ג'נריישן ניצחה את קיסטון בקרב על שיכון ובינוי אנרגיה ועכשיו מתחיל המבחן האמיתי
29.7.2026

בקצרה
- ג'נריישן קפיטל רכשה את מלוא מניות שיכון ובינוי אנרגיה תמורת 4.45 מיליארד שקל, עסקה שהופכת את פאוורג'ן לאחת מקבוצות האנרגיה המובילות בישראל ומחייבת את ג'נריישן לממן את הרכישה ולהפיק תשואה שתצדיק את המחיר הגבוה.
- שיכון ובינוי אנרגיה כוללת פורטפוליו נכסים של כ-6.3 ג'יגה וואט, כאשר רק כ-3.2 ג'יגה וואט מתוכם פעילים ומייצרים הכנסות, מה שמעיד כי ג'נריישן רוכשת גם נכסים מניבים וגם צבר פרויקטים עם סיכוני ביצוע ומימון משמעותיים.
- ההסכם הסופי שינה את מבנה התמורה מתשלום מותנה למחיר קבוע של 4.45 מיליארד שקל, מה שהעניק לשיכון ובינוי ודאות מלאה לגבי התמורה אך העביר את הסיכון להתקדמות הפרויקטים אל ג'נריישן, שצריכה כעת להתמודד עם עיכובים או התייקרויות אפשריות.
- הצעתה המתחרה של קיסטון אינפרא בסך 4.35 מיליארד שקל, למרות שהייתה נמוכה יותר, אילצה את ג'נריישן להגדיל את התמורה המובטחת ולבטל את התלות באבני דרך, ובכך שיפרה את תנאי העסקה עבור שיכון ובינוי והעבירה חלק גדול יותר מהסיכון לרוכשת.
שוק האנרגיה הישראלי קיבל השבוע את אחת מעסקאות התשתית הגדולות שנחתמו בו בשנים האחרונות.
ג'נריישן קפיטל ושיכון ובינוי עברו ממזכר הבנות להסכם מחייב, שבמסגרתו תרכוש פאוורג'ן את מלוא מניות שיכון ובינוי אנרגיה תמורת 4.45 מיליארד שקל, על ההצעה הראשונית לעסקה כתבנו לכם בהרחבה.
אלא שמאחורי המחיר נמצאת דרך מפותלת שכללה הצעה מתחרה מצד קיסטון, שינוי במבנה התמורה, משא ומתן על קנסות הדדיים וניסיון מוקדם להתמודד עם החששות של רשות התחרות.
עבור ג'נריישן, העסקה עשויה להפוך את פאוורג'ן לאחת מקבוצות האנרגיה המשמעותיות בישראל.
עבור שיכון ובינוי, התחרות בין הרוכשות הובילה לתמורה ודאית ולמנגנוני הגנה חזקים יותר.
עם זאת, החתימה אינה סוף הסיפור, משום שכעת ג'נריישן נדרשת להוכיח שהיא מסוגלת לממן את הרכישה, לקבל את האישורים הנדרשים ולהפיק מהנכסים תשואה שתצדיק את המחיר.
מה ג'נריישן מקבלת תמורת 4.45 מיליארד שקל?
שיכון ובינוי אנרגיה מחזיקה במערכת רחבה של נכסי אנרגיה, הכוללת תחנות כוח המבוססות על גז טבעי, מתקנים סולאריים, מערכות אגירה ופרויקטים בישראל, באירופה ובארצות הברית.
בין נכסיה המרכזיים נמצאות ההחזקות בתחנות הכוח רמת חובב, אורות פנינה בחגית ואתגל, לצד פעילות משמעותית באנרגיה מתחדשת ובאגירת חשמל.
הנתונים שסופקו מצביעים על פורטפוליו כולל של כ6.3 ג'יגהוואט, כאשר כ3.2 ג'יגהוואט מיוחסים לנכסים פעילים או לפרויקטים בשלבים מתקדמים.
ההבחנה בין שני המספרים חשובה, משום שלא כל מגהוואט בצבר מייצר כיום הכנסות.
תחנת כוח פעילה היא נכס שניתן לבחון לפי ההכנסות, התזרים והסכמי מכירת החשמל שלו, בעוד פרויקט שנמצא בפיתוח עדיין תלוי בקבלת אישורים, חיבור לרשת, מימון והשלמת ההקמה.
ג'נריישן קונה אפוא שני דברים שונים באותה עסקה, פעילות קיימת שמייצרת תזרים וצבר פרויקטים שעשוי להפוך למנוע צמיחה, אך עדיין נושא סיכוני ביצוע ומימון.
הגרף מטה מראה כי פורטפוליו הנכסים של שיכון ובינוי אנרגיה כולל כ6.3 ג'יגה וואט, מתוכם כ3.2 ג'יגה וואט בהפעלה מסחרית, והיתר מצוי בשלבי הקמה, ייזום מתקדם וייזום.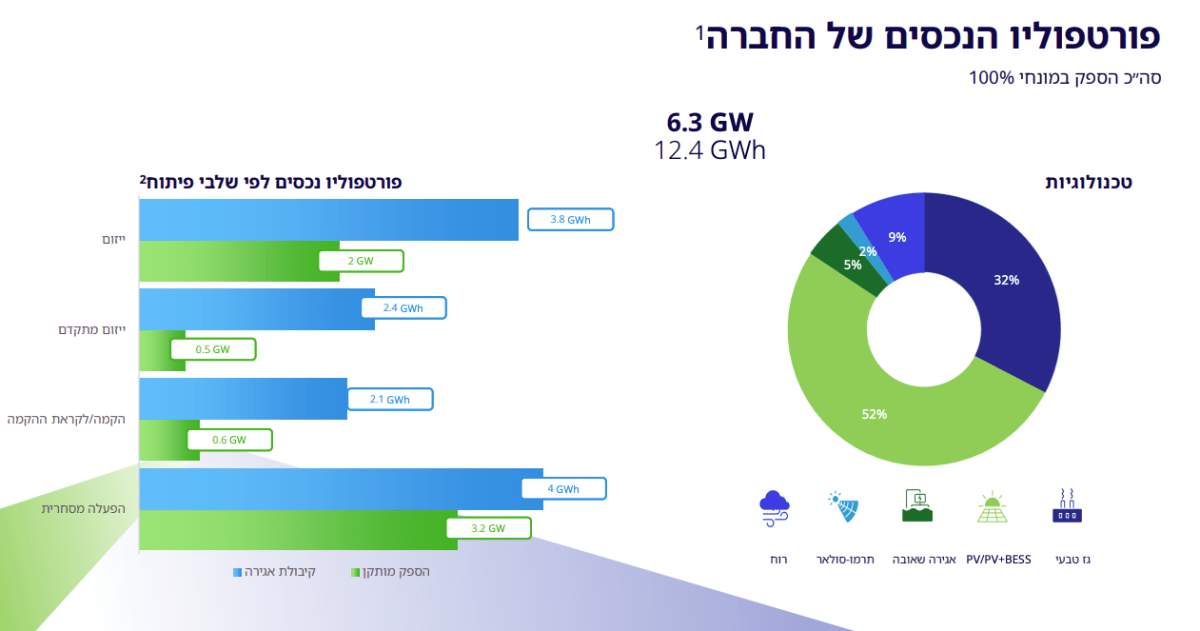
מתמורה מותנית למחיר קבוע
ההסכם המחייב שונה מהמתווה שעליו הסכימו הצדדים בתחילת הדרך.
במזכר ההבנות המקורי התמורה הייתה יכולה להגיע לכ4.5 מיליארד שקל, אך חלק ממנה היה תלוי בהתקדמות הפרויקטים ובעמידה באבני דרך עתידיות.
במתווה הסופי הוחלט להחליף את הרכיב המותנה בתמורה קבועה של 4.45 מיליארד שקל.
שיכון ובינוי ויתרה בכך על האפשרות לקבל סכום מעט גבוה יותר בתרחיש שבו כל התנאים היו מתקיימים, אך קיבלה ודאות מלאה לגבי התמורה.
מבחינת ג'נריישן, השינוי אומר שהיא לוקחת על עצמה את הסיכון לכך שחלק מהפרויקטים יתעכבו, יתייקרו או לא יבשילו בהתאם לציפיות.
זהו שינוי מהותי בחלוקת הסיכונים בין הצדדים, ולא רק עדכון טכני של המחיר.
קיסטון נכנסה למרוץ ושינתה את כללי המשחק
כחודש לאחר חתימת מזכר ההבנות הגישה קיסטון אינפרא הצעה מתחרה בסך 4.35 מיליארד שקל במזומן.
היתרון של קיסטון לא היה המחיר הגבוה ביותר, אלא הוודאות והמהירות שהציעה.
הקרן הייתה מוכנה להתקדם להסכם מחייב בתוך 14 ימים, להסתמך על המידע הציבורי ולוותר על בדיקת נאותות מלאה.
על הניסיון של חברת קיסטון לקחת את העסקה כתבנו בהרחבה.
באותו שלב נאלצה שיכון ובינוי להשוות בין שתי הצעות בעלות אופי שונה, אחת הצעה שיכולה להגיע למחיר גבוה יותר אך כוללת רכיב מותנה, מול הצעה שנייה מעט נמוכה יותר שכל התמורה בה קבועה.
הכניסה של קיסטון הפעילה לחץ על ג'נריישן, שכבר השקיעה משאבים בבדיקת החברה וקידמה גיוס הון לקראת הרכישה.
בסופו של דבר ג'נריישן שמרה את העסקה אצלה באמצעות הגדלת התמורה המובטחת ל4.45 מיליארד שקל וביטול התלות באבני דרך עתידיות.
קיסטון אמנם הפסידה בקרב על הנכס, אך הצעתה שיפרה בפועל את תנאי העסקה עבור שיכון ובינוי והעבירה חלק גדול יותר מהסיכון אל הרוכשת.
קנס של 300 מיליון שקל שמקשה על ניסיון נוסף
ההסכם המחייב כולל מנגנוני פיצוי הדדיים שנועדו להגן על שני הצדדים.
ג'נריישן עשויה לשלם כ300 מיליון שקל אם העסקה לא תושלם בנסיבות מסוימות הקשורות לדרישות הרגולטורים.
מנגד, שיכון ובינוי עשויה לשלם סכום דומה אם תחליט לעזוב את ההסכם ולהתקדם עם הצעה מתחרה.
מנגנון זה מציב את קיסטון, או כל רוכשת אחרת, בנקודת פתיחה קשה בהרבה.
הצעה חדשה תצטרך להגיע לכ4.75 מיליארד שקל רק כדי להשתוות לתמורה הכלכלית של העסקה הקיימת לאחר שקלול הקנס.
בפועל, כדי להצדיק מבחינת שיכון ובינוי את הסיכון הכרוך בפתיחת משא ומתן חדש, המחיר יצטרך ככל הנראה להתקרב ל5 מיליארד שקל.
הקנס אינו מונע לחלוטין הצעה מתחרה, אך הוא מעלה את מחיר הכניסה למרוץ במאות מיליוני שקלים ומחזק משמעותית את מעמדה של ג'נריישן.
מפעילות ייצור לקבוצת אנרגיה רחבה
ההיגיון של ג'נריישן אינו מסתכם בהגדלת מספר תחנות הכוח שבידי פאוורג'ן.
החיבור עם שיכון ובינוי אנרגיה עשוי ליצור פעילות הנפרסת על פני חלקים רחבים יותר בשרשרת הערך, ייצור חשמל בגז טבעי, ייצור מאנרגיות מתחדשות, אגירה ואספקת חשמל ישירות לצרכנים.
נכסי האנרגיה המתחדשת חשובים במיוחד בשל החיבור האפשרי לבזקג'ן, ספקית החשמל הפרטית שבה שותפה פאוורג'ן לצד בזק.
היכולת לשלב בין ייצור החשמל לבין מכירתו לצרכן עשויה לצמצם את התלות בספקים חיצוניים ולתת לקבוצה שליטה רחבה יותר על מקור החשמל ועל ערוץ המכירה.
עם זאת, היכולת לממש את היתרונות האלה תלויה בהשלמת הפרויקטים העתידיים, בזמינות החשמל המתחדש ובהסדרה הרגולטורית של השוק.
מחיר הרכישה הוא רק תחילת מבחן המימון
ג'נריישן השלימה גיוס הון של כמיליארד שקל ומתכננת לצרף גופים מוסדיים שישקיעו בפאוורג'ן כחלק מהמהלך.
גם לאחר הגיוס, רכישה בהיקף של 4.45 מיליארד שקל מחייבת בניית מבנה מימון רחב יותר, שעשוי לשלב חוב, הון מצד שותפים ומימון ברמת הנכסים והפרויקטים.
כל אחת מהחלופות משפיעה אחרת על התשואה שתישאר בידי ג'נריישן.
שימוש נרחב בחוב מאפשר לשמור על שיעור גבוה יותר מהבעלות, אך מגדיל את הוצאות הריבית ואת הסיכון הפיננסי.
הכנסת גופים מוסדיים מפחיתה את הצורך בחוב, אך מחלקת את הרווחים ואת השליטה עם משקיעים נוספים.
לכן השאלה אינה רק אם ג'נריישן מסוגלת לגייס את הכסף הדרוש, אלא באיזו עלות ובאיזו רמת דילול היא תעשה זאת.
המשוכה האחרונה עוברת אצל הרגולטורים
העסקה עדיין כפופה לאישור רשות התחרות ורשות החשמל, לצד אישורים מגורמים מממנים, מחזיקי אג"ח וגופים תאגידיים נוספים.
הרשויות צפויות לבחון כמה כוח בייצור, באגירה ובאספקת החשמל יתרכז בידי פאוורג'ן לאחר הרכישה.
כדי להפחית את החששות מקדמת ג'נריישן עסקת החלף עם רפק אנרגיה.
במסגרת המתווה, רפק צפויה לקבל את החזקתה של פאוורג'ן באלון תבור, ואילו פאוורג'ן צפויה לקבל את חלקה של רפק בתחנת ריינדיר שטרם הוקמה.
הפרדת ההחזקות אמורה לצמצם את הקשרים בין החברות ולהקל על הבחינה הרגולטורית, אך אין עדיין ודאות שהמהלך יספיק.
הרשויות עשויות לדרוש התאמות נוספות, הגבלות או מכירת נכסים, וכל דרישה כזאת עלולה לשנות את הכלכלה שעליה התבססה ג'נריישן כאשר קבעה את מחיר העסקה.
הניצחון על קיסטון הוא רק תחילת העסקה
שיכון ובינוי היא המנצחת הברורה של התחרות שהתפתחה סביב החברה הבת שלה.
היא קיבלה תמורה קבועה ומשופרת, העבירה אל ג'נריישן חלק גדול יותר מהסיכון וזכתה במנגנון פיצוי במקרה של כשל רגולטורי.
קיסטון אמנם לא רכשה את החברה, אך הצעתה אילצה את ג'נריישן לשנות את תנאי העסקה ולהעניק למוכרת ודאות גבוהה יותר.
עבור ג'נריישן, הרכישה עשויה להפוך את פאוורג'ן משחקנית גדולה לקבוצת אנרגיה רחבה המחברת בין ייצור, אגירה ואספקת חשמל.
אלא שהערך לא ייקבע ביום החתימה, אלא לפי מבנה המימון, דרישות הרגולטורים והיכולת להפוך את צבר הפרויקטים הגדול לתזרים מזומנים ממשי.
ג'נריישן ניצחה במאבק מול קיסטון, אבל כעת היא נדרשת לנצח בשלוש זירות מורכבות יותר: רגולציה, מימון וביצוע.