כל מה שצריך לדעת לקראת השבוע הקרוב, 26/07-01/08
26.7.2026
בקצרה
- השבוע הקרוב בשווקים הפיננסיים יתאפיין במפגש קריטי של שלושה צירים מרכזיים: החלטות ריבית של בנקים מרכזיים, נתוני מאקרו-כלכלה כמו אינפלציה וצמיחה, ושיא עונת הדוחות של ענקיות הטכנולוגיה, מה שיקבע את כיוון השוק בטווח הקרוב ויבחן את המשך גל העליות אל מול חששות מאינפלציה ותנודתיות.
- עונת הדוחות הכספיים לרבעון השני תגיע לשיא עם דיווחי ענקיות הטכנולוגיה Microsoft, Meta, Apple ו-Amazon בין ה-29 ל-30 ביולי, כאשר השוק יבחן את יחס הוצאות ה-AI להכנסות, קצב הצמיחה בחטיבות הענן Azure ו-AWS, ותחזיות קדימה, מה שישפיע על סנטימנט המשקיעים בסקטור הטכנולוגיה ועלול לגרור תגובה חריפה לאזהרות רווח.
- חברות טכנולוגיה ושבבים קריטיות כמו Qualcomm, Arm Holdings ו-Lam Research ידווחו השבוע, כאשר תוצאותיהן יספקו אינדיקציה חיונית לגבי קצב ייצור השבבים העולמי, התקדמות בתעשיית ה-AI והשפעתה על מכשירים ניידים וענני נתונים, מה שיקבע את הסנטימנט הכללי בסקטור השבבים והסמיקונדקטורים.
- חברות פיננסים וצריכה כמו PayPal, Visa, Mastercard, Coca-Cola, Chipotle ו-Procter & Gamble ידווחו השבוע, ויספקו תמונה עדכנית על דפוסי ההוצאה הדיגיטליים, בריאות הצרכן, כוח התמחור מול אינפלציה ויציבות הביקוש למוצרי יסוד, מה שישמש אינדיקטור חשוב למצב הכלכלה הריאלית ויכולת הספיגה של הציבור.
השבוע הקרוב בשווקים הפיננסיים מסתמן כמו אחד השבועות עם לא העמוס ביותר.
אנחנו נכנסים לנקודת זמן קריטית שבה שלושה צירים מרכזיים נפגשים, החלטות ריבית דרמטיות של הבנקים המרכזיים הגדולים בעולם, מבול של נתוני מאקרו-כלכלה כמו מדדי אינפלציה וצמיחה, ושיאה של עונת הדוחות הפיננסיים כשענקיות הטכנולוגיה המובילות עולות לבמה ומציגות את כרטיס הביקור שלהן.
עבור ציבור המשקיעים, לא מדובר עוד בסתם רצף של דיווחים יומיים, אלא במבחן מציאות אמיתי שיקבע לאן פני השוק מועדות בטווח הקרוב, האם נראה המשך של גל העליות והתלהבות מטכנולוגיות העתיד, או שמא נתוני האינפלציה והזהירות של הבנקים המרכזיים יחזירו את התנודתיות והחששות לקדמת הבמה.
ענקיות הטכנולוגיה ומבחן ה-AI, הדיווחיים שקובעים את טון השוק
עונת הדוחות הכספיים לרבעון השני מגיעה השבוע לשיא מתוח במיוחד, כאשר הזרקור הגלובלי מופנה כולו אל עבר חברות הטכנולוגיה המובילות בעולם ומבחן ה-AI הגדול שלהן.
במוקד הפעילות יעמדו (Microsoft (MSFT
ו-(Meta (META שידווחו ביום רביעי, (29/07), לאחר סגירת המסחר ומיד למחרת, ביום חמישי, (30/07), לאחר הסגירה, יצטרפו אליהן (Apple (AAPL
ו-(Amazon (AMZN.
לצדן תדווח ביום רביעי גם ענקית השבבים
(Qualcomm (QCOM.
השוק יבחן בשבע עיניים שלושה פרמטרים מרכזיים, ראשית, היחס בין הוצאות ההון לבינה מלאכותית, כמו רכישת שרתים, שבבים והקמת דאטה סנטרים, לבין ההכנסות הממשיות שהשקעות אלו מניבות בפועל. שנית, קצב הצמיחה בחטיבות הענן המובילות, ובראשן Azure של מייקרוסופט ו-AWS של אמזון, המשמש ברקומטר יציבות לתעשייה כולה.
שלישית, התחזיות קדימה, כאשר כל אזהרת רווח או איתות על פגיעה בביקושים הצרכניים עקב אינפלציה או מתיחות גיאופוליטית תגרור תגובה חריפה.
מעבר לכך, לתוצאות של חברות כמו Qualcomm
ו-(Arm Holdings (ARM תהיה השפעת רוחב ישירה שתקבע את הסנטימנט בכל סקטור השבבים והסמיקונדקטורים.
סקירה מפורטת על דיווחי הביג טק ועל מה אנחנו צריכים לשים את הדגש
לא רק הביג טק, תשתדלו לעמוד בקצב
בעוד שתשומת הלב של הציבור ממוקדת בענקיות הטק, עולם הטכנולוגיה והשבבים מציג שחקניות עומק קריטיות שבלעדיהן תעשיית ה-AI פשוט לא יכולה לפעול.
ביום שני, (27/07) לפני הפתיחה, תפתח
(Cadence Design Systems (CDNS את השבוע ותספק מבט אל הכלים שממחשבים ומעצבים את השבבים המתקדמים בתבל.
בהמשך השבוע, ביום רביעי, (29/07),לאחר הסגירה, יגיע גל דיווחים מרכזי עם (Qualcomm (QCOM, המובילה בשבבים לטלפונים חכמים, לתעשיית הרכב ולמכשירי קצה, (Arm Holdings (ARM, שהארכיטקטורה שלה מניעה כמעט כל מכשיר נייד ועוברת במהירות גם לענני הנתונים,
ו-(Lam Research (LRCX, יצרנית הציוד הקריטית שמציגה את דופק ייצור השבבים העולמי.
בגזרת הפיננסים והתשלומים, הדיווחים הקרובים יספקו תמונה עדכנית וחדה לגבי דפוסי ההוצאה הדיגיטליים והבריאות הפיננסית של הצרכן.
(PayPal (PYPL תפתח את המגזר כבר ביום שלישי, (28/07) לפני הפתיחה, כשהשוק יבחן מקרוב את נתחי השוק שלה מול התחרות הגוברת ואת יישום תוכניות ההתייעלות.
מיד לאחר סגירת המסחר באותו היום, תדווח ענקית התשלומים (Visa (V, שתוצאותיה מהוות אינדיקטור ישיר לנפח ההוצאות הצרכניות הגלובליות.
למחרת, ביום חמישי, (30/07) לפני הפתיחה, תצטרף אליה המתחרה הישירה (Mastercard (MA, שתשלים את התמונה לגבי מחזורי הסליקה, הנסיעות הבינלאומיות ועוצמת הצרכן הפרטי.
בנוסף, גזרת הצריכה, המזון והקמעונאות תספק מבט מרתק על יכולת הספיגה של הציבור מול עליות המחירים המתמשכות.
ביום שלישי, (28/07) לפני הפתיחה, תדווח ענקית המשקאות (Coca-Cola (KO ותציג את כוח התמחור שלה מול האינפלציה, לצד רשת המסעדות
(Chipotle Mexican Grill (CMG שתדווח ביום רביעי (29/07) לאחר הסגירה ותשקף את נכונות מעמד הביניים להמשיך ולהוציא על הסעדה בחוץ.
ביום שישי, (31/07) לפני הפתיחה, תסגור את המגזר (Procter & Gamble (P, ענקית המוצרים הבסיסיים לבית, שמניותיה נחשבות למקלט דפנסיבי קלאסי המספק אינדיקציה ליציבות הביקוש למוצרי יסוד.
את התמונה הכוללת ישלימו ענקיות האנרגיה והתעשייה, המחוברות בצינור ישיר לפעילות הכלכלית הריאלית ולמתחים הגיאופוליטיים.
ביום שלישי, (28/07) לפני הפתיחה, ידווחו ענקית התעופה והביטחון (Boeing (BA, שתעמוד תחת זכוכית מגדלת בשל אילוצי הייצור וצבר ההזמנות, וחברת השילוח (UPS (United Parcel Service, שנפח החבילות שלה משקף את מצב המסחר האלקטרוני בזמן אמת.
את השבוע תחתום ביום שישי, (31/07) לפני הפתיחה, ענקית האנרגיה (ExxonMobil (XOM, שתוצאותיה מושפעות במישרין מתנודות מחירי הנפט והגז ומהתפתחויות הגיאופוליטיות במזרח התיכון ובזירה הגלובלית.
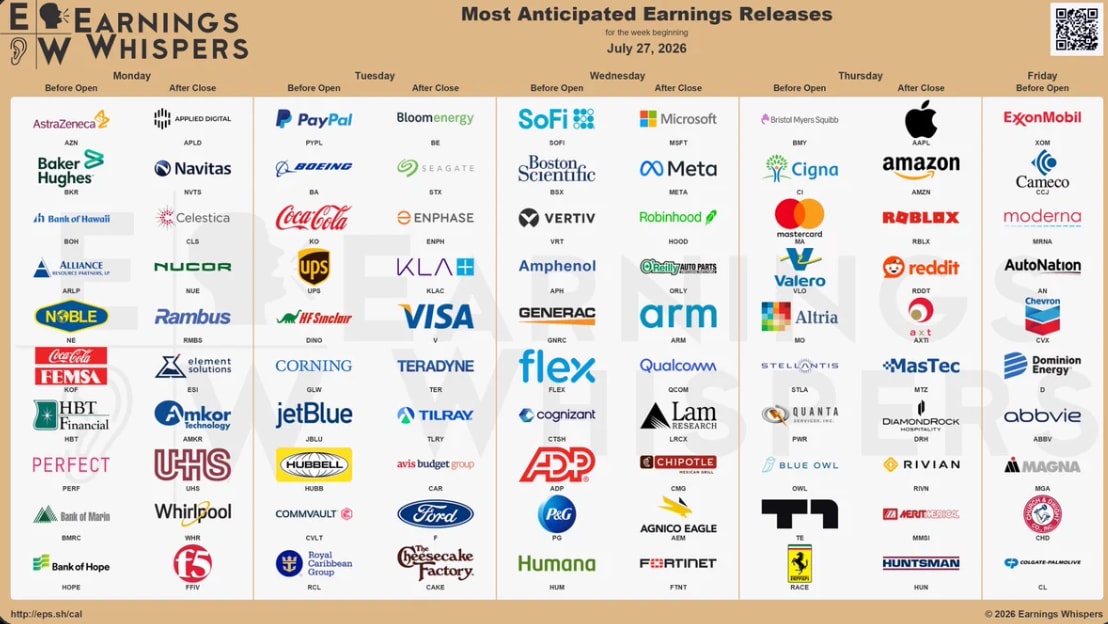
קרדיט: Earnings Whispers
נתוני המאקרו והבנקים המרכזיים
במקביל לעונת הדיווחים הסוערת בוול סטריט, השבוע הקרוב יעמוד בסימן מבחן כלכלי רחב היקף עם צרור נתוני מאקרו קריטיים והחלטות מדיניות מוניטרית מהותיות.
במרכז הזירה יעמוד יום חמישי, עם פרסום נתוני התמ"ג הראשוניים לרבעון השני בארה"ב ובגוש האירו, שיספקו אינדיקציה חותכת בשאלה האם הכלכלות המובילות שומרות על יציבות או מאטות.
לצד התמ"ג יפורסם באותו יום גם מדד ה-PCE ליוני, מדד האינפלציה המועדף על הפדרל ריזרב כאשר קריאה גבוהה מהצפוי תצנן מיד את הציפיות להקלות מוניטריות בעתיד הקרוב.
את התמונה המאקרו-כלכלית ישלימו מדד עלות התעסוקה לרבעון השני ונתוני שוק העבודה שיפורסמו בימים חמישי ושישי, אשר ישמשו כלי מפתח לבחינת לחצי האינפלציה הנובעים מעליות שכר.
בגזרת הבנקים המרכזיים, מתח רב יופנה ביום רביעי להחלטת הריבית של הפדרל ריזרב, השוק מעריך בסבירות גבוהה כי הריבית תיוותר ללא שינוי בטווח של 3.5%-3.75%.
מכיוון שהפגישה הנוכחית אינה כוללת תחזיות כלכליות מעודכנות, עיקר תשומת הלב תופנה למסיבת העיתונאים של היו"ר קווין וורש, שם יחפשו המשקיעים רמזים לגבי עתיד המדיניות בתנאי האינפלציה הנוכחיים.
בהמשך השבוע, ביום שישי, יחתום יכריז בנק יפן על החלטת הריבית שלו (הצפויה להישאר סביב 1%) לצד דוח תחזיות רבעוני.
כל איתות ניצי מצד הבנק היפני עשוי לחזק את הין ולהשפיע ישירות על מסחר ה-Carry Trade והנזילות בשווקים הפיננסיים הגלובליים.
המתיחות האזורית ומבחן מחירי הנפט
הזירה הגיאופוליטית ממשיכה לספק תנודתיות ואי ודאות גבוהה, אשר משליכות באופן ישיר על שווקי האנרגיה והפיננסים הגלובליים.
במרכז תשומת הלב עומד ביקורו המתוכנן של ראש הממשלה בנימין נתניהו בוושינגטון בשבוע הקרוב (צפוי סביב יום שלישי), הכולל פגישה בבית הלבן עם הנשיא דונלד טראמפ.
הביקור מתקיים בצל המתיחות הביטחונית הגוברת מול איראן והמשך הלחימה באזור, כאשר צה"ל שומר על כוננות ומוכנות מרבית, רשויות מקומיות פותחות מקלטים ציבוריים, ודיווחים מצביעים על סיכול ניסיונות חדירה ופעילות סיכולית נרחבת.
במקביל, השווקים עוקבים אחר התפתחויות בחזית הצפונית סביב יישום הסכם המסגרת בלבנון לצד פעילות ביטחונית שוטפת ביהודה ושומרון.
עבור המשקיעים, ההתחממות הביטחונית במזרח התיכון והמתיחות המתמשכת בין ארה"ב לאיראן מהוות סיכון קריטי במיוחד דרך זווית מחירי הנפט והאנרגיה.
תנודות חדות ומעלה במחירי הגלם פועלות כצינור אינפלציוני ישיר לכלכלות המערב, מה שמגביר את הלחצים על עליות המחירים ומסבך באופן ניכר את מרחב התמרור של הבנקים המרכזיים ובראשם הפדרל ריזרב, בכל הנוגע לנכונותם להקל במדיניות המוניטרית או להפחית ריבית.
שילוב זה הופך את ההתפתחויות הגיאופוליטיות בשבוע הקרוב לאחד המשתנים המשפיעים ביותר על תמחור הסיכון בשווקים.
ומה עם השוק המקומי?
בזירה המקומית, עונת הדוחות צוברת תנופה כאשר במרכז הבמה יעמוד הדיווח הכספי של ענקית התרופות טבע ביום רביעי, לפני פתיחת המסחר.
תוצאותיה והתחזיות של טבע יספקו אינדיקציה מרכזית לסנטימנט בכלל סקטור הפארמה והבריאות המקומי והגלובלי.
במקביל, השוק הישראלי ממשיך להגיב בעוצמה לתנופה יוצאת הדופן של תעשיית הביטחון, אשר מניותיה ובהן אלביט מערכות, נקסט ויז'ן ואר פי אופטיקל רשמו זינוקים חדים בסיכום השבועי על רקע המתיחות הביטחונית והביקוש העולמי העולה.
מנוע הצמיחה המקומי נשען על גל עסקאות ענק בינלאומיות, המבססות את מעמדה של ישראל כמעצמת יצוא ביטחוני ששוברת שיאים היסטוריים.
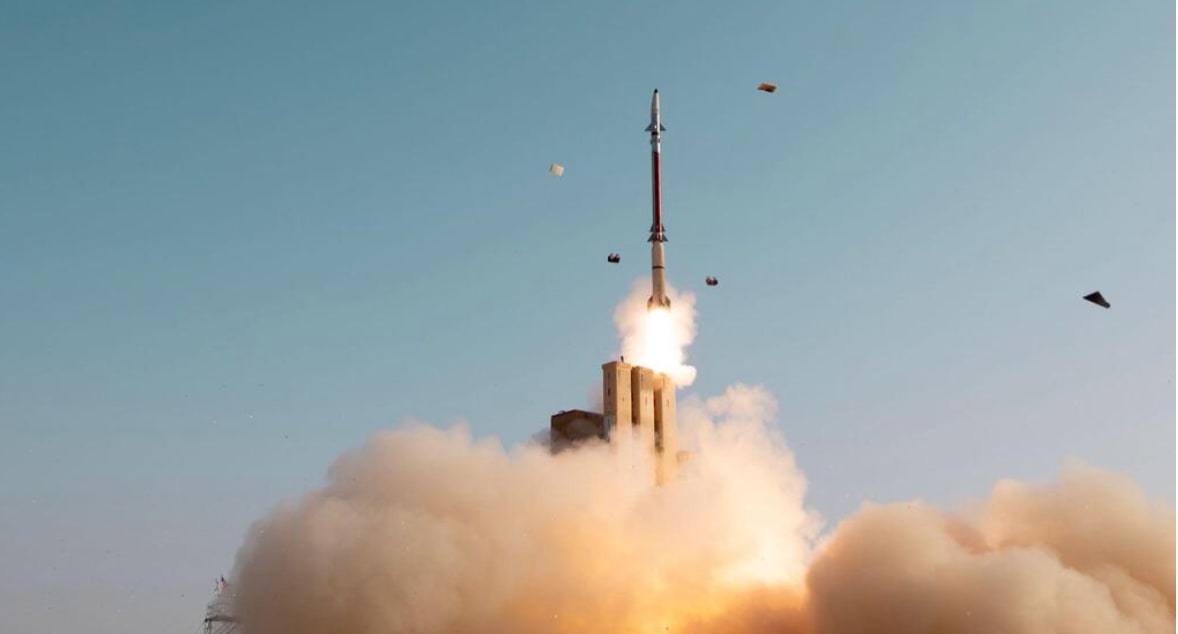
את המגמה הציבורית מובילה עסקת הענק ההיסטורית עם יוון בהיקף המוערך ב-3.5 עד 4 מיליארד דולר לפרויקט מגן אכילס.
במסגרת העסקה, שנחתמה ואושרה סופית על ידי מועצת הביטחון הלאומית של יוון, תספקנה רפאל והתעשייה האווירית מעטפת הגנה אווירית רב-שכבתית נגד טילים, כטב"מים ומטוסים.
לצד זאת, חברת אלביט מערכות דיווחה סדרת חוזים חדשים של חברת-הבת האמריקאית שלה מול רשות המכס וביטחון הגבולות בארה"ב בהיקף של מעל 370 מיליון דולר לביצוע עד מאי 2029, בעוד שחקניות קטנות יותר כמו נקסט ויז'ן ממשיכות לדווח על הזמנות שוטפות (כמו הזמנה חדשה בהיקף של כ-3.6 מיליון דולר למצלמות מיוצבות).
רצף אירועים זה מדגיש כי הביקוש הבינלאומי לטכנולוגיות הגנה ישראליות נותר איתן ומשמש מנוע צמיחה מרכזי עבור השוק המקומי.
קרדיט: משרד הביטחון
שבוע של הכרעות
בשורה התחתונה, השבוע הקרוב מעמיד את השווקים הפיננסיים בפני אחד ממבחני המנהיגות והיציבות המורכבים ביותר שראינו.
השילוב הנדיר בין הדוחות הכספיים של ענקיות ה-AI והחברות המובילות במשק, לצד החלטות המדיניות של הבנקים המרכזיים, נתוני המאקרו של הצמיחה והאינפלציה, והלהבות מהזירה הגיאופוליטית מייצר נקודת עבודה תנודתית במיוחד.
עבור המשקיעים, זהו שבוע שבו תשומת הלב תופנה לא רק לשורה התחתונה של הרווחים, אלא בעיקר לתחזיות קדימה, ליכולת החברות להמשיך ולגלגל עלויות, ולטון שישדרו קברניטי המדיניות המוניטרית.
ניהול סיכונים זהיר, שמירה על נזילות ומעקב הדוק אחר העדכונים בזמן אמת יהיו הכלים הקריטיים ביותר לניווט מוצלח בסערה הקרובה.