650 מיליארד דולר על AI: מי ישלם את החשבון?
20.4.2026

בקצרה
- חברות הטכנולוגיה הגדולות בעולם מתכננות להשקיע כ-650 מיליארד דולר בבינה מלאכותית השנה, בעיקר בתשתיות כמו מרכזי נתונים ושבבים, מה שמעיד על הימור משמעותי על צמיחה עתידית בתחום.
- התזרים החופשי של אמזון צנח מ-38 מיליארד דולר ל-11 מיליארד דולר עקב השקעות תשתית של יותר מ-50 מיליארד דולר, דבר המעורר שאלות לגבי רווחיות מיידית, אך עשוי להצביע על יתרון תחרותי עתידי בדומה להשקעות מוקדמות בענן.
- יצרניות הזיכרון כמו מיקרון וסמסונג נהנות מהביקוש הגובר לבינה מלאכותית, שכן זיכרון HBM הוא מרכיב חיוני בכל GPU, מה שהופך אותן לשחקניות מפתח בשרשרת האספקה של טכנולוגיות AI.
- התמחור של מניות רבות בתחום הבינה המלאכותית כבר מגלם אופטימיות רבה, ולכן משקיעים צריכים לשקול היטב את נקודת הכניסה ולהיות מוכנים לתנודתיות, תוך התמקדות בחברות המספקות תשתיות תומכות כמו חשמל וקירור.
650 מיליארד דולר.
זה לא מספר שרגילים לשמוע אפילו בעולם ההשקעות, אבל זה בדיוק הסכום שחברות הטכנולוגיה הגדולות בעולם מתכננות להשקיע השנה בבינה מלאכותית, בעיקר בתשתיות כמו מרכזי נתונים, שבבים ורשתות.
השאלה שמטרידה את המשקיעים היא לא אם הבינה המלאכותית תשנה את העולם, על זה כבר אין ויכוח. השאלה היא מי יצליח לגזור את הקופון, ומתי.
הדילמה הגדולה
הנתון הכי מדאיג בסיפור הזה לא נמצא בכותרות, אלא בדוחות הכספיים. אצל אמזון (AMZN) למשל, התזרים החופשי צנח מ-38 מיליארד דולר ל-11 מיליארד דולר, בעיקר בגלל זינוק של יותר מ-50 מיליארד דולר בהשקעות תשתית.
מה שזה אומר, שהחברות שמוציאות את הסכומים הכי גדולים על AI נראות כרגע פחות רווחיות ממה שהיו, ובדיוק בנקודה הזו הדעות נחלקות.
הצד האופטימי טוען שזו בדיוק אותה תבנית שראינו עם ה-AWS בגל הראשון של המחשוב בענן.
אמזון שפכה מיליארדים על תשתיות ענן לפני שהשוק הבין לאן הדברים הולכים, וכל מי שמכר אז את המניה בגלל "הוצאות ענקיות" פספס אחת ההזדמנויות הגדולות של העשור.
הנכסים האלו מחזיקים זמן רב, מרכז נתונים יכול לפעול יותר מ-30 שנה, ושלב ההשקעה הראשוני תמיד נראה גרוע יותר ממה שהוא באמת.
הצד הפסימי מזכיר שלא כל הימור גדול מסתיים כמו AWS.
המטאוורס של מטא (META) קיבל גם הוא מיליארדים, והתוצאות עדיין לא מרשימות. ההבדל בין השקעה חכמה לבזבוז הוא לא גודל הסכום, אלא תזמון הביקוש.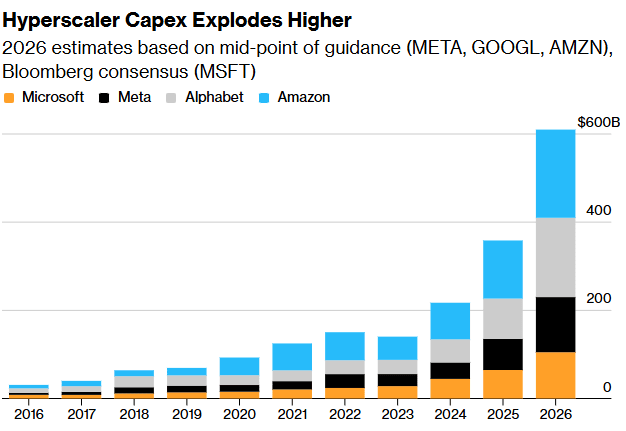 מקור : bloomberg
הסיכון שאף אחד לא אוהב לדבר עליו
הסיכון האמיתי כאן הוא לא שהבינה המלאכותית לא תצליח, אלא שהביקוש יתקרר לפני שכל התשתיות מוכנות.
חברות כמו אמזון, מטא (META), מיקרוסופט (MSFT) ואלפבית (GOOGL) צריכות לשלם מראש על קרקע, חשמל, שרתים ושבבים, לפעמים שנה עד שנתיים לפני שהן מתחילות לראות הכנסות.
אם הביקוש ייחלש לפני שכל זה יתחיל לייצר תזרים, החברות יישארו עם הוצאות עצומות ולוח השקעות שמכביד על הרווחיות.
אז מי מרוויח מהבום הזה?
מעניין לראות שהזוכים הגדולים מהגל הזה לאו דווקא אלה שצפינו.
אנבידיה (NVDA) הייתה הנהנת הברורה בשנה הראשונה, אבל ככל שהתעשייה מתבגרת, מתברר שיש עוד שחקנים שנהנים מהמרוץ הזה, ואולי אפילו בצורה שקטה יותר.
יצרניות הזיכרון הן אחת ההזדמנויות שהשוק קצת מפספס. מיקרון (MU), סנדיסק (SNDK), וגם סמסונג ו-SK Hynix מדרום קוריאה, כולן חלק בלתי נפרד מכל GPU שמיוצר היום.
בלי זיכרון HBM אין AI.
בנוסף, כל מרכז נתונים שנבנה צורך כמויות חשמל אדירות, מה שמציב חברות כמו Bloom Energy סימבול (BE) בעמדה טובה.
ולא רבים חושבים על כך, אבל כדי לבנות מרכזי נתונים צריך חפירות, בטון ופלדה, ומכאן האינטרס של חברות כמו קטרפילר (CAT).
הבעיה שמשקיעים צריכים לזכור
האתגר הגדול עכשיו הוא לא למצוא את הסיפור הנכון, אלא למצוא אותו במחיר הנכון.
התמחור של רוב המניות שנהנות מגל ה-AI כבר מגלם הרבה מהאופטימיות, וזה אומר שגם אם הכל יתפתח בדיוק לפי התוכנית, הרווח עבור מי שנכנס היום עלול להיות מאכזב.
בחלק מהמקרים, ייתכן שכדאי להמתין לתיקון לפני שנכנסים.
סיכום ותובנות
הסיפור של 650 מיליארד הדולר שמוזרמים לבינה המלאכותית השנה הוא לא סיפור של בועה או של מהפכה, אלא סיפור של תזמון.
ענקיות הטכנולוגיה מהמרות על ביקוש שיוסיף לגדול, ואם הן צודקות, ההשקעות של היום ייראו בדיעבד כמו המהלך הנכון. אבל המשקיע החכם לא שואל רק אם הסיפור נכון, אלא גם מתי הוא יתומחר נכון.
ההזדמנויות קיימות, בעיקר בצווארי הבקבוק הפחות מפורסמים של ה-AI, זיכרון, חשמל, קירור ואופטיקה, אבל הן דורשות סבלנות ויכולת לספוג תנודתיות בדרך.