שוק הדיור בישראל: הפער בין יציבות המערכת למצוקת משקי הבית
22.9.2025

בקצרה
- מאז תחילת המלחמה, חלה עלייה חדה של 45% בפיגורים בתשלומי המשכנתאות בישראל, שהצטברו לכארבעה מיליארד שקלים, דבר המעיד על קושי גובר של משקי בית לעמוד בהחזרי המשכנתא החודשיים ומגביר את הסיכון ליציבות הפיננסית האישית.
- בחודש יולי האחרון נרשם שיא בביקוש למשכנתאות, עם סכום של 10.7 מיליארד שקל, המושפע מביקוש מקומי וזר, דבר המעיד על המשך לחץ על מחירי הדיור למרות הגידול בהיצע ומקשה על רכישת דירה לזוגות צעירים.
- מלאי הדירות החדשות שנותרו למכירה בישראל עומד על 82,531 דירות, גידול של 20% ב-12 חודשים, המצביע על עלייה בהיצע הדיור, אך הביקוש הקשיח שומר על רמות מחירים גבוהות ועלול להאט את קצב מכירת הדירות החדשות.
- יחס החזר המשכנתא החודשי הממוצע להכנסה הפנויה בישראל עומד על 106.6%, נתון המצביע על נטל כלכלי כבד על משקי הבית ועל כך שהיציבות הפיננסית של המערכת מושגת על חשבון יכולתם של האזרחים לעמוד בהוצאותיהם השוטפות.
אני יודע שאני נוגע בנושא הזה לא מעט, אבל המציאות פשוט לא מאפשרת להתעלם. אחרי שדיברנו על הזינוק בפיגורים בתשלומי המשכנתאות ועל האתגרים של הקבלנים, אשר רואים את ההיצע רק הולך וגדל, היום אני רוצה לצלול אתכם לתוך התמונה המורכבת והמטרידה של שוק הדיור בישראל.
מצד אחד, המספרים הגדולים והשוואות בינלאומיות מציגים מערכת פיננסית יציבה וחסינה יותר ממדינות רבות במערב.
מנגד, כל אחד מאיתנו מרגיש היטב בכיס את הלחץ הבלתי אפשרי. בואו ננסה להסביר איך שני הסיפורים המנוגדים האלה מתקיימים יחד.
הסיפור המלא: בין יציבות למצוקה
הסיפור שאנחנו חווים מתחיל בנתונים שמציירים תמונה של מצוקה אמיתית. מאז תחילת המלחמה, חלה עלייה חדה של 45% בהיקף הפיגורים בתשלומי המשכנתאות, שהצטברו לסכום כמעט דמיוני של ארבעה מיליארד שקלים.
זהו לא רק מספר, אלא ביטוי לקושי הגובר של משקי בית רבים לעמוד בנטל.
אך כאן הסיפור מתחיל להסתבך, כי במקביל לאותם סימני מצוקה, השוק עצמו ממשיך לרתוח. הביקוש הקשיח לדירות לא נעלם, ובחודש יולי האחרון נלקחו משכנתאות בסכום שיא של 10.7 מיליארד שקל. הביקוש הזה מוזן לא רק על ידי רוכשים מקומיים, אלא גם על ידי משקיעים ותושבי חוץ המגבירים את התעניינותם ושומרים על רמות המחירים הגבוהות.
ומה בנוגע להיצע? על פניו, גם כאן הבעיה לכאורה לא קיימת.
נכון ליולי האחרון, מלאי הדירות החדשות שנותרו למכירה עומד על 82,531 דירות - גידול של 20% ב-12 חודשים וזינוק של 69% בהשוואה ליולי 2020.
זה לצד עלייה חדה במספר הדירות "בהמתנה" (דירות יד שנייה של משפרי דיור שטרם נמכרו), שהגיע ל-22.5 אלף דירות - הרמה השלישית בגובהה בעשרים השנים האחרונות. נתונים אלו מראים כי למרות גידול מרשים בהיצע, הביקוש הקשיח ממשיך להעלות את המחירים.
וכשמתרחקים מהתמונה המקומית ומסתכלים על המצב שלנו בהשוואה לעולם, התמונה הופכת למבלבלת לחלוטין. אם משווים את ישראל למדינות מפותחות אחרות, מגלים נתון מדהים: יחס חוב המשכנתאות לגודל הכלכלה (תוצר מקומי גולמי - תמ"ג) עומד אצלנו על כ-30% בלבד.
מה זה אומר בתכל'ס?
שיחסית למדינות כמו שוויץ, קנדה או אוסטרליה, שם היחס הזה חוצה את רף ה-60% ואף מגיע ל-100%, מצבנו נראה שמרני ויציב להפליא. הסיבה לכך נעוצה ברגולציה בנקאית מחמירה, בתרבות חיסכון חזקה, ובמגבלות על לווים (כמו דרישת הון עצמי גבוה ושיעור החזר מוגבל).
גם כשבוחנים את כלל החוב של משקי הבית בהקשר זה, אנחנו במצב טוב עם 42.3% לעומת 69.2% בארה"ב ושיעור שיא של 125% בשוויץ.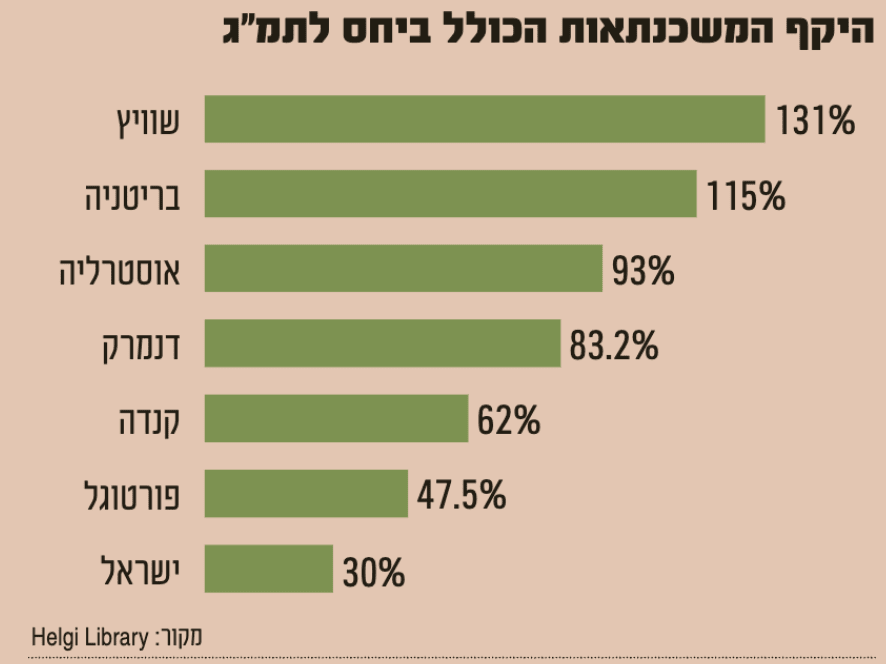
קרדיט:גלובס
המסקנה: יציבות על חשבון האזרח
אז איפה הקאץ'? איך שני הסיפורים האלה, של מספרים יפים כלפי חוץ ושל לחץ בלתי נסבל על האזרח הפשוט, חיים יחד?
התשובה מסתתרת בשני מספרים קריטיים שמפענחים את הסוד.
הראשון הוא היחס בין ההחזר החודשי הממוצע על המשכנתא לבין ההכנסה הפנויה, שעומד בישראל על נתון בלתי נתפס של 106.6%.
במילים פשוטות, המשכנתא הממוצעת "אוכלת" את כל המשכורת, ויותר, וזה מוביל לקושי יומיומי כבד.
הנתון השני הוא מדד PTI (ראשי תיבות של Price-to-Income, יחס מחיר-להכנסה), המראה כמה משכורות נדרשות לקניית דירה. גם במדד הזה ישראל נמצאת בצמרת העולמית. המספרים האלה חושפים את האמת: היציבות של המערכת ה״מהוללת״ שלנו בנויה על כך שהאזרח הבודד לוקח על עצמו נטל פיננסי עצום, כמעט בלתי אפשרי ללא תמיכה מהבית.
הפער הזה, בין היציבות המערכתית ללחץ על האזרח אינו מקרי, הוא תוצאה של מדיניות מכוונת.
מה הכוונה? הכוונה היא שהמערכת בישראל בחרה במודע להעביר את מלוא הסיכון מהבנקים ומהמערכת הפיננסית אל כתפי הציבור, אלינו, וכך הבטיחה את היציבות וכך גם היא יכולה להציג לנו נתונים יפים כמו יחס תמ״ג למשכנתא נמוך ביחס לעולם. היציבות הזו שמתוארת כמספר יפה כלפי חוץ באה על חשבוננו, האזרחים הפשוטים.
(להרחבה ראו את הפוסט על הלוואות Recourse ו Non-Recourse)
היא מגיעה בדמות ההחזרים החונקים של זוגות צעירים, במדד ה PTI, ביחס בין ההחזר החודשי הממוצע על המשכנתא לבין ההכנסה הפנויה, בשנים הנוספות שנדרשות לגיוס הון עצמי עבור רכישת דירה ובשחיקה של מעמד הביניים הגבוה.
ואכן, כיום מתקיים חשש אמיתי כי רוכשים שרכשו דירות במסגרת מבצעי מימון כגון "הלוואות בלון" או "20/80" , יתקשו לשלם אותן בשלב מאוחר זה.
השורה התחתונה שלי היא בדיוק זה, עד כמה מסוגל הצרכן הישראלי לעמוד בהחזרים חודשיים מטורפים, מחירים שעולים למרות היצע שגדל בדירות וכל זה בגלל ביקוש קשיח שיושב על מקום רגשי הרבה יותר מכל הגיון פשוט.