האם הביטוח הלאומי בדרך לקריסה כבר ב-2029?
22.6.2026

בקצרה
- המוסד לביטוח לאומי צפוי להגיע לקריסה תקציבית כבר בשנת 2029, כאשר הגירעון השוטף, שעמד על 6.4 מיליארד שקלים לאחרונה, ינסוק ל-18 מיליארד שקלים עד 2030, מה שמצביע על חוסר יכולת עתידית לממן קצבאות ללא שינויים דרמטיים במבנה ההכנסות וההוצאות.
- רפורמת הסיעוד משנת 2018, שהרחיבה משמעותית את הזכאות לקצבאות והעלתה את קצב הגידול השנתי בהוצאות מ-7.5% ל-16.4%, יצרה נטל תקציבי כבד על הביטוח הלאומי, והיא מהווה גורם מרכזי בהקדמת משבר הקופה הציבורית עקב היעדר מקורות מימון קבועים שהותאמו להרחבות אלו.
- ישראל מפגרת משמעותית בהוצאות על קצבאות זקנה בהשוואה למדינות ה-OECD, כאשר הצמדת הקצבאות למדד המחירים לצרכן במקום לשכר הממוצע הובילה לשחיקה של 25%-30% בכוח הקנייה של הקשישים, מה שמאלץ רבים מהם להמשיך לעבוד בגיל מבוגר ופוגע ביכולתם לחיות בכבוד.
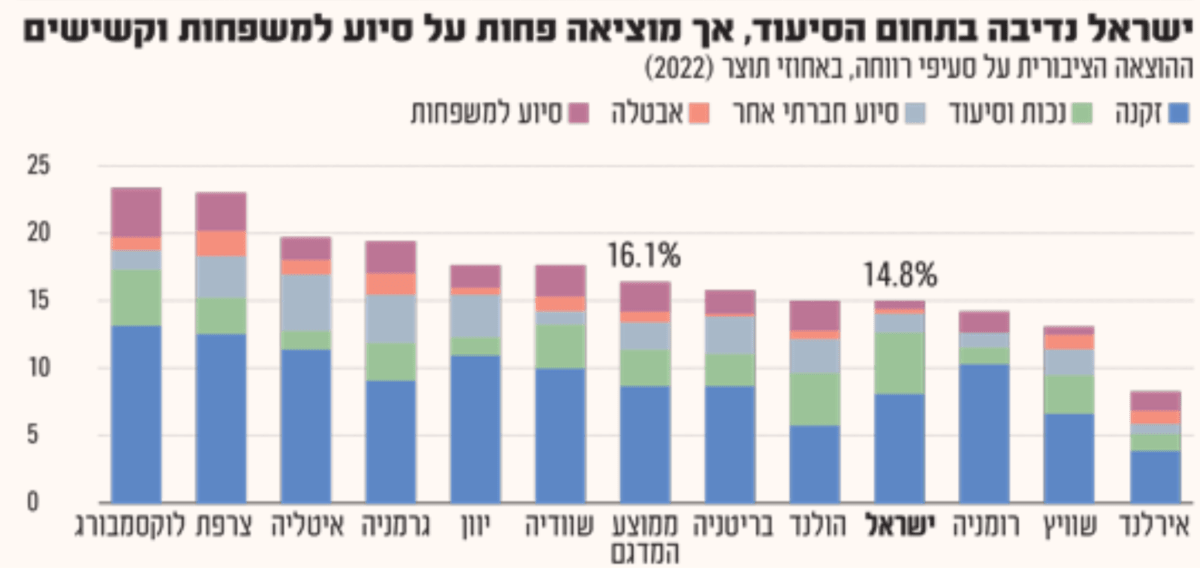
- ההוצאה הציבורית של ישראל על סעיפי רווחה עומדת על 14.8% מהתוצר, נמוך מממוצע ה-OECD העומד על 16.1%, מה שמעיד על מדיניות רווחה שאינה נדיבה באופן גורף, ודורש בחינה מחודשת של סדרי העדיפויות התקציביים כדי למנוע קריסה של מערכת הביטחון הסוציאלי.
אם בניתם על קצבת הזקנה שלכם כדי להזדקן בכבוד, או אם חשבתם שדמי הביטוח הלאומי שאתם משלמים מדי חודש מובטחים לכם ליום סגריר כדאי שתחשבו מסלול מחדש.
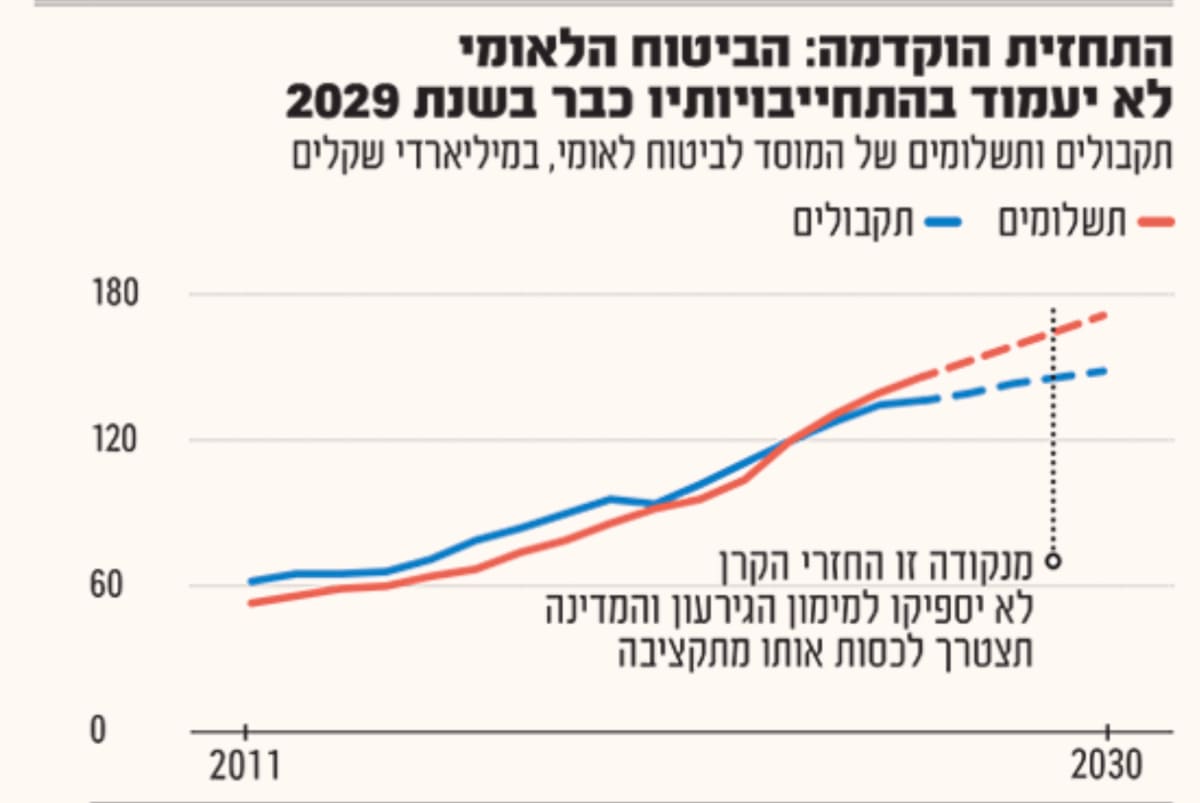
בשבועות האחרונים רעידת אדמה שקטה הרעידה את מסדרונות משרד האוצר והביטוח הלאומי, תחזית התקציב התלת-שנתית החדשה (הנומרטור) שרשמתי לכם על כך סקירה מפורטת לאחרונה, הקדימה את קריסת הקופה הציבורית לשנת 2029.
מקור: גלובס | עיבוד משרד האוצר
לא עוד אזהרות עמומות לעתיד הרחוק (שפעם דיברו על 2044 או 2036).
המשבר כאן, הוא מיידי, ובקצב הזה כולנו הולכים לשלם הרבה יותר ולקבל הרבה פחות.
איך הגענו למצב שבו מומחים מזהירים שנגיע לגיל פרישה ויגידו לנו: "אתם זכאים, אבל כסף אין"?
בואו נצלול למספרים, לרפורמות ולפרדוקס הישראלי של מערכת הרווחה.
המספרים לא משקרים: תמונת המצב הפיננסית
כדי להבין את גודל הבור, צריך להסתכל על הדרך שבה המוסד לביטוח לאומי ממומן.
בניגוד למה שרבים חושבים, הביטוח הלאומי אינו נסמך רק על מה שמנכים לנו מהתלוש.
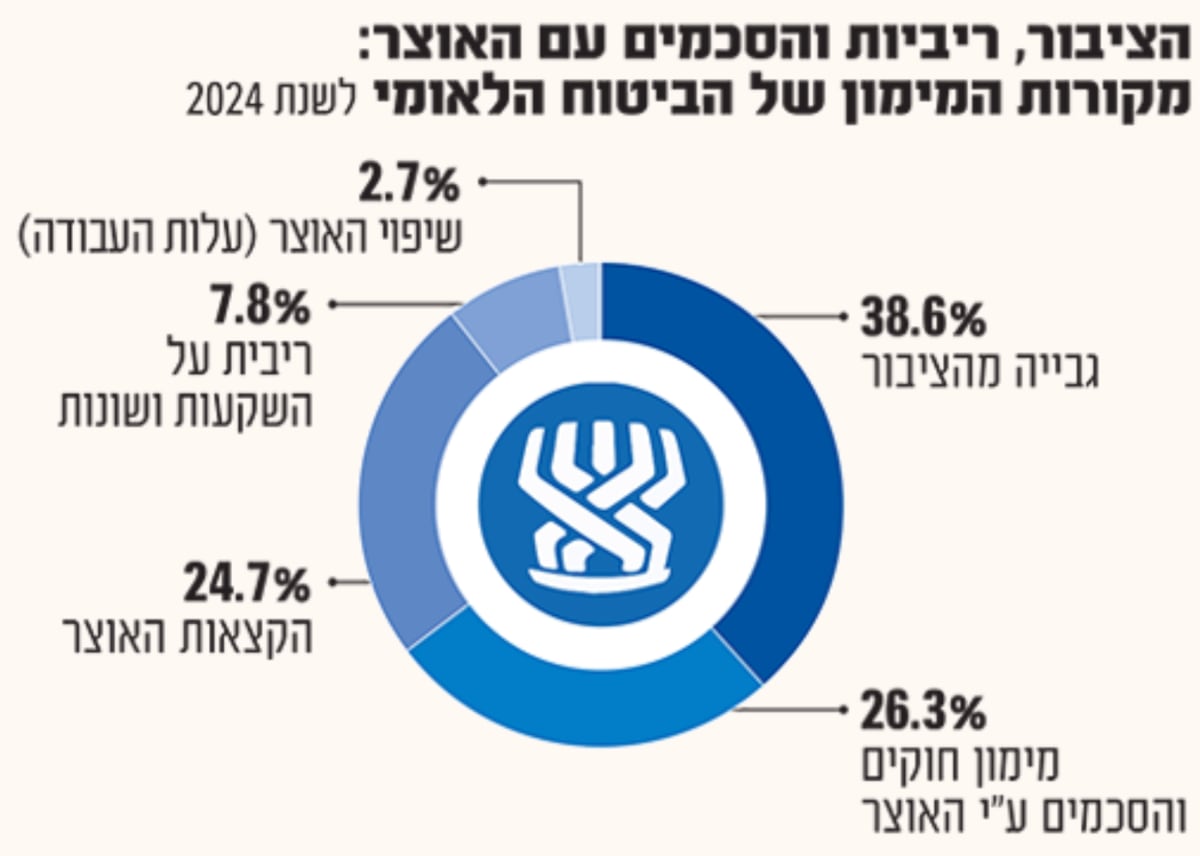
מאיפה מגיע הכסף (נתוני 2024)?
-
38.6% גבייה ישירה מהציבור (עובדים ומעסיקים).
-
24.7% הקצאות ישירות של האוצר.
-
26.3% מימון חוקים והסכמים על ידי האוצר.
-
7.8% ריבית על השקעות ועודפים.
-
2.7% שיפוי האוצר על עלויות עבודה.
במשך שנים, הביטוח הלאומי גבה יותר מששילם.
את העודפים הללו הוא הפקיד באוצר וקיבל עליהם ריבית, אלא שהחל משנת 2023 הגלגל התהפך. התשלומים לקצבאות עקפו את התקבולים. הגירעון השוטף עמד לאחרונה על כ-6.4 מיליארד שקלים, והתחזית ל-2030 מדברת על גירעון מבהיל של 18 מיליארד שקלים שינסוק ל-48 מיליארד שקלים ב-2050. הקו הדרמטי שבו תשלומי המוסד חוצים את קו ההכנסות באופן בלתי הפיך צפוי להתרחש כבר ב-2029.
מקור: גלובס | המוסד לביטוח לאומי
כשהאנושיות פוגשת את מגבלות התקציב
האצבע המאשימה המרכזית מצד משרד האוצר מופנית כלפי רפורמת הסיעוד של שנת 2018.
עד אותה שנה, קצב הגידול השנתי בהוצאות הסיעוד עמד על כ-7.5%. מאז הרפורמה, הוא זינק ל-16.4% בשנה. כיום, שליש מבני ה-65 ומעלה בישראל מוגדרים כסיעודיים, נתון שמציב אותנו במקום השני והמפוקפק בקרב מדינות ה-OECD.
מצד אחד, הרפורמה הזו עשתה חסד אנושי עצום.
מאיר שפיגלר, מנכ"ל המוסד לשעבר, מתאר מציאות קודמת מטלטלת שבה נציגים היו מחטטים בארונות של קשישים ומחפשים חיתולים משומשים כדי להוכיח זכאות.
שפיגלר העביר את הבדיקות למסלול מבוסס מסמכים רפואיים ושיחות טלפון: "אמרתי שאני לא הולך לבזות אנשים מבוגרים שכל חייהם עבדו ושילמו... אלה דורות המייסדים, עליהם רוצים לעשות קופה?".
בנוסף, קצבאות הילדים הנכים הורחבו (למשל, קצבה קבועה על הרצף האוטיסטי ללא קשר לרמת התפקוד, וקצבאות לילדים אלרגיים), מה שהקפיץ את מספר הילדים הזכאים מ-61 אלף ב-2018 ל-168 אלף לאחרונה.
אך לאנושיות הזו יש תג מחיר כלכלי כבד.
הרחבות אלו נעשו ללא התאמה של מקור תקציבי קבוע, והקופה פשוט התרוקנה מהר מהצפוי.
ישראל מול העולם: נדיבים בסיעוד, קמצנים בזקנה
האם מדינת ישראל באמת "נדיבה מדי" כפי שלעיתים מנסים לצייר באוצר?
התשובה מורכבת ומשתנה לחלוטין בהתאם לקצבה שבוחנים.
על פי נתוני ה-OECD, ההוצאה הציבורית של ישראל על סעיפי רווחה מהתוצר עומדת על 14.8% בלבד, לעומת ממוצע מדינות המדגם שעומד על 16.1% (ובמדינות כמו צרפת ולוקסמבורג היא חוצה את קו ה-20%).
מקור: גלובס | נתוני הOECD ועיבודי בנק ישראל להוצאות הממשלה הרחבה
בעוד שישראל מובילה בהוצאות על נכות וסיעוד, היא מפגרת משמעותית מאחור בסעיפים קריטיים אחרים:
-
קצבאות זקנה משומדות: מאז תחילת שנות ה-2000, הממשלה הצמידה את הקצבאות למדד המחירים לצרכן במקום לשכר הממוצע במשק.
התוצאה? שחיקה של 25%-30% בכוח הקנייה של הקשישים ב-20 השנים האחרונות. -
חופשות לידה והורות: הממוצע ב-OECD עומד על 52.5 שבועות בתשלום.
בישראל? 15 שבועות בלבד, ללא חופשת הורות מוסדרת.
הפער הזה מוביל לכך שאזרחים ותיקים בישראל לא יכולים להתקיים מהקצבה בכבוד, ורבים מהם נאלצים להמשיך לעבוד בגילאי 70+ בעבודות שמירה או ניקיון, בעוד שבמדינות כמו צרפת קצבת הזקנה מאפשרת חיים מכובדים במעמד הביניים.
פצצת הזמן הדמוגרפית ובור התעסוקה
מעבר לרפורמות, אי אפשר להתעלם מהמבנה החברתי והדמוגרפי של ישראל. תוחלת החיים עולה, ומדי שנה מצטרפים כ-52 אלף איש למעגל האזרחים הוותיקים.
מנגד, נטל הגבייה נופל על שכבה מצטמצמת והולכת של עובדים. נכון להיום, ישנן אוכלוסיות שלמות שאינן משתלבות באופן מלא בשוק התעסוקה או משתכרות שכר נמוך מאוד, ולכן מפרישות סכומים מינימליים בלבד לביטוח הלאומי (למשל, כ-350 אלף ישראלים בגיל העבודה שאינם עובדים ומשלמים דמי ביטוח מינימליים של 143 ש"ח בלבד, וכ-150 אלף אברכים וסטודנטים המשלמים 48 ש"ח בחודש). עם תחזיות דמוגרפיות המראות כי שיעור החברה החרדית יוכפל ויגיע ל-30% מהאוכלוסייה עד 2065, המודל הנוכחי פשוט אינו בר-קיימא.
איך מונעים מהספינה לטבוע?
הפתרונות על השולחן כבר שנים, אך הם דורשים אומץ פוליטי ציבורי שכמעט ולא קיים. ועדות מומחים (כמו ועדת ששינסקי) הציעו בעבר מספר צעדים דרמטיים:
-
העלאת גיל הפרישה באופן מיידי: שפיגלר מציע להעלות את גיל הפרישה לנשים ולגברים כאחד לגיל 70 (תוך יצירת פתרונות ייעודיים לבעלי מקצועות שוחקים).
-
הפרדת תקציבים (קופה סגורה): ניתוק קצבאות הזקנה והסיעוד מתקציב המדינה הכללי, והפיכתן למערכת סגורה ומאוזנת אקטוארית עם מנגנון איזון אוטומטי.
-
העלאת הריבית על עודפי המוסד: הגדלת התשואה שהמדינה משלמת לביטוח הלאומי על כספי העודפים שהופקדו אצלה, במקום הריבית הנמוכה שניתנה לאורך השנים.
הפתרון הקל
נכון לעכשיו, הפתרון הקל והנגיש ביותר לפוליטיקאים הוא העלאת דמי הביטוח הלאומי (כפי שנעשה לאחרונה למשך שנתיים) לצד שחיקה זוחלת ושקטה של הזכויות שלנו.
הנטל, כרגיל, ימשיך ליפול על האוכלוסייה העובדת, שמפרישה מסים, משרתת ומפקידה לפנסיה. אם לא יתבצע שינוי מבני עמוק ואמיץ בתוך השנים הבאות, הסטודנטים והצעירים של היום יגלו בגיל 67 שהם אמנם זכאים להכל על הנייר, אבל הקופה הציבורית ריקה לחלוטין.