הדולר צונח, הרווחים מזנקים, והצרכן הישראלי ממשיך לממן את החגיגה
14.6.2026

בקצרה
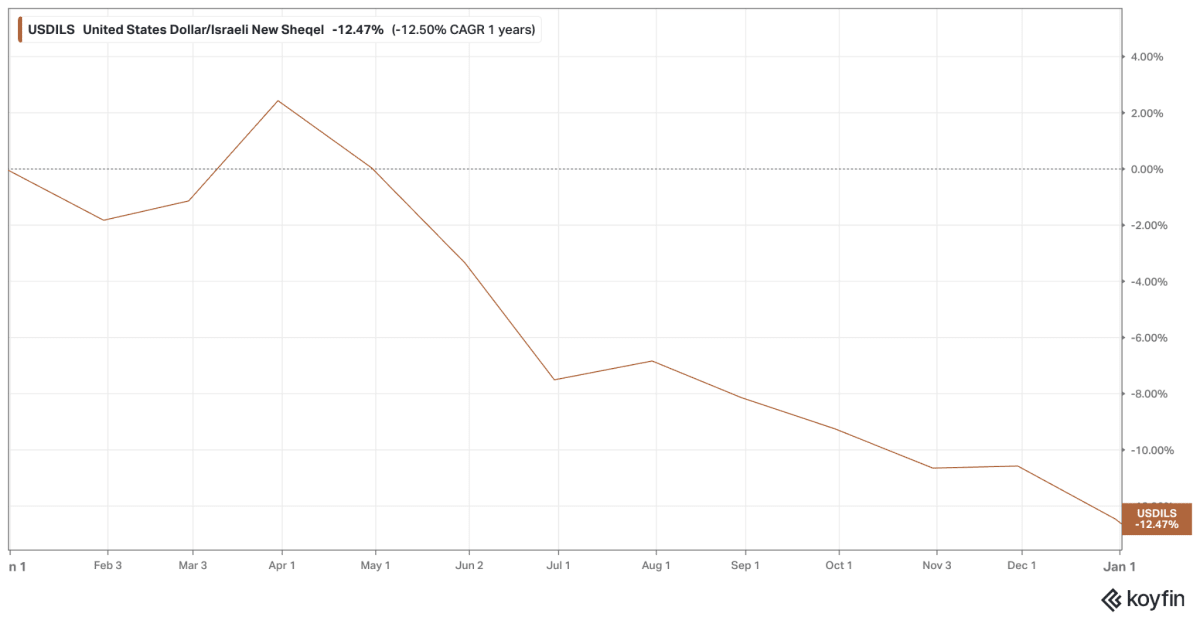
- היחלשות הדולר בכ-12% מול השקל בשנת 2025 הוזילה משמעותית את עלויות היבוא של חומרי גלם ומוצרים עבור רשתות המזון, והתבטאה בשיפור ניכר ברווחיות הגולמית ברבעון הראשון של 2026, מה שמעיד על השפעה ישירה של תנודות מטבע על שורת הרווח של קמעונאיות.
- רשתות המזון הציגו זינוק דו-ספרתי ואף תלת-ספרתי ברווח התפעולי ברבעון הראשון של 2026, כאשר ויקטורי בלטה עם עלייה של 171.3% ל-35.97 מיליון שקלים, מה שמדגיש את אפקט המינוף התפעולי שבו הוצאות קבועות יחסית מאפשרות לשיפור בעלויות המכר לזרום ישירות לרווח הנקי.
- הרווח הגולמי של רשתות המזון צמח בקצבים שונים, כאשר טיב טעם, בעלת זיקה חזקה ליבוא עצמי, רשמה את הזינוק החד ביותר של 29.2% ל-183.8 מיליון שקלים, מה שמצביע על כך שמבנה שרשרת האספקה ומידת התלות ביבוא ישיר משפיעים באופן מהותי על היכולת לנצל את ירידת הדולר לשיפור הרווחיות.
- רמי לוי, למרות צמיחה מתונה יותר של 11.15% ברווח הגולמי, שמר על מעמדו כחברה בעלת הרווח הגולמי האבסולוטי הגבוה ביותר בשוק, עם 487.3 מיליון שקלים, מה שמעיד על כוחה של חברה בעלת בסיס פעילות רחב ויציב לנצל גם שינויים מתונים יותר בשוק לטובתה.
בעוד שהצרכן הישראלי ממשיך לבחון בשבע עיניים את החשבונית בקופה, מאחורי הקלעים של ענף קמעונאות המזון התחוללה ברבעון הראשון של 2026 דרמה כלכלית שקטה אך רווחית במיוחד.
היחלשותו הרציפה של שער הדולר יצרה עבור הרשתות המקומיות רוח גבית מושלמת, הוזלה משמעותית בעלויות היבוא של חומרי גלם ומוצרים, אשר תורגמה מיד לשיפור גורף ברווח הגולמי.
אולם הנס האמיתי של הדוחות הכספיים לא נעצר שם, השילוב בין שרשרת אספקה מוזלת לניהול תפעולי מהודק הזניק את הרווח התפעולי של השחקניות המובילות בשוק באחוזים דו-ספרתיים, ובמקרה של רשתות מסוימות, אף תלת-ספרתיים.
בואו ננתח כיצד תנודת מאקרו אחת בשוק המט"ח שינתה לחלוטין את מפת הרווחיות של הקמעונאיות בישראל, מי פיצחה את שורת הרווח, ומי הציגה את הזינוק המפתיע ביותר של העונה.
השקל-דולר ב-2025
כדי להבין את עוצמת המפנה של הרבעון הראשון, צריך לחזור שנה אחת לאחור.
שנת 2025 התאפיינה במגמה חד-סטרית וברורה, צניחה חדה של כ-12% בשער הדולר מול השקל.
עבור רשתות המזון הקמעונאיות, שחלק נכבד משרשרת האספקה שלהן, החל מחומרי גלם, דרך מוצרי יבוא מוגמרים ועד לעלויות שילוח ולוגיסטיקה, מתומחר במטבע האמריקאי, מדובר היה בשינוי כללי המשחק.
בשל פער הזמנים המובנה שבין חתימת חוזי אספקה ורכישת המלאים לבין הגעתם הפיזית למדפים, הדינמיקה הזו הבשילה בדיוק בנקודת הזמן הנוכחית.
את "ההנחה" שקיבלו הרשתות על רכישת הסחורות לאורך שנת 2025, הן פוגשות כעת במלוא העוצמה בדוחות של תחילת 2026.
קרדיט: koyfin
מרווח גולמי לזינוק תפעולי: מספרים מאחורי המגמה
התרגום המעשי של ירידת הדולר לשורת הרווח הגולמי של הרשתות מציג תמונה חד-משמעית של צמיחה, אך בקצבים שונים המעידים על אופי הפעילות של כל חברה.
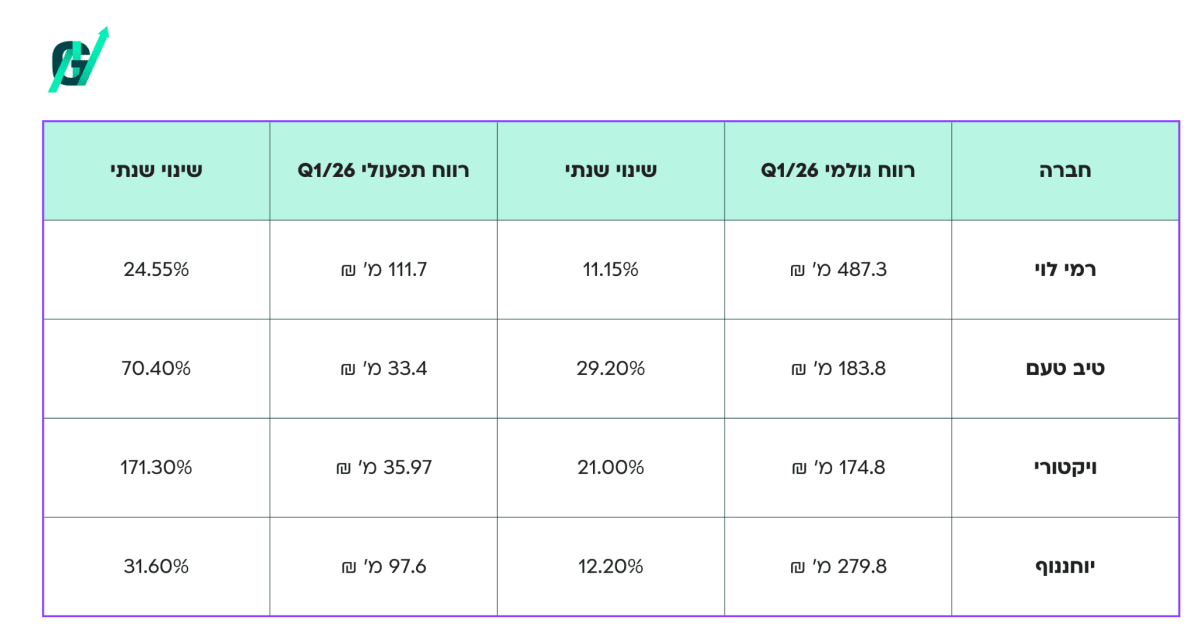
רשת טיב טעם, הנהנית מזיקה חזקה ליבוא עצמי וייחודי של מותגי פרימיום, רשמה את הזינוק החד ביותר ברווח הגולמי, עלייה של 29.2% שהביאה אותו לרמה של 183.8 מיליון שקלים.
מיד אחריה ניצבת רשת ויקטורי, שהשכילה לתרגם את המגמה לעלייה של 21% ברווח הגולמי (174.8 מיליון שקלים).
לעומתן, ענקיות הדיסקאונט יוחננוף ורמי לוי הציגו צמיחה מתונה ומרוסנת יותר של 12.2% ו-11.15% בהתאמה, כאשר רמי לוי שומר על מעמדו כמפלצת המזומנים של השוק עם רווח גולמי אבסולוטי אדיר של 487.3 מיליון שקלים.
הדרמה האמיתית של דוחות Q1/2026 מתפרצת כאשר יורדים שורה אחת למטה, אל הרווח התפעולי, שם אפקט ה"מינוף התפעולי" הכה במלוא העוצמה.
מכיוון שהוצאות ההנהלה והכלליות של הרשתות (כמו שכר דירה, ארנונה וחשמל) נותרות קבועות יחסית, כל שיפור בעלויות המכר מתורגם ישירות לרווח נקי מפעילות.
ויקטורי היא ללא ספק כוכבת הרבעון בהקשר זה, עם זינוק פנומנלי ותלת-ספרתי של 171.3% ברווח התפעולי, שהגיע ל-35.97 מיליון שקלים, עדות ליעילות חריגה.
גם טיב טעם רשמה קפיצה מטאורית של 70.4% (33.4 מיליון שקלים). מנגד, יוחננוף (+31.6%) ורמי לוי (+24.55%, שהניבו רווח תפעולי של 111.7 מיליון שקלים) מוכיחות שגם עבור חברות הפועלות על בסיס רווחיות גבוה ויציב מלכתחילה, היחלשות הדולר היוותה מאיץ צמיחה יוצא דופן.
פנומן המינוף התפעולי
הזינוק המטאורי של רשת ויקטורי בשיעור של 171.3% ברווח התפעולי מהווה מקרה בוחן קלאסי בספרי הכלכלה לתופעה המכונה מינוף תפעולי.
במודל העסקי של קמעונאות המזון, חלק נכבד מהוצאות התפעול של הרשת הוא קשיח וקבוע, החל משכר דירה ארוך טווח עבור הסניפים, דרך תשלומי ארנונה וחשמל, ועד לעלויות מטה קבועות. כאשר היחלשות הדולר חתכה בעלויות המכר (מחיר הרכש של הסחורות), הרווח הגולמי של החברה טיפס ב-21%.
אולם, מכיוון שההוצאות הקבועות של הרשת נותרו יציבות, השקל הנוסף שנכנס מהמכירות לא נדרש לממן תקורה חדשה, אלא זרם כמעט במלואו ישירות לשורה התחתונה של הפעילות.
התוצאה היא אפקט מנוף עוצמתי, שבו שיפור ממוקד בעלויות הרכש מתורגם לזינוק מעריכי וחסר פרופורציה ברווחיות התפעולית של ליבת העסק.
יבוא ישיר ומקביל מול כוחם של היבואנים הרשמיים
היחלשות הדולר לא השפיעה על כל רשתות השיווק בצורה אחידה, וההבדל הדרמטי בתוצאות נעוץ במבנה שרשרת האספקה הייחודי של כל חברה וחברה.
רשתות כמו טיב טעם, הנהנית ממערך יבוא עצמי ענף של מותגי פרימיום, או ויקטורי, שמפעילה זרוע אקטיבית של יבוא מקביל, רוכשות חלק נכבד מהסחורה שלהן ישירות בדולרים מספקים בחו"ל.
עבורן, כל ירידה בשער המטבע מתורגמת באופן מיידי לחיסכון בעלויות הרכש, מה שמסביר את הזינוק הדרמטי והמהיר ברווחיות שלהן ברבעון החולף.
לעומתן, רשתות המסתמכות בעיקר על רכש מקומי מיבואני הענק הרשמיים נותרו במידה רבה תלויות במתווכים.
מכיוון שהיבואנים הגדולים מוכרים לרשתות בשקלים, גלגול הטבת המט"ח הלאה תלוי אך ורק ברצונם הטוב, מה שלפי ניסיון העבר כמעט ולא קורה במהירות, ומותיר את שומן הרווח אצל יבואני הענק במקום אצל הרשת הקמעונאית.
האוכל מתייקר מהר יותר מהכל
למרות כל זה, המספרים אינם משקרים והם חושפים מציאות עגומה עבור הצרכן הישראלי.
ההוצאה הבסיסית ביותר של כולנו, המזון, מתייקרת בקצב מהיר בהרבה משאר המוצרים והשירותים במשק. נתוני האמת מראים כי מתחילת שנת 2024 ועד לרבעון הראשון של 2026, מחירי המזון בישראל (ללא פירות וירקות) זינקו בשיעור חד של 8.1%. כדי להבין את עומק הפער, מדובר בקצב התייקרות המהיר פי 1.5 מהאינפלציה הכללית באותה התקופה, מדד המחירים לצרכן עלה ב-5.8% "בלבד".
בעוד שסעיפי צריכה אחרים התייצבו או עלו במתינות, סל הקניות המשפחתי הפך למאיץ האינפלציה המרכזי של המשק.
הנתונים המדאיגים הללו אינם הערכות תאורטיות, אלא תוצאה של מעקב מקיף וחסר תקדים שבחן לעומק כ-40 אלף מוצרים של 19 חברות המזון והיבואניות הגדולות ביותר בישראל.
המחיר הסופי והמדויק שהצרכן משלם בפועל בקופה בסופרמרקט, לאחר שקלול מבצעים והנחות.
השילוב בין הממצאים הללו לבין הזינוק ברווחי הרשתות חושף את האמת המורכבת של השוק, בזמן שהדולר נחלש והרשתות נהנות ממינוף תפעולי חסר תקדים, הצרכן הישראלי הוא זה שממשיך לממן את החגיגה, שקל אחר שקל, בכל ביקור בסופר.
בעבר כתבתי לכם בהרחבה על הרווחיות היוצאת דופן של חברות הקמעונאות
איך הגיב שוק ההון לדוחות?
המספרים הפנומנליים של הרבעון הראשון לשנת 2026 לא נשארו רק על הנייר של רואי החשבון, הם הגיעו במהירות הבזק לרצפת המסחר, ותורגמו לגל ירוק וחגיגי בבורסה לניירות ערך בתל אביב.
הזינוקים החריגים בשורה התפעולית הציתו מחדש את תיאבון המשקיעים, שהקפיצו את מניותיהן של רשתות השיווק והובילו לזינוק חד בשווי השוק הכולל של הענף.
עבור מנהלי הרשתות ובעלי השליטה, השדרוג הדרמטי ברווחיות לא נעצר בגרפים מחמיאים, אלא תורגם מיד להודעות על חלוקת דיבידנדים שמנים במיוחד לבעלי המניות.
הדינמיקה הזו מייצרת ניגוד חריף, כמעט צורם, במציאות הישראלית של ימינו, בעוד הצרכן הממוצע עומד מול המדפים ומרגיש שהכסף שלו קונה הרבה פחות סחורה, שוק ההון המקומי חוגג את שבירת השיאים, והמשקיעים רושמים רווחי הון יוצאי דופן על חשבון אותם מחירים קשיחים שסירבו לרדת.
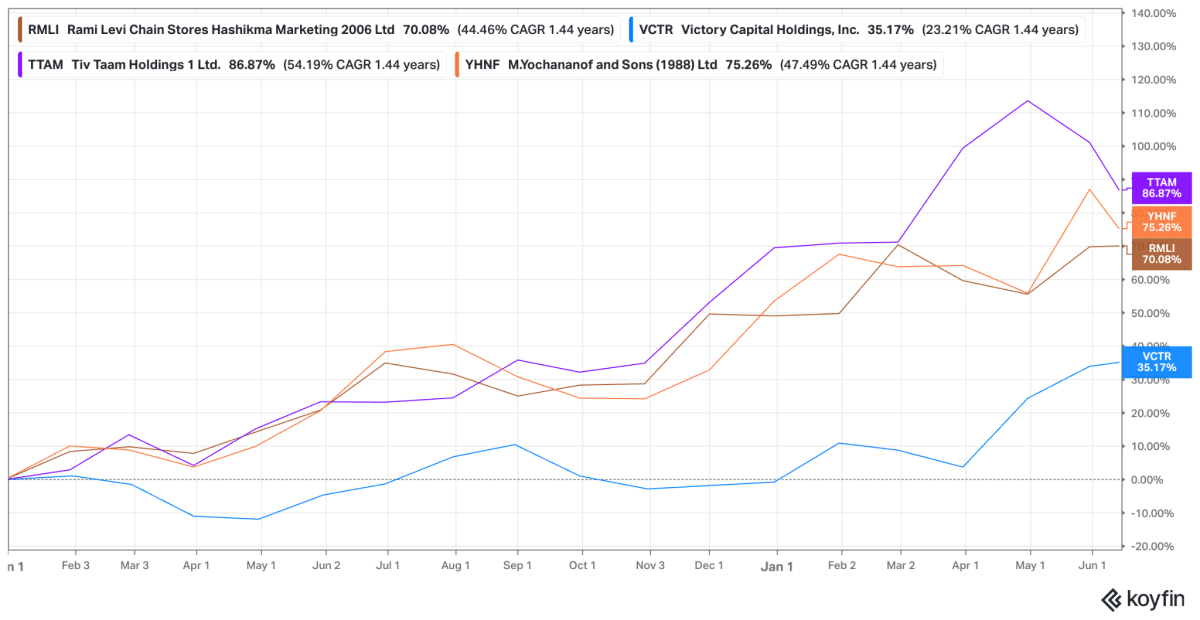
תשואת הקמעונאיות מתחילת 2025.
קרדיט: koyfin
המטבע החלש, הרווחים החזקים והצרכן שנותר מאחור
דוחות הרבעון הראשון של 2026 חושפים כיצד אירוע מאקרו-כלכלי מובהק, היחלשות הדולר הפך למחולל רווחים אדיר עבור קמעונאיות המזון בישראל, אך בו-זמנית הציב מראה נוקבת מול מבנה השוק המקומי. השילוב בין ירידה בעלויות הרכש לבין מנגנון המינוף התפעולי איפשר לרשתות השיווק להציג שורת רווח תפעולי מנקרת עיניים, בזמן שיוקר המחיה ממשיך להכביד על משקי הבית.
המקרים המובהקים של ויקטורי וטיב טעם מוכיחים כי גמישות בשרשרת האספקה ויבוא ישיר הם כלים עוצמתיים להשאת רווחים, אך העובדה שמחירי המזון המשיכו לטפס בקצב גבוה מהאינפלציה מראה כי התחרות בשוק עדיין אינה חזקה מספיק כדי לגלגל את ההנחות הללו אל עבר העגלה של הצרכן.
במבט קדימה אל המשך שנת 2026, השאלה הגדולה היא האם מדובר בחגיגה רבעונית זמנית או בשינוי פרדיגמה קבוע במרווחי הרווחיות של הענף.
אם שער הדולר יתקן ויעלה חזרה, הרשתות ייבחנו ביכולתן לשמור על היעילות התפעולית שהציגו, או שמא הן ימהרו לגלגל את התייקרות המטבע אל המדפים במהירות, בניגוד מוחלט לאופן שבו ספגו את ירידתו.
עד שזה יקרה, הפער שבין הגרפים הירוקים והדיבידנדים השמנים בבורסה לבין החשבונית המאמירה בסופרמרקט נותר התזכורת הכואבת ביותר לכך שבשוק המזון הישראלי, הכללים פועלים לרוב לטובת צד אחד בלבד, והצרכן הוא תמיד זה שסוגר את החשבון.