סיכום דו״ח Q2 2026 רפק תקשורת ותשתיות
31.8.2026

בקצרה
- הכנסות רפק תקשורת ותשתיות צמחו בכ-25.5% לכ-234.9 מיליון שקל ברבעון השני של 2026, אך הרווח הגולמי עלה רק בכ-12.8% לכ-34.4 מיליון שקל, מה שגרם לשחיקה בשיעור הרווחיות מ-16.3% ל-14.6% ומצביע על חוסר יעילות בתרגום הגידול במחזור לרווחיות.
- החברה רשמה הפסד נקי שהעמיק לכ-60.6 מיליון שקל ברבעון, לעומת הפסד של כ-3.8 מיליון שקל בתקופה המקבילה, בעיקר בשל הוצאות מימון כבדות שהסתכמו בכ-45.7 מיליון שקל, מה שמדגיש את הסיכון התנודתי מסעיפי המימון ואת השפעתם השלילית על השורה התחתונה.
- פעילות אלמור, המהווה מנוע צמיחה מרכזי, הציגה עלייה של 11.7% בהכנסות לכ-224.7 מיליון שקל, אך הרווח התפעולי שלה ירד בכ-43% לכ-6.1 מיליון שקל, עקב עלייה במשקל פעילות האגירה בעלת רווחיות נמוכה יותר, מה שמעלה חשש לגבי איכות הרווח העתידי של הקבוצה.
- לאחר הרבעון, רפק אנרג'י השלימה הנפקה מוצלחת וגייסה כ-420 מיליון שקל לפי שווי של כ-1.74 מיליארד שקל, מה שמחזק את יכולתה לממן פרויקטים עתידיים ומפחית את תלותה ברפק, אך אינו פותר את בעיות הרווחיות והבקרה הפנימית של חברת האם.
נקודות מפתח
• הכנסות: הסתכמו בכ234.9 מיליון שקל, צמיחה של כ25.5% לעומת כ187.2 מיליון שקל ברבעון המקביל
• רווח גולמי: עלה בכ12.8% לכ34.4 מיליון שקל, אך שיעורו נשחק מכ16.3% לכ14.6%, כך שהרווחיות לא צמחה בקצב של ההכנסות
• רווח תפעולי: התאפס ברבעון, לעומת רווח של כ1.6 מיליון שקל בתקופה המקבילה
• הפסד נקי: העמיק לכ60.6 מיליון שקל, לעומת הפסד של כ3.8 מיליון שקל ברבעון המקביל, בעיקר בשל הוצאות מימון כבדות
• אלמור: ההכנסות עלו בכ11.7% לכ224.7 מיליון שקל, אך הרווח התפעולי ירד בכ43% לכ6.1 מיליון שקל
• אירועים מהותיים: לאחר הרבעון הושלמה הנפקת רפק אנרג׳י, שגייסה כ420 מיליון שקל, ורפק נותרה עם החזקה של 75.23%
רפק תקשורת ותשתיות היא חברת החזקות הפועלת באמצעות חברות מוחזקות בארבעה תחומים מרכזיים: ייצור חשמל, הקמת פרויקטי חשמל, סחר בציוד ופעילות ייצוג וייעוץ.
הנכסים המרכזיים כוללים את רפק אנרג׳י, קבוצת אלמור והחזקה בתחנת הכוח אלון תבור באמצעות MRC.
הרבעון הציג צמיחה בהיקף הפעילות והתקדמות בפרויקטים גדולים, אך גם שחיקה ברווחיות, הפסד מימון חריג וחולשה מהותית בבקרה הפנימית.
התרחיש השורי
מנוע הצמיחה המרכזי הוא צבר הפרויקטים הגדול של אלמור כאשר מאז פרסום הדוח השנתי נוספו לאלמור הזמנות מחייבות בהיקף של כ1.35 מיליארד שקל, לפני הפחתת עבודות שבוצעו ונגרעו מהצבר.
במקביל, אלמור החלה בביצוע שני פרויקטים גדולים בנגב, שכל אחד מהם מגלם הכנסות מוערכות של כ513 מיליון שקל. הפרויקטים נמצאים עדיין בשלבי ביצוע מוקדמים, ולכן חלק משמעותי מההכנסות הפוטנציאליות טרם הוכר.
מנוע חיובי נוסף הוא ההתפתחות ברפק אנרג׳י. לאחר הרבעון גייסה החברה הבת כ420 מיליון שקל בהנפקה לציבור, שהשלימה לפי שווי של כ1.74 מיליארד שקל.
הגיוס מחזק את יכולתה לממן את צבר הפרויקטים ומצמצם את התלות בהזרמות הון מרפק. נוסף על כך, רפק אנרג׳י פרעה לאחר ההנפקה כ50 מיליון שקל מהלוואת הבעלים, כך שיתרת הקרן ירדה לכ100 מיליון שקל.
התרחיש הדובי
הסיכון הראשון הוא השחיקה ברווחיות של אלמור, הפעילות שמייצרת את מרבית הכנסות הקבוצה.
הכנסות אלמור ברבעון עלו לכ224.7 מיליון שקל, אך הרווח התפעולי ירד לכ6.1 מיליון שקל כאשר השחיקה נבעה מעלייה במשקל פעילות האגירה, המתאפיינת ברווחיות נמוכה יותר, ומעלויות נוספות בפרויקטים סולאריים שהתעכבו. אם הצמיחה תמשיך להגיע מפרויקטים בעלי רווחיות נמוכה, העלייה במחזור לא תתורגם בהכרח לצמיחה ברווח.
הסיכון השני הוא איכות הדיווח והחשיפה להוצאות מימון תנודתיות. החברה הציגה מחדש את דוחות 2025 בעקבות טעות בחישוב מסים נדחים, ונכון ליום 30 ביוני 2026 קבעה כי הבקרה הפנימית עדיין אינה אפקטיבית. במקביל, הוצאות המימון נטו ברבעון הגיעו לכ45.7 מיליון שקל, בעיקר בשל הגדלת התמורה המותנית בעסקת סינרג׳י, השפעות מטבע ונגזרים.
מדובר בסיכון מהותי משום שגם פעילות תפעולית יציבה עלולה להסתיים בהפסד חד כאשר סעיפי המימון משתנים בעשרות מיליוני שקלים.
מסקנה
תזת ההשקעה קיבלה חיזוק מהצבר הגדול, מהתקדמות הפרויקטים ומהנפקת רפק אנרג׳י, אך נחלשה ברמת איכות הרווח והדיווח הכספי.
רפק צריכה להוכיח שהגידול בהכנסות מתורגם לשיפור ברווחיות, שהוצאות המימון מתייצבות ושהחולשה בבקרה הפנימית תוקנה בפועל. עד אז, שווי הנכסים והצבר נראים משמעותיים, אך הדרך להפיכתם לרווח נקי עקבי עדיין אינה מלאה.
הצמיחה במחזור לא הגיעה לשורה התחתונה
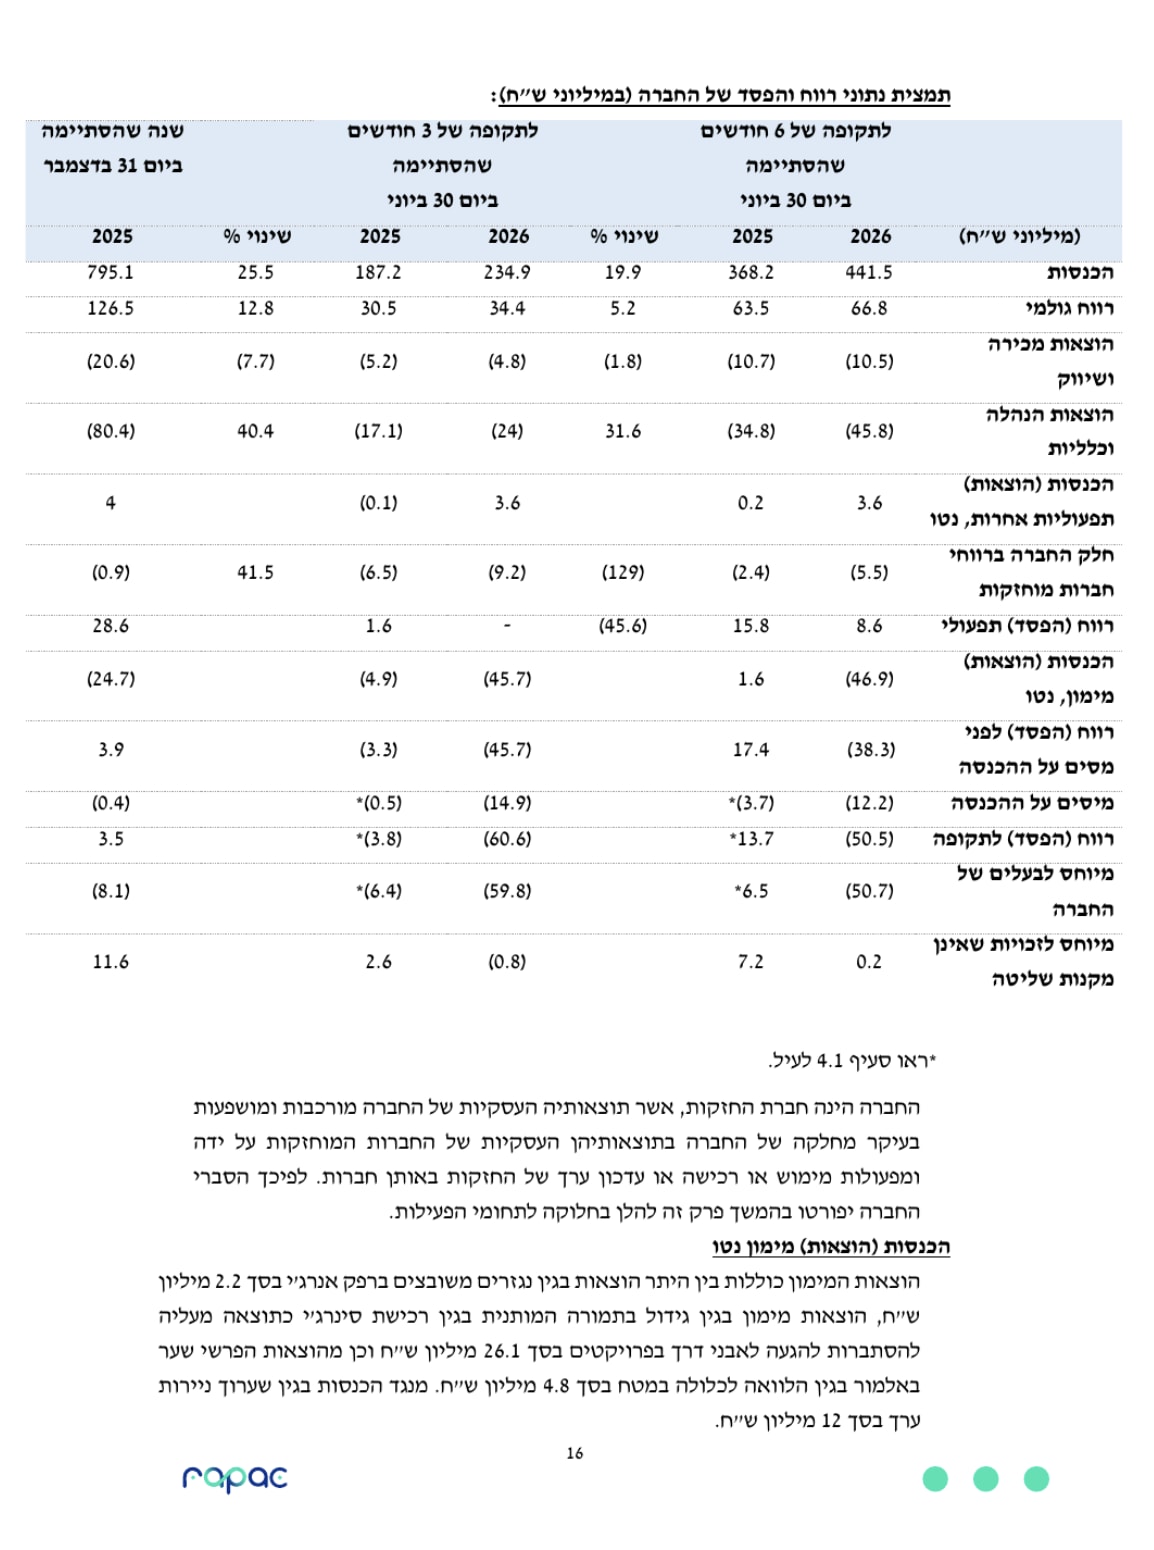
במחצית הראשונה הסתכמו ההכנסות בכ441.5 מיליון שקל, עלייה של כ19.9% לעומת התקופה המקבילה. הרווח הגולמי עלה בכ5.2% בלבד לכ66.8 מיליון שקל, בעוד שהוצאות ההנהלה והכלליות עלו בכ31.6% לכ45.8 מיליון שקל.
כתוצאה מכך, הרווח התפעולי ירד מכ15.8 מיליון שקל לכ8.6 מיליון שקל. לאחר הוצאות מימון של כ46.9 מיליון שקל נרשם הפסד נקי של כ50.5 מיליון שקל במחצית, לעומת רווח של כ13.7 מיליון שקל בתקופה המקבילה שהוצגה מחדש.
 מקור: הדוח הכספי של רפק תקשורת ותשתיות
הטבלה ממחישה את הפער בין העלייה בהכנסות לבין הירידה ברווח התפעולי והמעבר להפסד משמעותי. הבעיה המרכזית לא הייתה המחזור, אלא שחיקת הרווחיות ועלויות המימון.
אלמור צומחת אבל התמהיל מכביד
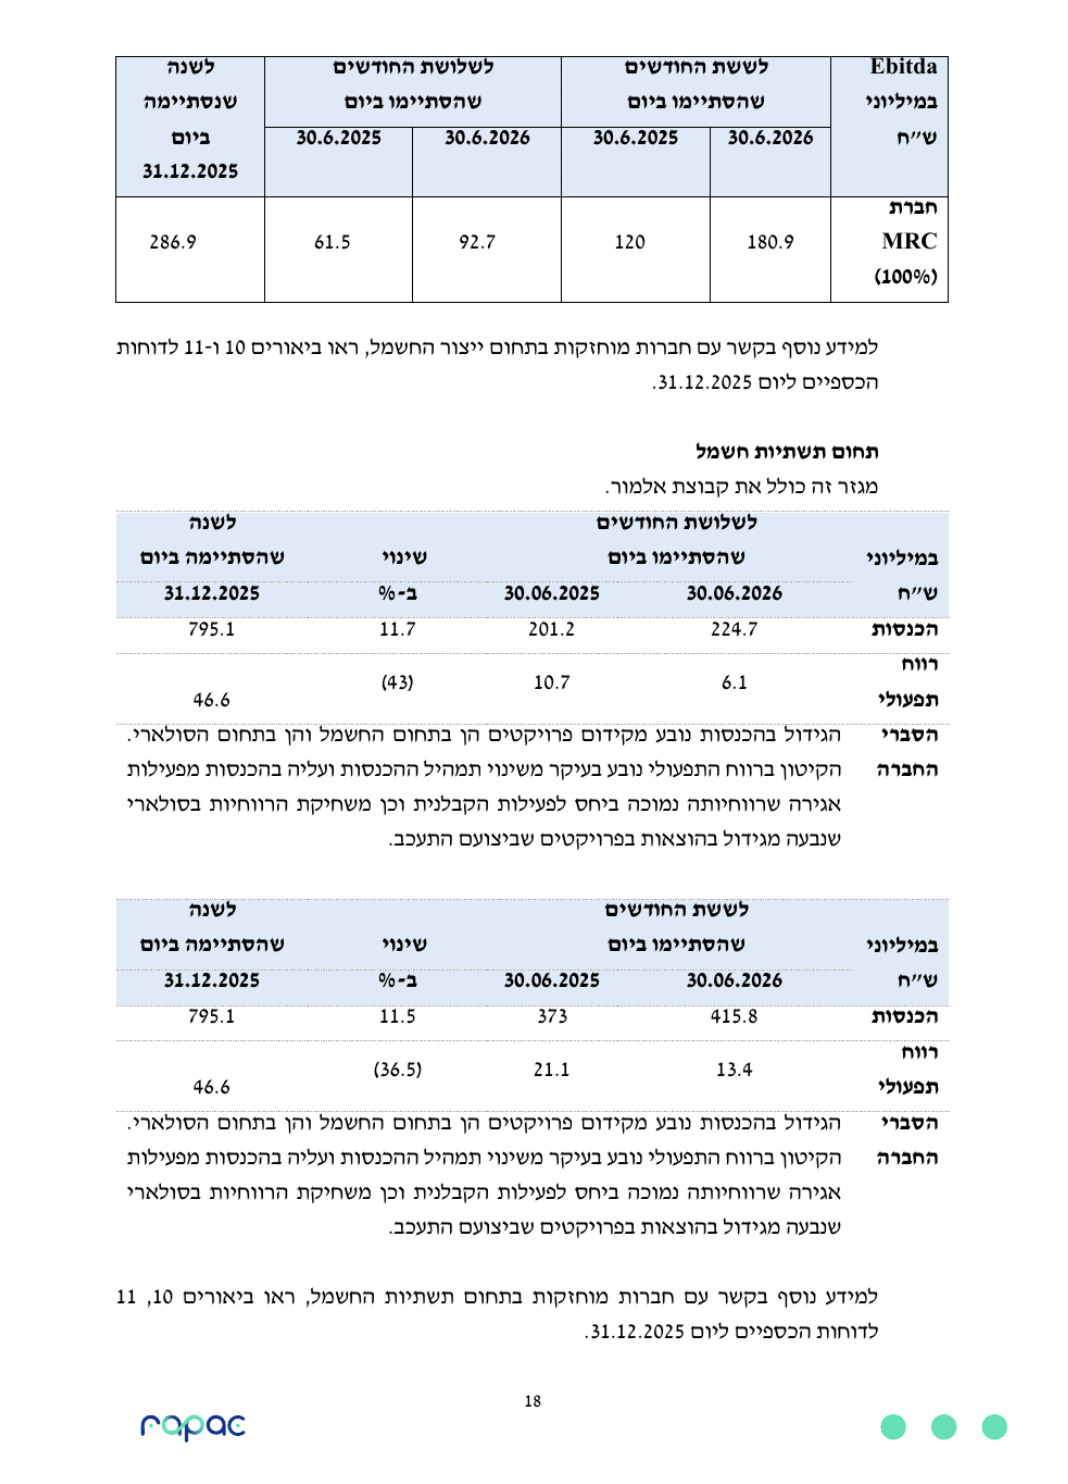
תחום תשתיות החשמל, הכולל את קבוצת אלמור, ייצר במחצית הכנסות של כ415.8 מיליון שקל, עלייה של כ11.5%. עם זאת, הרווח התפעולי ירד בכ36.5% לכ13.4 מיליון שקל.
ברבעון השני הגיעו הכנסות התחום לכ224.7 מיליון שקל, אך הרווח התפעולי ירד מכ10.7 מיליון שקל לכ6.1 מיליון שקל.
שיעור הרווח התפעולי נשחק מכ5.3% לכ2.7%. השיפור העתידי תלוי בתמהיל הפרויקטים, ביכולת למנוע חריגות נוספות ובהתייצבות הרווחיות בפרויקטים הסולאריים.
 מקור: הדוח הכספי של רפק תקשורת ותשתיות
הטבלה מציגה את הצמיחה בהכנסות אלמור לצד הירידה ברווח התפעולי. היא גם מראה כי פעילות ייצור החשמל עדיין מציגה הפסד תפעולי ברמת רפק, אף שהכנסותיה צמחו.
תחום ייצור החשמל עדיין אינו רווחי תפעולית
הכנסות תחום ייצור החשמל במחצית עלו מכ3.3 מיליון שקל לכ10.5 מיליון שקל, בעיקר בעקבות חיבור פרויקט קליה.
למרות העלייה, התחום רשם הפסד תפעולי של כ8.3 מיליון שקל, לעומת הפסד של כ0.3 מיליון שקל בתקופה המקבילה.
ההפסד נבע מהוצאות שלא הוונו ברפק אנרג׳י, בונוסים ותשלומים מבוססי מניות. במקביל, הEBITDA של תחנת הכוח MRC, הרווח לפני ריבית, מסים, פחת והפחתות, עלה במחצית מכ120 מיליון שקל לכ180.9 מיליון שקל ברמת 100% מהפעילות. הפער מדגיש כי קיימים נכסים תפעוליים חזקים, אך הם אינם מתורגמים באופן ישיר לרווח הנקי המאוחד של רפק.
התזרים והמאזן נשענים על מימון
התזרים מפעילות שוטפת היה שלילי בכ17.5 מיליון שקל במחצית, לעומת תזרים חיובי של כ35.1 מיליון שקל בתקופה המקבילה, החברה הסבירה זאת בהפסד התקופתי ובגידול בהון החוזר של אלמור, לרבות עלייה ביתרות לקוחות, הכנסות לקבל ומקדמות לספקים.
פעילות ההשקעה צרכה כ113.3 מיליון שקל, בעיקר בשל השקעה ברכוש קבוע ותשלום תמורה מותנית. מנגד, פעילות המימון ייצרה כ186.4 מיליון שקל, בעיקר באמצעות הלוואות בנקאיות למימון פרויקטים ברפק אנרג׳י. יתרת המזומנים בסוף המחצית עמדה על כ237.1 מיליון שקל, אך ההתחייבויות שאינן שוטפות עלו לכ552.5 מיליון שקל.
הצגה מחדש ובקרה פנימית לא אפקטיבית
ביוני 2026 פרסמה רפק מחדש את דוחות 2025 בעקבות טעות בחישוב יתרת המסים הנדחים והכנסות המס. גם נתוני ההשוואה בדוח הנוכחי תוקנו בהתאם.
נכון לסוף הרבעון השני, החברה עדיין הגדירה את הבקרה הפנימית כלא אפקטיבית, מאחר שלא הספיקה להשלים ולבדוק את כל התיקונים הנדרשים.
הדירקטוריון מעריך כי לאחר יישום הפעולות הנדרשות הבקרה תחזור להיות אפקטיבית, אך בשלב זה מדובר בהערכת החברה ולא בתוצאה שכבר הושגה.
שאלות מפתח
- מתי צפויה החברה להשלים את תיקון החולשה בבקרה הפנימית ולקבל אישור שהבקרה חזרה להיות אפקטיבית?
- איזה שיעור רווח תפעולי צפויה אלמור להשיג בפרויקטים החדשים בנגב ובפעילות האגירה?
- מהי החשיפה העתידית של רפק להגדלת התמורה המותנית בעסקת סינרג׳י ולתנודות נוספות בנגזרים ובמטבעות?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר שיעור הרווח התפעולי של אלמור. התאוששות מעל הרמה של 2.7% ברבעון תראה שהשחיקה הייתה זמנית, בעוד שהמשך ירידה יצביע על בעיית תמחור או ביצוע. שנית, חשוב לבחון את התזרים מפעילות שוטפת. חזרה לתזרים חיובי תעיד על שיפור בגבייה ובהון החוזר, בעוד שהמשך תזרים שלילי יגדיל את התלות במימון. בנוסף, יש לבדוק אם החברה השלימה את תיקון הבקרה הפנימית ואם הוצאות המימון חזרו לרמה יציבה יותר.
סיכום
רפק הציגה רבעון של צמיחה בפעילות לצד הידרדרות בשורה התחתונה. ההכנסות עלו בכ25.5%, אך הרווח הגולמי צמח בקצב מתון יותר, הרווח התפעולי התאפס והפסד המימון דחף את החברה להפסד נקי של כ60.6 מיליון שקל.
התמונה קדימה מורכבת יותר. הצבר הגדול של אלמור, ההתקדמות בפרויקטים בנגב והנפקת רפק אנרג׳י עשויים לתמוך בצמיחה ובהצפת ערך. מנגד, המשקיעים יצטרכו לראות שיפור ברווחיות, בתזרים ובבקרה הפנימית לפני שניתן יהיה לקבוע שהצמיחה הפכה לאיכותית.