סיכום דו״ח Q2 2026 אקסל סולושנס גרופ
31.8.2026

בקצרה
- אקסל סולושנס גרופ הציגה צמיחה מרשימה בהכנסות של כ-22% לכ-105.7 מיליון שקל ברבעון השני, ובנטרול השפעת הדולר, הצמיחה מוערכת בכ-36%, מה שמצביע על התרחבות משמעותית בפעילות העסקית ויכולת החברה להגדיל את היקף המכירות גם בתנאי שוק משתנים.
- שיעור הרווח הגולמי של החברה זינק ל-32.4% לעומת 21.6% ברבעון המקביל, בעיקר בזכות איחוד חברות בעלות רווחיות גבוהה ושינוי בתמהיל המכירות, מה שמשקף שיפור מהותי באיכות הרווח ומעיד על פוטנציאל לרווחיות גבוהה יותר בעתיד אם תמהיל המכירות החדש יישמר.
- למרות השיפור בהכנסות וברווחיות הגולמית, אקסל סולושנס גרופ עברה להפסד נקי של כ-3.9 מיליון שקל ברבעון, לעומת הפסד של כ-1.5 מיליון שקל בתקופה המקבילה, בעיקר בשל הוצאות מימון והפחתות גבוהות הקשורות לרכישות, מה שמדגיש את האתגרים בניהול העלויות הנלוות לאסטרטגיית ההתרחבות.
- משבר הזיכרונות דחה הכנסות של לפחות 13 מיליון שקל מנתבי סיבים, כאשר החברה צופה שהאספקות יתחדשו בספטמבר 2026, מה שמרמז כי חלק מהחולשה הנוכחית בתוצאות עשויה להיות זמנית ולהתאזן ברבעונים הבאים עם חידוש האספקות והזרמת ההכנסות הדחויות.
נקודות מפתח
• הכנסות: הסתכמו בכ105.7 מיליון שקל, צמיחה של כ22% לעומת הרבעון המקביל. בנטרול השפעת הדולר, החברה מעריכה צמיחה של כ36%
• שיעור הרווח הגולמי: זינק ל32.4%, לעומת 21.6% ברבעון המקביל, בעיקר בעקבות איחוד חברות בעלות רווחיות גבוהה יותר ושינוי בתמהיל המכירות
• EBITDA מתואם: הרווח התפעולי לפני ריבית, מסים, פחת והפחתות, בנטרול תגמול מבוסס מניות והוצאות עסקה, עלה לכ9.2 מיליון שקל לעומת כ4.7 מיליון שקל
• רווח נקי: החברה עברה להפסד של כ3.9 מיליון שקל, לעומת הפסד של כ1.5 מיליון שקל ברבעון המקביל, בעיקר בשל הוצאות מימון והפחתות הקשורות לרכישות
• דחיית אספקות: משבר הזיכרונות דחה הכנסות של לפחות 13 מיליון שקל מנתבי סיבים. החברה צופה שהאספקות יתחדשו בספטמבר 2026
• תזרים במחצית: התזרים מפעילות שוטפת הגיע לכ34.6 מיליון שקל, לעומת כ7.7 מיליון שקל בתקופה המקבילה
אקסל סולושנס גרופ עוסקת באספקת ציוד תקשורת, תוכנה, שירותי סייבר, תשתיות ענן ומערכות לניהול פעילות העובדים בארגונים.
תוצאות הרבעון השני משקפות את אסטרטגיית הרכישות של הקבוצה, לאחר צירופן של סינאל, סטארלייט ונקסטוייב, אך הן גם מדגישות את המחיר החשבונאי והמימוני של ההתרחבות.
ההכנסות והרווחיות הגולמית השתפרו משמעותית, בעוד שבשורת הרווח הנקי החברה עדיין נמצאת בהפסד.
התרחיש השורי
מנוע הצמיחה המרכזי הוא הרחבת הפעילות באמצעות רכישות. ההכנסות ברבעון עלו בכ22%, אף שהירידה בשער הדולר גרעה לפי הערכת החברה כ12 מיליון שקל מהמחזור.
בנטרול ההשפעה הזאת, הצמיחה המוערכת הגיעה לכ36%. נוסף על כך, אספקות נתבים בהיקף של לפחות 13 מיליון שקל נדחו בעקבות התאמת המוצרים לזיכרונות חלופיים ואם האספקות אכן יחודשו בספטמבר, חלק מהחולשה ברבעון עשוי להתברר כדחיית עיתוי ולא כאובדן ביקוש.
מנוע חיובי נוסף הוא השיפור באיכות הרווח הגולמי. שיעור הרווח הגולמי עלה מ21.6% ל32.4%, והרווח הגולמי עצמו צמח מכ18.7 מיליון שקל לכ34.3 מיליון שקל.
העלייה נבעה בעיקר מאיחוד פעילויות בעלות רווחיות גבוהה יותר ומשינוי בתמהיל המכירות כאשר המשך השיפור תלוי ביכולת החברה לשמר את התמהיל החדש ולתרגם את הרווח הגולמי להתרחבות ברווח התפעולי ובתזרים.
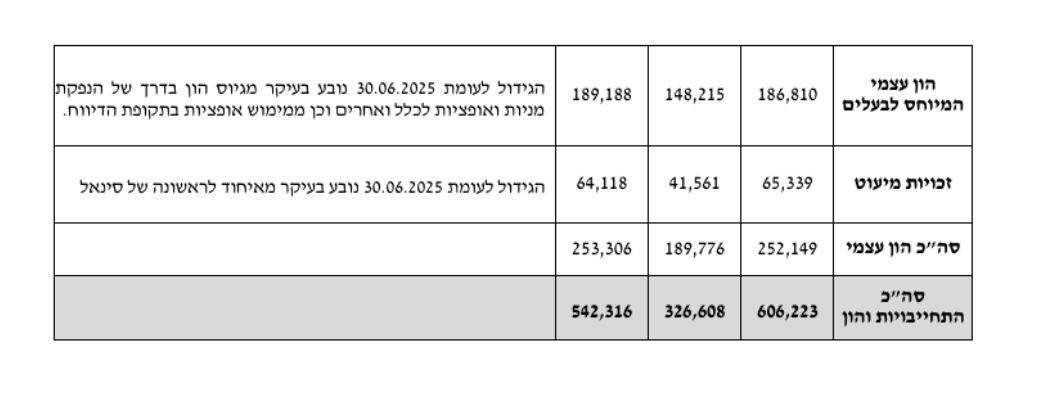 מקור: הדוח הכספי של אקסל סולושנס גרופ
הטבלה מציגה את הצמיחה בהכנסות ואת הזינוק בשיעור הרווח הגולמי, לצד הרווח התפעולי הכמעט אפסי והמעבר להפסד נקי.
התרחיש הדובי
הסיכון הראשון הוא שאיכות הצמיחה עדיין אינה ברורה. חלק מהגידול נבע מאיחוד חברות שנרכשו ולא בהכרח מהתרחבות אורגנית של הפעילויות הקיימות.
שיעור ההכנסות החוזרות ירד מ40.3% ל36.9% ברבעון, אף שסכומן עלה מכ34.8 מיליון שקל לכ39.1 מיליון שקל.
המשמעות היא שההכנסות צמחו מהר יותר בפעילויות שאינן חוזרות, ולכן הנראות העתידית לא השתפרה באותו קצב כמו המחזור.
הסיכון השני הוא הפער בין השיפור ברווח הגולמי לבין השורה התחתונה.
הרווח התפעולי ברבעון הסתכם בכ33 אלף שקל בלבד וההפסד הנקי העמיק לכ3.9 מיליון שקל. הוצאות המימון הגיעו לכ4.3 מיליון שקל ברבעון ולכ9.8 מיליון שקל במחצית, בין היתר בשל השפעות מטבע, הלוואות, אג״ח ושערוך תמורות מותנות. אם הוצאות התפעול והמימון ימשיכו לגדול, גם צמיחה חזקה בהכנסות לא תספיק ליצירת רווח נקי יציב.
מסקנה
הרבעון חיזק את ההוכחה שאקסל מסוגלת להרחיב את המחזור ולשפר את הרווחיות הגולמית באמצעות רכישות ושינוי בתמהיל הפעילות ומנגד, החברה עדיין צריכה להראות שההתרחבות מתורגמת לרווח תפעולי ולרווח נקי ולא נבלעת בהוצאות מימון, הפחתות ועלויות מטה. המשתנה המרכזי להמשך הוא היכולת לייצר צמיחה אורגנית ורווחית לאחר השלמת תהליך האינטגרציה.
הצמיחה מגיעה עם שינוי מהותי בתמהיל
הכנסות המחצית הסתכמו בכ221 מיליון שקל, עלייה של כ17% כאשר הרווח הגולמי עלה בכ70% לכ70.5 מיליון שקל ושיעורו השתפר מ21.9% ל31.9%.
הנתונים מראים שהחברות שנרכשו אינן מוסיפות רק הכנסות, אלא משנות את פרופיל הרווחיות של הקבוצה. עם זאת, המשקיע צריך לבדוק כמה מהשיפור יישאר לאחר שהוצאות האינטגרציה והפעילות יתייצבו.
תחומי הליבה מציגים רווחיות, הפעילות החדשה עדיין מכבידה
במחצית הראשונה ייצר תחום ציוד התקשורת, אבטחת המידע והתוכנה הכנסות של כ126.8 מיליון שקל ורווח תפעולי של כ7.3 מיליון שקל. תחום שירותי הסייבר הציג הכנסות של כ62.9 מיליון שקל ורווח תפעולי של כ5.2 מיליון שקל.
מנגד, תחום ניהול פעילות העובד, הכולל את סינאל, הציג הכנסות של כ33.2 מיליון שקל אך הפסד תפעולי של כ3.6 מיליון שקל. ברבעון השני לבדו הסתכם ההפסד התפעולי בתחום בכ1.8 מיליון שקל.
לכן, אחת השאלות המרכזיות היא האם אקסל תצליח לשפר את ביצועי הפעילות שנרכשה ולהפוך אותה מתוספת למחזור למנוע רווח.
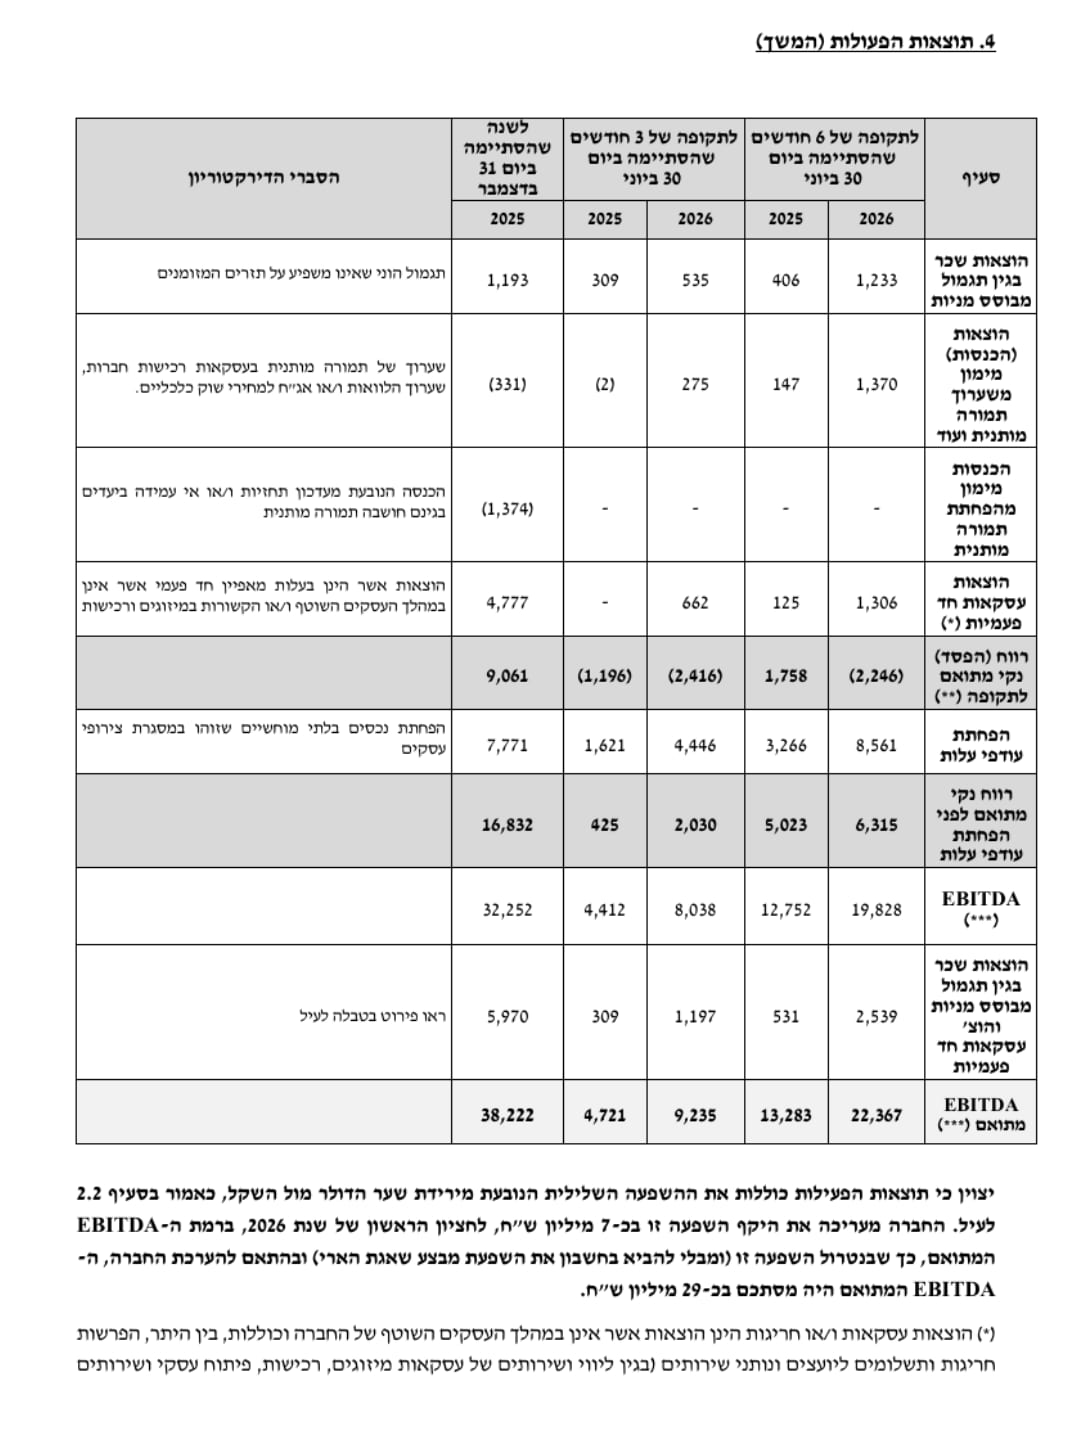 מקור: הדוח הכספי של אקסל סולושנס גרופ
הטבלה מציגה את הרווחיות החיובית בתחומי התקשורת והסייבר, מול ההפסד התפעולי בתחום ניהול פעילות העובד.
הפער בין הרווח החשבונאי לרווח המתואם
אקסל הציגה ברבעון הפסד נקי של כ3.9 מיליון שקל, אך רווח נקי מתואם לפני הפחתת עודפי עלות של כ2 מיליון שקל.
הפער נובע בעיקר מהפחתת נכסים בלתי מוחשיים שנרשמו בעקבות רכישת חברות, תגמול מבוסס מניות והוצאות חד פעמיות הקשורות לעסקאות.
הנתון המתואם מספק תמונה נקייה יותר של הפעילות השוטפת, אך אינו מבטל את המשמעות הכלכלית של הרכישות.
החברה שילמה עבור הפעילויות, מימנה חלק מהעסקאות באמצעות חוב ונושאת כעת בהוצאות מימון ובהפחתות. לכן, חשוב לבחון במקביל את הרווח החשבונאי, הרווח המתואם והתזרים.
התזרים השתפר, אך הוצאות הרכישה נשארו גבוהות
התזרים מפעילות שוטפת במחצית עלה לכ34.6 מיליון שקל, בעיקר בזכות גבייה מלקוחות והרווח התפעולי בתוספת הוצאות הפחת. מדובר בשיפור משמעותי לעומת תזרים של כ7.7 מיליון שקל בתקופה המקבילה.
במקביל, כ40.6 מיליון שקל שימשו לפעילות השקעה, בעיקר לרכישת חברות. יתרת המזומנים, שווי המזומנים והפיקדונות הסתכמה בכ41.5 מיליון שקל. עם זאת, לחברה היו גם אשראי בנקאי ואגרות חוב, ולכן נכון לבחון את מצבה הפיננסי על בסיס החוב נטו ולא על בסיס יתרת המזומנים בלבד.
ההכנסות החוזרות צמחו בשקלים אך ירדו בתמהיל
ההכנסות החוזרות ברבעון עלו בכ12% לכ39.1 מיליון שקל. עם זאת, משקלן מתוך ההכנסות ירד ל36.9%, לעומת 40.3% בשנה שעברה. במחצית הסתכמו ההכנסות החוזרות בכ85 מיליון שקל, כ38.5% מהמחזור.
העלייה הכספית תומכת ביציבות העסקית, אך הירידה היחסית מצביעה על כך שהצמיחה הכוללת נשענה יותר על מכירות שאינן חוזרות.
למשקיע חשוב לראות בעתיד לא רק גידול בסכום ההכנסות החוזרות, אלא גם התייצבות או עלייה במשקלן מתוך המחזור.
משבר הזיכרונות דחה הכנסות משמעותיות
החברה נאלצה לפתח מחדש את נתבי הסיבים שלה ולהתאים אותם לזיכרונות בטכנולוגיה זולה וזמינה יותר, בעקבות התהליך נדחו מרבית האספקות במהלך הרבעון השני, והחברה מעריכה כי הפגיעה בהכנסות הסתכמה בלפחות 13 מיליון שקל.
כון למועד פרסום הדוח, הפיתוח הסתיים והחברה מעריכה כי האספקות יתחדשו בספטמבר. אם ההכנסות שנדחו יוכרו בתקופות הבאות, הדבר עשוי לתמוך במחצית השנייה.
עם זאת, מדובר בתחזית הנהלה שעדיין צריכה להתממש בפועל.
שאלות מפתח
- כמה מהצמיחה ברבעון ובמחצית הייתה אורגנית וכמה נבעה מאיחוד החברות שנרכשו?
- מתי צפויה פעילות ניהול העובדים לעבור לרווח תפעולי ולתרום לרווחיות הקבוצה?
- איזה חלק מהכנסות הנתבים שנדחו אכן יוכר במחצית השנייה ומה תהיה הרווחיות של האספקות?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר חידוש אספקות נתבי הסיבים וההכרה בהכנסות שנדחו. חזרה של מרבית 13 מיליון השקלים תתמוך בהערכה שמדובר בבעיה זמנית, בעוד שעיכוב נוסף יעורר חשש לאובדן מכירות. שנית, חשוב לבחון את הרווח התפעולי ואת שיעורו. שיפור משמעותי מהרמה הכמעט אפסית ברבעון יראה שהרווח הגולמי מתחיל להגיע לשורה התפעולית, בעוד שהמשך השחיקה יצביע על מבנה הוצאות כבד. בנוסף, יש לבחון את תחום ניהול פעילות העובד. צמצום ההפסד יאותת שהאינטגרציה מתקדמת, בעוד שהעמקת ההפסד תפגע בכדאיות הכלכלית של הרכישה.
סיכום
אקסל הציגה צמיחה חזקה בהכנסות, זינוק ברווח הגולמי ועלייה משמעותית בEBITDA המתואם. הרכישות משנות את היקף הפעילות ואת תמהיל הרווחיות, אך הן גם הגדילו את ההוצאות, ההפחתות ועלויות המימון.
השורה התחתונה עדיין חלשה. הרווח התפעולי כמעט התאפס וההפסד הנקי העמיק. לכן, המבחן הבא אינו רק המשך הצמיחה במחזור, אלא הוכחה שהקבוצה מסוגלת להפוך את ההתרחבות לרווח נקי ולתזרים עקבי.