סיכום דו״ח Q2 2026 חברת אב גד
30.8.2026

בקצרה
- הכנסות חברת אב גד במחצית הראשונה של 2026 צמחו ב-42.8% והגיעו ל-116.4 מיליון שקל, וכן הרווח הגולמי עלה משמעותית ל-10.3 מיליון שקל מ-1.1 מיליון שקל, מה שמעיד על האצה בהיקף הפעילות והשיווק, אך עדיין לא מבטיח רווחיות תפעולית יציבה ללא תלות בהכנסות חד-פעמיות.
- הרווח הנקי של אב גד הסתכם ב-26 מיליון שקל במחצית, אך רובו, 39.4 מיליון שקל, נבע מהכנסה חד-פעמית משערוך נכס, מה שמעיד על איכות רווח חלשה וכי ללא השערוך, הפעילות הייתה מציגה הפסד תפעולי של כ-2.6 מיליון שקל, דבר המדגיש את הצורך בשיפור רווחיות הליבה.
- התזרים מפעילות שוטפת של החברה נותר שלילי והסתכם ב-98 מיליון שקל במחצית, כאשר יתרת המזומנים ירדה ל-10.6 מיליון שקל בלבד, נתון המצביע על סיכון נזילות משמעותי ותלות בגיוסי חוב ושותפים כדי לעמוד בהתחייבויות ולהמשיך לקדם פרויקטים עתידיים.
- אב גד חתמה על 32 חוזים חדשים ברבעון השני בהיקף של 98.8 מיליון שקל, עלייה משמעותית מ-10 חוזים ב-32.7 מיליון שקל ברבעון הראשון, מה שמשקף האצה במכירות ומעבר לביצוע פרויקטים, אך עדיין נדרש להוכיח יכולת להפוך את צבר הפרויקטים הגדול לרווח ומזומן בפועל.
נקודות מפתח
• הכנסות במחצית: צמחו בכ42.8% והגיעו ל116.4 מיליון שקל, בעקבות התרחבות מספר הפרויקטים בביצוע
• הכנסות ברבעון השני: הסתכמו ב51.9 מיליון שקל, עלייה של כ26.7% לעומת הרבעון המקביל
• רווח גולמי במחצית: עלה ל10.3 מיליון שקל, לעומת 1.1 מיליון שקל בתקופה המקבילה, ושיעורו השתפר מכ1.4% לכ8.8%
• רווח נקי במחצית: הסתכם ב26 מיליון שקל, אך הוא נשען על הכנסה חד פעמית של 39.4 מיליון שקל משערוך אב גד במושבה
• תזרים מפעילות שוטפת: נותר שלילי והסתכם ב98 מיליון שקל, לצד יתרת מזומנים של 10.6 מיליון שקל בלבד
• מכירות: ברבעון השני נחתמו 32 חוזים בהיקף של 98.8 מיליון שקל, לעומת 10 חוזים בהיקף של 32.7 מיליון שקל ברבעון הראשון
אב גד עוסקת בייזום וביצוע פרויקטים של התחדשות עירונית, בעיקר באזור המרכז והשרון.
תוצאות המחצית מציגות האצה ברורה בהיקף הפעילות, בשיווק וברווח הגולמי, אך גם מחדדות את הפער בין הצמיחה התפעולית לבין הרווח המדווח.
החברה רשמה רווח נקי מרשים, אולם מרביתו נבע משערוך חשבונאי ולא מהפעילות היזמית השוטפת.
לכן, השאלה המרכזית למשקיעים אינה רק כמה גדול צבר הפרויקטים, אלא האם אב גד תצליח להפוך אותו להכנסות, רווח ומזומן בלי להגדיל יתר על המידה את התלות בחוב ובשותפים.
התרחיש השורי
הפעילות היזמית מתחילה לצבור תאוצה. ההכנסות במחצית צמחו בכ42.8%, הרווח הגולמי גדל ביותר מפי תשעה ומספר החוזים ברבעון השני היה גבוה פי יותר משלושה לעומת הרבעון הראשון.
הנתונים מצביעים על מעבר הדרגתי מתקופה שהתמקדה בקידום תכנון ורישוי לתקופה שבה יותר פרויקטים מגיעים לביצוע ולמכירות.
הצבר הרחב עשוי לתמוך בהמשך הצמיחה כאשר החברה מעריכה כי במהלך השנה הקרובה יחל ביצועם של 12 פרויקטים הכוללים 1,824 יחידות דיור לבנייה ו1,334 יחידות לשיווק.
בנוסף, הכנסת ברק פיננסים לפעילות ההתחדשות העירונית בהשקעה מתוכננת של כ49 מיליון שקל עשויה לספק הון, להפחית את העומס הפיננסי ולאפשר קידום מהיר יותר של פרויקטים.
התרחיש הדובי
איכות הרווח עדיין חלשה. מתוך רווח תפעולי של 36.8 מיליון שקל במחצית, 39.4 מיליון שקל נבעו משערוך ההשקעה באב גד במושבה.
ללא ההכנסה הזאת, הפעילות הייתה מציגה הפסד תפעולי של כ2.6 מיליון שקל.
ברבעון השני לבדו, הפעילות לפני השערוך הייתה מסתיימת בהפסד תפעולי של כ5.7 מיליון שקל. המשמעות היא שהשיפור ברווח הגולמי עדיין אינו מספיק לכיסוי הוצאות השיווק, ההנהלה והמימון.
הסיכון המרכזי נמצא בנזילות. התזרים השלילי מפעילות שוטפת הגיע ל98 מיליון שקל במחצית, יתרת המזומנים ירדה מ34.1 מיליון שקל בסוף 2025 ל10.6 מיליון שקל והאשראי הבנקאי השוטף עלה ל165.8 מיליון שקל. החברה אמנם עומדת באמות המידה של איגרות החוב והדירקטוריון קבע כי אין בעיית נזילות, אך עמידתה בהתחייבויות תלויה בגיוסי חוב, מסגרות אשראי, הכנסת שותפים ושחרור עודפים מפרויקטים.
מסקנה
אב גד הציגה מחצית חזקה במונחי צמיחה, מכירות ורווח גולמי, אך הדוח עדיין אינו מוכיח שהפעילות היזמית הגיעה לרווחיות יציבה.
השערוך החשבונאי שינה לחלוטין את השורה התחתונה, בעוד שהתזרים נותר שלילי והוצאות המימון עלו.
הפוטנציאל בצבר הפרויקטים משמעותי, אך בתקופה הקרובה המשקיעים צריכים להתמקד במזומן שנוצר בפועל, בשיעורי הרווח בפרויקטים ובהתקדמות הפרויקטים לביצוע.
צמיחה בהכנסות אך רווחיות הליבה עדיין מוגבלת
ההכנסות במחצית הגיעו ל116.4 מיליון שקל, לעומת 81.5 מיליון שקל בתקופה המקבילה. הרווח הגולמי עלה ל10.3 מיליון שקל ושיעור הרווח הגולמי השתפר לכ8.8%. ברבעון השני השיעור היה נמוך יותר, כ4.2%, ולכן עדיין מוקדם לקבוע שהשיפור ברווחיות יציב.
הוצאות המכירה והשיווק יותר מהוכפלו ל5 מיליון שקל, בעיקר בעקבות הרחבת מאמצי המכירה. הוצאות ההנהלה והכלליות עלו בכ9.8% ל8.2 מיליון שקל, בין היתר בשל גידול בכוח האדם.
הוצאות המימון נטו זינקו בכ60% והגיעו ל14.9 מיליון שקל, בעקבות הרחבת סדרות איגרות החוב והגידול באשראי לפרויקטים.
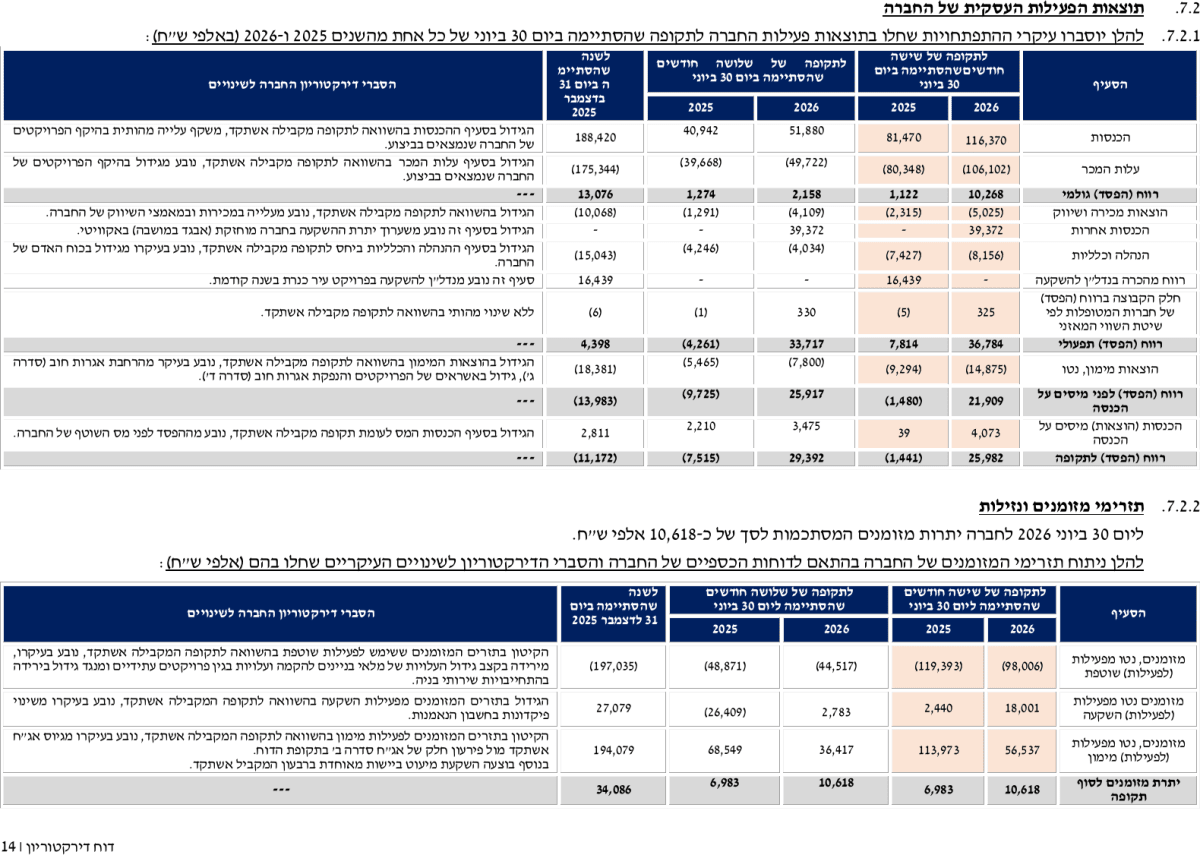 מקור: הדוח הכספי של אב גד
הטבלה ממחישה את הצמיחה בהכנסות וברווח הגולמי, אך גם את המשקל החריג של השערוך ברווח ואת המשך צריכת המזומנים בפעילות השוטפת.
הצבר גדול אבל חלק ניכר ממנו עדיין רחוק מהכנסות
אב גד מדווחת על צבר של כ38,956 יחידות דיור אך עם זאת, כ22,773 יחידות מתוך הצבר נמצאות בשלב שבו החברה עדיין אינה יכולה לאמוד באופן מהימן את מועד תחילת העבודות, ההכנסות או הרווחיות.
לכן, המספר הכולל משקף פוטנציאל ארוך טווח ולא צבר הכנסות שניתן לממש בטווח הקצר.
בתוך הצבר קיימים 20 פרויקטים בהקמה ובתכנון הכוללים כ1,643 יחידות לשיווק, לצד פרויקטים בשלבי תכנון מוקדמים יותר.
מאז תאריך המאזן התקבלו היתרים בתנאים לפרויקט צלח שלום בפתח תקווה, הכולל 132 יחידות דיור, וכן אושרה תכנית לפרויקט דרך אבא הלל ברמת גן הכולל 522 יחידות.
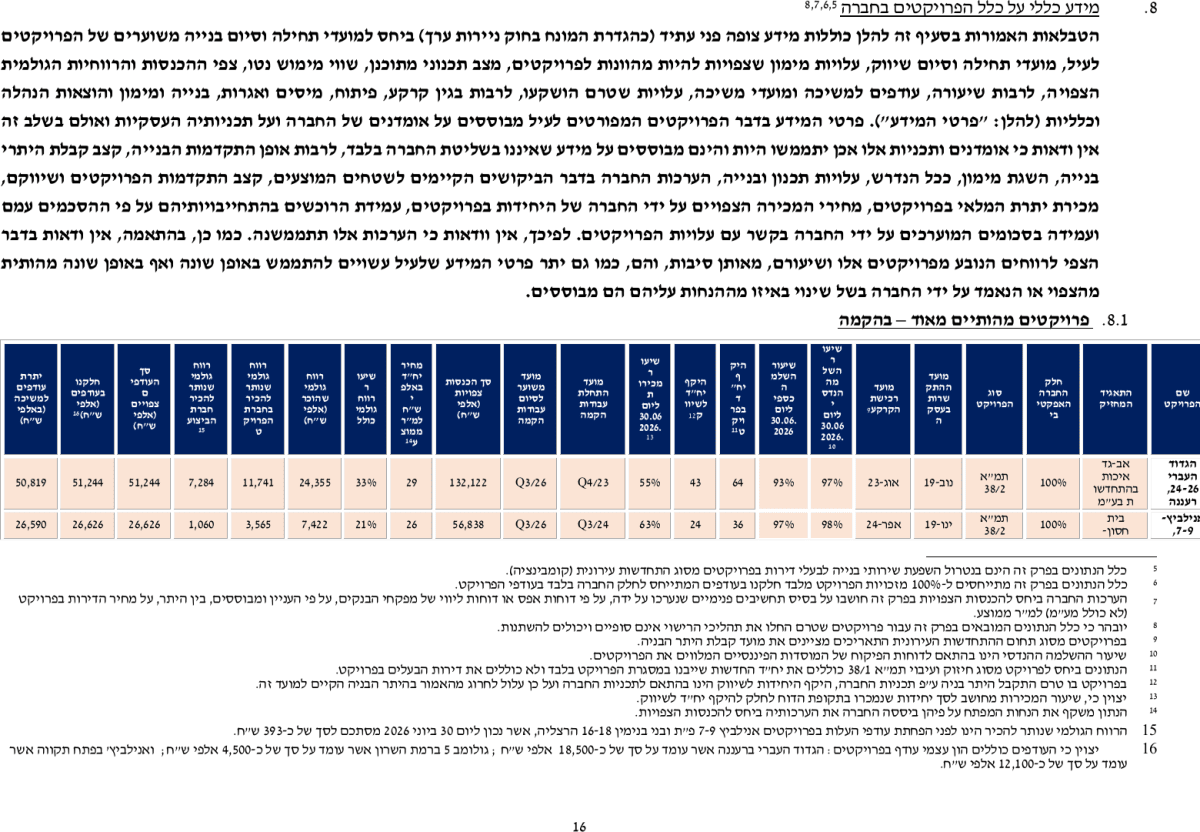 מקור: הדוח הכספי של אב גד
הטבלה מציגה פרויקטים שכבר נמצאים בשלבי ביצוע מתקדמים, שיעורי השיווק שלהם והרווח הגולמי הצפוי.
המאזן התחזק אך הלחץ הפיננסי נותר גבוה
ההון העצמי עלה ל161 מיליון שקל, לעומת 132 מיליון שקל בסוף 2025, ושיעורו מסך המאזן עומד על כ19.1%.
החברה עומדת באמות המידה של שלוש סדרות איגרות החוב, לרבות יחס חוב פיננסי נטו להון ולחוב נטו של כ70%.
מנגד, הנזילות הישירה מוגבלת. מול מזומנים של 10.6 מיליון שקל עומדות התחייבויות שוטפות של 471.3 מיליון שקל. החברה מסתמכת על מסגרות אשראי בסך 332.4 מיליון שקל, עודפים עתידיים מפרויקטים המוערכים בכ599.6 מיליון שקל וגיוסי חוב מתוכננים. מדובר במקורות משמעותיים, אך הם תלויים בהתקדמות הפרויקטים, במכירת דירות ובשיתוף פעולה מצד שוקי ההון והמלווים.
עסקת ברק פיננסים עשויה להקל על צריכת ההון
לאחר תאריך המאזן התקשרה אב גד בהסכם עם ברק פיננסים להקמת פעילות משותפת לפרויקטים של התחדשות עירונית בהיקף בינוני. בכפוף להשלמת התנאים, ברק פיננסים צפויה להשקיע כ49 מיליון שקל.
העסקה עשויה להמחיש כיצד החברה מתכוונת לממן את הצבר הגדול בלי לשאת לבדה בכל ההון הנדרש. עם זאת, הכנסת שותפים גם מחלקת את הרווח העתידי ומקטינה את חלקה הכלכלי של אב גד בפרויקטים.
שאלות מפתח
- מה יהיה שיעור הרווח הגולמי בפרויקטים החדשים כאשר ייכנסו לביצוע משמעותי?
- כמה מהעודפים הצפויים מפרויקטים אכן ישוחררו בשנתיים הקרובות?
- האם הכנסת שותפים תספיק לצמצום צריכת המזומנים והצורך בגיוסי חוב נוספים?
למה לשים לב ברבעון הבא
ראשית, יש לבחון אם שיעור הרווח הגולמי חוזר לרמה שנרשמה במחצית או נותר קרוב לשיעור הנמוך של הרבעון השני.
שנית, חשוב לעקוב אחר התזרים מפעילות שוטפת, יתרת המזומנים והשינוי באשראי הבנקאי.
בנוסף, יש לבדוק את השלמת עסקת ברק פיננסים, התחלת הפרויקטים החדשים וקצב המכירות לאחר תאריך המאזן.
מה אומרת ההנהלה
ראם רצון, מנכ״ל אב גד
״במהלך השנה הקרובה צפויים להבשיל פרויקטים נוספים בתחום ההתחדשות העירונית ויחל ביצועם של 12 פרויקטים הכוללים 1,824 יחידות דיור לבנייה ו1,334 יחידות דיור לשיווק״
הציטוט מבטא את מרכז תזת הצמיחה של החברה, אך מימוש התחזית תלוי בקבלת היתרים, מימון, קצב ביצוע ומצב הביקוש בשוק הדיור.
סיכום
אב גד מסיימת את המחצית עם צמיחה משמעותית בהכנסות, שיפור ברווח הגולמי והאצה במכירת דירות אך עם זאת, הרווח הנקי אינו משקף את ביצועי הליבה, משום שהושפע מהכנסת שערוך של 39.4 מיליון שקל.
התזרים השלילי, הירידה במזומנים והעלייה בהוצאות המימון משאירים את הנזילות כנושא המרכזי למעקב.
בעת הכנת הסיכום נסחרה המניה סביב 1,303 אגורות, עלייה יומית של כ4.7%. מכיוון שהדוח פורסם במהלך יום המסחר, עדיין לא ניתן לקבוע אם התנועה משקפת תגובה מלאה לתוצאות או גם את האירועים החיוביים שפורסמו קודם לכן.