סיכום דו״ח Q2 2026 מבטח שמיר
28.8.2026

בקצרה
- מבטח שמיר הציגה שיפור משמעותי ברווח השוטף ברבעון השני של 2026, שהסתכם ב-30.3 מיליון שקל, עלייה של כ-45.7% לעומת 20.8 מיליון שקל ברבעון המקביל, מה שמעיד על התחזקות בליבת הפעילות ומספק בסיס איתן יותר לרווחיות עתידית.
- פעילות האנרגיה הפכה למנוע צמיחה מרכזי, ותרמה 19.1 מיליון שקל לרווח ברבעון, לעומת 3.4 מיליון שקל בתקופה המקבילה, בעיקר בזכות שיפור בביצועי אלון תבור, דבר המצביע על פוטנציאל חיובי להמשך גידול בהכנסות ובתזרים המזומנים מהשקעות אלו.
- תיק הטכנולוגיה המשיך להכביד על התוצאות, ורשם הפסד של 25.4 מיליון שקל ברבעון, עקב ירידות שווי בהשקעות כמו SOMV, Live Momentum ו-Lendbuzz, מה שמדגיש את התנודתיות והסיכון הגבוה הטמונים בהשקעות פרטיות בתחום זה ומשפיע לרעה על השורה התחתונה.
- המאזן של החברה התחזק באופן ניכר, כאשר סך הנכסים עלה ל-6.93 מיליארד שקל לעומת 5.70 מיליארד שקל בסוף 2025, וההון המיוחס לבעלי המניות גדל ל-1.81 מיליארד שקל, מה שמשקף צמיחה בהיקף הפעילות ומספק כרית ביטחון פיננסית חזקה יותר.
נקודות מפתח
• הרווח השוטף: עלה ל30.3 מיליון שקל, לעומת 20.8 מיליון שקל ברבעון המקביל, שיפור של כ45.7%
• הרווח לבעלי המניות: הסתכם ב4.1 מיליון שקל, לעומת הפסד של 5.2 מיליון שקל ברבעון המקביל
• פעילות האנרגיה: תרמה 19.1 מיליון שקל, לעומת 3.4 מיליון שקל ברבעון המקביל, בעיקר בזכות השיפור באלון תבור
• פעילות המימון: תרמה 20.9 מיליון שקל, מתוכם 25.1 מיליון שקל ממניף, שקוזזו חלקית בהפסדים מהשקעות מימוניות אחרות
• פעילות הטכנולוגיה: רשמה הפסד של 25.4 מיליון שקל, בעיקר בעקבות ירידות שווי בהשקעות, והמשיכה להכביד על השורה התחתונה
• המאזן: סך הנכסים עלה ל6.93 מיליארד שקל, לעומת 5.70 מיליארד שקל בסוף 2025, וההון המיוחס לבעלי המניות גדל ל1.81 מיליארד שקל
מבטח שמיר היא חברת החזקות שפועלת בעיקר בתחומי האנרגיה, המימון, הנדל״ן והטכנולוגיה.
הדוח מציג שיפור ברור בליבת הפעילות, בעיקר באנרגיה ובמניף, אך גם ממחיש עד כמה התוצאות של חברת החזקות עלולות להיות תנודתיות.
הרווח השוטף ברבעון צמח בכ45.7%, אבל הפסדים משערוך השקעות ופעילות חלשה בטכנולוגיה ובנדל״ן השאירו בשורה התחתונה רווח מצומצם של 4.1 מיליון שקל.
התרחיש השורי
השיפור באנרגיה הוא ההתפתחות החשובה ביותר בדוח. תרומת המגזר עלתה ל19.1 מיליון שקל ברבעון ול36.7 מיליון שקל במחצית הראשונה.
הכנסות אלון תבור במחצית צמחו בכ12.8% ל393.6 מיליון שקל, בעקבות הפעלת יחידות הפיקר ועלייה בייצור החשמל באמצעות גז טבעי וסולר. הרווח התפעולי לפני פחת והפחתות עלה ל180.9 מיליון שקל, לעומת 120 מיליון שקל, ושיעורו מההכנסות השתפר מכ34% לכ46%.
במקביל, מניף ממשיכה לספק מקור רווח משמעותי ויציב יותר מתיק הטכנולוגיה גאשר תרומתה במחצית הראשונה עלתה ל50 מיליון שקל, לעומת 42.3 מיליון שקל בתקופה המקבילה.
הארכת מסגרות האשראי, הגדלת מקורות המימון והפחתת מרווחי הריבית עשויות לתמוך בהמשך הצמיחה בתיק האשראי ובשיפור הרווחיות, כל עוד איכות האשראי נשמרת.
התרחיש הדובי
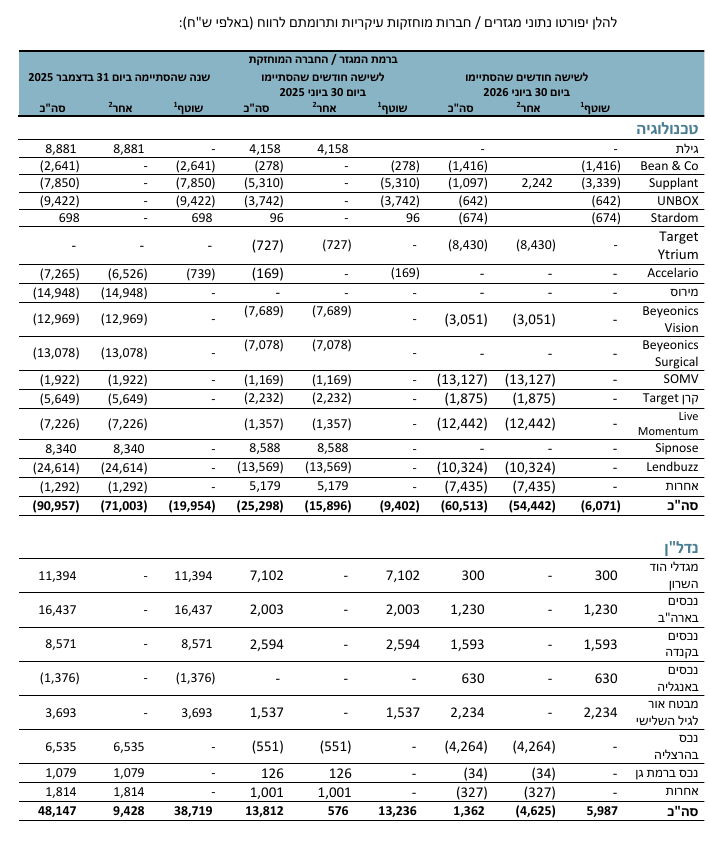
תיק הטכנולוגיה ממשיך להיות מקור מרכזי לתנודתיות. המגזר רשם הפסד של 25.4 מיליון שקל ברבעון ושל 60.5 מיליון שקל במחצית. במחצית נרשמו בין היתר ירידות שווי של 13.1 מיליון שקל בקרן SOMV, ירידה של 12.4 מיליון שקל בהשקעת Live Momentum וירידה של 10.3 מיליון שקל בLendbuzz.
חלק מהירידה בLendbuzz נבע מהיחלשות הדולר, אך התוצאה ממחישה את הסיכון בהשקעות פרטיות שקשה להעריך את שוויין באופן שוטף.
ההתרחבות בתחום האנרגיה דורשת הון רב ומגדילה את המינוף. ההתחייבויות שאינן שוטפות עלו ל3.31 מיליארד שקל, לעומת 1.90 מיליארד שקל בסוף 2025, בעיקר בעקבות מימון פרויקט קסם.
בנוסף, הרכיב השקלי בהסכם ההקמה של תחנת קסם התייקר בכ84 מיליון שקל. עיכובים, חריגות תקציב, שינויי ריבית או קשיים בהשלמת הפרויקטים עלולים לפגוע בתשואה העתידית.
מסקנה
תזת ההשקעה התחזקה ברמת הפעילות השוטפת, אך עדיין לא ברמת איכות השורה התחתונה. האנרגיה ומניף מספקות בסיס רווח חזק יותר, בעוד תיק הטכנולוגיה ממשיך לקזז חלק גדול מהתוצאות.
המשתנה החשוב להמשך הוא היכולת להפוך את ההשקעות הגדולות באנרגיה לנכסים תפעוליים שמייצרים תזרים, בלי ליצור חריגות משמעותיות בעלויות ובמינוף.
הרווח השוטף מתחזק, השורה התחתונה עדיין חלשה
הרווח השוטף ברבעון עלה ל30.3 מיליון שקל, אך הפסדים אחרים בסך 26.2 מיליון שקל הותירו רווח של 4.1 מיליון שקל בלבד.
במחצית הראשונה הרווח השוטף הגיע ל65.5 מיליון שקל, לעומת 25.5 מיליון שקל בשנה שעברה, אבל הפסדים אחרים של 59.4 מיליון שקל הורידו את הרווח לבעלי המניות ל6.1 מיליון שקל, לעומת 10.2 מיליון שקל בתקופה המקבילה.
הרווח הבסיסי למניה ברבעון עמד על 0.42 שקל, לעומת הפסד של 0.54 שקל למניה ברבעון המקביל. במחצית הראשונה הרווח הבסיסי למניה הסתכם ב0.63 שקל, לעומת 1.08 שקל בשנה שעברה.
האנרגיה הופכת למנוע הצמיחה המרכזי
שמיר אנרגיה מרכזת את ההחזקות באלון תבור, תחנת הכוח קסם ופרויקטים בתחום האנרגיה המתחדשת והאגירה.
במהלך התקופה השקיעה פועלים אקוויטי כ270 מיליון שקל בשמיר אנרגיה תמורת 10% ממניותיה, בעסקה שהפחיתה את החזקת מבטח שמיר לכ71.77% ויצרה קרן הון של כ155.9 מיליון שקל לבעלי המניות.
תחנת קסם נמצאת בשלב הקמה, עם מערך מימון בהיקף של כ1.2 מיליארד אירו ועוד כ300 מיליון שקל כאשר עד סוף יוני נמשכו כ222.2 מיליון אירו ממסגרות האשראי ולצד זאת, שמיר אנרגיה מקדמת פרויקטים סולאריים, מתקני אגירה ותחנות כוח נוספות בישראל ובאירופה.
לאחר תאריך המאזן חתמה שמיר אנרגיה עם קבוצת כלל על הקמת שותפות להשקעות בפרויקטי אנרגיה באירופה.
כלל התחייבה למסגרת של 200 מיליון אירו ושמיר אנרגיה למסגרת של 107.7 מיליון אירו. ההסכם מרחיב את יכולת ההשקעה, אך אין ודאות שהמסגרת תנוצל במלואה או שהפרויקטים יבשילו בהתאם לתוכניות.
מניף ממשיכה לצמוח
תרומת מניף לרווח ברבעון עלתה ל25.1 מיליון שקל, לעומת 21.5 מיליון שקל ברבעון המקביל. במחצית הראשונה התרומה עלתה ל50 מיליון שקל, לעומת 42.3 מיליון שקל.
העלייה בנכסים שאינם שוטפים נבעה בין היתר מצמיחת תיק האשראי ללקוחות של מניף. החברה גם הרחיבה והאריכה מסגרות אשראי בתנאים משופרים.
לאחר תאריך המאזן קיבלה מניף אשראי נוסף של 100 מיליון שקל והאריכה הלוואות בהיקף של 250 מיליון שקל, תוך הפחתת עלויות הריבית.
הנדל״ן נחלש ברבעון
פעילות הנדל״ן עברה להפסד של 1.4 מיליון שקל ברבעון, לעומת רווח של 8.4 מיליון שקל בתקופה המקבילה כאשר עיקר הפגיעה נבע מהפסד של כ4.1 מיליון שקל בנכס בהרצליה ומתרומה שלילית ממגדלי הוד השרון.
במחצית הראשונה תרומת הנדל״ן עדיין הייתה חיובית והסתכמה ב1.4 מיליון שקל, אך ירדה משמעותית לעומת 13.8 מיליון שקל בשנה שעברה.
שווי מגדלי הוד השרון הוערך בכ1.134 מיליארד שקל, לעומת כ1.119 מיליארד שקל בסוף 2025.
 מקור: הדוח הכספי של מבטח שמיר
הטבלה ממחישה את הפער בין המגזרים במחצית הראשונה. פעילות הטכנולוגיה רשמה הפסד כולל של 60.5 מיליון שקל, לעומת הפסד של 25.3 מיליון שקל בתקופה המקבילה. פעילות הנדל״ן תרמה 1.4 מיליון שקל בלבד, לעומת 13.8 מיליון שקל בשנה שעברה.
התזרים והמינוף דורשים מעקב
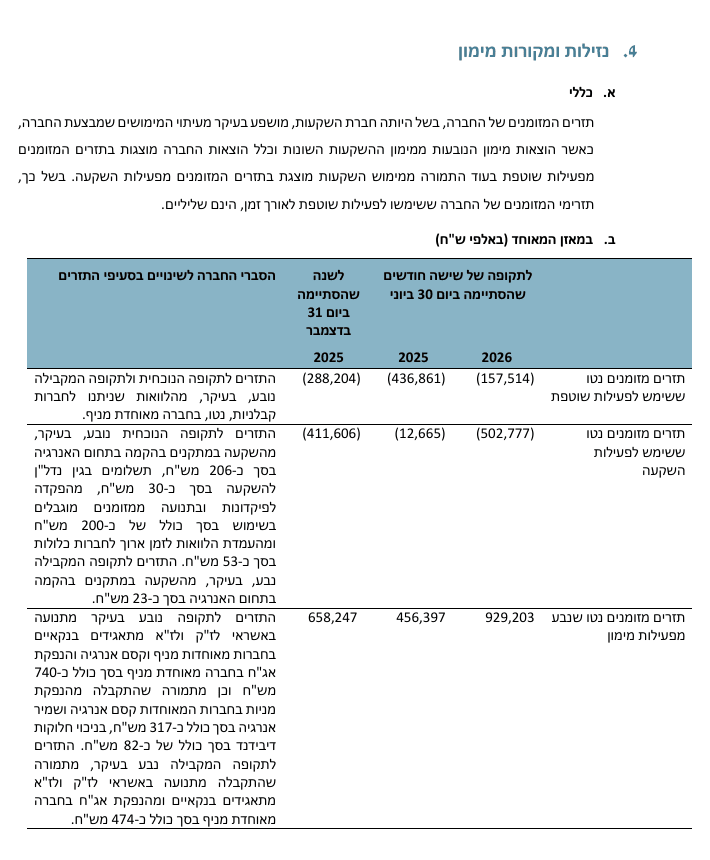
תזרים המזומנים ששימש לפעילות שוטפת במחצית הסתכם ב436.9 מיליון שקל, בעיקר בעקבות גידול בהלוואות לחברות קבלניות במניף. תזרים נוסף של 502.8 מיליון שקל שימש לפעילות השקעה, בעיקר להקמת מתקני אנרגיה.
מנגד, פעילות המימון ייצרה תזרים של 929.2 מיליון שקל בעקבות גיוסי חוב, קבלת אשראי והנפקת מניות בחברות הבנות.
יתרת המזומנים המאוחדת עלתה ל536.5 מיליון שקל, לעומת 282.7 מיליון שקל בסוף 2025. התזרים השלילי אינו מעיד לבדו על הידרדרות, משום שחלק גדול ממנו קשור לצמיחת האשראי ולהקמת נכסי אנרגיה, אך הוא מגדיל את התלות במקורות מימון חיצוניים.
 מקור: הדוח הכספי של מבטח שמיר
הטבלה מציגה תזרים שלילי של 436.9 מיליון שקל מפעילות שוטפת ותזרים שלילי של 502.8 מיליון שקל מפעילות השקעה. מנגד, פעילות המימון ייצרה 929.2 מיליון שקל, בעיקר באמצעות אשראי, הנפקת אג״ח והנפקת מניות בחברות האנרגיה.
שאלות מפתח
- מהו לוח הזמנים המעודכן להשלמת תחנת קסם ומהי העלות הכוללת לאחר ההתייקרות ברכיב ההקמה השקלי?
- האם ההפסדים בתיק הטכנולוגיה משקפים בעיקר השפעות מטבע זמניות, או ירידה כלכלית בשווי החברות המוחזקות?
- מהו היקף ההון הנוסף שמבטח שמיר ושמיר אנרגיה יצטרכו להזרים לפרויקטים עד לתחילת הפקת תזרים משמעותי?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר קצב ההקמה והעלויות בתחנת קסם, כאשר עמידה בתקציב ובלוחות הזמנים תחזק את התזה, בעוד חריגה נוספת תגדיל את סיכון המימון.
שנית, חשוב לבחון אם התרומה החזקה מאלון תבור וממניף נשמרת ואם היא ממשיכה לקזז את החולשה בטכנולוגיה.
בנוסף, יש לבדוק אם נרשמות מחיקות נוספות בהשקעות הפרטיות ואם תזרים המזומנים והחוב ממשיכים לגדול בקצב גבוה מההון.
סיכום
מבטח שמיר הציגה רבעון טוב יותר ברמת הפעילות השוטפת, כאשר האנרגיה ומניף הפכו למנועי הרווח המרכזיים, עם זאת, תיק הטכנולוגיה, חולשה בנדל״ן והיקף השקעות גבוה בפרויקטי אנרגיה ממשיכים להגביל את הרווח הנקי ולהגדיל את התנודתיות.