סיכום דו״ח Q2 2026 רמי לוי השקמה נדל״ן
28.8.2026
בקצרה
- פעילות הליבה של רמי לוי השקמה נדל"ן הציגה צמיחה חזקה ברבעון השני של 2026, כאשר ההכנסות עלו ב-19.1% ל-28.9 מיליון ש"ח וה-NOI צמח ב-20.6% ל-28.2 מיליון ש"ח, מה שמעיד על שיפור משמעותי ברווחיות התפעולית של הנכסים המניבים ומחזק את פוטנציאל הצמיחה העתידי של החברה.
- הרווח הנקי של החברה ירד באופן דרמטי ב-53.9% ל-22.5 מיליון ש"ח, בעיקר עקב מעבר מרווח להפסד משערוך מכשירים פיננסיים בסך 5.4 מיליון ש"ח, מה שמדגיש את התנודתיות הגבוהה ברווח החשבונאי כתוצאה מתיק ההשקעות הפיננסיות ומחייב משקיעים להתמקד במדדי FFO ו-NOI להערכה מדויקת יותר של ביצועי הנדל"ן.
- רמי לוי השקמה נדל"ן מקדמת שמונה פרויקטים יזמיים וקיבלה היתרי בנייה במספר פרויקטים מרכזיים, כולל פריים ג'רוזלם, ויז'ן, חצור ומישור אדומים, מה שמסמן פוטנציאל הרחבה משמעותי לבסיס הנכסים המניבים ופעילות המגורים, אך ההשפעה תלויה בקצב הבנייה, השיווק והאכלוס של יחידות הדיור והשטחים המסחריים.
- החברה אישרה חלוקת דיבידנד בסך 15 מיליון ש"ח, המהווים כ-0.185 ש"ח למניה, למרות הירידה ברווח הנקי, מה שמצביע על ביטחון ההנהלה בתזרים המזומנים החזק מפעילות הליבה וביכולת החברה להמשיך לייצר ערך לבעלי המניות גם בתקופות של תנודתיות חשבונאית.
נקודות מפתח
• הכנסות: הסתכמו ב28.9 מיליון ש״ח, צמיחה של 19.1% לעומת הרבעון המקביל
• NOI: הרווח מהשכרת הנכסים והפעלתם הגיע ל28.2 מיליון ש״ח, עלייה של 20.6%
• FFO לפי גישת ההנהלה: הרווח התפעולי המייצג של פעילות הנדל״ן המניב צמח ב37.6% ל15.3 מיליון ש״ח
• רווח נקי: ירד ב53.9% ל22.5 מיליון ש״ח, בעיקר בעקבות מעבר מרווח להפסד משערוך מכשירים פיננסיים
• פרויקטים: החברה מקדמת שמונה פרויקטים יזמיים וקיבלה היתרי בנייה במספר פרויקטים מרכזיים
• דיבידנד: הדירקטוריון אישר חלוקה של 15 מיליון ש״ח, כ0.185 ש״ח למניה
רמי לוי השקמה נדל״ן פועלת בנפרד מרשת המזון ועוסקת בנדל״ן מניב ובייזום פרויקטים למגורים.
החברה מחזיקה מרכזים מסחריים, נכסי לוגיסטיקה, תעשייה, משרדים ונכסים נוספים, ובמקביל מקדמת פרויקטים למגורים ולהתחדשות עירונית.
הדוח מציג שיפור ברור בפעילות הליבה, אך הרווח הנקי ירד בעקבות תנודתיות בשווי ההשקעות הפיננסיות.
התרחיש השורי
פעילות הנדל״ן המניב הציגה שיפור אמיתי.
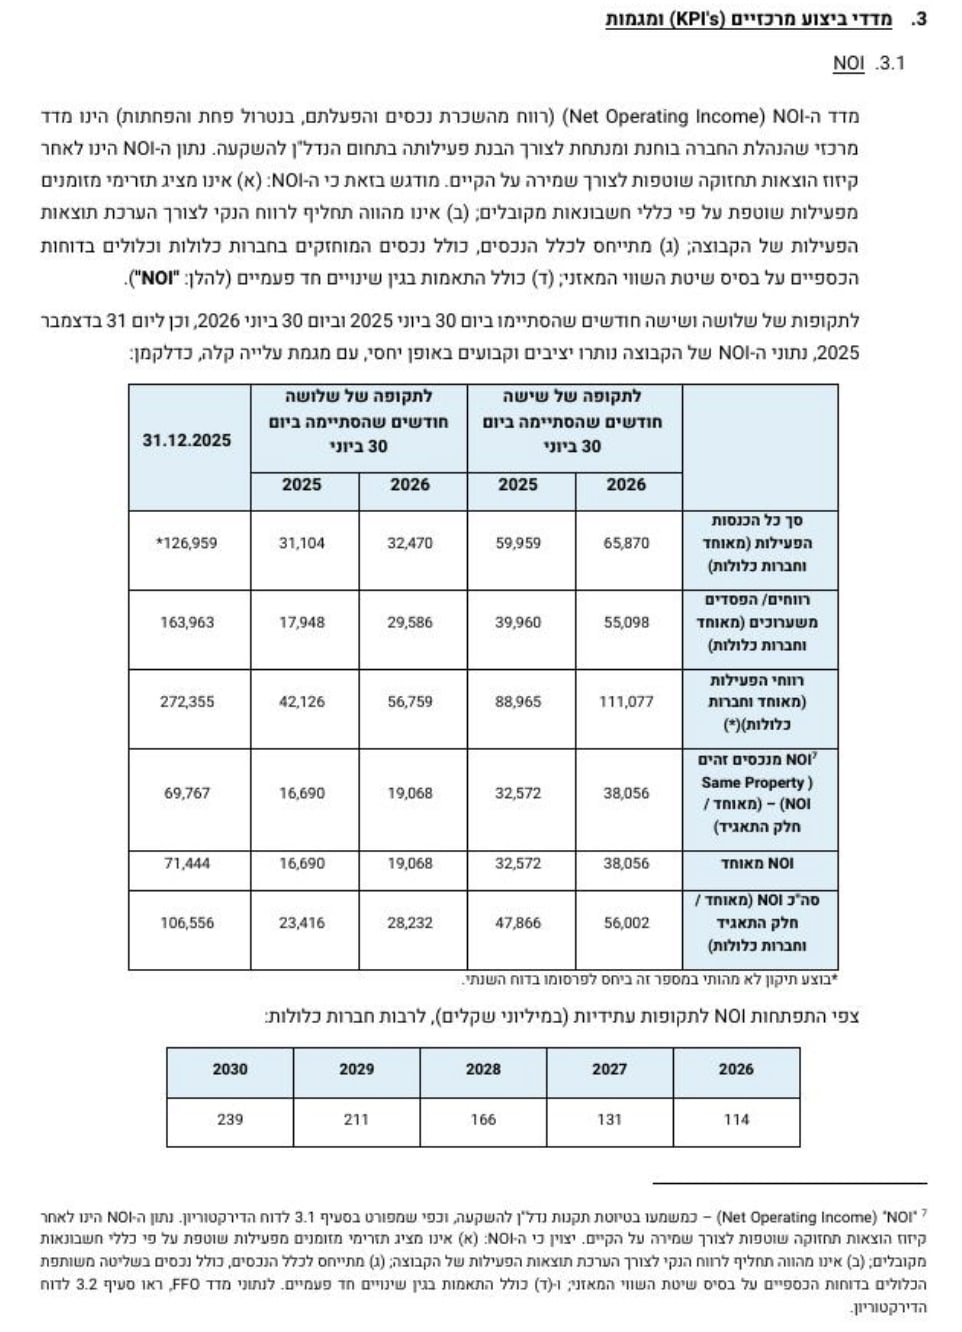
ההכנסות מנדל״ן מניב עלו ב9.5% ל24.1 מיליון ש״ח, בעוד הNOI הכולל, הכולל גם את חלק החברה בנכסים המוחזקים באמצעות חברות כלולות, צמח ב20.6% ל28.2 מיליון ש״ח.
הNOI מנכסים זהים עלה ב14.2% ל19.1 מיליון ש״ח. העובדה שהשיפור נרשם גם בנכסים שכבר פעלו בתקופה המקבילה מעידה שהצמיחה אינה מגיעה רק מהוספת נכסים חדשים.
 מקור: הדוח הכספי של רמי לוי השקמה נדל״ן
הטבלה מציגה את העלייה בNOI ואת תחזית ההנהלה לצמיחה מ114 מיליון ש״ח בשנת 2026 ל239 מיליון ש״ח בשנת 2030.
מנוע הצמיחה השני הוא צבר הפרויקטים.
החברה מחזיקה 21 נכסים מניבים בשטח של כ95.4 אלף מ״ר, לצד 27 נכסים בהקמה או עתודות קרקע. במקביל היא מקדמת שמונה פרויקטים יזמיים וקיבלה היתרי בנייה בפריים ג׳רוזלם, ויז׳ן, חצור ומישור אדומים. הבשלת הפרויקטים עשויה להרחיב בהדרגה את בסיס הנכסים המניבים ואת פעילות המגורים, אך ההשפעה תלויה בקצב הבנייה, השיווק והאכלוס.
התרחיש הדובי
הירידה ברווח הנקי חושפת את התנודתיות שנובעת מתיק ההשקעות הפיננסיות.
ברבעון נרשם הפסד של 5.4 מיליון ש״ח משינוי בשווי ההוגן של מכשירים פיננסיים, לעומת רווח של 32.8 מיליון ש״ח ברבעון המקביל.
כתוצאה מכך הרווח הנקי ירד מ48.8 מיליון ש״ח ל22.5 מיליון ש״ח, אף שהרווח התפעולי עלה.
כל עוד החברה מחזיקה השקעות פיננסיות מהותיות, הרווח החשבונאי עלול להמשיך להיות תנודתי ולא לשקף במדויק את פעילות הנדל״ן.
הסיכון השני נמצא בפעילות היזמית. בפרויקט ויז׳ן בירושלים נחתמו עד סוף הרבעון חוזים ל25 יחידות בלבד, המייצגים שיעור שיווק של 7.2%, בעוד מועד ההשלמה הצפוי הוא דצמבר 2028.
במקביל, מדדי תשומות הבנייה ממשיכים לעלות וקצב מכירת הדירות בענף אינו ודאי כאשר אם המכירות יישארו איטיות, החברה עלולה להידרש להגדיל מימון, להציע הנחות או לדחות את ההכרה ברווחים.
מסקנה
הדוח מחזק את התמונה התפעולית של רמי לוי השקמה נדל״ן.
הNOI והFFO צמחו, שיעורי התפוסה נותרו יציבים והחברה התקדמה בקבלת היתרים לפרויקטים.
הירידה ברווח הנקי אינה נובעת מהיחלשות בנכסים המניבים, אלא בעיקר מהיפוך בתוצאות תיק ההשקעות הפיננסיות. המשתנים המרכזיים להמשך הם קצב השיווק בפרויקטי המגורים, הבשלת הנכסים בהקמה והיכולת להפוך את תחזית הNOI להכנסה תפעולית בפועל.
התוצאות הכספיות
ההכנסות ברבעון עלו ל28.9 מיליון ש״ח, לעומת 24.2 מיליון ש״ח ברבעון המקביל. ההכנסות מנדל״ן מניב גדלו מ22 מיליון ש״ח ל24.1 מיליון ש״ח, וההכנסות ממכירת דירות עלו מ2.2 מיליון ש״ח ל4.7 מיליון ש״ח.
הרווח הגולמי הגיע ל20.2 מיליון ש״ח, לעומת 18.7 מיליון ש״ח בשנה שעברה. הרווח התפעולי עלה ב17.8% ל41.2 מיליון ש״ח, בתמיכת רווחי שערוך של 26.5 מיליון ש״ח בנדל״ן להשקעה.
הרווח לפני מס ירד ל31.5 מיליון ש״ח, לעומת 58.7 מיליון ש״ח ברבעון המקביל. הרווח הנקי המיוחס לבעלי המניות עמד על 23.5 מיליון ש״ח והרווח למניה הסתכם ב0.30 ש״ח, לעומת 0.71 ש״ח ברבעון המקביל.
איכות הרווח והFFO
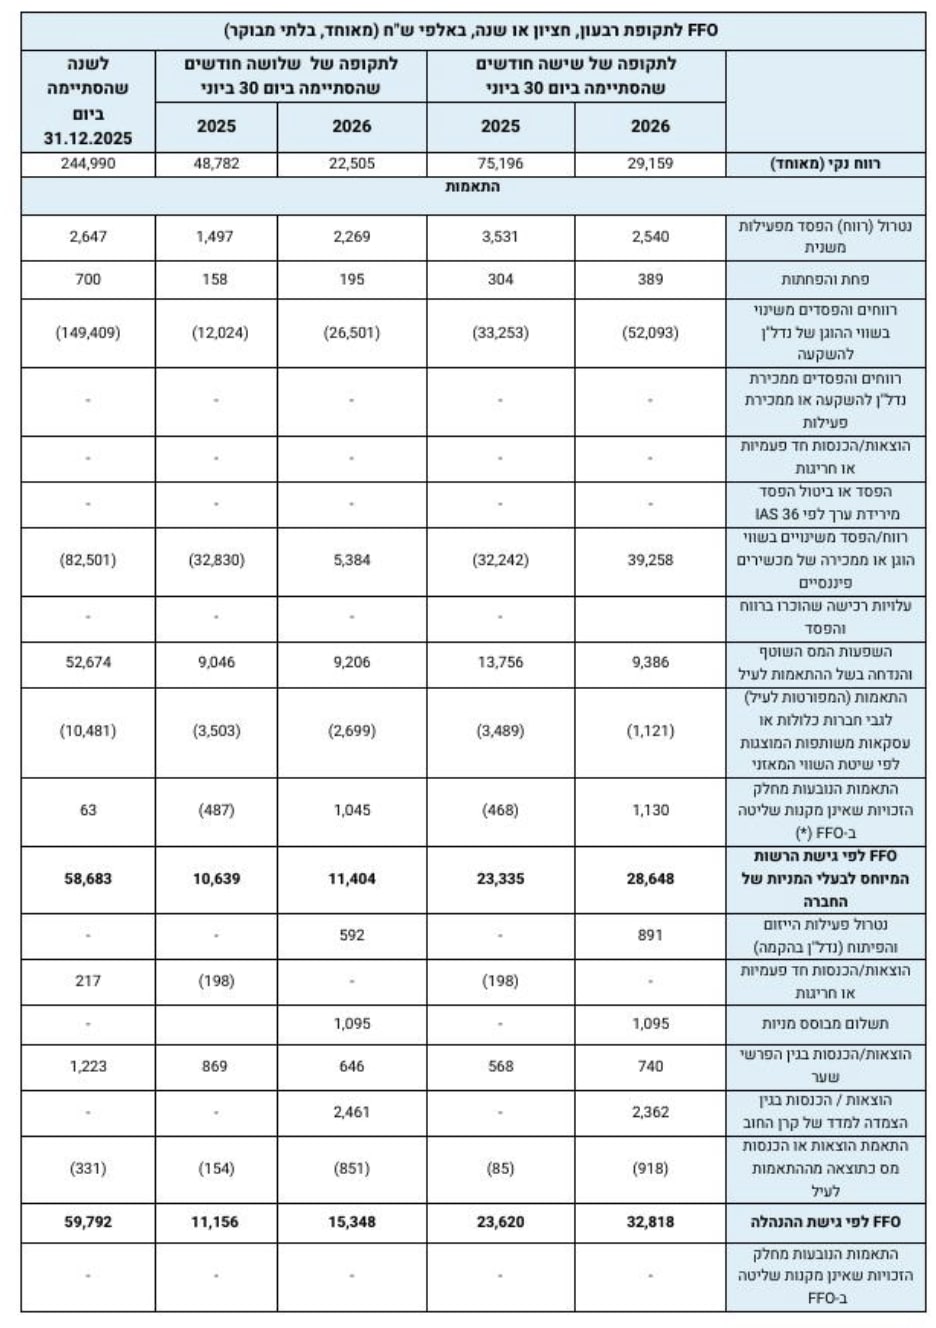
FFO הוא מדד שמנסה להציג את הרווח התפעולי השוטף של פעילות הנדל״ן המניב לאחר נטרול שערוכים וסעיפים שאינם מייצגים את הפעילות הרגילה. לפי גישת רשות ניירות ערך, הFFO ברבעון עלה ב7.2% ל11.4 מיליון ש״ח. לפי גישת ההנהלה הוא צמח ב37.6% ל15.3 מיליון ש״ח.
 מקור: הדוח הכספי של רמי לוי השקמה נדל״ן
הטבלה מנטרלת מהרווח הנקי את שערוכי הנדל״ן, השינויים בשווי המכשירים הפיננסיים וסעיפים נוספים.
הנכסים המניבים וקניון עטרות
שווי הנדל״ן להשקעה במאזן הגיע ל2.117 מיליארד ש״ח, לעומת 1.959 מיליארד ש״ח בסוף 2025, כולל חלק החברה בחברות כלולות, שווי הנדל״ן להשקעה הגיע לכ2.880 מיליארד ש״ח.
קניון עטרות, הנכס המניב המהותי ביותר של החברה, הציג הכנסות של 3.46 מיליון ש״ח וNOI של כ2 מיליון ש״ח ברבעון.
שיעור התפוסה נשאר גבוה ועמד על 95.5%, ושווי הנכס הגיע לכ168.6 מיליון ש״ח כאשר התוצאות מצביעות על יציבות תפעולית, אך שיעור התשואה המתואם של 5.5% נותר נמוך יחסית לסביבת הריבית.
פרויקטי המגורים
בפרויקט ויז׳ן בירושלים הסתכמה העלות שהושקעה בכ387.6 מיליון ש״ח, ושיעור ההשלמה הכספי הגיע ל47%.
החברה מעריכה כי ההכנסות הכוללות מהפרויקט יגיעו לכ1.149 מיליארד ש״ח, אך עד סוף הרבעון נחתמו חוזים בהיקף של כ72.3 מיליון ש״ח בלבד.
בפרויקט פריים ג׳רוזלם התקבל היתר בנייה והחברה התקשרה עם קבלן ביצוע. בנוסף, בפרויקט ויז׳ן התקבל אישור לשינוי התוכנית בבניין מסוים, הכולל תוספת זכויות למגורים למכירה ולהשכרה.
ההתפתחויות האלה משפרות את יכולת החברה להתקדם בביצוע, אך עדיין אינן מבטיחות את קצב המכירות או את הרווחיות הסופית.
מאזן, מימון ותזרים
סך הנכסים הגיע ל3.584 מיליארד ש״ח וההון העצמי הסתכם ב2.763 מיליארד ש״ח, לעומת 2.222 מיליארד ש״ח בסוף 2025.
העלייה בהון נבעה בעיקר מהנפקת המניות והאופציות בתחילת השנה, שהוסיפה כ513.9 מיליון ש״ח להון.
המזומנים ושווי המזומנים הסתכמו ב152.9 מיליון ש״ח וההשקעות לזמן קצר עמדו על 184.8 מיליון ש״ח. יחס המינוף מסך המאזן עמד לפי החברה על כ7.1%, רמה נמוכה יחסית לענף.
למרות המאזן החזק, במחצית הראשונה נרשם תזרים שלילי של 44.2 מיליון ש״ח מפעילות שוטפת. החברה השקיעה כ109.6 מיליון ש״ח בנדל״ן להשקעה וברכוש קבוע.
ביוני היא גייסה 250 מיליון ש״ח באמצעות ניירות ערך מסחריים לצורך פירעון הלוואות ולמימון הפעילות השוטפת.
הקצאת הון והתפתחויות נוספות
הדירקטוריון אישר חלוקת דיבידנד של 15 מיליון ש״ח, כ0.185 ש״ח למניה. החלוקה נמוכה מהרווח הנקי במחצית, אך יש לבחון אותה לצד התזרים השלילי והיקף ההשקעות בפרויקטים.
החברה חתמה על הסכם לרכישת 80% מחברה קבלנית באמצעות הקצאת מניות בערכן הנקוב והעמדת הלוואת בעלים של 13 מיליון ש״ח.
המהלך עשוי לשפר את השליטה בביצוע ובעלויות הבנייה, אך החברה ציינה כי ההשקעה אינה מהותית מבחינה כמותית.
בנוסף, החברה בוחנת באופן ראשוני אפשרות לפיתוח חוות שרתים בנכסים בנתניה ובקריית גת. בשלב זה לא התקבלה החלטה מחייבת ואין ודאות שהפעילות תקודם.
שאלות מפתח
- כיצד מתכננת החברה להאיץ את קצב המכירות בפרויקטי המגורים, במיוחד בפרויקט ויז׳ן שבו שיעור השיווק עדיין נמוך?
- מהו היקף ההון הנוסף שיידרש להשלמת הפרויקטים ומאיזה מקור תמומן ההשקעה?
- האם החברה מתכננת לצמצם את החשיפה למכשירים פיננסיים כדי להקטין את התנודתיות ברווח הנקי?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר קצב מכירת הדירות בפרויקטים ויז׳ן, נוף הרכס ופריים ג׳רוזלם, כאשר עלייה בכמות החוזים תקטין את סיכון השיווק.
שנית, חשוב לבדוק אם הNOI והFFO ממשיכים לצמוח גם ללא תרומה משערוכי נדל״ן ובנוסף, יש לבחון את התזרים מפעילות שוטפת ואת קצב צריכת המזומנים, במיוחד על רקע ההשקעות, גיוס החוב וחלוקת הדיבידנד.
סיכום
רמי לוי השקמה נדל״ן הציגה שיפור משמעותי בפעילות הליבה. ההכנסות, הNOI והFFO עלו, הנכסים המניבים שמרו על תפוסה יציבה והחברה התקדמה בקבלת היתרים. במקביל, הרווח הנקי ירד בעקבות הפסד משערוך מכשירים פיננסיים, וקצב השיווק בפרויקטי המגורים נותר נקודת מעקב מרכזית.