סיכום דו״ח רבעון שני 2026 איסתא
28.8.2026

בקצרה
- איסתא הציגה ברבעון השני של 2026 רווח נקי של 35 מיליון ש״ח, עלייה דרמטית של כ-315% לעומת 8.4 מיליון ש״ח ברבעון המקביל, אך עלייה זו נבעה בעיקר מעליית ערך חשבונאית של נדל״ן להשקעה ולא מפעילות תפעולית שוטפת, מה שמחייב משקיעים לבחון את איכות הרווחים מעבר לנתון המדווח.
- פעילות התיירות של איסתא חזרה לרווח מגזרי של כ-1.5 מיליון ש״ח ברבעון השני, לאחר תקופה מאתגרת, והחברה מציינת מכירות גבוהות ממאי המעידות על התאוששות מהירה וביקוש דחוי, מה שעשוי להעיד על פוטנציאל צמיחה עתידית בזרוע זו, במיוחד עם הסכם ישראייר.
- החברה מתמודדת עם גירעון משמעותי של כ-1.05 מיליארד ש״ח בהון החוזר ומזומנים נמוכים של 42 מיליון ש״ח מול התחייבויות שוטפות של 1.67 מיליארד ש״ח, כאשר עיקר הפער נובע ממימון פרויקטי נדל״ן באשראי קצר, מה שמגביר את הסיכון הפיננסי ואת התלות במערכת הבנקאית.
- זרוע הנדל״ן, ובמיוחד פעילות הלוגיסטיקה, הציגה צמיחה מרשימה עם רווח תפעולי של 50.8 מיליון ש״ח במחצית לעומת 9.7 מיליון ש״ח בתקופה המקבילה, ועם כ-3,800 יחידות דיור בשלבי קידום, מה שמספק פוטנציאל להרחבת ההכנסה השוטפת והשבחת תיק הנכסים בעתיד.
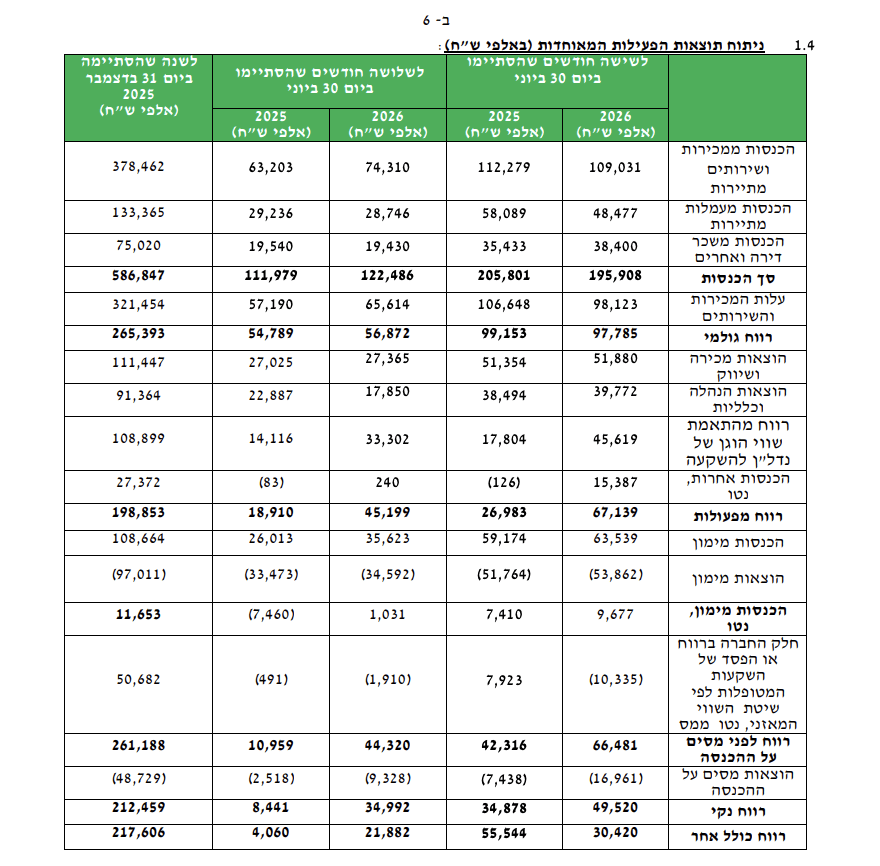
• הכנסות: הסתכמו ברבעון ב122.5 מיליון ש״ח, עלייה של 9.4% לעומת 112 מיליון ש״ח ברבעון המקביל
• רווח תפעולי: זינק ל45.2 מיליון ש״ח, לעומת 18.9 מיליון ש״ח ברבעון המקביל, בעיקר בזכות עליית ערך של נדל״ן להשקעה
• רווח נקי: הסתכם ב35 מיליון ש״ח, לעומת 8.4 מיליון ש״ח ברבעון המקביל, עלייה של כ315%
• רווח למניה: עמד על 1.61 ש״ח ברבעון, לעומת 0.35 ש״ח ברבעון המקביל
• פעילות התיירות: חזרה לרווח מגזרי של כ1.5 מיליון ש״ח ברבעון, אך סיימה את המחצית בהפסד של כ9 מיליון ש״ח
• מאזן ונזילות: לחברה גירעון של כ1.05 מיליארד ש״ח בהון החוזר, בעיקר בשל מימון פרויקטי נדל״ן באמצעות אשראי קצר
איסתא פועלת כיום בשתי זרועות מרכזיות. זרוע התיירות כוללת תיירות נופש, תיירות עסקית, פעילות דיגיטלית, תיירות ספורט, הפקות ותיירות נכנסת. זרוע הנדל״ן כוללת ייזום מגורים, מרכזים לוגיסטיים, מלונות בארץ ובחו״ל, משרדים ונכסים מניבים.
הדוח מציג שיפור חד ברווח, אך חשוב להבין את מקורו. העלייה ברווחיות לא נבעה רק מצמיחה בפעילות השוטפת, אלא במידה רבה מעליית ערך חשבונאית של נדל״ן להשקעה ומהכנסות אחרות. במקביל, התיירות התאוששה ברבעון השני, אך המחצית כולה עדיין הושפעה בצורה משמעותית מסגירת המרחב האווירי ומירידת הדולר.
קרדיט: איסתא
התרחיש השורי
פעילות התיירות הציגה התאוששות מהירה לאחר פתיחת המרחב האווירי. החברה ציינה כי החל ממאי נרשמו מכירות גבוהות מהתקופה המקבילה, מה שמעיד על ביקוש דחוי ועל יכולת של מערך ההפצה הרחב לנצל את החזרה לשגרה. בנוסף, ההסכם ארוך הטווח עם ישראייר עשוי להרחיב את הפעילות הסיטונאית ולאפשר לאיסתא גישה קבועה למלאי מושבים, לרבות בטיסות ארוכות טווח.
בנדל״ן, הצמיחה של פעילות הלוגיסטיקה בולטת במיוחד. הרווח התפעולי של המגזר הגיע במחצית ל50.8 מיליון ש״ח, לעומת 9.7 מיליון ש״ח בתקופה המקבילה. פרויקטים חדשים, השלמת נכסים, חתימת חוזי שכירות וקידום הנכס בבני דרום עשויים להרחיב בעתיד את ההכנסה השוטפת ואת שווי תיק הנכסים. במקביל, לחברה כ3,800 יחידות דיור בשלבי קידום שונים, שיכולות לתמוך בהכרה ברווחים לאורך השנים הקרובות.
התרחיש הדובי
איכות הרווח הנקי אינה אחידה. מתוך רווח תפעולי של 45.2 מיליון ש״ח ברבעון, כ33.3 מיליון ש״ח הגיעו מעליית ערך של נדל״ן להשקעה. מדובר ברווח חשבונאי שאינו מייצר בהכרח מזומן בתקופה שבה הוא מוכר. ללא עליות הערך, השיפור בפעילות המאוחדת היה מתון משמעותית. בנוסף, החברות המטופלות בשיטת השווי המאזני תרמו הפסד של 1.9 מיליון ש״ח ברבעון ושל 10.3 מיליון ש״ח במחצית.
הסיכון הפיננסי המרכזי נמצא במאזן. לאיסתא גירעון של כ1.05 מיליארד ש״ח בהון החוזר, ומזומנים בסך 42 מיליון ש״ח בלבד מול התחייבויות שוטפות של כ1.67 מיליארד ש״ח. החברה מסבירה כי עיקר הפער נובע מאשראי קצר שמממן נדל״ן בהקמה, וכי ביכולתה להאריך את מסגרות האשראי. עם זאת, המבנה מגדיל את התלות במערכת הבנקאית, במחזור חוב וביכולת להעביר פרויקטים לליווי ארוך יותר.
מסקנה
איסתא הציגה רבעון חזק ברמת הרווח המדווח והתאוששות מהירה בפעילות התיירות, לצד המשך השבחה וצמיחה בפעילות הלוגיסטיקה. עם זאת, חלק גדול מהשיפור ברווח נבע מעליות ערך והכנסות שאינן שוטפות, בעוד שתזרים המזומנים במחצית היה חלש והחוב הקצר גדל.
המשמעות למשקיעים היא שהמבחן המרכזי אינו רק הרווח הנקי המדווח. צריך לבחון כמה מהשיפור הופך לתזרים מזומנים, האם פעילות התיירות חוזרת לרווחיות יציבה, וכיצד החברה מממנת את ההשקעות הגדולות בנדל״ן ובהסכם עם ישראייר.
תוצאות הרבעון השני
ההכנסות המאוחדות הסתכמו ב122.5 מיליון ש״ח, לעומת 112 מיליון ש״ח ברבעון המקביל. ההכנסות ממכירות ושירותי תיירות עלו ב17.6% ל74.3 מיליון ש״ח, בעוד שההכנסות מעמלות תיירות ירדו ב1.7% ל28.7 מיליון ש״ח. ההכנסות משכר דירה ואחרות נותרו יציבות ברמה של כ19.4 מיליון ש״ח.
הרווח הגולמי עלה ב3.8% ל56.9 מיליון ש״ח. שיעור הרווח הגולמי ירד מ48.9% ל46.4%, כלומר ההכנסות צמחו מהר יותר מהרווח הגולמי. הירידה בשיעור הרווחיות משקפת בין היתר את השפעת ייסוף השקל על פעילות התיירות.
הוצאות המכירה והשיווק נותרו כמעט ללא שינוי והסתכמו ב27.4 מיליון ש״ח. הוצאות ההנהלה והכלליות ירדו ב22% ל17.9 מיליון ש״ח, נתון שתמך בשיפור ברווחיות.
הרווח התפעולי הגיע ל45.2 מיליון ש״ח, לעומת 18.9 מיליון ש״ח ברבעון המקביל. הגורם העיקרי היה רווח של 33.3 מיליון ש״ח מהתאמת השווי ההוגן של נדל״ן להשקעה, בעיקר בפרויקט הלוגיסטי תימורים ו׳ ובבית חלקיה.
הכנסות המימון הסתכמו ב35.6 מיליון ש״ח והוצאות המימון ב34.6 מיליון ש״ח, כך שהחברה רשמה הכנסות מימון נטו של כמיליון ש״ח. הרווח הנקי המיוחס לבעלי המניות הסתכם ב27.1 מיליון ש״ח, לעומת 6 מיליון ש״ח ברבעון המקביל.
סיכום המחצית הראשונה
ההכנסות במחצית ירדו ב4.8% ל195.9 מיליון ש״ח, לעומת 205.8 מיליון ש״ח בתקופה המקבילה. הירידה נבעה בעיקר מהפגיעה בתיירות בתקופת הלחימה וסגירת המרחב האווירי.
הרווח הגולמי ירד ב1.4% ל97.8 מיליון ש״ח, אך הרווח התפעולי זינק ל67.1 מיליון ש״ח, לעומת 27 מיליון ש״ח בתקופה המקבילה. העלייה נשענה על רווחי שיערוך של 45.6 מיליון ש״ח ועל הכנסות אחרות של 15.4 מיליון ש״ח.
ההכנסות האחרות כללו בין היתר כ7 מיליון ש״ח של תמורה נוספת בגין זכויות במלון פאבליקה וכ4.5 מיליון ש״ח ממענקי מדינה.
הרווח הנקי במחצית הגיע ל49.5 מיליון ש״ח, עלייה של 42% לעומת 34.9 מיליון ש״ח. הרווח המיוחס לבעלי המניות עלה ב35% ל39.8 מיליון ש״ח. הרווח למניה הגיע ל2.34 ש״ח, לעומת 1.72 ש״ח בתקופה המקבילה.
פעילות התיירות
הרבעון הציג תפנית חיובית. מגזר התיירות עבר מהפסד של כ1.5 מיליון ש״ח ברבעון המקביל לרווח של כ1.5 מיליון ש״ח. המכירות המגזריות ברבעון הגיעו לכ178.7 מיליון ש״ח, לעומת 154.6 מיליון ש״ח בתקופה המקבילה.
עם זאת, במחצית כולה נרשם הפסד מגזרי של כ9.2 מיליון ש״ח, לעומת הפסד של כחצי מיליון ש״ח בתקופה המקבילה. החברה מעריכה כי השילוב בין הלחימה לבין ירידת הדולר פגע בתוצאות התיירות בכ20 מיליון ש״ח במחצית.
המרחב האווירי היה סגור לפעילות סדירה במשך 40 ימים, מ28 בפברואר ועד 9 באפריל 2026. לאחר פתיחתו נרשמה התאוששות הדרגתית, והחל ממאי דיווחה החברה על מכירות גבוהות מהתקופה המקבילה.
הדולר הממוצע היה נמוך בכ16% לעומת המחצית המקבילה. חלק מהמכירות נקוב בדולר ולכן התחזקות השקל מקטינה את ההכנסה המדווחת בשקלים ועלולה לשחוק את הרווח הגולמי. הביטולים וההחזרים בתקופת הלחימה הוסיפו להשפעה השלילית.
ההסכם עם ישראייר
איסתא חתמה על הסכם לקבלת הקצאה של כ10% מהמושבים בכל טיסה בינלאומית של ישראייר, בכפוף לחריגים שנקבעו בהסכם. המושבים מיועדים לשיווק במסגרת הפעילות הסיטונאית של החברה.
בסוף 2025 הורחב ההסכם גם למטוסים רחבי גוף וליעדים ארוכי טווח. איסתא שילמה מקדמה של כ35 מיליון דולר, ובתמורה אמורה לקבל 40 מושבים במחלקת תיירים בכל טיסה מסחרית של שני המטוסים במשך עשר שנים.
בנוסף נקבע כי המקדמה לרכישת כרטיסים במטוסים צרי גוף בשנת 2026 תעמוד על 51.5 מיליון דולר. נכון לסוף יוני שולמו מלוא המקדמות לישראייר.
ההסכם עשוי לתת לאיסתא יתרון במלאי ובתמחור, אבל הוא גם מגדיל את החשיפה להתחייבויות ארוכות טווח, לביקוש לטיסות וליכולת של ישראייר להפעיל את הקווים המתוכננים.
פעילות הלוגיסטיקה
מגזר הלוגיסטיקה הציג את השיפור החד ביותר. הרווח התפעולי במחצית הגיע ל50.8 מיליון ש״ח, לעומת 9.7 מיליון ש״ח בתקופה המקבילה. ברבעון השני הסתכם הרווח התפעולי ב33.7 מיליון ש״ח, לעומת 8.5 מיליון ש״ח.
עיקר השיפור הגיע מעליית הערך של תימורים ו׳ בעקבות חתימת הסכמי שכירות חדשים וסיום שלב ההקמה. החברה קיבלה תעודות גמר לתימורים ו׳ ולבאר טוביה, והיא צופה את תחילת ההנבה של בית חלקיה לקראת סוף 2026.
בפברואר זכתה החברה בקרקע בבני דרום תמורת 134.5 מיליון ש״ח, לצד הוצאות פיתוח של 8.8 מיליון ש״ח. בכוונתה להקים מתקן לוגיסטי אוטומטי, עם כ26 אלף מ״ר עיליים וכ41 אלף מ״ר תת קרקעיים. לצורך רכישת הקרקע התקבל מימון בנקאי של כ113 מיליון ש״ח ואשראי גישור למע״מ בסך 25.6 מיליון ש״ח.
מלונות בארץ ובחו״ל
מגזר המלונות בישראל רשם במחצית רווח תפעולי של 15.8 מיליון ש״ח, ירידה חדה לעומת 54.8 מיליון ש״ח בתקופה המקבילה. הפער נבע במידה רבה מכך שבמחצית המקבילה נרשמה עליית ערך משמעותית.
פעילות המלונות בחו״ל הציגה רווח תפעולי של 22.2 מיליון ש״ח, לעומת 24.5 מיליון ש״ח. ברבעון השני נרשם שיפור ל16.1 מיליון ש״ח, לעומת 15.6 מיליון ש״ח ברבעון המקביל.
החברה ממשיכה להרחיב את הפעילות המלונאית, לרבות הקמת מלון חדש באיטליה, אך חלק מהתוצאות מושפע משערי חליפין ומשערוכים חשבונאיים.
ייזום מגורים
לאיסתא כ3,800 יחידות דיור בשלבי תכנון וביצוע. מתוכן כ2,500 יחידות משויכות לתוכניות ממשלתיות, כולל 780 יחידות המיועדות לשוק החופשי, וכ960 יחידות נוספות נמצאות בתחום ההתחדשות העירונית.
נכון לפרסום הדוח יש לחברה שמונה פרויקטים בעלי היתר מלא שנמצאים בביצוע. החברה צופה שמרבית הפרויקטים הנוספים יחלו בהקמה ובשיווק במהלך 2026.
הכנסות המגזר במחצית ירדו מ166 מיליון ש״ח ל112.4 מיליון ש״ח. הרווח התפעולי ירד מ25.8 מיליון ש״ח ל4.7 מיליון ש״ח. התוצאה משקפת את התזמון השונה של ההכרה בהכנסות וברווחים בפרויקטים, אך היא גם מצביעה על תרומה נמוכה יותר של המגזר בתקופה הנוכחית.
הנדל״ן המניב
הכנסה תפעולית נקייה, כלומר ההכנסה מהנכסים לאחר הוצאות ההפעלה הישירות, הסתכמה בחלקה של איסתא ב23 מיליון ש״ח ברבעון, לעומת 22 מיליון ש״ח ברבעון המקביל.
המדד התזרימי המתואם של הנכסים המניבים הסתכם ב14 מיליון ש״ח ברבעון, ללא שינוי מהתקופה המקבילה. במחצית, ההכנסה התפעולית הנקייה עלתה מ38 מיליון ש״ח ל39 מיליון ש״ח, והמדד התזרימי עלה מ22 מיליון ש״ח ל23 מיליון ש״ח.
הנתונים מצביעים על יציבות בפעילות המניבה הקיימת. פוטנציאל הצמיחה תלוי בהשלמת הנכסים שבהקמה, חתימת הסכמי שכירות והפיכתם של רווחי השיערוך להכנסות שכירות בפועל.
מאזן וחוב
סך הנכסים הגיע ל4.72 מיליארד ש״ח, לעומת 4.41 מיליארד ש״ח בסוף 2025. הנכסים הלא שוטפים גדלו ל4.1 מיליארד ש״ח, בעיקר בעקבות השקעות בנדל״ן ומקדמות ארוכות לישראייר.
ההון העצמי הסתכם ב1.71 מיליארד ש״ח, לעומת 1.79 מיליארד ש״ח בסוף 2025. הירידה נבעה בין היתר מחלוקת דיבידנד ורכישה עצמית של מניות.
האשראי הבנקאי הקצר גדל ל1.13 מיליארד ש״ח, לעומת 915 מיליון ש״ח בסוף 2025. החוב הבנקאי הארוך הסתכם ב674.6 מיליון ש״ח. בנוסף קיימות אגרות חוב רגילות ואגרות חוב להמרה בהיקף כולל של כ490 מיליון ש״ח.
הגירעון בהון החוזר הגיע ל1.05 מיליארד ש״ח, לעומת 533 מיליון ש״ח בסוף 2025. החברה מסבירה שכ1.02 מיליארד ש״ח מהאשראי הקצר משמש למימון נדל״ן בהקמה, וכי היא פועלת באופן שוטף להארכתו עד לכניסת הפרויקטים לליווי בנקאי.
בדוח נכתב כי דירקטוריון החברה בחן את המצב ולא ראה בגירעון אינדיקציה לבעיית נזילות. עם זאת, עבור המשקיעים מדובר בנקודת מעקב מרכזית ולא בפרט טכני בלבד.
תזרים המזומנים
תזרים המזומנים מפעילות שוטפת היה שלילי בסך 4.2 מיליון ש״ח במחצית, לעומת תזרים שלילי של 8.7 מיליון ש״ח בתקופה המקבילה. הפער בין הרווח הנקי לבין התזרים נובע בעיקר מרווחים והוצאות שאינם כרוכים בתנועת מזומנים.
פעילות ההשקעה צרכה 221.3 מיליון ש״ח. החברה השקיעה כ267 מיליון ש״ח בנדל״ן להשקעה והעמידה הלוואות של כ53 מיליון ש״ח לחברות המטופלות בשיטת השווי המאזני, בניכוי גביית הלוואות בסך כ70 מיליון ש״ח.
פעילות המימון ייצרה 86.3 מיליון ש״ח, בעיקר באמצעות קבלת אשראי קצר של כ219 מיליון ש״ח. מנגד, החברה פרעה הלוואות ארוכות בכ46 מיליון ש״ח, שילמה דיבידנד של כ35 מיליון ש״ח ורכשה מניות של עצמה בכ65 מיליון ש״ח.
יתרת המזומנים ירדה מ180.6 מיליון ש״ח בתחילת השנה ל42 מיליון ש״ח בסוף יוני. הירידה משקפת את היקף ההשקעות, המקדמות לישראייר, הדיבידנד והרכישה העצמית.
דיבידנד ורכישה עצמית
ביוני הכריזה איסתא על דיבידנד של 3 ש״ח למניה, בהיקף כולל של כ50 מיליון ש״ח. הדיבידנד שולם ביולי.
במהלך המחצית רכשה החברה 638,432 מניות של עצמה תמורת כ65 מיליון ש״ח. לאחר תאריך המאזן נרכשו 54,816 מניות נוספות בכ5 מיליון ש״ח.
הרכישה העצמית יכולה להגדיל את חלקו היחסי של כל בעל מניות ולתמוך ברווח למניה, אך היא גם משתמשת במזומן בתקופה שבה החברה מגדילה השקעות ונשענת במידה רבה על אשראי קצר.
שאלות מפתח
- האם ההתאוששות במכירות התיירות מאז מאי תתורגם לרווח מגזרי יציב גם ללא ביקוש דחוי
- באיזה קצב יתחילו הפרויקטים הלוגיסטיים החדשים לייצר הכנסות שכירות ותזרים מזומנים בפועל
- כיצד תממן החברה את המשך ההשקעות ותצמצם את הגירעון בהון החוזר מבלי להגדיל משמעותית את עלויות המימון
למה לשים לב ברבעון הבא
ראשית, יש לבחון אם פעילות התיירות ממשיכה להיות רווחית לאחר ההתאוששות הראשונית ומהי השפעת שער הדולר על הרווח הגולמי. שנית, חשוב לעקוב אחר תחילת ההנבה בבית חלקיה, חתימת חוזים נוספים והתקדמות הפרויקט בבני דרום. בנוסף, צריך לבחון את תזרים המזומנים, יתרת המזומנים, היקף האשראי הקצר וקצב המימוש של נכסים ומרכזים מסחריים.
סיכום
איסתא הציגה רבעון שני חזק ברמת הרווח המדווח, עם צמיחה בהכנסות, התאוששות בתיירות וזינוק ברווח הנקי. זרוע הלוגיסטיקה הפכה למנוע משמעותי, והחברה מחזיקה צבר רחב של פרויקטים שיכול לתמוך בהכנסות וברווחים בעתיד.
עם זאת, חלק גדול מהרווח נבע משיערוכי נדל״ן ומהכנסות שאינן שוטפות. תזרים המזומנים נותר חלש, המזומנים ירדו והחברה הגדילה את האשראי הקצר. זהו דוח שמציג התקדמות עסקית אמיתית, אך גם פער משמעותי בין הרווח החשבונאי לבין יצירת המזומנים.