סיכום דו״ח Q2 2026 שופרסל
27.8.2026

בקצרה
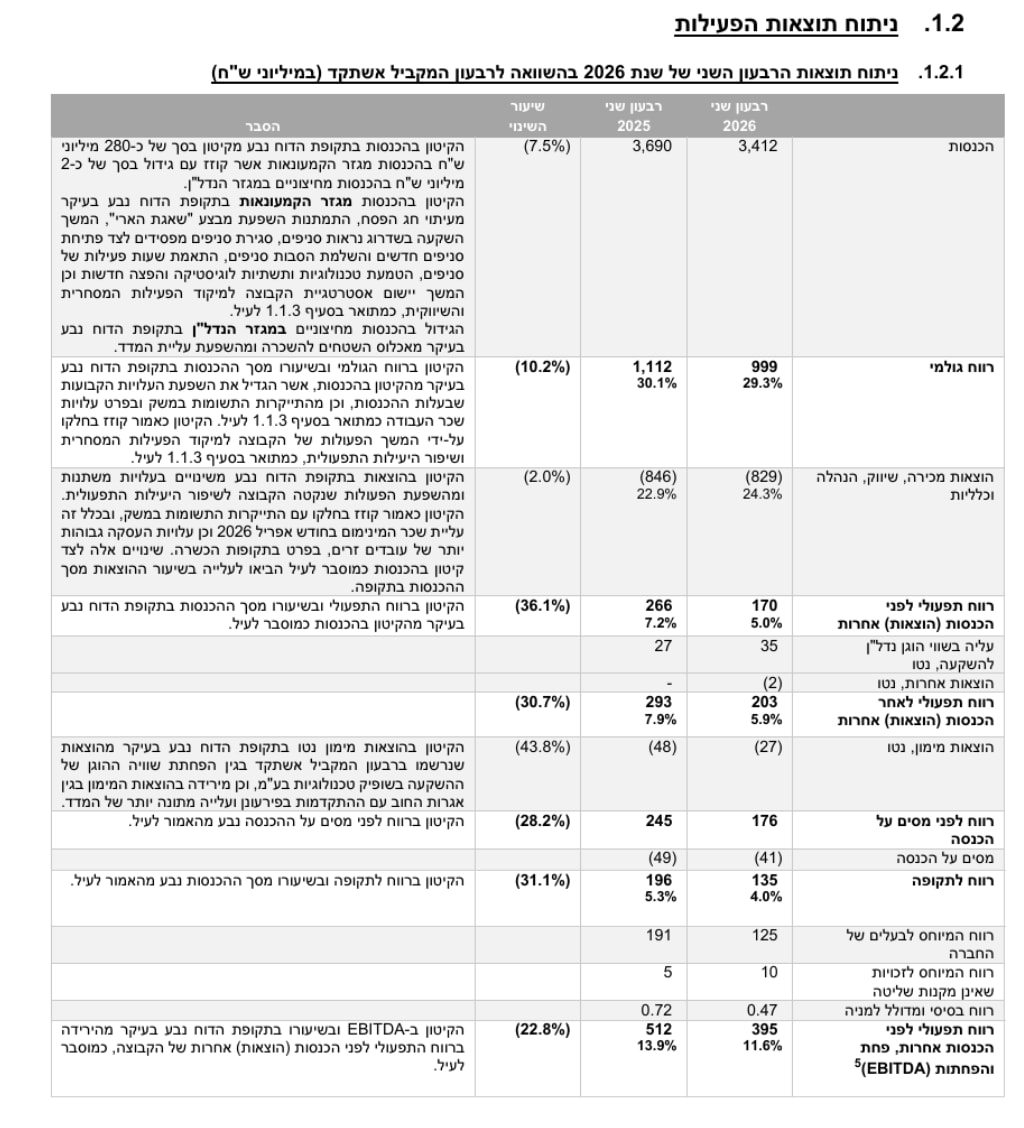
- הכנסות שופרסל ירדו ב-7.5% ל-3.412 מיליארד ש״ח ברבעון השני של 2026, בעיקר בשל עיתוי חג הפסח וסגירת סניפים מפסידים, מה שמעיד על חולשה במכירות הדורשת התאוששות מהירה כדי למנוע פגיעה נוספת ברווחיות החברה.
- הרווח התפעולי של שופרסל צנח ב-36.1% ל-170 מיליון ש״ח, ושיעורו נשחק מ-7.2% ל-5%, דבר המצביע על קושי של החברה להתאים את בסיס ההוצאות לירידה בהכנסות ועלול להעיד על שחיקה ברווחיות התפעולית בטווח הקצר.
- מכירות שופרסל בחנויות זהות ירדו ב-8.5%, נתון המדאיג יותר מהירידה הכוללת בהכנסות, ועלול להצביע על אובדן נתח שוק או פגיעה בתנועת הלקוחות, מה שמחייב את החברה להוכיח התאוששות בביצועים לאחר השלמת מהלכי ההתייעלות.
- לשופרסל מאזן חזק עם נכסים נזילים נטו של 1.817 מיליארד ש״ח ונכסי נדל״ן בשווי 5.5 מיליארד ש״ח, מה שמספק לה גמישות פיננסית משמעותית לביצוע השקעות עתידיות, חלוקת דיבידנדים ופיתוח נכסים ללא תלות במינוף גבוה.
נקודות מפתח
• הכנסות: ירדו ב7.5% ל3.412 מיליארד ש״ח, בעיקר בשל עיתוי חג הפסח, סגירת סניפים מפסידים ושינויים בפעילות הקמעונאית
• רווח תפעולי: לפני הכנסות והוצאות אחרות ירד ב36.1% ל170 מיליון ש״ח, ושיעורו נשחק מ7.2% ל5%
• רווח נקי: המיוחס לבעלי המניות ירד מ191 מיליון ש״ח ל125 מיליון ש״ח, ירידה של כ34.6%
• EBITDA: הרווח לפני מימון, מסים, פחת והפחתות, ירד ב22.8% ל395 מיליון ש״ח, ושיעורו מההכנסות ירד מ13.9% ל11.6%
• מכירות בחנויות זהות: ירדו ב8.5%, לאחר שהשפעת חג הפסח ומבצע שאגת הארי התרכזה בעיקר ברבעון הראשון
• תזרים מפעילות שוטפת: נחלש ל72 מיליון ש״ח, לעומת 246 מיליון ש״ח ברבעון המקביל, בעיקר בשל שינויים בהון החוזר והירידה ברווח
שופרסל היא קבוצת קמעונאות המזון ומוצרי הצריכה הגדולה בישראל.
הקבוצה מפעילה 435 סניפים, שני מרכזי שילוח אוטומטיים, פעילות מקוונת, מועדון לקוחות, כרטיסי אשראי ופורטפוליו נדל״ן משמעותי.
ברבעון השני של 2026 נחשפה חולשה ברורה במכירות וברווחיות, לאחר שחלק מהביקוש העונתי ומבצע שאגת הארי השפיעו בעיקר על הרבעון הראשון.
במקביל, הנהלת הקבוצה ממשיכה לסגור סניפים מפסידים, לשדרג סניפים קיימים, לשנות שעות פעילות ולהרחיב את פורמט יוניברס, שאליו הוסבו 30 סניפים עד מועד פרסום הדוח.
לאחר הרבעון ביצעה הקבוצה גם עסקאות להרחבת פעילות הנדל״ן בקריית מוצקין ובנתניה, קיבלה היתר בנייה למרכז מסחרי בבאר שבע והכריזה על דיבידנד נוסף בסך 180 מיליון ש״ח.
התרחיש השורי
הנקודה החיובית המרכזית היא שהחולשה בהכנסות אינה נובעת בהכרח מאובדן קבוע של כל הביקוש.
עיתוי חג הפסח יצר בסיס השוואה בעייתי, לאחר שהקניות לחג התרכזו ברבעון הראשון של 2026, בעוד שב2025 הן התחלקו בין שני הרבעונים כאשר גם סגירת סניפים מפסידים, הסבת סניפים ושדרוגם פגעו זמנית במחזור. אם הסניפים המחודשים ופורמט יוניברס ייצרו פדיון גבוה יותר לאורך זמן, חלק מהירידה הנוכחית עשוי להתברר כהשקעה בשיפור איכות הרשת.
המנוע החיובי השני הוא המאזן. לשופרסל היו בסוף הרבעון נכסים נזילים נטו בסך 1.817 מיליארד ש״ח, חוב פיננסי ברוטו של 1.746 מיליארד ש״ח ומזומן נטו של כ84 מיליון ש״ח.
יחס החוב הפיננסי לנכסים ירד ל12.1%, לעומת 14.1% שנה קודם. לצד נכסי נדל״ן בשווי של כ5.5 מיליארד ש״ח, המאזן מעניק לקבוצה גמישות לבצע השקעות, לחלק דיבידנדים ולפתח נכסים בלי להישען באופן חריג על מינוף.
התרחיש הדובי
הסיכון המרכזי הוא שהירידה במכירות אינה רק עניין של עיתוי.
המכירות בחנויות הזהות ירדו ב8.5%, המכירות למ״ר ירדו מ6,160 ש״ח ל5,624 ש״ח והכנסות ההפעלה הישירה ירדו מ3.397 מיליארד ש״ח ל3.137 מיליארד ש״ח.
אם החולשה תימשך גם לאחר נטרול חג הפסח והשפעות המלחמה, הדבר עשוי להצביע על אובדן נתח שוק, פגיעה בתנועת הלקוחות או תמחור שאינו תחרותי מספיק.
הסיכון השני הוא המינוף התפעולי. הרווח הגולמי ירד מהר יותר מההכנסות ושיעורו נשחק מ30.1% ל29.3%. במגזר הקמעונאות הירידה הייתה מ29.9% ל28.9%. במקביל, הוצאות המכירה, השיווק, ההנהלה והכלליות אמנם ירדו כספית, אך עלו מ22.9% ל24.3% מההכנסות. העלייה בשכר המינימום, המחסור בעובדים ועלות העסקת עובדים זרים מקשים להתאים במהירות את בסיס ההוצאות לירידה במכירות.
מסקנה
הרבעון החליש את תזת ההשקעה בטווח הקצר, משום שהירידה במכירות התגלגלה לשחיקה חדה יותר ברווח התפעולי, ברווח הנקי ובתזרים. עם זאת, קשה לקבוע על בסיס הרבעון לבדו כמה מהחולשה נובע מעיתוי חג הפסח וכמה משינוי אמיתי במעמדה התחרותי של הרשת. המשתנה החשוב ביותר כעת הוא חזרת המכירות בחנויות הזהות לצמיחה, בלי ויתור נוסף על שיעור הרווח הגולמי.
הירידה במכירות הייתה רחבה יותר מהשפעת החג
ההכנסות ברבעון ירדו ב278 מיליון ש״ח. הסיבות כללו את עיתוי חג הפסח, התמתנות השפעת מבצע שאגת הארי, סגירת סניפים מפסידים, שדרוגים והסבות, התאמת שעות הפעילות והטמעת תשתיות לוגיסטיות חדשות. ההסברים מצביעים על שילוב בין גורמים זמניים לבין החלטות אסטרטגיות, אך הירידה החדה במכירות בחנויות זהות מחייבת הוכחה שהביצועים יתאוששו לאחר השלמת המהלכים.
המותג הפרטי התחזק בתוך תמהיל חלש
שיעור המכירות של המותג הפרטי עלה מ17.2% ל19.7%. זהו נתון חשוב, משום שמותג פרטי יכול לתמוך בבידול, בנאמנות לקוחות ובשליטה טובה יותר בתמחור. עם זאת, ברבעון הנוכחי העלייה במשקל המותג הפרטי לא הספיקה כדי למנוע את שחיקת הרווחיות הגולמית. לכן המשקיעים צריכים לבדוק האם הגדלת חלקו אכן תורמת לרווחיות, ולא רק משנה את תמהיל המוצרים.
 מקור: הדוח הכספי של שופרסל
הטבלה מציגה את הירידה במכירות החנויות הזהות ובמכירות למ״ר, לצד העלייה בשיעור המותג הפרטי ושמירה על משקל דומה של הפעילות המקוונת.
התזרים והדיבידנד דורשים מעקב
התזרים מפעילות שוטפת ירד ל72 מיליון ש״ח, בעוד שההשקעות בנכסים לא פיננסיים הסתכמו בכ79 מיליון ש״ח.
באותו רבעון שילמה שופרסל דיבידנד של 396 מיליון ש״ח, ולאחריו הכריזה על חלוקה נוספת של 180 מיליון ש״ח. המאזן מאפשר את החלוקות בשלב זה, אך ירידה מתמשכת בתזרים עלולה לצמצם את מרווח הביטחון, במיוחד במקביל להשקעות בסניפים ובנדל״ן.
הנדל״ן מספק שכבת ערך נוספת
הכנסות מגזר הנדל״ן בחציון הגיעו ל71 מיליון ש״ח, הרווח התפעולי ל56 מיליון ש״ח והNOI, ההכנסה התפעולית נטו מהנכסים, ל46 מיליון ש״ח.
שווי הנכסים של כ5.5 מיליארד ש״ח מעניק לשופרסל בסיס נכסים משמעותי ויכולת לפתח מקורות רווח נוספים, אך פרויקטים כמו תלפיות, קריית מוצקין, נתניה ובאר שבע כרוכים במשך ביצוע ארוך, אישורים רגולטוריים והשקעות הון.
שאלות מפתח
- איזה חלק מהירידה במכירות בחנויות הזהות נבע מעיתוי חג הפסח, ואיזה חלק משקף שינוי מתמשך בתנועת הלקוחות ובנתח השוק?
- מתי צפויים הסניפים שהוסבו ליוניברס והשדרוגים ברשת להתחיל לתרום לצמיחה במכירות וברווח התפעולי?
- כיצד מתכוונת ההנהלה לאזן בין חלוקת דיבידנדים, השקעות בסניפים, פיתוח הנדל״ן והצורך לשמור על נזילות?
למה לשים לב ברבעון הבא
ראשית, יש לבדוק אם המכירות בחנויות הזהות חוזרות לצמיחה לאחר נטרול ההשפעות העונתיות, כאשר שיפור ברור יעיד שהחולשה הייתה זמנית.
שנית, חשוב לעקוב אחר שיעור הרווח הגולמי והרווח התפעולי, כאשר התייצבות או עלייה יראו שההתייעלות מפצה על עלויות השכר והתשומות.
בנוסף, יש לבחון את התזרים מפעילות שוטפת ואת השינוי בהון החוזר, כדי לוודא שהדיבידנדים וההשקעות נשענים על מזומנים שמייצר העסק.
סיכום
שופרסל הציגה רבעון חלש, שבו הירידה במחזור הובילה לשחיקה משמעותית יותר ברווחיות ובתזרים.
עיתוי חג הפסח מסביר חלק מהפער, אך הירידה במכירות בחנויות זהות, במכירות למ״ר ובשיעורי הרווח דורשת התאוששות ברורה ברבעונים הבאים ומנגד, המאזן נותר חזק, המותג הפרטי הגדיל את חלקו והנדל״ן ממשיך לספק גמישות ופוטנציאל ערך.
במהלך יום פרסום הדוח ירדה מניית שופרסל בכ0.5% בקירוב, בעוד מדדי תל אביב המרכזיים עלו בכ1%. התגובה המתונה יחסית מצביעה על כך שחלק מהחולשה היה צפוי, אך ביצועי החסר מול השוק משקפים אכזבה מהירידה במכירות וברווחיות. נתון המסחר הוא תוך יומי ועשוי להשתנות עד הנעילה