סיכום דו״ח Q2 2026 ישראל קנדה
27.8.2026

בקצרה
- ישראל קנדה הציגה עלייה משמעותית בהכנסות הרבעון השני של 2026 לכ-340.2 מיליון שקל, זינוק של כ-50.5% לעומת הרבעון המקביל, ורווח תפעולי של כ-83.6 מיליון שקל, מה שמעיד על שיפור ניכר בפעילות העסקית התפעולית של החברה בתקופה זו.
- החברה רשמה רווח לבעלי המניות בסך כ-22.1 מיליון שקל ברבעון השני, לעומת הפסד של כ-4.3 מיליון שקל ברבעון המקביל, נתון המצביע על מעבר לרווחיות נטו ומספק איתות חיובי לגבי יכולתה לייצר ערך לבעלי המניות בטווח הקצר.
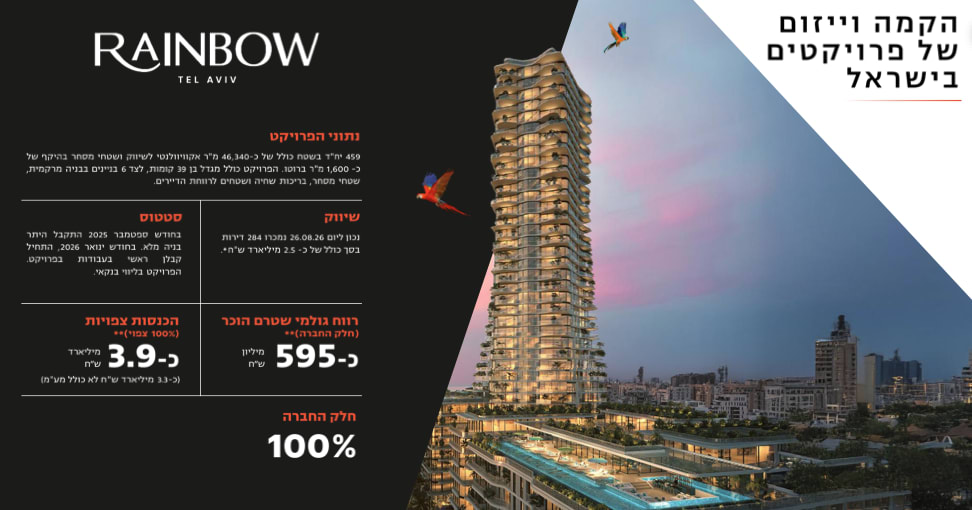
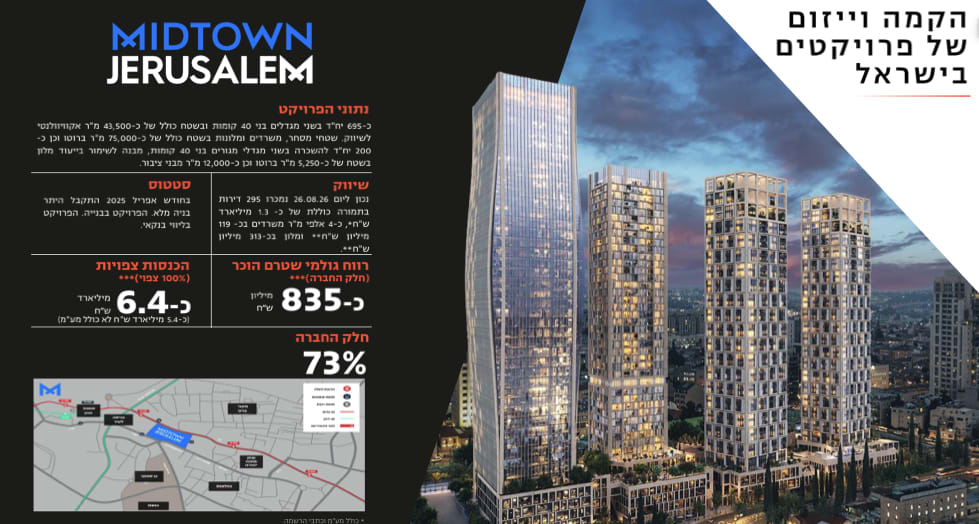
- מלאי הרווחים העתידי בפרויקטים המרכזיים, כמו Rainbow ומידטאון ירושלים, נאמד בכ-1.43 מיליארד שקל (595 מיליון שקל ו-835 מיליון שקל בהתאמה), נתון המבסס נראות להכנסות ורווחים עתידיים משמעותיים, בכפוף להתקדמות הבנייה והכרה חשבונאית.
- הוצאות המימון של ישראל קנדה כמעט הוכפלו במחצית הראשונה של 2026 והגיעו לכ-163.9 מיליון שקל, ופעילות המלונאות הניבה הפסד גולמי של כ-43.6 מיליון שקל, מה שמדגיש את האתגרים הפיננסיים המרכזיים המעיבים על הרווחיות המאוחדת של החברה.
נקודות מפתח
• הכנסות ברבעון: הסתכמו בכ340.2 מיליון שקל, עלייה של כ50.5% לעומת הרבעון המקביל
• רווח תפעולי ברבעון: עלה לכ83.6 מיליון שקל, לעומת כ20.4 מיליון שקל בתקופה המקבילה
• רווח לבעלי המניות: הסתכם בכ22.1 מיליון שקל, לעומת הפסד של כ4.3 מיליון שקל ברבעון המקביל
• תוצאות המחצית: ההכנסות צמחו בכ26.9% לכ506.9 מיליון שקל, אך לבעלי המניות נרשם הפסד של כ35.9 מיליון שקל
• מכירות: מכירות הדירות, הקרקעות, המשרדים והמלונות מתחילת 2026 ועד פרסום הדוח הגיעו לכ1.9 מיליארד שקל
• נזילות והון: המזומנים עלו לכ450.1 מיליון שקל וההון העצמי כולל זכויות מיעוט הסתכם בכ4 מיליארד שקל
ישראל קנדה פועלת בתחומי ייזום המגורים, הנדל״ן המניב, המלונאות, הקרקעות וההתחדשות העירונית.
תוצאות הרבעון מציגות פער גדול בין התקדמות הפעילות העסקית לבין הרווח המאוחד כאשר המכירות בפרויקטים המרכזיים נמשכות, ההכנסות והרווח התפעולי ברבעון השתפרו, אך במחצית כולה המלונאות והוצאות המימון הובילו להפסד משמעותי.
התרחיש השורי
מנוע הצמיחה המרכזי הוא מלאי הרווחים העתידי בפרויקטים. בפרויקט Rainbow נמכרו עד 26 באוגוסט 284 דירות בכ2.5 מיליארד שקל, והרווח הגולמי שטרם הוכר בחלק החברה מוערך בכ595 מיליון שקל.
במידטאון ירושלים נמכרו 295 דירות בכ1.3 מיליארד שקל, לצד משרדים ומלון, והרווח הגולמי שטרם הוכר בחלק החברה מוערך בכ835 מיליון שקל.
הנתונים האלו מספקים נראות להכנסות ולרווחים עתידיים, בכפוף להתקדמות הבנייה ולהכרה החשבונאית.
 מקור: מצגת המשקיעים של ישראל קנדה
השקף מציג את היקף המכירות ואת הרווח הגולמי שנותר להכרה בפרויקט Rainbow.
המנוע השני הוא השבחת הקרקעות והרחבת הזכויות. במהלך 2026 התקבלו התקדמויות תכנוניות בבית הנערה, ורטיקל סיטי, בית מרס, זנס וילאג׳ ופרויקטים נוספים.
מימוש הזכויות, קבלת היתרים והתחלת ביצוע עשויים להפוך נכסים שמייצרים כיום מעט הכנסות לפרויקטים בעלי ערך כלכלי גבוה יותר.
התרחיש הדובי
הסיכון המרכזי הוא המינוף. במחצית נרשמו הוצאות מימון של כ163.9 מיליון שקל, כמעט כפול מכ83.8 מיליון שקל בתקופה המקבילה.
ברבעון השני לבדו הסתכמו הוצאות המימון בכ90.3 מיליון שקל. כאשר הוצאות המימון גבוהות מהרווח התפעולי, גם התקדמות טובה בפרויקטים לא בהכרח מגיעה לשורה התחתונה.
המשך ריבית גבוהה, התייקרות מימון או עיכובים במשיכת עודפים עלולים להכביד עוד יותר.
הסיכון השני הוא פעילות המלונאות כאשר הכנסות התחום במחצית עלו לכ200 מיליון שקל, אך עלות ההפעלה הגיעה לכ243.7 מיליון שקל, כך שנוצר הפסד גולמי של כ43.6 מיליון שקל.
החברה מסבירה זאת במצב הביטחוני ובעונתיות. ברבעון השני הפער הצטמצם משמעותית, אך כל עוד המלונאות לא חוזרת לרווחיות יציבה, היא ממשיכה למחוק חלק מהרווח שמייצרות פעילויות הנדל״ן.
מסקנה
תזת ההשקעה התחזקה ברמת המכירות, קידום הפרויקטים ומלאי הרווחים העתידי, אך עדיין לא ברמת איכות הרווח המאוחד.
השינוי החשוב ברבעון הוא המעבר לרווח לבעלי המניות לצד שיפור תפעולי ניכר וכעת החברה צריכה להוכיח שהרווחים הצפויים מהפרויקטים יכולים להתממש בקצב שמכסה את הוצאות המימון ואת הפסדי המלונאות.
הרבעון השתפר אבל המחצית נותרה חלשה
הכנסות הרבעון עלו לכ340.2 מיליון שקל והרווח התפעולי זינק לכ83.6 מיליון שקל.
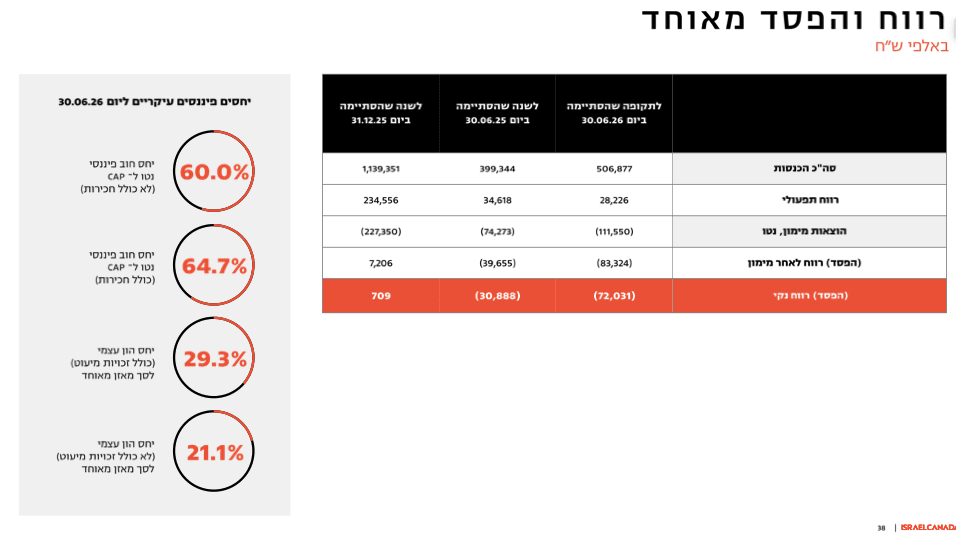
לעומת זאת, במחצית ההכנסות הסתכמו בכ506.9 מיליון שקל, הרווח התפעולי ירד לכ28.2 מיליון שקל וההפסד המאוחד העמיק לכ72 מיליון שקל.
הפער נובע בעיקר מהפסדי המלונאות, הוצאות מימון גבוהות וחלק החברה בהפסדי חברות שמטופלות לפי שיטת השווי המאזני.
 מקור: מצגת המשקיעים של ישראל קנדה
השקף ממחיש שהצמיחה בהכנסות לא תורגמה לשיפור ברווח הנקי במחצית. זהו הנתון המרכזי לבחינת איכות התוצאות.
המכירות מספקות בסיס לרווחים עתידיים
המכירות בפרויקטים המובילים ממשיכות להתקדם. לצד Rainbow ומידטאון ירושלים, נמכרו דירות ושטחים בפרויקטים People, SHE, דובנוב, לב בבלי ובית הנערה.
עם זאת, מכירת דירה עדיין לא שווה להכנסה מיידית, והרווח מוכר בהתאם להתקדמות הביצוע. לכן קצב הבנייה חשוב לא פחות מקצב החתימות.
 מקור: מצגת המשקיעים של ישראל קנדה
מידטאון ירושלים כולל מגורים, משרדים ומלונאות. שיעור המכירות והרווח שנותר להכרה הופכים אותו למנוע מרכזי בתוצאות העתידיות.
הנזילות השתפרה אבל בעיקר בזכות מימון
המזומנים עלו מכ145.2 מיליון שקל בסוף 2025 לכ450.1 מיליון שקל. במחצית נוצר תזרים חיובי של כ39.5 מיליון שקל מפעילות שוטפת, לעומת תזרים שלילי של כ359.6 מיליון שקל בתקופה המקבילה.
עם זאת, עיקר העלייה הכוללת במזומן הגיע מתזרים מימון של כ459.5 מיליון שקל, שכלל הנפקת מניות ואגרות חוב. מדובר בשיפור בכרית הנזילות, אך גם בעלייה בתלות במקורות מימון חיצוניים.
המאזן נשאר ממונף
סך המאזן הגיע לכ13.46 מיליארד שקל וההון העצמי כולל זכויות מיעוט הסתכם בכ4.04 מיליארד שקל. יחס ההון למאזן עמד על כ29.3%, לעומת כ29.6% בסוף 2025. ההון המיוחס לבעלי המניות עלה לכ2.85 מיליארד שקל, אך ההתחייבויות הפיננסיות והתחייבויות החכירה נשארו מהותיות.
שאלות מפתח
- מהו קצב ההכרה הצפוי ברווחים מפרויקטי Rainbow ומידטאון ירושלים במהלך 2027?
- באילו תנאים צפויה פעילות המלונאות לחזור לרווחיות תפעולית יציבה?
- כיצד צפוי המיזוג עם אקרו להשפיע על המינוף, ההון והוצאות המימון של הקבוצה?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר קצב ההכרה בהכנסות וברווחים מפרויקטי המגורים. האצה תהיה סימן לכך שמלאי הרווחים מתחיל להגיע לדוחות.
שנית, חשוב לבחון אם המלונאות עוברת לרווח גולמי חיובי. שיפור בתפוסה ובהכנסה לחדר עשוי לצמצם את הפגיעה ברווח המאוחד ובנוסף, יש לעקוב אחר הוצאות המימון והתזרים מפעילות שוטפת. ירידה בהוצאות המימון ותזרים חיובי ללא תלות בגיוסים יחזקו משמעותית את איכות התוצאות.
סיכום
ישראל קנדה הציגה רבעון שני טוב יותר, עם צמיחה חדה בהכנסות, קפיצה ברווח התפעולי ומעבר לרווח לבעלי המניות ולצד זאת, המחצית עדיין הסתיימה בהפסד, בעיקר בשל המלונאות והוצאות המימון.
החברה מחזיקה מלאי גדול של רווחים שטרם הוכרו ופרויקטים בעלי פוטנציאל השבחה משמעותי.
השאלה המרכזית היא לא אם קיים ערך בפרויקטים, אלא באיזה קצב הוא יהפוך לרווח ולמזומן, וכמה ממנו יישאר לאחר עלויות המימון.