סיכום דו״ח Q2 2026 חברת Salesforce (CRM)
26.8.2026

בקצרה
- Salesforce הציגה האצה משמעותית בצמיחת ההכנסות החוזיות הצפויות (cRPO) ל-14% ברבעון השני של 2026, לעומת 10% ברבעון המקביל אשתקד, מה שמצביע על התחזקות בהזמנות חדשות ותומך בתרחיש של צמיחה אורגנית אפשרית במחצית השנייה של השנה.
- ההכנסות ממוצרי הבינה המלאכותית Agentforce ו-Data 360 הגיעו לכמעט 3.9 מיליארד דולר ב-ARR, עם צמיחה של למעלה מ-210%, כאשר Agentforce לבדו עבר 1.5 מיליארד דולר, נתון המעיד על אימוץ מהיר של טכנולוגיות AI ופוטנציאל לפתיחת מחזור צמיחה חדש לחברה.
- הרווחיות התפעולית של Salesforce ירדה, כאשר שיעור הרווח התפעולי לפי GAAP ירד מ-22.8% ל-20.5%, ושיעור הרווח התפעולי המתואם ירד קלות מ-34.3% ל-34.1%, מה שמעלה שאלות לגבי איכות הרווחים ומצריך בחינה של מקורות הצמיחה העתידיים.
- תזרים המזומנים מפעילות שוטפת של החברה זינק ב-71% ל-1.3 מיליארד דולר, והתזרים החופשי צמח ב-81% ל-1.1 מיליארד דולר, נתונים המעידים על יציבות פיננסית חזקה ויכולת לייצר מזומנים, למרות הירידה ברווחיות התפעולית המדווחת.
נקודות מפתח
• הכנסות: הסתכמו ב11.345 מיליארד דולר, צמיחה של 11% לעומת השנה שעברה ובהתאם בקירוב לצפי של כ11.33 מיליארד דולר
• צמיחה חוזית: cRPO, ההכנסות החוזיות הצפויות להיות מוכרות בתוך 12 חודשים, צמח ב14% והאיץ לעומת צמיחה של 10% בשנה שעברה
• Agentforce וData 360: הARR, ההכנסה השנתית החוזרת, הגיע לכמעט 3.9 מיליארד דולר וצמח ביותר מ210%
• רווחיות: שיעור הרווח התפעולי לפי GAAP ירד מ22.8% ל20.5%, ושיעור הרווח התפעולי המתואם ירד קלות מ34.3% ל34.1%
• תזרים מזומנים: התזרים מפעילות שוטפת צמח ב71% ל1.3 מיליארד דולר, והתזרים החופשי צמח ב81% ל1.1 מיליארד דולר
• תחזית שנתית: החברה העלתה את תחזית ההכנסות ל46.1 עד 46.4 מיליארד דולר, אך חלק מההעלאה נובע מהרכישות המתוכננות של Contentful ושל Fin
חברת Salesforce מספקת תוכנות ענן לניהול קשרי לקוחות, מכירות, שירות, שיווק, מסחר וניתוח מידע.
בשנים האחרונות החברה מנסה להפוך את מאגרי הנתונים ותהליכי העבודה שכבר נמצאים במערכת שלה לתשתית להפעלת סוכני בינה מלאכותית באמצעות Agentforce.
הדוח לרבעון שהסתיים ב31 ביולי 2026 מציג האצה בהזמנות ובהכנסות החוזיות, אך גם מראה שחלק מהצמיחה המדווחת מגיע מרכישת Informatica. ביוני חתמה החברה גם על הסכמים לרכישת Contentful וFin, שאמורים להיסגר במהלך הרבעון השלישי.
התרחיש השורי
הנתון החזק ביותר בדוח הוא הצמיחה של 14% בcRPO, לעומת 10% ברבעון המקביל. זהו מדד חשוב יותר מההכנסות שכבר הוכרו, משום שהוא משקף את ההכנסות החוזיות שהחברה צפויה להכיר בשנה הקרובה. ההאצה תומכת בטענת ההנהלה שהזמנות חדשות מתחזקות ושקיימת אפשרות להאצה אורגנית במחצית השנייה של השנה. כדי שהמגמה תימשך, החברה צריכה לשמור על צמיחה דומה גם ללא תרומת רכישות נוספות.
 מקור: הודעת התוצאות של Salesforce
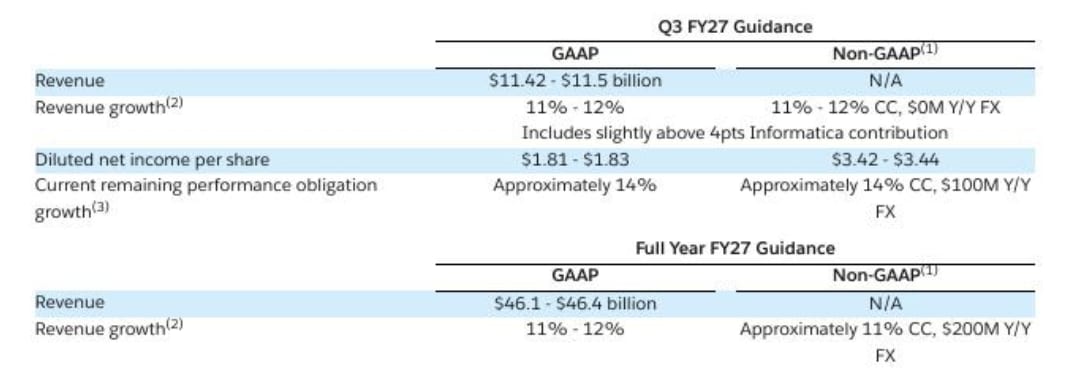
החברה צופה הכנסות של 46.1 עד 46.4 מיליארד דולר בשנת הכספים 2027, לצד שיעור רווח תפעולי מתואם של 34.3%. העלאת התחזית כוללת שיפור אורגני של כ100 מיליון דולר, תרומה צפויה של כ200 מיליון דולר מרכישות והשפעת מטבע שלילית של כ100 מיליון דולר.
המנוע החיובי השני הוא העלייה בשימוש במוצרי הבינה המלאכותית והנתונים. הARR של Agentforce וData 360 הגיע לכמעט 3.9 מיליארד דולר, וAgentforce לבדו עבר 1.5 מיליארד דולר. מספר יחידות העבודה שבוצעו ברבעון צמח ב97% לעומת הרבעון הקודם, וההזמנות למוצרים המשלבים יכולות Agentforce יותר מהוכפלו. אם השימוש הזה יתורגם לחוזים חדשים ולא רק להעברת תקציבים ממוצרי Salesforce הוותיקים, הוא עשוי לפתוח לחברה מחזור צמיחה חדש.
התרחיש הדובי
הצמיחה המדווחת עדיין נשענת במידה משמעותית על Informatica. מתוך הכנסות של 11.345 מיליארד דולר, כ456 מיליון דולר הגיעו מהרכישה.
מכאן ניתן להסיק שהצמיחה האורגנית הייתה נמוכה משמעותית מ11%, גם אם הדוח אינו מספק שיעור אורגני מדויק.
גם התחזית השנתית כוללת מעט יותר משלוש נקודות אחוז של תרומת Informatica ועוד כ200 מיליון דולר מהרכישות הממתינות. המשקיעים צריכים להפריד בין צמיחה בפעילות הקיימת לבין צמיחה שנרכשה באמצעות הון וחוב.
הסיכון השני הוא איכות הרווח.
הרווח הנקי לפי GAAP זינק ל3.526 מיליארד דולר, אך החברה רשמה רווח של 2.613 מיליארד דולר מהשקעות אסטרטגיות. רווחים אלה הוסיפו 2.43 דולר לרווח למניה לפי GAAP ו2.53 דולר לרווח המתואם.
מדובר בתרומה שאינה משקפת את הפעילות התפעולית השוטפת ולא בהכרח תחזור. במקביל, הוצאות הריבית זינקו מ67 מיליון דולר ל473 מיליון דולר ושיעור הרווח התפעולי לפי GAAP ירד ב2.3 נקודות אחוז.
מסקנה
תזת ההשקעה התחזקה בעיקר בזכות האצת הcRPO, השיפור בהזמנות והצמיחה המהירה בשימוש בAgentforce ובData 360, אך עם זאת, הדוח אינו מוכיח עדיין שSalesforce חזרה לצמיחה אורגנית דו ספרתית. המשתנה החשוב ביותר הוא היכולת להפוך את אימוץ מוצרי הבינה המלאכותית להכנסות חדשות, בלי שהצמיחה תישען בעיקר על רכישות או על העברת הוצאות ממוצרים ותיקים למוצרים חדשים.
Agentforce מתחיל לצבור היקף מסחרי
הARR של Agentforce עבר 1.5 מיליארד דולר וצמח ביותר מ240%. החברה דיווחה גם על 7 מיליארד יחידות עבודה סוכניות שבוצעו עד היום, מתוכן 3.2 מיליארד ברבעון האחרון. הנתונים מצביעים על שימוש גובר, אבל החברה הרחיבה ברבעון את הגדרת הARR של Agentforce כך שתכלול גם הצעות בינה מלאכותית נוספות, Slackbot וHeadless 360.
השינוי מקשה להשוות את קצב הצמיחה בצורה נקייה לתקופות קודמות.
הצמיחה המהירה מגיעה משכבת הנתונים
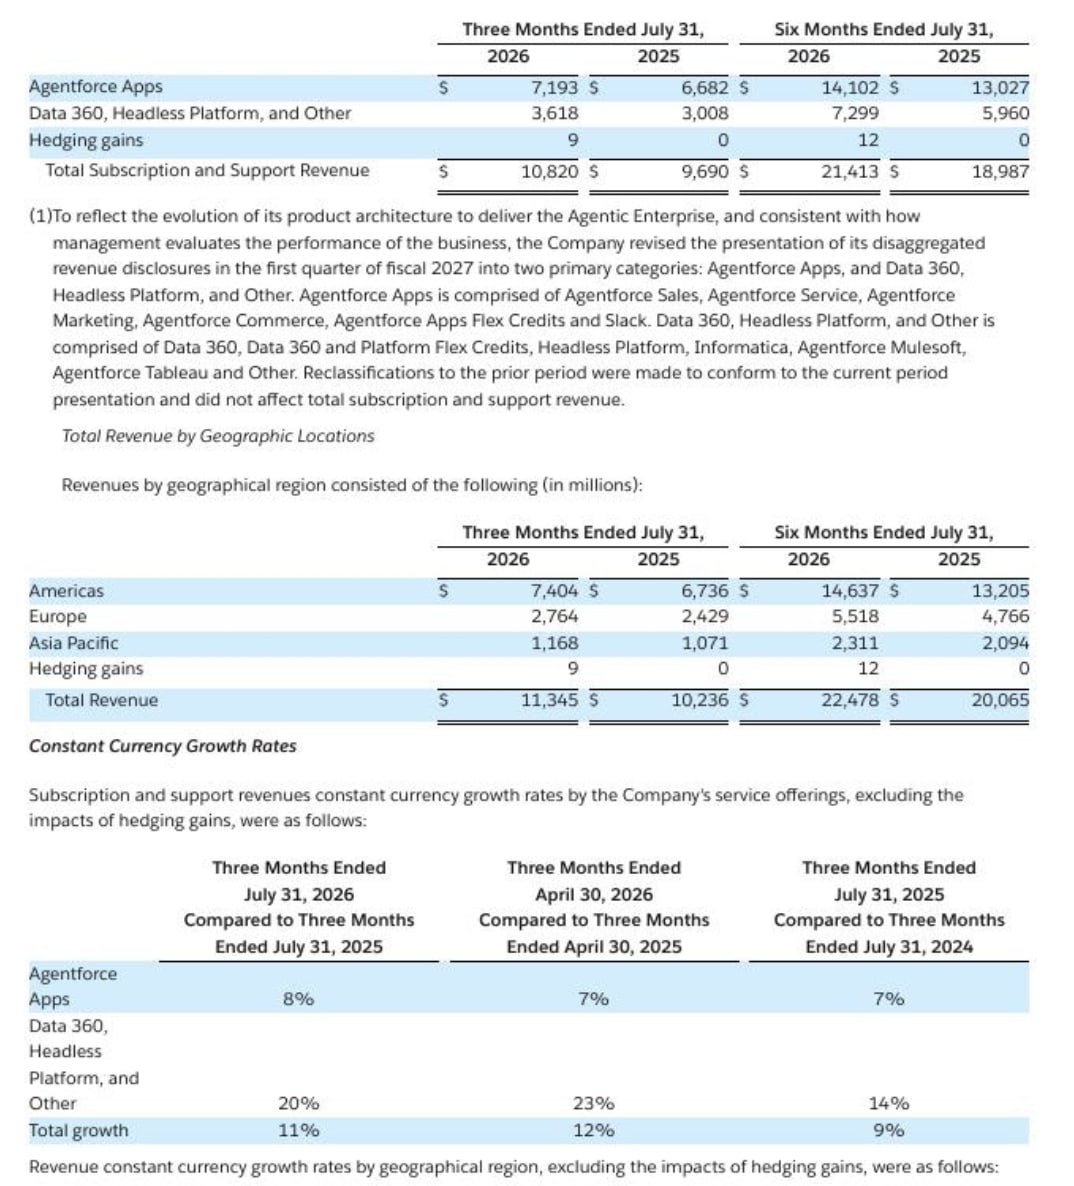
הכנסות המנויים והתמיכה של Agentforce Apps צמחו ב8% במטבע קבוע ל7.193 מיליארד דולר. לעומת זאת, Data 360, Headless Platform והפעילויות הנוספות צמחו ב20% ל3.618 מיליארד דולר.
הפער מראה שהצמיחה המהירה נמצאת בשכבת הנתונים והתשתית, אך הקטגוריה כוללת גם את Informatica ולכן אינה משקפת רק ביקוש אורגני למוצרי Data 360.
 מקור: הודעת התוצאות של Salesforce
הטבלה מציגה צמיחה של 8% במטבע קבוע בAgentforce Apps, לעומת 20% בקבוצת Data 360 והפעילויות הנוספות.
התחזית השתפרה אבל איכות ההעלאה מעורבת
התחזית השנתית עלתה ב200 מיליון דולר לטווח של 46.1 עד 46.4 מיליארד דולר.
החברה הסבירה שהעדכון כולל תוספת אורגנית של 100 מיליון דולר, תוספת של 200 מיליון דולר מהרכישות של Contentful וFin והשפעת מטבע שלילית של 100 מיליון דולר.
כלומר, רק מחצית מהעלאת התחזית נובעת משיפור בפעילות הקיימת. התחזית לרבעון השלישי עומדת על 11.42 עד 11.5 מיליארד דולר וצמיחה של 11% עד 12%.
הקצאת ההון מגדילה את הסיכון הפיננסי
Salesforce ממשיכה לבצע תוכנית רכישה עצמית מואצת בהיקף של 25 מיליארד דולר.
מספר המניות ששימש לחישוב הרווח המדולל ירד מ962 מיליון ל821 מיליון, שינוי שתומך משמעותית ברווח למניה, ומנגד, החוב לזמן ארוך הגיע לכ39.3 מיליארד דולר והוצאות הריבית זינקו.
רכישה עצמית במחיר אטרקטיבי עשויה ליצור ערך, אך מימון התוכנית באמצעות חוב מגדיל את הרגישות לשיעורי הריבית ולאיכות התזרים העתידי.
שאלות מפתח
- מה היה שיעור הצמיחה האורגנית בcRPO ובהכנסות לאחר נטרול מלא של Informatica, מטבע ורכישות נוספות?
- כמה מהצמיחה בARR של Agentforce מגיעה מלקוחות חדשים, וכמה נובעת מהעברת תקציבים ממוצרי Salesforce קיימים?
- האם החברה יכולה לשמור על שיעור רווח תפעולי מתואם של יותר מ34% בזמן שהיא משלבת מספר רכישות ומשקיעה בהרחבת Agentforce?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר צמיחת הcRPO, כאשר שמירה על כ14% ללא תרומת הרכישות הממתינות תחזק את הטענה להאצה אורגנית, בעוד האטה מחודשת תעלה ספק לגבי איכות ההזמנות.
שנית, חשוב לבדוק את הצמיחה בAgentforce לצד הגדרה עקבית של ARR, כאשר המשך עלייה בחוזים ובהזמנות יהיה משמעותי יותר מנתוני שימוש בלבד.
בנוסף, יש לעקוב אחר שיעור הרווח התפעולי והוצאות הריבית, כאשר יציבות ברווחיות לצד צמיחה תהיה שיפור, בעוד שחיקה נוספת תצביע על מחיר כבד יותר של הרכישות וההשקעה בבינה מלאכותית.
מה אומרת ההנהלה
מארק בניוף, יו״ר ומנכ״ל Salesforce
״הבינה המלאכותית מייצרת ערך בכל שכבה בפלטפורמה שלנו. אנו רואים ביקוש יוצא דופן למוצרי הבינה המלאכותית והנתונים שלנו, כאשר ההכנסה השנתית החוזרת מתקרבת ל4 מיליארד דולר״
הציטוט מחדד שהנהלת החברה רואה בשילוב בין נתונים, תהליכי עבודה וסוכני בינה מלאכותית את מנוע הצמיחה המרכזי. המשקיעים יצטרכו לבחון אם הביקוש מתורגם לצמיחה אורגנית בפועל ולא רק לעלייה במדדי שימוש.
סיכום
חברת Salesforce הציגה רבעון שבו ההזמנות החוזיות והפעילות סביב Agentforce השתפרו, התזרים התחזק והתחזית עלתה.
מנגד, Informatica תרמה חלק מהותי מהצמיחה, הרווח הנקי הושפע מרווחי השקעות חריגים והרווחיות התפעולית לפי GAAP נשחקה.
הרווח המתואם של 5.90 דולר למניה גבוה משמעותית מצפי השוק של כ3.28 דולר, אך הפער כולל תרומה של 2.53 דולר מרווחי השקעות.
בנטרול תרומה זו מתקבל רווח מתואם של כ3.37 דולר למניה, מעט מעל הצפי. זהו חישוב אנליטי המבוסס על נתוני החברה ולא נתון שהחברה הציגה בנפרד.