סיכום דוח Q2 2026 עמל הולדינגס
26.8.2026

בקצרה
- הכנסות עמל הולדינגס עלו ב-4.2% והסתכמו ב-576.9 מיליון שקל ברבעון השני של 2026, בעיקר בזכות התרחבות בתחום הצרכים המיוחדים ועליית תעריפים, מה שמעיד על ביקוש חזק לשירותי החברה ופוטנציאל צמיחה בהיקף הפעילות.
- הרווח התפעולי של עמל ירד ב-2.2% ל-49.1 מיליון שקל, ושיעורו נשחק מ-9.1% ל-8.5%, כתוצאה מגידול בהוצאות השכר וההנהלה, מה שמצביע על אתגר משמעותי בשליטה בעלויות וביכולת להמיר צמיחה בהכנסות לרווחיות תפעולית.
- עמל חתמה על רכישת חברת סיעוד תמורת כ-72 מיליון שקל, עם הכנסות של 103 מיליון שקל בשנת 2025, מה שצפוי להגדיל את בסיס המטופלים ולפזר את ההכנסות, אך דורש אישורים רגולטוריים ועלול להעלות את החוב בטווח הקצר.
- מכרז הסיעוד החדש של הביטוח הלאומי עלול להפחית את הרווח התפעולי השנתי של עמל בעד 20 מיליון שקל החל מ-2027, סיכון מהותי בהתחשב שתחום טיפולי הבית הוא מקור ההכנסות הגדול ביותר, מה שעלול לפגוע ברווחיות העתידית של החברה.
נקודות מפתח
• הכנסות: עלו ב4.2% והסתכמו ב576.9 מיליון שקל, בעיקר בזכות התרחבות בתחום הצרכים המיוחדים ועליית תעריפים בבתי האבות הסיעודיים
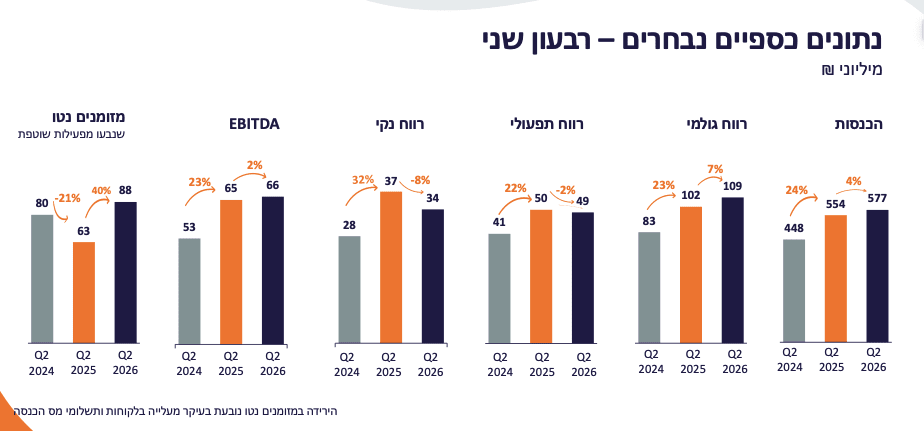
• רווח גולמי: צמח ב6.6% ל109 מיליון שקל, מהר יותר מקצב ההכנסות, ושיעורו עלה מ18.5% ל18.9%
• רווח תפעולי: ירד ב2.2% ל49.1 מיליון שקל, בעקבות גידול בהוצאות השכר ובהוצאות ההנהלה
• רווח נקי: ירד ב8% והסתכם ב34.1 מיליון שקל, לעומת 37 מיליון שקל ברבעון המקביל
• תזרים מפעילות שוטפת: עלה ברבעון ב39% ל88.2 מיליון שקל, אך במחצית הראשונה ירד ב12% ל89 מיליון שקל
• אירועים מרכזיים: עמל חתמה על רכישת חברת סיעוד תמורת כ72 מיליון שקל, בעוד מכרז הסיעוד החדש עלול להפחית את הרווח התפעולי השנתי בעד 20 מיליון שקל החל משנת 2027
עמל הולדינגס היא מקבוצות השירותים הטיפוליים הגדולות בישראל.
החברה מספקת טיפולי סיעוד בבית, מפעילה בתי אבות סיעודיים, מעניקה שירותי שיקום בתחום בריאות הנפש ומפעילה מסגרות חינוך, דיור וטיפול לאנשים עם צרכים מיוחדים.
הקבוצה מטפלת ביותר מ40 אלף אנשים ומעסיקה יותר מ28 אלף עובדים.
התמונה המרכזית בדוח היא של צמיחה בהיקף הפעילות, אך ללא צמיחה מקבילה ברווח התפעולי.
תחום הצרכים המיוחדים ובריאות הנפש ממשיכים להתרחב, בעוד פעילות טיפולי הבית, שהיא הפעילות הגדולה בקבוצה, מציגה חולשה זמנית ברווחיות.
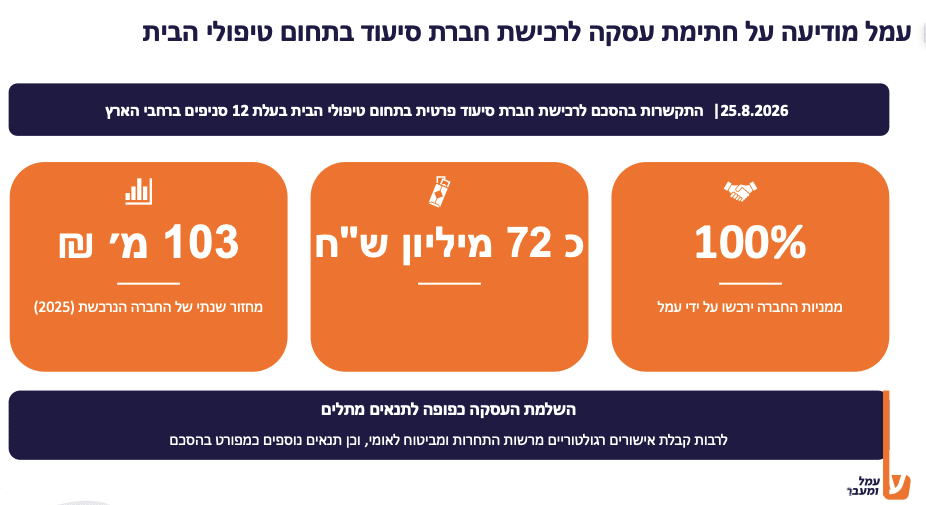
יום לפני פרסום הדוח חתמה עמל על הסכם לרכישת חברת סיעוד פרטית המפעילה 12 סניפים ברחבי ישראל.
החברה הנרכשת רשמה בשנת 2025 הכנסות של כ103 מיליון שקל, והתמורה בעסקה עומדת על כ72 מיליון שקל. השלמת העסקה עדיין כפופה לאישורים רגולטוריים ולתנאים נוספים.
התרחיש השורי
בתרחיש השורי, עמל מצליחה להשלים ולהטמיע את שתי הרכישות שעל הפרק, חברת הסיעוד החדשה ו75% מחברת קשר בתחום הצרכים המיוחדים.
שילוב הפעילויות מגדיל את בסיס המטופלים, מאפשר לחברה להשתמש בתשתיות הניהול הקיימות ומפזר את ההכנסות בין תחומים שונים.
במקביל, השינויים הניהוליים בחטיבת טיפולי הבית מתחילים לשפר את הרווחיות, הביקוש לשירותי בריאות הנפש ממשיך לגדול והחברה פותחת מסגרות נוספות בתחום החינוך המיוחד כאשר אם עמל תצליח לשמור על משמעת הוצאות, הצמיחה בהכנסות עשויה לחזור ולהתבטא גם ברווח התפעולי ובתזרים.
התרחיש הדובי
בתרחיש הדובי, מכרז הסיעוד החדש של הביטוח הלאומי נכנס לתוקף במהלך 2027 ופוגע ברווח התפעולי השנתי בעד 20 מיליון שקל.
מדובר בסיכון מהותי, מאחר שפעילות טיפולי הבית היא מקור ההכנסות הגדול ביותר של עמל והביטוח הלאומי אחראי לכ52% מהכנסות הקבוצה.
במקביל, מחסור בעובדים טיפוליים ועליית שכר המינימום ממשיכים להגדיל את ההוצאות.
אם הרכישות החדשות ידרשו השקעות נוספות או יתעכבו בקבלת האישורים, החוב עלול להמשיך לעלות מבלי שהחברה תקבל תרומה מהירה מספיק להכנסות ולרווח.
מסקנה
עמל הציגה רבעון מעורב. ההכנסות והרווח הגולמי צמחו, אך העלייה בהוצאות עצרה את השיפור ברווח התפעולי והרווח הנקי ירד.
התוצאה מלמדת שהביקוש לשירותים של החברה נשאר חזק, אך האתגר המרכזי נמצא ביכולת לגייס עובדים, לשלוט בעלויות ולהמיר את הצמיחה בהיקף הפעילות לצמיחה ברווח.
החברה פועלת בשווקים שנהנים מגידול ארוך טווח בביקוש, בין היתר בעקבות הזדקנות האוכלוסייה, העלייה בתוחלת החיים, המחסור במיטות סיעודיות והרחבת התקציבים לטיפול באנשים עם צרכים מיוחדים.
מנגד, התלות בגופים ממשלתיים הופכת את תנאי המכרזים והתעריפים לגורם מרכזי בתוצאות.
ההכנסות ממשיכות לצמוח אך הרווחיות נעצרה
הכנסות הרבעון השני עלו ל576.9 מיליון שקל, לעומת 553.5 מיליון שקל ברבעון המקביל. הרווח הגולמי צמח בקצב מהיר יותר והגיע ל109 מיליון שקל, לעומת 102.2 מיליון שקל. שיעור הרווח הגולמי השתפר בכ0.4 נקודת אחוז.
למרות השיפור ברווח הגולמי, הרווח התפעולי ירד ל49.1 מיליון שקל. שיעור הרווח התפעולי נשחק מ9.1% ל8.5%. הגידול בהוצאות נבע בעיקר מעליית שכר, הרחבת הפעילות ופתיחת מסגרות נוספות בתחום החינוך המיוחד.
 מקור: מצגת המשקיעים של עמל הולדינגס
התרשים מראה שההכנסות והרווח הגולמי המשיכו לצמוח, אך הרווח התפעולי והרווח הנקי ירדו.
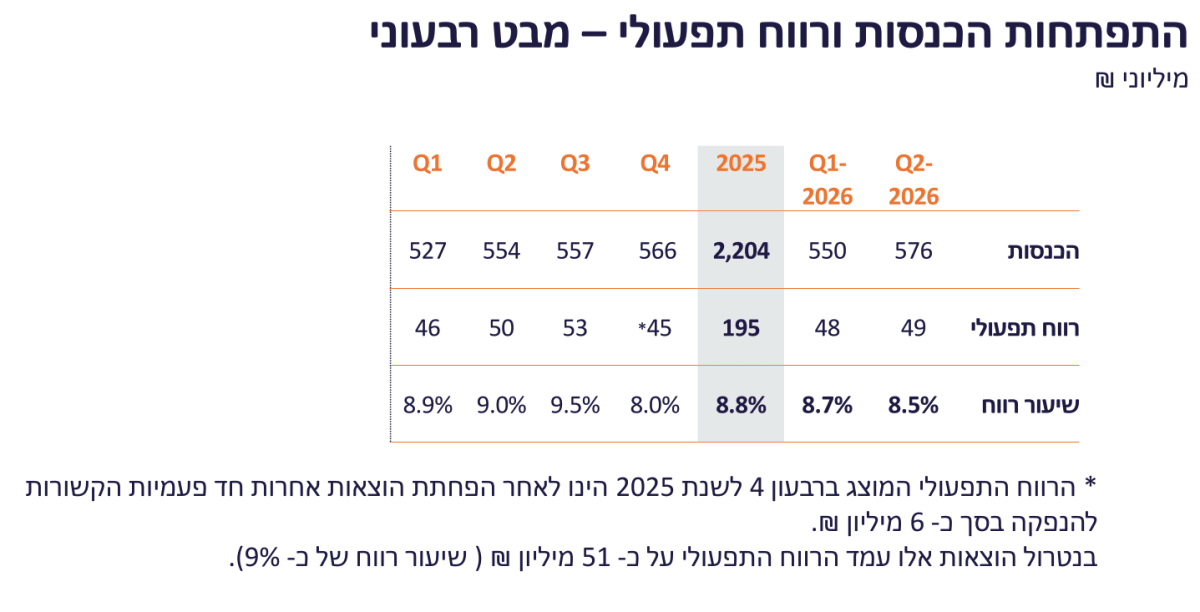
במחצית הראשונה הסתכמו ההכנסות ב1.127 מיליארד שקל, עלייה של 4.4%. הרווח התפעולי נותר כמעט ללא שינוי ברמה של 96.7 מיליון שקל והרווח הנקי ירד ב3% ל66 מיליון שקל. התמונה המחציתית מחזקת את המסקנה שהחברה צומחת במחזור הפעילות, אך בינתיים אינה מצליחה להרחיב את הרווח התפעולי.
 מקור: מצגת המשקיעים של עמל הולדינגס
התרשים מציג עלייה עקבית בהכנסות מאז תחילת 2025, אך שיעור הרווח התפעולי ירד ברבעון השני ל8.5%.
הצרכים המיוחדים ובריאות הנפש מובילים את הצמיחה
תחום הצרכים המיוחדים היה מנוע הצמיחה המרכזי ברבעון כאשר הכנסות המגזר עלו בכ15% והסתכמו ב116 מיליון שקל, לעומת 101 מיליון שקל.
הרווח התפעולי עלה ל10 מיליון שקל, לעומת 7 מיליון שקל, ושיעור הרווח השתפר ל8.6%.
הצמיחה נבעה מהרחבת הפעילות ומפתיחת כיתות חינוך מיוחד נוספות.
בספטמבר צפויה החברה לפתוח מסגרות נוספות בגני ילדים ובבתי ספר. עמל פועלת גם להשלמת רכישת 75% מחברת קשר, שעוסקת במתן שירותים לאנשים עם צרכים מיוחדים.
בתחום בריאות הנפש עלו ההכנסות ב7% ל49 מיליון שקל והרווח התפעולי עלה ל10 מיליון שקל בעוד שיעור הרווח התפעולי הגיע ל20%, לעומת 19.6% ברבעון המקביל ו17.8% ברבעון הראשון.
העלייה בביקוש קשורה למודעות ציבורית ותקציבית גבוהה יותר לשירותי בריאות הנפש.
חסם הצמיחה המרכזי בשני התחומים הוא כוח האדם. פתיחת מסגרות נוספות דורשת עובדים מקצועיים, מטפלים ומדריכים, וקצב הגיוס עלול להגביל את היכולת של עמל לענות על מלוא הביקוש.
טיפולי הבית נשארים הפעילות הגדולה והסיכון המרכזי
הכנסות תחום טיפולי הבית הסתכמו ב338 מיליון שקל, לעומת 340 מיליון שקל ברבעון המקביל והרווח התפעולי ירד מ31 מיליון שקל ל23 מיליון שקל ושיעור הרווח ירד מ9.1% ל7%.
החברה מגדירה את החולשה כזמנית ומציינת שביצעה שינויים מבניים והחלפת הנהלה בחטיבה.
עם זאת, עד שהשיפור יופיע במספרים, מדובר בנקודת החולשה הבולטת בדוח. התחום אחראי לכ59% מהכנסות הרבעון ולכן גם שינוי קטן בשיעור הרווח משפיע בצורה משמעותית על הקבוצה כולה.
עמל העניקה בסוף 2025 שירות לכ32,143 מטופלים בתחום טיפולי הבית באמצעות 37 סניפים וכ25,154 עובדים.
השוק צומח להערכת החברה בכ4% בשנה, בעיקר בגלל הזדקנות האוכלוסייה והעדפה של מטופלים להישאר בביתם.
הרכישה החדשה מגדילה את הפעילות אך גם את הצורך במימון
עמל חתמה על רכישת 100% מחברת סיעוד פרטית בעלת 12 סניפים. החברה הנרכשת רשמה מחזור של כ103 מיליון שקל בשנת 2025 והתמורה הבסיסית עומדת על כ72 מיליון שקל.
 מקור: מצגת המשקיעים של עמל הולדינגס
הרכישה עשויה להגדיל את הכנסות תחום טיפולי הבית בכ15% ביחס להיקף הפעילות הנוכחי, אם ההכנסות של החברה הנרכשת יישמרו.
היתרון המרכזי הוא האפשרות להטמיע 12 סניפים בתוך מערכת תפעולית גדולה ולנצל יתרונות לגודל.
הסיכון הוא שהחברה מגדילה את החשיפה לתחום שנמצא לפני שינוי במכרז הביטוח הלאומי ושבו הרווחיות כבר נשחקה ברבעון הנוכחי.
מכרז הסיעוד עלול לפגוע ברווח החל משנת 2027
המכרז החדש של הביטוח הלאומי נועד להסדיר מחדש את מתן שירותי הטיפול בבית.
עמל הגישה את הצעתה באפריל 2026, לאחר שבית המשפט העליון דחה את הערעורים שנועדו לעכב את המכרז.
החברה מעריכה שהשפעות המכרז יתחילו להופיע במהלך 2027 וכי הרווח התפעולי השנתי עלול להיפגע בעד 20 מיליון שקל.
לשם השוואה, הרווח התפעולי של עמל בשנת 2025 עמד על כ195 מיליון שקל. כלומר, בתרחיש המלא מדובר בפגיעה פוטנציאלית של יותר מ10% ברווח התפעולי השנתי.
מצד אחד, תנאי המכרז עלולים ללחוץ על הרווחיות. מצד שני, שינוי תנאי השוק עשוי ליצור הזדמנויות לרכישת חברות קטנות שמתקשות להתמודד עם המכרז החדש.
לעמל יש יתרון של פריסה ארצית, מערכות ניהול וניסיון בהטמעת רכישות, אך האיכות של כל רכישה תימדד לפי הרווח שהיא מוסיפה ולא רק לפי המחזור.
תזרים המזומנים והמאזן
התזרים מפעילות שוטפת השתפר ברבעון השני ל88.2 מיליון שקל, לעומת 63.4 מיליון שקל ברבעון המקביל. השיפור פיצה על התזרים החלש ברבעון הראשון והוביל לתזרים של 89 מיליון שקל במחצית הראשונה.
למרות השיפור הרבעוני, התזרים במחצית ירד ב12% לעומת 101.2 מיליון שקל בתקופה המקבילה כאשר החברה מסבירה את הירידה בעיקר בגידול של כ5 מיליון שקל ביתרת הלקוחות ובעלייה של כ4 מיליון שקל בתשלומי המס.
החוב הפיננסי נטו עלה ל259.1 מיליון שקל, לעומת 221.4 מיליון שקל שנה קודם לכן.
ההון העצמי עלה ל208.8 מיליון שקל, אך ההון החוזר נותר שלילי והסתכם בכ118 מיליון שקל. במהלך המחצית שילמה עמל דיבידנדים בהיקף של 45 מיליון שקל.
המאזן אינו מצביע כרגע על מצוקת נזילות, אך השילוב בין רכישות, חלוקת דיבידנדים, גירעון בהון החוזר ועלייה בחוב מחייב מעקב.
קצב יצירת המזומנים יצטרך לתמוך גם בהמשך ההתרחבות וגם בהתחייבויות הפיננסיות.
שאלות מפתח
- מתי השינויים הניהוליים בחטיבת טיפולי הבית יתחילו להתבטא בשיפור בשיעור הרווח התפעולי?
- מהי הרווחיות של חברת הסיעוד הנרכשת וכמה היא צפויה לתרום לרווח ולתזרים לאחר השלמת העסקה?
- אילו צעדים תנקוט עמל כדי לצמצם את הפגיעה האפשרית של מכרז הסיעוד ברווחי 2027?
למה לשים לב ברבעון הבא
ראשית, לשיעור הרווח התפעולי בתחום טיפולי הבית ולסימנים ראשונים לכך שהשינויים הניהוליים עובדים.
שנית, להתקדמות באישורים לרכישת חברת הסיעוד ולרכישת חברת קשר.
בנוסף, לתזרים מפעילות שוטפת, לחוב הפיננסי נטו ולהמשך הגידול ביתרת הלקוחות.
סיכום
עמל הציגה צמיחה של 4% בהכנסות ושיפור ברווח הגולמי, אך העלייה בעלויות השכר ובהוצאות הניהול מנעה מהצמיחה להגיע לשורת הרווח.
התוצאה החזקה ביותר הגיעה מתחום הצרכים המיוחדים, בעוד החולשה המרכזית נרשמה בתחום טיפולי הבית.
הרכישות החדשות יכולות להגדיל את היקף הפעילות ולחזק את יתרונות הגודל, אך הן גם מגדילות את הצורך במימון ואת החשיפה למכרז הסיעוד החדש.
המשקיעים יצטרכו לראות שיפור בשיעורי הרווח ובתזרים כדי לוודא שההתרחבות מייצרת ערך ולא רק מחזור הכנסות גדול יותר.
בנתוני המסחר האחרונים שפורסמו ביום הדוח, מניית עמל הולדינגס ירדה בכ0.5% לשער של כ16.30 שקל. התגובה המתונה משקפת ככל הנראה את האיזון בין הצמיחה בהכנסות והרכישה החדשה לבין הירידה ברווח הנקי והסיכון ממכרז הסיעוד.