סיכום דו״ח Q2 2026 קבוצת אשטרום
26.8.2026

בקצרה
- קבוצת אשטרום רשמה ברבעון השני של 2026 הפסד נקי של 76 מיליון שקל, לעומת רווח נקי של 94 מיליון שקל ברבעון המקביל, למרות עלייה של 12.9% בהכנסות לכ-1.252 מיליארד שקל, מה שמעיד על שחיקה משמעותית ברווחיות ועל אתגרים תפעוליים בתקופה הנוכחית.
- ההון העצמי של הקבוצה ירד לכ-5.502 מיליארד שקל, ושיעורו מסך המאזן הצטמצם מ-25.8% בסוף 2025 ל-22.7%, דבר המצביע על עלייה במינוף ועל סיכון פיננסי גובר בתקופה של ריבית גבוהה והאטה כלכלית.
- מגזר התעשיות של אשטרום הציג צמיחה חזקה, כאשר הכנסותיו במחצית עלו ב-10.4% לכ-607 מיליון שקל והרווח הגולמי זינק ב-20% לכ-96 מיליון שקל, מה שממצב אותו כמנוע צמיחה פוטנציאלי ויציב לקבוצה בתקופה של אתגרים במגזרים אחרים.
- מגזר הקבלנות והתשתיות סבל משחיקה חמורה ברווחיות, כאשר הרווח הגולמי ירד ב-23.8% ושיעורו נפל מ-9.7% ל-7.1% במחצית, מה שמעיד על לחצים תפעוליים ומגבלות הנובעות מהמלחמה, ועלול להעיד על בעיה מבנית ולא זמנית בלבד.
נקודות מפתח
• הכנסות ברבעון: עלו ב12.9% והסתכמו בכ1.252 מיליארד שקל, לעומת כ1.109 מיליארד שקל ברבעון המקביל
• רווח גולמי ברבעון: עלה ב2.9% לכ254 מיליון שקל, אך שיעור הרווח הגולמי ירד ל20.3% לעומת 22.2%
• הפסד נקי ברבעון: הסתכם בכ76 מיליון שקל, לעומת רווח נקי של כ94 מיליון שקל ברבעון המקביל
• הכנסות במחצית: עלו ב5% לכ2.374 מיליארד שקל, אך שיעור הרווח הגולמי ירד מ21.9% ל20.1%
• צבר הזמנות: עמד סמוך לפרסום הדוח על כ9.489 מיליארד שקל, לעומת 9.501 מיליארד שקל בסוף 2025
• מאזן ומינוף: ההון העצמי ירד לכ5.502 מיליארד שקל, ושיעורו מסך המאזן ירד מ25.8% בסוף 2025 ל22.7%
קבוצת אשטרום היא אחת מקבוצות הבנייה והנדל״ן הגדולות בישראל. פעילותה משתרעת על קבלנות ותשתיות, ייצור חומרי בנייה, נדל״ן מניב, ייזום למגורים, דיור להשכרה, זכיינות, פעילות בינלאומית ואנרגיה מתחדשת. הפיזור הרחב מעניק לקבוצה כמה מנועי צמיחה, אך הדוח למחצית הראשונה של 2026 ממחיש גם את המחיר של מבנה עתיר נכסים וחוב בתקופה של ריבית גבוהה, האטה במכירת דירות ושחיקה ברווחיות הקבלנית.
הדוח מציג פער משמעותי בין צמיחת ההכנסות לבין השורה התחתונה. הפעילות התרחבה, בעיקר בתעשיות, בנדל״ן המניב ובמגורים, אך שיעורי הרווח בקבלנות ובייזום למגורים נשחקו. לכך הצטרפו ירידת ערך בנדל״ן להשקעה במחצית, הוצאות מימון גבוהות והיחלשות ברווחי החברות הכלולות.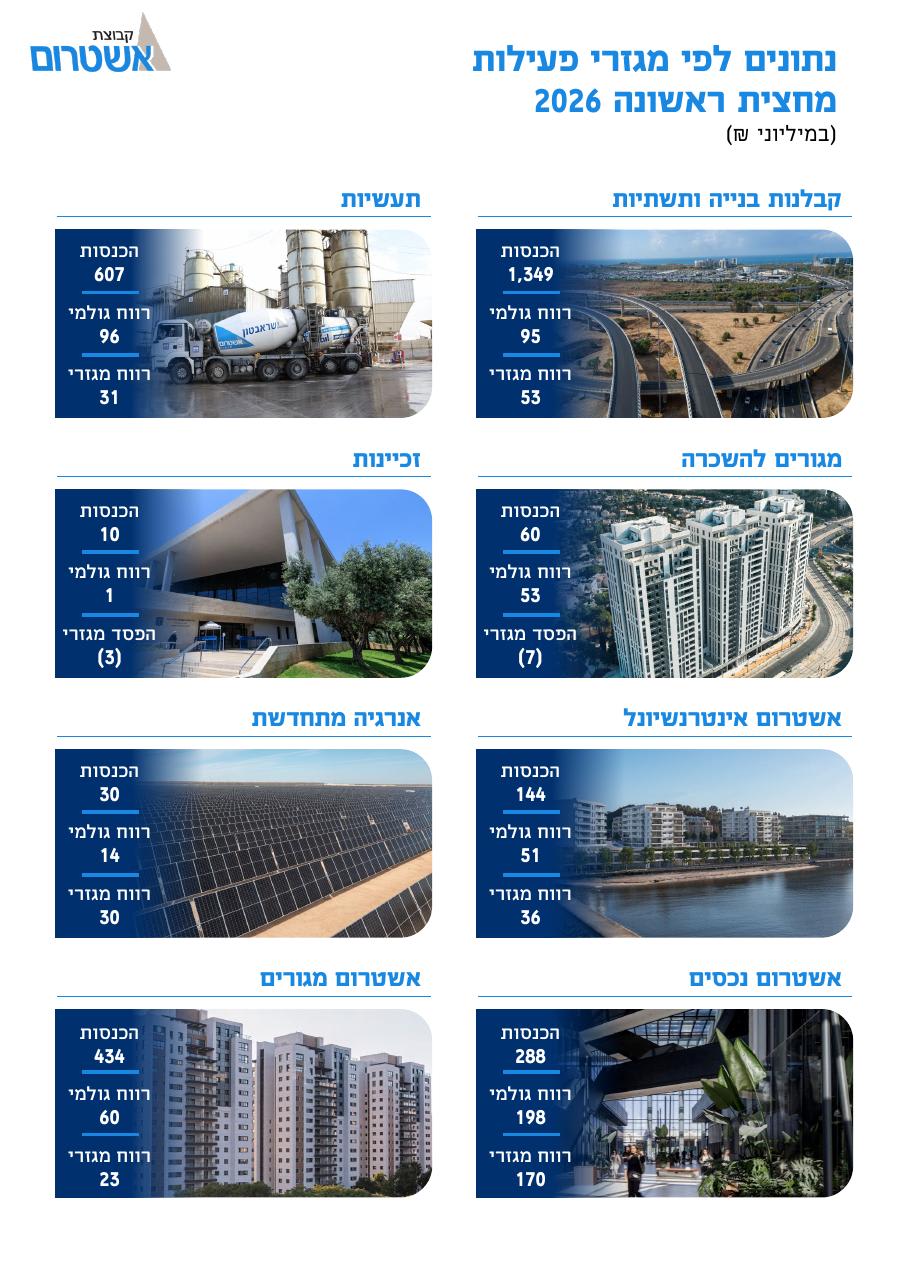 מקור: הדוח הכספי של קבוצת אשטרום
ניתן לראות את ההכנסות והרווחיות של שמונת מגזרי הקבוצה.
התעשיות, אשטרום נכסים ואשטרום אינטרנשיונל סיפקו תרומה חיובית, בעוד הקבלנות והמגורים הציגו שחיקה ברווחיות.
התרחיש השורי
נקודת החוזקה הראשונה נמצאת במגזר התעשיות. הכנסות המגזר במחצית עלו ב10.4% לכ607 מיליון שקל והרווח הגולמי גדל ב20% לכ96 מיליון שקל. ברבעון השני בלבד ההכנסות עלו ב21.4% והרווח הגולמי זינק ב49.6%, תוך שיפור שיעור הרווח הגולמי מ13.7% ל16.9%. השיפור משקף את ההשקעות במפעלי בטון, מפעל אבקות, קווי ייצור לצבע ושליכט ומחצבות. אם הרחבת כושר הייצור תמשיך להתבטא בצמיחה וברווחיות, התעשיות עשויות להפוך למנוע משמעותי ויציב יותר בתוך הקבוצה.
נקודת החוזקה השנייה היא הנדל״ן המניב לצד הניסיון לחזק את מבנה ההון. הכנסות אשטרום נכסים עלו במחצית ב15.4% לכ288 מיליון שקל והרווח הגולמי עלה ב10% לכ198 מיליון שקל. במקביל, הקבוצה חתמה לאחר תאריך המאזן על הסכם למכירת 20% מפעילות המגורים להשכרה למגדל בתמורה מוערכת של כ451 מיליון שקל. השלמת העסקה והכנסת שותף נוסף עשויות לשחרר הון, להפחית מינוף ולאפשר לקבוצה להמשיך לפתח את צבר הנכסים בלי לממן את מלוא ההשקעה בעצמה.
התרחיש הדובי
הסיכון הראשון הוא שחיקת הרווחיות בפעילויות הליבה. בקבלנות ותשתיות ההכנסות במחצית עלו ב5%, אך הרווח הגולמי ירד ב23.8% ושיעורו נפל מ9.7% ל7.1%. ברבעון השני השיעור ירד אף ל6.7%. החברה מסבירה זאת בתחילתם של פרויקטים חדשים, בסיום פרויקטים רווחיים בתקופה המקבילה ובמגבלות תפעוליות שנגרמו מהמלחמה. אם השחיקה תימשך גם כאשר הפרויקטים החדשים יתקדמו, הדבר עשוי להעיד שהלחץ אינו זמני בלבד.
הסיכון השני נמצא במינוף ובתזרים. סך ההתחייבויות עלה לכ18.76 מיליארד שקל, יחס ההון למאזן ירד, ובמאוחד נוצר גירעון בהון החוזר של כ676 מיליון שקל. תזרים המזומנים לאחר רכישת קרקעות היה שלילי בכ388 מיליון שקל במחצית, בעיקר עקב השקעה של כ439 מיליון שקל בקרקעות. לקבוצה היו מסגרות אשראי בלתי מנוצלות של כ714 מיליון שקל, אך המשך השקעות גבוהות לצד ריבית גבוהה עלול להשאיר את הוצאות המימון כמשקולת משמעותית.
מסקנה
הדוח אינו מעיד על ירידה בהיקף הפעילות של קבוצת אשטרום, אלא על ירידה באיכות הרווח בתקופה מורכבת. ההכנסות, הצבר והרחבת הנכסים מספקים בסיס להמשך, אך החברה עדיין צריכה להראות שהצמיחה יכולה להגיע עם שיפור ברווחיות, יצירת מזומנים והפחתת מינוף. המשתנה המרכזי להמשך יהיה הפער בין קצב פיתוח הנכסים והפרויקטים לבין היכולת לממן אותם בלי להמשיך להכביד על המאזן.
הצמיחה אינה מתורגמת במלואה לרווח
ההכנסות במחצית עלו ב5%, אך הרווח הגולמי ירד ב3.8% והרווח התפעולי ירד מכ428 מיליון שקל לכ199 מיליון שקל. חלק גדול מהפער נבע מהמעבר מעליית ערך של כ140 מיליון שקל בתקופה המקבילה לירידת ערך של כ24 מיליון שקל במחצית הנוכחית. גם ללא השיערוכים, נרשמה חולשה ברווח הגולמי ובחלק הקבוצה ברווחי חברות כלולות.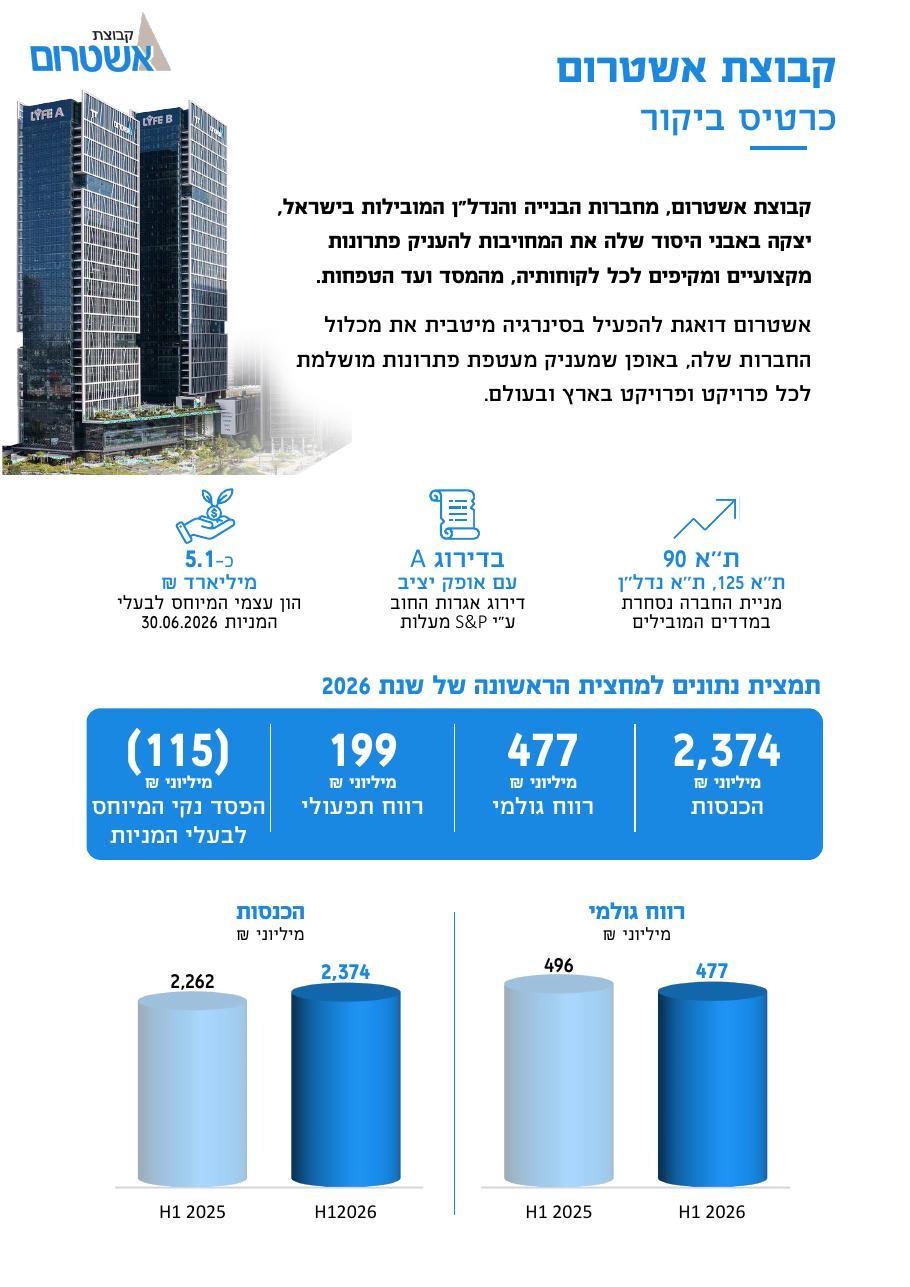 מקור: הדוח הכספי של קבוצת אשטרום
התרשים מראה כי הכנסות הקבוצה עלו מכ2.262 מיליארד שקל לכ2.374 מיליארד שקל, בעוד הרווח הגולמי ירד מכ496 מיליון שקל לכ477 מיליון שקל.
הקבלנות ומכירת הדירות ממשיכות ללחוץ
בייזום למגורים בישראל ההכנסות במחצית עלו ב23.3% לכ434 מיליון שקל, אך הרווח הגולמי ירד ב28% לכ60 מיליון שקל ושיעור הרווח הגולמי ירד מ23.8% ל13.8%. ברבעון השני מכרה אשטרום מגורים 52 יחידות דיור, לעומת 63 יחידות ברבעון המקביל. הריבית הגבוהה, המלחמה והחולשה באזורי הביקוש מקשות על המכירות ומפעילות לחץ על התמחור ועל תמהיל הדירות שנמסרות.
הצבר מספק נראות אך לא מבטיח רווחיות
צבר ההזמנות עמד סמוך לפרסום הדוח על כ9.489 מיליארד שקל. מתוכו כ8.242 מיליארד שקל בקבלנות ותשתיות וכ1.247 מיליארד שקל בתעשיות. הצבר כמעט זהה לרמתו בסוף 2025 ומעניק נראות להכנסות עתידיות. עם זאת, חלק מרכזי מהצבר הקבלני מבוסס על חוזים במחיר קבוע, ולכן עליית עלויות עבודה, חומרים או עיכובים עלולה לפגוע ברווחיות גם כאשר ההכנסות מוכרות כמתוכנן.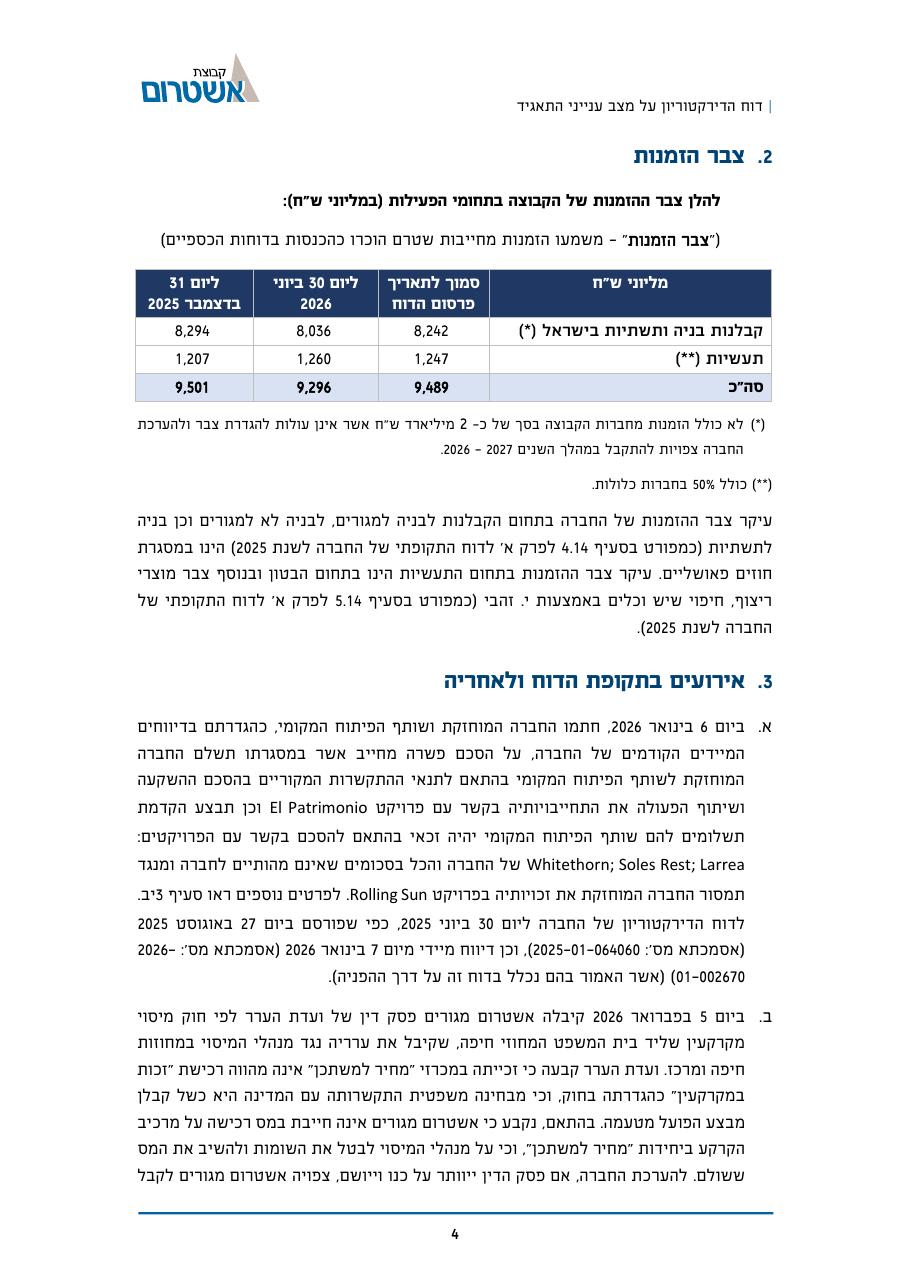 מקור: הדוח הכספי של קבוצת אשטרום
צבר ההזמנות הסתכם סמוך לפרסום הדוח בכ9.489 מיליארד שקל.
מתוך הסכום, כ8.242 מיליארד שקל מגיעים מקבלנות ותשתיות וכ1.247 מיליארד שקל מתחום התעשיות.
האנרגיה המתחדשת מתקדמת אך עדיין דורשת הון
הרווח הגולמי באנרגיה המתחדשת עלה במחצית ב20.4% לכ14 מיליון שקל ושיעורו השתפר ל47.6%. פרויקט El Patrimonio בטקסס, בהספק מתוכנן של כ195 מגה ואט, קיבל מימון הקמה בהיקף של 190 עד 200 מיליון דולר והסכם למכירת זיכויי מס בהיקף מוערך של 135 עד 140 מיליון דולר. השלמת הפרויקט מתוכננת למחצית הראשונה של 2027. זהו מנוע צמיחה אפשרי, אך עד להפעלה מסחרית הפעילות ממשיכה לצרוך השקעות ומימון.
שאלות מפתח
- מתי צפויה הרווחיות הגולמית בקבלנות לחזור לרמות הקרובות לאלו שנרשמו ב2025?
- כמה מזומן נטו צפויה הקבוצה לקבל מעסקת מגדל, ולאיזה חוב או פעילות יופנה הכסף?
- מהו קצב ההשקעות המתוכנן לשנה הקרובה, והאם החברה צפויה לבצע מימושים נוספים כדי להפחית מינוף?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר שיעור הרווח הגולמי בקבלנות ובמגורים. התאוששות תראה שהשחיקה הייתה קשורה בעיקר לתמהיל ולעיכובים זמניים, בעוד ירידה נוספת תחזק את החשש ללחץ מתמשך. שנית, יש לבדוק אם עסקת מגדל הושלמה ואם התמורה שימשה להפחתת החוב ולשיפור יחס ההון למאזן. בנוסף, יש לעקוב אחר תזרים המזומנים לאחר רכישת קרקעות. חזרה לתזרים חיובי תעיד שההשקעות מתחילות להתאזן מול התקבולים, בעוד המשך שריפת מזומנים יחייב הסתמכות נוספת על מימון.
סיכום
קבוצת אשטרום הציגה רבעון של צמיחה במחזור, שיפור בתעשיות והתרחבות בנדל״ן המניב, אך גם שחיקה חדה ברווחיות הקבלנות והמגורים והפסד נקי. השורה התחתונה הושפעה במידה רבה מהיפוך בשיערוכי הנדל״ן ומהוצאות המימון, אך גם פעילות הליבה עדיין צריכה להשתפר.
הצבר הגבוה, פרויקטי האנרגיה ועסקת מגדל מספקים מנועי שיפור אפשריים. מנגד, רמת המינוף, הגירעון בהון החוזר וקצב ההשקעות מחייבים מעקב. נכון למועד הבדיקה, לא נמצאה תגובת מסחר מובהקת לדוח והמניה הוצגה ללא שינוי, ולכן מוקדם לייחס לשוק מסקנה ברורה לגבי התוצאות