סיכום דו״ח Q2 2026 פתאל החזקות
25.8.2026

בקצרה
- הכנסות פתאל החזקות ברבעון השני של 2026 ירדו בכ-6.6% לכ-2.09 מיליארד שקל, בעיקר עקב התחזקות השקל שגרעה 274 מיליון שקל מההכנסות, למרות שיפור בפעילות המלונאית במטבעות המקומיים, מה שמצביע על פגיעת מטבע משמעותית בתוצאות המדווחות.
- הרווח הנקי של פתאל, בנטרול תקן IFRS 16, עלה לכ-164 מיליון שקל לעומת 149 מיליון שקל אשתקד, וכן ההכנסה היומית הממוצעת לחדר (ADR) זינקה ב-6% ל-162 אירו, מה שמעיד על שיפור משמעותי ברווחיות התפעולית ובכוח התמחור של החברה בנכסיה הקיימים.
- פתאל ממשיכה להרחיב את רשתה וצופה כי מלונות עתידיים בצנרת יוסיפו כ-295 מיליון שקל ל-EBITDA השנתי, בנוסף להקמת מיזם השקעות חדש עם גופים מוסדיים בהיקף של עד מיליארד אירו, מה שמבסס את מנועי הצמיחה העתידיים של החברה ומגדיל את פוטנציאל ההתרחבות הגלובלי שלה.
- יחס החוב ל-EBITDA של פתאל עומד על 5.13, עם כ-4.8 מיליארד שקל אשראי בריבית משתנה וגירעון בהון החוזר של כ-1.76 מיליארד שקל, מה שחושף את החברה לסיכוני מינוף גבוהים ורגישות לשינויים בריבית ובשערי חליפין, למרות שיפור בפעילות התפעולית.
נקודות מפתח
• הכנסות מאוחדות מתואמות: הסתכמו בכ2.09 מיליארד שקל, ירידה של כ6.6% לעומת הרבעון המקביל. הירידה נבעה בעיקר מהתחזקות השקל, בעוד הפעילות במטבעות המקומיים השתפרה
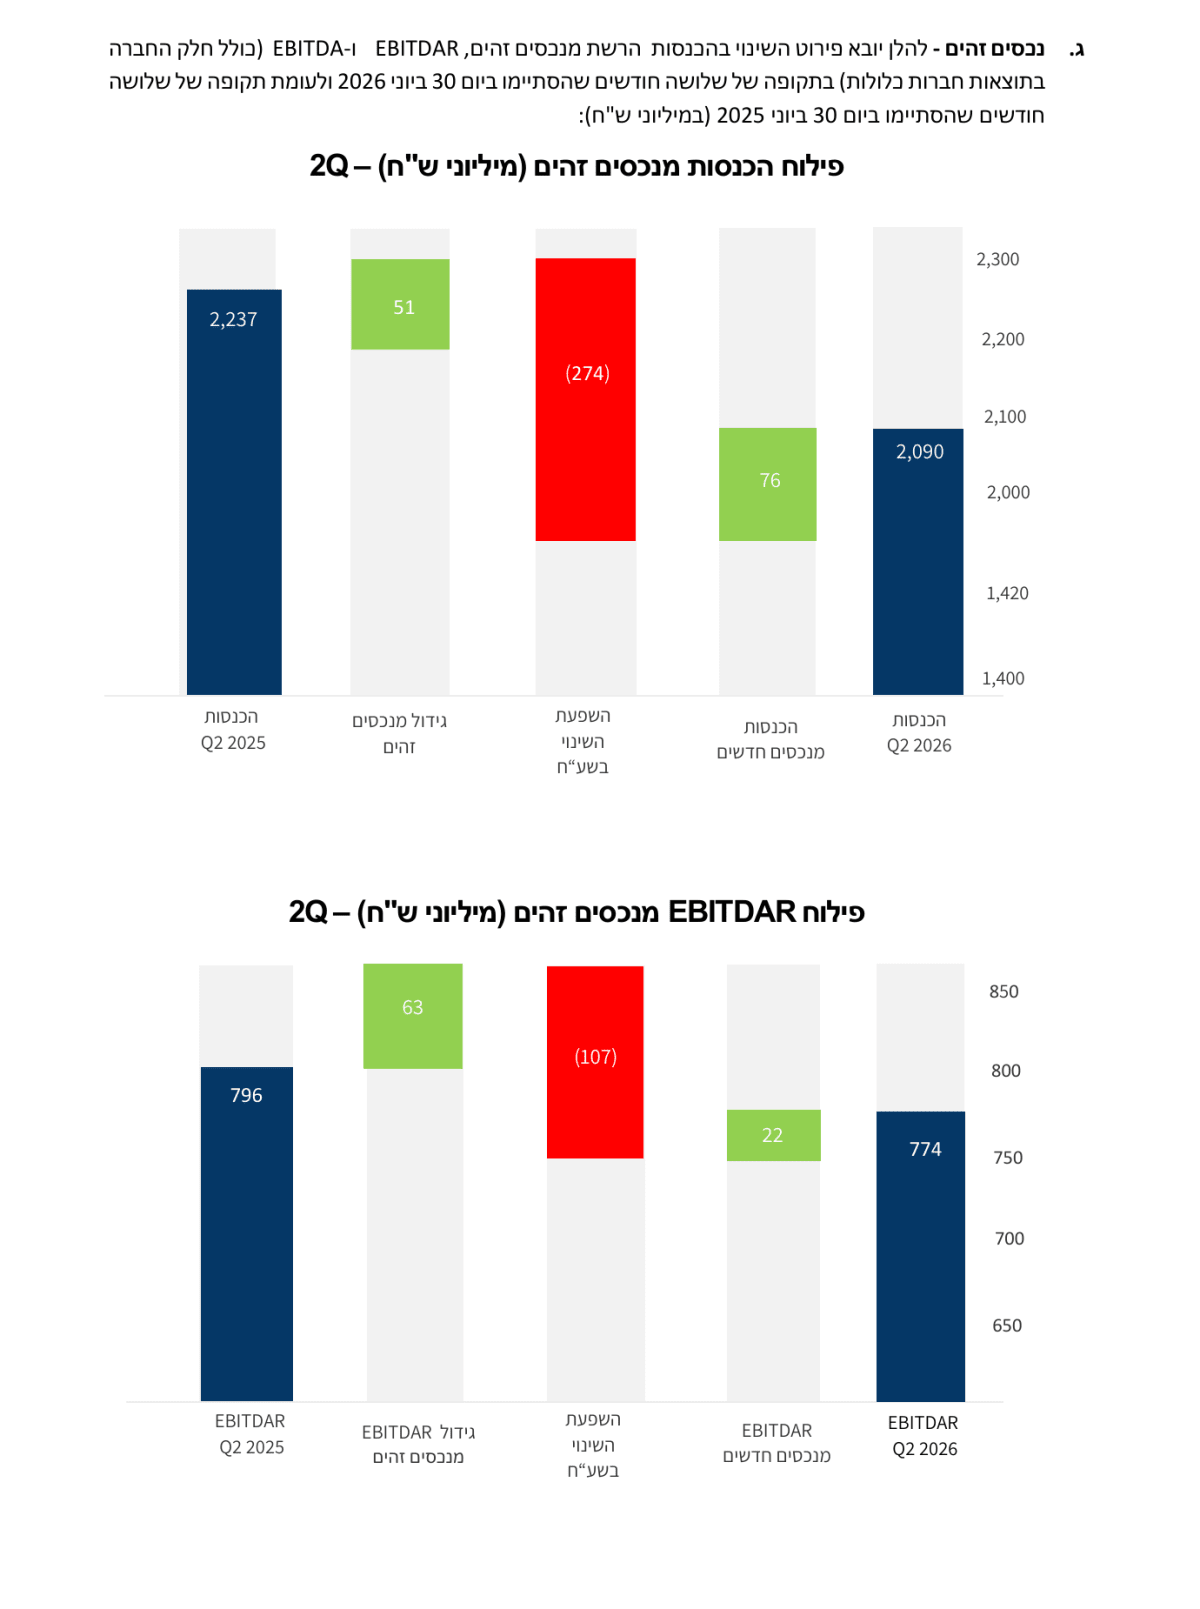
• EBITDAR: הרווח לפני שכירות, פחת והוצאות אחרות, הסתכם בכ774 מיליון שקל לעומת כ796 מיליון שקל אשתקד. נכסים זהים תרמו גידול של 63 מיליון שקל, אך שינויי המטבע גרעו 107 מיליון שקל
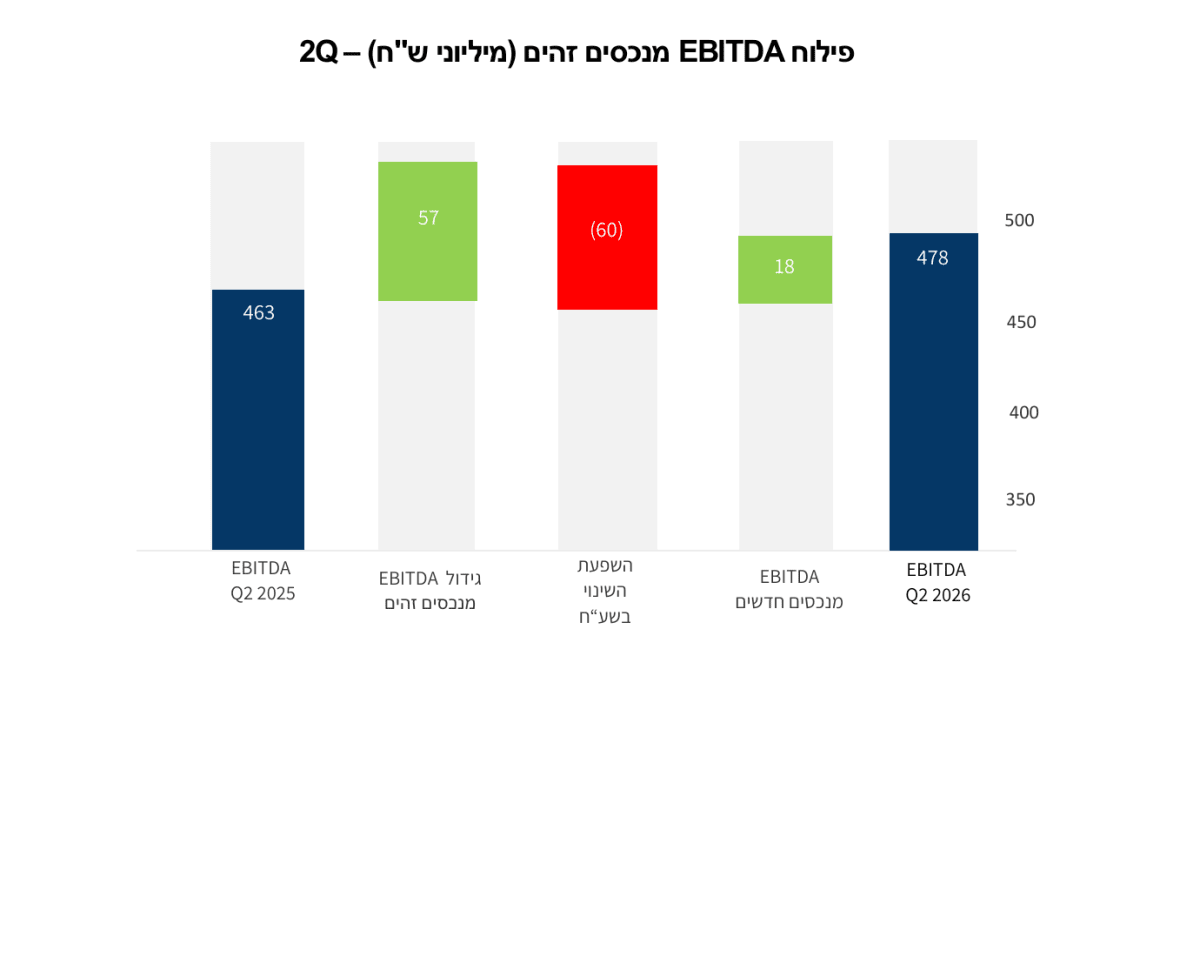
• EBITDA: הרווח לפני ריבית, מסים, פחת והפחתות, הסתכם בכ478 מיליון שקל, עלייה של כ3.2% לעומת 463 מיליון שקל ברבעון המקביל
• רווח נקי: בנטרול השפעת תקן החכירות IFRS 16, הרווח הנקי הגיע לכ164 מיליון שקל לעומת כ149 מיליון שקל אשתקד. לאחר יישום התקן נרשם רווח של כ142 מיליון שקל לעומת כ121 מיליון שקל
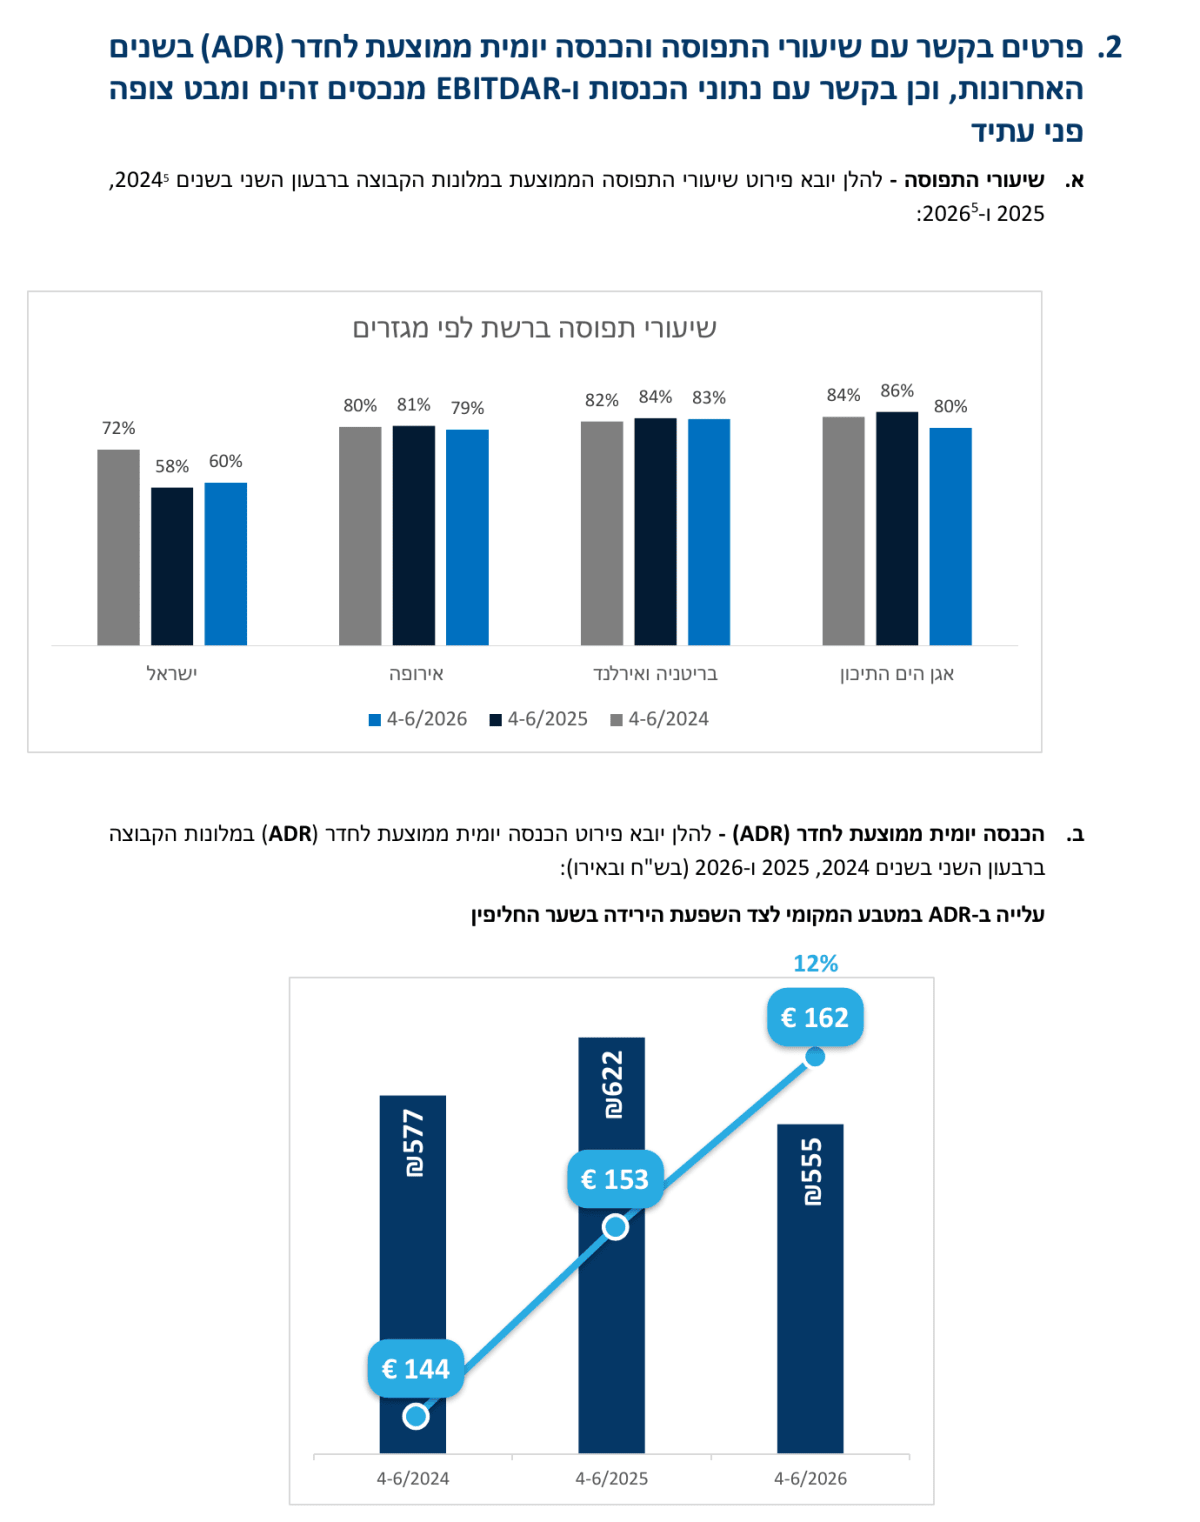
• מחיר ממוצע לחדר: ההכנסה היומית הממוצעת לחדר עלתה ל162 אירו, גידול של כ6% לעומת השנה שעברה ושל כ12% בתוך שנתיים
• תחזית 2026: החברה צופה הכנסות של 7.8 עד 8.1 מיליארד שקל, EBITDAR של 2.6 עד 2.8 מיליארד שקל וFFO של 800 מיליון עד מיליארד שקל
פתאל החזקות היא אחת מקבוצות המלונאות הגדולות בישראל ובאירופה. נכון למועד פרסום הדוח הקבוצה מחזיקה, שוכרת או מנהלת 328 מלונות, מתוכם 285 מלונות פעילים, עם כ58 אלף חדרים. הפעילות פרוסה בישראל, במערב ובמרכז אירופה, בבריטניה, באירלנד ובאגן הים התיכון.
הרבעון השני מציג תמונה מורכבת. הפעילות המלונאית עצמה השתפרה במרבית השווקים, המחיר הממוצע לחדר עלה, נכסים זהים הציגו צמיחה והרווח הנקי השתפר. עם זאת, התחזקות השקל מול האירו והליש״ט מחקה חלק גדול מהצמיחה בדוחות השקליים, בעוד המצב הביטחוני המשיך לפגוע בפעילות בישראל ובאגן הים התיכון.
התרחיש השורי
התוצאה החשובה ביותר בדוח היא השיפור בפעילות הקיימת. נכסים זהים הוסיפו 51 מיליון שקל להכנסות ו63 מיליון שקל לEBITDAR. כלומר, המלונות שכבר פעלו בתקופה המקבילה ייצרו יותר הכנסות ורווח תפעולי. במקביל, נכסים חדשים הוסיפו 76 מיליון שקל להכנסות ו22 מיליון שקל לEBITDAR. הנתונים מראים שהחולשה בדוח השקלי אינה משקפת ירידה רחבה בביקוש, אלא בעיקר פגיעת מטבע.
מנוע הצמיחה השני הוא המשך הרחבת הרשת. החברה מעריכה כי המלונות העתידיים שכבר נמצאים בצנרת עשויים להוסיף כ295 מיליון שקל לEBITDA השנתי, כנגד השקעה צפויה של כ1.1 מיליארד שקל. בנוסף, פתאל הקימה מיזם חדש עם גופים מוסדיים להשקעות במלונות באירופה, בבריטניה ובארצות הברית. נכון למועד הדוח התקבלו התחייבויות השקעה של כ693 מיליון אירו, מהן 200 מיליון אירו מצד פתאל, והחברה מעריכה שהיקף המיזם עשוי להגיע ל800 מיליון עד מיליארד אירו.
התרחיש הדובי
הסיכון המרכזי הוא שהצמיחה התפעולית אינה מתורגמת במלואה לדוחות בגלל המטבע. שינויי שער החליפין גרעו 274 מיליון שקל מההכנסות הרבעוניות, 107 מיליון שקל מהEBITDAR ו60 מיליון שקל מהEBITDA. אם השקל ימשיך להתחזק מול מטבעות הפעילות, פתאל יכולה להציג שיפור במלונות עצמם ובכל זאת לדווח על קיפאון או ירידה בתוצאות המדווחות.
הסיכון השני הוא המינוף. יחס החוב לEBITDA עמד על 5.13, ולחברה היו כ4.8 מיליארד שקל של אשראי בריבית משתנה. הגירעון בהון החוזר הגיע לכ1.76 מיליארד שקל, אף שהוא השתפר לעומת הרבעון הראשון. לחברה יש נכסים, מזומנים ויכולת מחזור חוב, אך המשך ההתרחבות דורש השקעות משמעותיות ומותיר את התוצאות רגישות לריבית, לשערי חליפין ולעונת תיירות חלשה.
מסקנה
תזת ההשקעה התפעולית התחזקה, משום שהפעילות במטבעות המקומיים השתפרה והחברה ממשיכה להרחיב את הרשת. מנגד, התחזית השנתית משקפת ציפיות מתונות יותר, המינוף עדיין גבוה והפער בין איכות הפעילות לבין התוצאה המדווחת עלול להימשך. השאלה המרכזית היא האם פתאל תצליח להפוך את פתיחת המלונות והשיפור בנכסים הקיימים לצמיחה בתזרים ובהפחתת המינוף.
התפוסה בישראל עדיין חלשה, המחיר לחדר ממשיך לעלות
שיעור התפוסה בישראל עמד על 72%, לעומת 58% ברבעון המקביל ו60% ברבעון השני של 2024. השיפור השנתי משמעותי, אך רמת התפוסה עדיין נמוכה לעומת השווקים האירופיים. באירופה נרשמה תפוסה של 80%, בבריטניה ובאירלנד 82%, ובאגן הים התיכון 84%.
במקביל, ההכנסה היומית הממוצעת לחדר עלתה מ153 אירו ל162 אירו. העלייה במחירים מחזקת את הרווחיות במטבע המקומי ומאפשרת לחברה להתמודד עם התייקרות בשכר, אנרגיה ושכירות.
 מקור: הדוח הכספי של פתאל החזקות
הגרפים מציגים את פערי התפוסה בין האזורים ואת העלייה במחיר הממוצע לחדר.
הצמיחה התפעולית הוסתרה על ידי שערי החליפין
הכנסות הנכסים הזהים והמלונות החדשים הוסיפו יחד 127 מיליון שקל, אך התחזקות השקל גרעה 274 מיליון שקל. כתוצאה מכך ירדו ההכנסות המתואמות מ2.237 מיליארד שקל ל2.09 מיליארד שקל.
תמונה דומה נרשמה בEBITDAR. השיפור בנכסים הזהים והתרומה מהמלונות החדשים הסתכמו ב85 מיליון שקל, אך השפעת המטבע גרעה 107 מיליון שקל. התוצאה הסופית הייתה ירידה מתונה ל774 מיליון שקל.
 מקור: הדוח הכספי של פתאל החזקות
תרשימי הגשר ממחישים כי הירידה אינה נובעת מחולשה בנכסים הקיימים.
הEBITDA הצליח לצמוח למרות המטבע
הEBITDA עלה מ463 מיליון שקל ל478 מיליון שקל. נכסים זהים תרמו גידול של 57 מיליון שקל ומלונות חדשים תרמו 18 מיליון שקל, בעוד שערי החליפין גרעו 60 מיליון שקל.
הנתון הזה איכותי יותר מהירידה בהכנסות, משום שהוא מראה שהחברה הצליחה לשפר את הרווחיות התפעולית של הפעילות הקיימת. השאלה היא אם השיפור יישמר גם ברבעונים שבהם החברה לא תוכל להסתמך על המשך העלאות מחירים.
 מקור: הדוח הכספי של פתאל החזקות
התרשים מציג כיצד השיפור בנכסים הקיימים והתרומה מהמלונות החדשים הצליחו לקזז את פגיעת המטבע ולהוביל לעלייה מתונה בEBITDA.
התחזית והמאזן מציבים רף ביצוע גבוה למחצית השנייה
במחצית הראשונה הסתכמו ההכנסות בכ3.55 מיליארד שקל והEBITDAR בכ1.05 מיליארד שקל. כדי להגיע לאמצע התחזית השנתית, פתאל צריכה לייצר במחצית השנייה הכנסות של כ4.4 מיליארד שקל וEBITDAR של כ1.65 מיליארד שקל. מדובר בדרישה גבוהה, אך המחצית השנייה חזקה עונתית וכוללת את רבעוני הקיץ.
נכון לסוף יוני היו לחברה מזומנים וניירות ערך בהיקף של כ997 מיליון שקל. ההון העצמי לפני השפעת IFRS 16 עמד על כ5.7 מיליארד שקל ויחס ההון למאזן על 31.1%. תזרים המזומנים מפעילות שוטפת במחצית הראשונה הסתכם בכ199 מיליון שקל, לעומת כ278 מיליון שקל בתקופה המקבילה.
שאלות מפתח
- כמה מהשיפור בנכסים הזהים נבע מעליית מחירים וכמה מגידול אמיתי במספר הלינות?
- האם פתאל יכולה לעמוד בתחזית השנתית ללא התאוששות משמעותית נוספת בתיירות בישראל?
- באיזה קצב המלונות החדשים יעברו מהשקעה ראשונית לתרומה חיובית לתזרים ולרווח?
למה לשים לב ברבעון הבא
ראשית, צריך לעקוב אחר התפוסה בישראל ולבדוק אם השיפור נמשך גם ללא אירוח חריג של מפונים. התקרבות לרמות שלפני המלחמה תחזק את התזה, בעוד חזרה לירידות תגדיל את התלות באירופה. שנית, חשוב לעקוב אחר תרומת הנכסים הזהים במטבעות המקומיים. המשך צמיחה בהכנסות וברווחיות יראה שהפעילות הבסיסית נשארת חזקה. בנוסף, יש לבחון את יחס החוב לEBITDA ואת התזרים החופשי. ירידה במינוף לצד פתיחת מלונות תחזק את איכות הצמיחה, בעוד עלייה נוספת בחוב תגדיל את הסיכון הפיננסי.
סיכום
פתאל הציגה רבעון טוב יותר מכפי שנראה מקריאת שורת ההכנסות בלבד. הנכסים הקיימים השתפרו, המלונות החדשים תרמו לצמיחה, המחיר לחדר עלה והEBITDA והרווח הנקי צמחו. מנגד, התחזקות השקל מחקה חלק גדול מהשיפור, הפעילות בישראל נותרה רגישה למצב הביטחוני והמינוף ממשיך להיות נקודת החולשה המרכזית.