סיכום דו״ח חציון ראשון 2026 קבוצת אירודרום
25.8.2026

בקצרה
- קבוצת אירודרום הציגה ירידה חדה בהכנסות של 51% ל-2.965 מיליון שקל בחציון הראשון של 2026, והפכה מרווח גולמי להפסד גולמי של 323 אלף שקל, מה שמעיד על חולשה תפעולית עמוקה וצורך מיידי בשינוי אסטרטגי לייצור הכנסות ורווחיות.
- ההפסד הנקי של אירודרום גדל משמעותית ל-7.627 מיליון שקל, ותזרים המזומנים מפעילות שוטפת הציג שריפה של 8.717 מיליון שקל, נתונים המדגישים את חוסר היכולת של החברה לייצר מזומנים מפעילותה העסקית ואת התלות שלה במימון חיצוני.
- יתרת המזומנים של אירודרום זינקה ל-44.634 מיליון שקל וההון העצמי עלה ל-52.478 מיליון שקל, בעיקר כתוצאה מגיוסי הון של כ-56.9 מיליון שקל, מה שמעניק לחברה חמצן פיננסי מיידי אך אינו משקף שיפור בביצועים התפעוליים הבסיסיים.
- החברה קיבלה שתי הזמנות נוספות מנת"ע בהיקף של עד 1.5 מיליון שקל, ובמקביל מקיימת משא ומתן להקמת גוף משותף עם AgEagle Aerial Systems לשיווק בצפון אמריקה, מה שמהווה פוטנציאל לצמיחה עתידית והפחתת התלות בלקוחות קיימים בישראל.
נקודות מפתח
• הכנסות: הסתכמו ב2.965 מיליון שקל, ירידה של כ51% לעומת 6.058 מיליון שקל בתקופה המקבילה
• רווחיות גולמית: החברה עברה מהצגת רווח גולמי של 552 אלף שקל להפסד גולמי של 323 אלף שקל
• הפסד נקי: גדל ל7.627 מיליון שקל, לעומת 6.621 מיליון שקל בתקופה המקבילה
• תזרים מפעילות שוטפת: החברה שרפה 8.717 מיליון שקל, יותר מפי שניים לעומת 4.282 מיליון שקל בתקופה המקבילה
• מזומנים: יתרת המזומנים עלתה ל44.634 מיליון שקל, בעיקר בעקבות גיוסי הון והכנסת משקיעים חדשים
• הון עצמי: הגיע ל52.478 מיליון שקל, לעומת 6.68 מיליון שקל בסוף 2025, אך השיפור נבע מגיוסי הון ולא מרווחיות הפעילות
אירודרום פועלת בשני תחומים מרכזיים. התחום הראשון הוא מודיעין אווירי, הכולל איסוף, עיבוד, ניתוח והנגשת מידע באמצעות כלי טיס בלתי מאוישים, לצד פיתוח וייצור של כלי טיס ארוכי טווח בעלי יכולת ניווט אוטומטי. התחום השני הוא העברת ידע וטכנולוגיה לתהליכי ייצור של כלי טיס ומערכות צבאיות מורכבות. הדוח פורסם ב24 באוגוסט 2026 ומתייחס לששת החודשים שהסתיימו ביוני.
החציון הנוכחי מציג שתי תמונות שונות מאוד. מבחינה פיננסית, גיוסי ההון שינו לחלוטין את המאזן והרחיקו את סכנת הנזילות המיידית. מבחינה תפעולית, ההכנסות התכווצו, שני המגזרים עברו לרווחיות גולמית שלילית והפעילות השוטפת המשיכה לצרוך מזומנים. המשמעות היא שאירודרום קיבלה זמן והון לבנות את עצמה מחדש, אך עדיין לא הוכיחה שהפעילות העסקית יכולה לייצר צמיחה ורווחיות.
התרחיש השורי
הנקודה החיובית המרכזית היא השינוי במאזן. אירודרום גייסה כ47.7 מיליון שקל מקבוצת משקיעים ועוד כ9.2 מיליון שקל במסגרת השקעה אסטרטגית של AgEagle Aerial Systems. המזומנים בקופה הגיעו ל44.634 מיליון שקל, ההתחייבויות הכוללות ירדו ל5.324 מיליון שקל וההון העצמי עלה ל52.478 מיליון שקל. לחברה יש כעת משאבים לממן מחקר ופיתוח, להשלים את השינוי הארגוני ולנסות להמיר הזדמנויות מסחריות להכנסות, בלי להיות תלויה בגיוס חירום בטווח המיידי.
המנוע החיובי השני נמצא בשילוב בין הפעילות מול נת״ע לבין הניסיון להרחיב את הפעילות בחו״ל. לאחר תאריך המאזן קיבלה החברה הבת שתי הזמנות כלליות נוספות מנת״ע בהיקף מצטבר של עד כ1.5 מיליון שקל. במקביל, ההשקעה של AgEagle כוללת משא ומתן להקמת גוף משותף שישווק ויפיץ את מוצרי אירודרום בארצות הברית ובקנדה. אם שני הנתיבים יבשילו לחוזים מחייבים ולפעילות חוזרת, הם עשויים להפחית את התלות במספר מצומצם של לקוחות בישראל.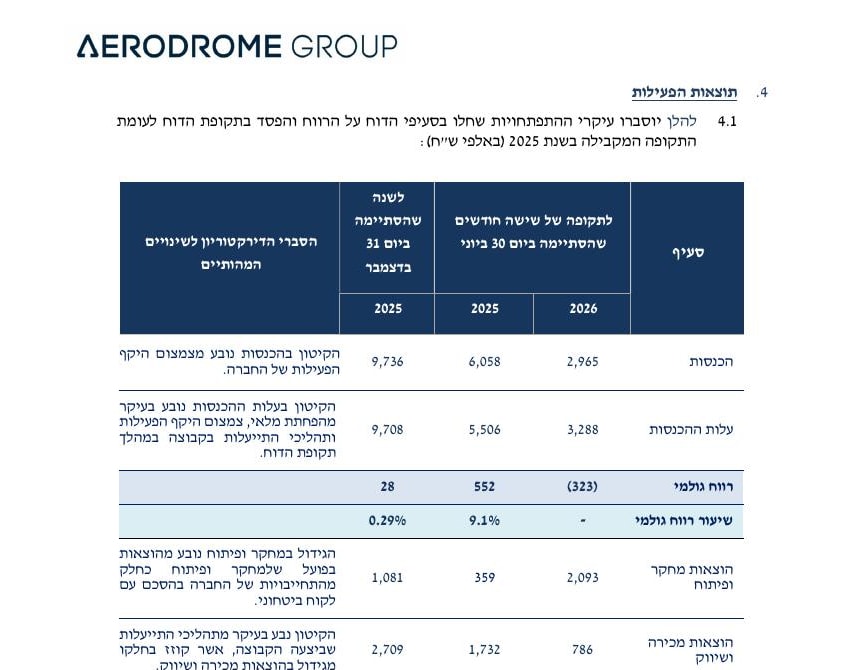 מקור: הדוח החצי שנתי של אירודרום
הטבלה ממחישה את הפער בין גיוסי ההון לבין הפעילות העסקית.
ההכנסות ירדו, החברה עברה להפסד גולמי והוצאות המחקר והפיתוח וההנהלה המשיכו להכביד על התוצאות.
התרחיש הדובי
הסיכון המרכזי הוא שהפעילות הקיימת ממשיכה להתכווץ. הכנסות תחום המודיעין האווירי ירדו בכ45% ל2.879 מיליון שקל, בין היתר בשל ירידה בהזמנות ממשרד ראש הממשלה. המגזר עבר להפסד גולמי של כ267 אלף שקל. תחום העברת הידע הציג ירידה של כ89% בהכנסות ל86 אלף שקל בלבד, וגם בו הרווחיות הפכה לשלילית. החברה אף ציינה שבכוונתה להמשיך לצמצם פעילות בתחום זה. מדובר בחולשה עסקית עמוקה יותר מתנודה רגילה בין תקופות.
הסיכון השני הוא קצב שריפת המזומנים. הפעילות השוטפת צרכה 8.717 מיליון שקל בתוך חצי שנה, בזמן שההכנסות הסתכמו בפחות מ3 מיליון שקל. הוצאות המחקר והפיתוח הגיעו ל2.093 מיליון שקל, לעומת 359 אלף שקל בתקופה המקבילה, והוצאות ההנהלה והכלליות עלו ל4.262 מיליון שקל. גיוס ההון מאפשר לספוג את ההפסדים כרגע, אך ללא התאוששות בהכנסות ושיפור ברווח הגולמי, הקופה החדשה עלולה להפוך בהדרגה למקור למימון הפסדים במקום לבסיס לצמיחה.
מסקנה
הדוח אינו מציג התאוששות בפעילות, אלא בנייה מחדש של הבסיס הפיננסי. תזת החברה התחזקה במישור הנזילות, בעלי המניות החדשים והאפשרות לפיתוח פעילות בצפון אמריקה, אך נחלשה במישור התפעולי. המשתנה החשוב ביותר כעת הוא היכולת להפוך את ההון שגויס להזמנות, הכנסות ורווח גולמי. כל עוד זה לא קורה, השיפור במאזן אינו מעיד על שיפור באיכות העסק.
גיוסי ההון שינו את המאזן
עסקאות ההשקעה שבוצעו במהלך החציון הכניסו לחברה כ56.9 מיליון שקל והובילו לתזרים חיובי של 53.067 מיליון שקל מפעילות מימון. בעקבות העסקה המרכזית הפך רונן אלעד לבעל השליטה ומונה ליו״ר הדירקטוריון. גם אי בי אי קרנות נאמנות וAgEagle הפכו לבעלות עניין.
השיפור בהון העצמי משמעותי. בסוף 2025 עמד ההון על 6.68 מיליון שקל בלבד, וביוני 2026 הוא כבר הגיע ל52.478 מיליון שקל. עם זאת, יתרת ההפסד המצטברת עמדה על 87.136 מיליון שקל. כלומר, החברה מחזיקה כעת במאזן חזק יותר, אבל עליה להראות שהכסף החדש מייצר ערך עסקי ולא רק מאריך את תקופת הפעילות.
ההכנסות והרווחיות המשיכו להיחלש
הכנסות החברה ירדו בכ51% והסתכמו ב2.965 מיליון שקל. במקביל, עלות ההכנסות הגיעה ל3.288 מיליון שקל והחברה רשמה הפסד גולמי של 323 אלף שקל. המעבר לרווחיות גולמית שלילית חשוב במיוחד, מפני שהוא מראה שבתקופה הנוכחית ההכנסות לא כיסו אפילו את העלויות הישירות של ביצוע הפרויקטים.
ההפסד התפעולי גדל ל7.464 מיליון שקל וההפסד הנקי הגיע ל7.627 מיליון שקל. ההפסד למניה עמד על 0.06 שקל. הירידה בהכנסות לצד העלייה בהוצאות המחקר והפיתוח והוצאות ההנהלה מעידה שהחברה נמצאת בשלב השקעה ובנייה מחדש, אך כרגע ללא היקף פעילות שמצדיק את מבנה העלויות.
הפעילות מול נת״ע מספקת נקודת אחיזה
במרץ 2026 קיבלה החברה הבת הזמנת עבודה כללית מנת״ע בסכום של עד 1.5 מיליון שקל. לאחר תאריך המאזן התקבלו שתי הזמנות כלליות נוספות בסכום מצטבר של עד כ1.5 מיליון שקל. השירותים כוללים איסוף, ניתוח והנגשת מידע אווירי באמצעות כלי טיס בלתי מאוישים.
חשוב להדגיש שמדובר במסגרות עבודה כלליות. התשלום תלוי בשירותים שיוזמנו ויסופקו בפועל, ולכן אין להתייחס לכל הסכום כהכנסה מובטחת. אם הפעילות תהפוך להזמנות חוזרות ותתבצע ברווחיות, היא עשויה לבנות בסיס אזרחי יציב יותר. אם המימוש יהיה חלקי, התרומה לתוצאות תישאר מוגבלת.
ההשקעה באקס קורנט מרחיבה את הסיפור
באוגוסט 2026, לאחר תאריך המאזן, התקשרה אירודרום בהסכם להשקעה של 500 אלף דולר באקס קורנט אנרג׳י סולושנס באמצעות SAFE, מכשיר השקעה שניתן להמיר בעתיד למניות. בנוסף נחתם מזכר הבנות להשקעה עתידית נוספת בהיקף שלא יפחת מ2.5 מיליון דולר.
המהלך עשוי להרחיב את פעילות הקבוצה, אך בשלב הנוכחי הדוח אינו מספק מידע מספק על פעילות אקס קורנט, שוויה, תנאי ההמרה או התרומה הצפויה לאירודרום. עבור חברה שעדיין מפסידה ושורפת מזומנים, כל השקעה חדשה צריכה להיבחן גם לפי השימוש החלופי שהיה ניתן לעשות בכסף בתוך פעילות הליבה.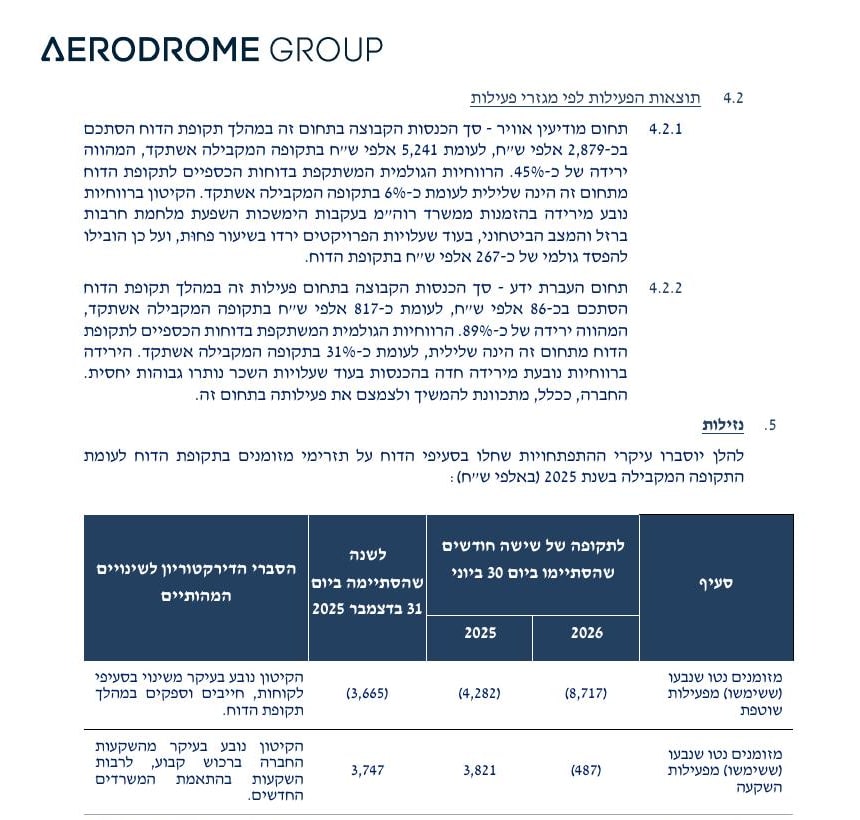 מקור: הדוח החצי שנתי של אירודרום
הנתונים מציגים ירידה חדה בשני תחומי הפעילות לצד החמרה בתזרים מפעילות שוטפת.
גיוס ההון פתר את בעיית הנזילות המיידית, אך לא את חולשת הפעילות.
שאלות מפתח
- מהו היקף ההכנסות המחייב והצבר הקיים כיום, בנפרד ממסגרות עבודה כלליות שתלויות בביצוע שירותים בפועל?
- מהו לוח הזמנים להקמת הפעילות המשותפת עם AgEagle בארצות הברית ובקנדה, ומה נדרש כדי להתחיל לייצר ממנה הכנסות?
- כיצד מתכוונת ההנהלה לצמצם את קצב שריפת המזומנים, ומהו היקף ההכנסות הדרוש כדי לחזור לרווחיות גולמית ותפעולית?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר קצב התאוששות ההכנסות ובמיוחד אחר הזמנות חדשות בתחום המודיעין האווירי. מעבר לצמיחה בהכנסות ייחשב שיפור, בעוד המשך התכווצות יעיד שהחולשה עדיין נמשכת. שנית, חשוב לבדוק אם החברה חוזרת לרווח גולמי. גם רווח גולמי נמוך יהיה שיפור לעומת ההפסד הנוכחי, בעוד הפסד נוסף יצביע על בעיה בתמחור או בניצול כוח האדם. בנוסף, יש לבחון את תזרים המזומנים מפעילות שוטפת. ירידה משמעותית בקצב השריפה תראה שתהליכי ההתייעלות מתחילים לעבוד, בעוד שריפה דומה של כ8.7 מיליון שקל בכל חצי שנה תקצר בהדרגה את תקופת הנזילות שהגיוס סיפק.
סיכום
אירודרום מסיימת את החציון עם מאזן חזק משמעותית, הנהלה חדשה, בעל שליטה חדש ושותף אסטרטגי שעשוי לסייע בכניסה לשוק בצפון אמריקה. מנגד, הפעילות העסקית עדיין חלשה. ההכנסות ירדו בכמחצית, שני המגזרים הציגו רווחיות גולמית שלילית והחברה שרפה כמעט 9 מיליון שקל בפעילות השוטפת.
הדוח מעביר את מרכז הכובד מהישרדות פיננסית לביצוע עסקי. הקופה מאפשרת להנהלה זמן לפתח מוצרים, להרחיב פעילות ולהביא חוזים, אך השוק יצטרך לראות תוצאות בפועל כדי להצדיק את השינוי במאזן.