סיכום דו״ח Q2 2026 קיסטון אינפרא
25.8.2026

בקצרה
- ההון העצמי של קיסטון אינפרא זינק ל-3.115 מיליארד שקל ברבעון השני של 2026, עלייה של 34% לעומת התקופה המקבילה ו-71 מיליון שקל מתחילת השנה, למרות חלוקת דיבידנדים בהיקף דומה, מה שמעיד על יכולת החברה להגדיל את בסיס ההון שלה גם תוך כדי החזרת ערך לבעלי המניות.
- ערך הנכסים הנקי למניה לפני מס עלה ב-26% ל-17.18 שקל, וערך הנכסים לאחר מס הגיע ל-15.23 שקל, כאשר שערוך חיובי של 98.6 מיליון שקל, בעיקר באגד וקיסטון פאוור, תרם משמעותית לעלייה זו, מה שמחזק את הערכת השווי של החברה ומצביע על פוטנציאל צמיחה נוסף.
- שווי תיק ההשקעות של קיסטון עלה ב-23% לכ-4.74 מיליארד שקל, כתוצאה מהשקעות חדשות, הרחבת החזקות ועליית ערך בנכסים קיימים, כולל מתקן ההתפלה באשקלון שהכפיל את התזרים לאחר שירות חוב ל-104 מיליון שקל, מה שמדגיש את הצלחת אסטרטגיית ההשבחה והפיתוח של החברה.
- קיסטון העלתה את יעד ההון העצמי לשנת 2030 מ-4 מיליארד שקל ל-6 מיליארד שקל, על בסיס מהלכי השבחה, פיתוח, הקמה ומימושים בנכסים כמו אגד וקיסטון פאוור, מה שמשקף אמון רב בפוטנציאל הצמיחה העתידי של החברה ובאסטרטגיה שלה להפוך לפלטפורמת תשתיות רחבה.
נקודות מפתח
• ההון העצמי: הגיע ל3.115 מיליארד שקל, עלייה של כ34% לעומת 2.321 מיליארד שקל בתקופה המקבילה ושל כ71 מיליון שקל מתחילת השנה, למרות חלוקת דיבידנדים בהיקף של כ71 מיליון שקל
• ערך הנכסים למניה: ערך הנכסים הנקי לפני מס עלה בכ26% ל17.18 שקל למניה, וערך הנכסים לאחר מס עלה מ12.40 שקל ל15.23 שקל
• מקורות עליית השווי במחצית: השערוך החיובי הסתכם בכ98.6 מיליון שקל, בעיקר בזכות עליית שווי של כ69.1 מיליון שקל באגד ושל כ67.9 מיליון שקל בקיסטון פאוור
• שווי תיק ההשקעות: עלה בכ23% לכ4.74 מיליארד שקל, בעקבות שילוב של השקעות חדשות, הרחבת החזקות ועליית ערך בנכסים הקיימים
• פעילות המים: מתקן ההתפלה באשקלון הציג צמיחה בהכנסות וברווח, כאשר התזרים לאחר שירות החוב יותר מהוכפל לכ104 מיליון שקל
• יעד הצמיחה: קיסטון העלתה את יעד ההון העצמי לשנת 2030 מ4 מיליארד שקל ל6 מיליארד שקל, על בסיס מהלכי השבחה, פיתוח, הקמה ומימושים בנכסים
קיסטון אינפרא היא קרן השקעות סחירה שמתמקדת בנכסי תשתית בתחומי התחבורה, האנרגיה, האנרגיה המתחדשת, המים והתקשורת. הנכסים המרכזיים שלה כוללים את אגד, קיסטון פאוור, סאנפלאואר, מתקן ההתפלה באשקלון ופעילויות תשתית נוספות בישראל ובאירופה.
הנקודה החשובה בדוח היא שהשיפור בערך החברה לא נשען רק על ציפיות רחוקות. במחצית הראשונה נרשמו עליות שווי באגד, בקיסטון פאוור ובסאנפלאואר.
במקביל, עסקאות שבוצעו בשנה האחרונה סיפקו לקיסטון אינדיקציות שוק חיצוניות לשווי חלק מנכסיה, ובראשן מכירת 10% משותפות אגד למיטב לפי שווי של כ6 מיליארד שקל לאגד.
התרחיש השורי
התרחיש החיובי מתחיל בהון העצמי של החברה.
קיסטון סיימה את המחצית עם הון עצמי של כ3.115 מיליארד שקל, לעומת כ3.044 מיליארד שקל בסוף 2025 וכ2.321 מיליארד שקל ביוני 2025. מתחילת השנה ההון גדל בכ71 מיליון שקל, לאחר רווח נקי של כ64 מיליון שקל ותקבולים של כ78 מיליון שקל ממימוש אופציות, ובניכוי דיבידנדים של כ71 מיליון שקל.
המשמעות של הדבר היא שהחברה הצליחה להגדיל את בסיס ההון גם בזמן שהחזירה כסף לבעלי המניות.
ערך הנכסים הנקי לפני מס עלה ל17.18 שקל למניה, לעומת 13.59 שקל בתקופה המקבילה, בעוד ערך הנכסים לאחר מס עלה ל15.23 שקל.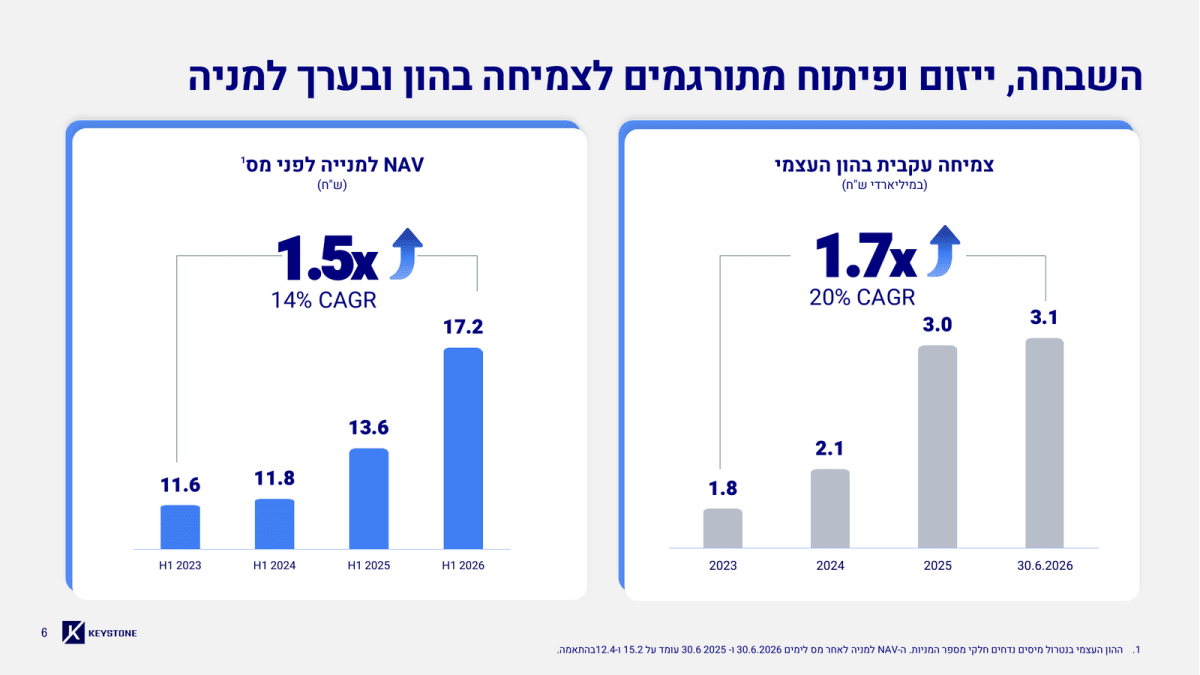 מקור: מצגת המשקיעים של קיסטון אינפרא
התרשים מציג עלייה מצטברת של כ50% בערך הנכסים הנקי למניה לפני מס מאז המחצית הראשונה של 2023.
בתקופה הזאת ההון העצמי צמח מ1.8 מיליארד שקל ל3.1 מיליארד שקל, בזמן שהחברה המשיכה לחלק דיבידנדים.
המנוע החיובי השני הוא המעבר מהחזקת נכסים בלבד להשבחה אקטיבית שלהם.
באגד, קיסטון הגדילה את החשיפה לנכס, מכרה חלק מהשותפות לפי שווי גבוה והשיגה אימות חיצוני לשווי הקבוצה.
בקיסטון פאוור, הנכסים הקיימים מייצרים תזרים ובמקביל נבנים מנועי צמיחה דרך תחנת שורק, עטרות, חגית ומרכזי נתונים. בסאנפלאואר נבנה צבר משמעותי באירופה, ובתחום התקשורת מקודמת רכישת הוט מובייל. אם המהלכים האלה יתקדמו מהתכנון להפעלה, קיסטון עשויה להגדיל את ההון העצמי גם דרך תזרים וגם דרך עליית ערך.
התרחיש הדובי
הסיכון הראשון הוא הפער בין עליית ערך הנכסים לבין התזרים שמגיע בפועל לקיסטון.
ההכנסות התזרימיות מההשקעות הסתכמו בכ41.9 מיליון שקל במחצית, לעומת כ120.1 מיליון שקל בתקופה המקבילה. תזרים המזומנים מפעילות שוטפת היה שלילי בכ22.5 מיליון שקל, מול תזרים חיובי של כ75.3 מיליון שקל.
חלק מהפער יכול לנבוע מעיתוי החלוקות, אך החברה צריכה להציג האצה משמעותית כדי להתקרב לתחזית של 218 מיליון שקל בשנת 2026.
הסיכון השני הוא שחלק מהצפת הערך העתידית תלוי בפרויקטים ובאירועים שעדיין לא הושלמו.
תחנת הכוח שורק מחליפה את קבלן ההקמה, עסקת הוט מובייל כפופה לתנאים ולאישורים, פרויקטי עטרות וחגית עדיין בפיתוח וחלק גדול מהצבר של סאנפלאואר עדיין לא מניב.
עיכובים, עלויות הקמה גבוהות או קושי במימון עלולים לדחות את התזרים ואת ההכרה בעליית השווי.
מסקנה
הדוח מחזק את התפיסה שקיסטון בונה פלטפורמת תשתיות רחבה ולא תיק החזקות סטטי. הירידה ברווח החשבונאי לעומת תקופה חזקה לא מבטלת את השיפור שנרשם בהון העצמי, בשווי הנכסים ובערך הנכסים למניה.
עיקר האתגר נמצא כעת בביצוע. החברה צריכה להפוך את הצבר, ההשבחות והעסקאות לתזרים ולרווחים יציבים.
הנרטיב החיובי נשען על שלושה דברים שכבר ניתן לראות במספרים.
ההון העצמי ממשיך לגדול, נכסים מרכזיים קיבלו אימות שווי דרך עסקאות חיצוניות, והחברה ממשיכה להרחיב את בסיס הפעילות בלי להעלות את יחס המינוף לרמה חריגה.
אם קיסטון תצליח לבצע את תוכנית הפיתוח תוך שמירה על מאזן יציב, יעד ההון העצמי של 6 מיליארד שקל יהפוך משאיפה רחוקה למסלול שניתן למדוד.
מאיפה הגיעה עליית השווי במחצית
קיסטון רשמה במחצית עלייה נטו של כ98.6 מיליון שקל בשווי ההוגן של השקעותיה. המקור המרכזי היה אגד, שתרמה כ69.1 מיליון שקל, וקיסטון פאוור, שתרמה כ67.9 מיליון שקל. סאנפלאואר הוסיפה כ18.1 מיליון שקל.
מול העליות נרשמה ירידת שווי של כ22.9 מיליון שקל בארנובום ושל כ33.7 מיליון שקל במתקן ההתפלה באשקלון. במקרה של מתקן ההתפלה, הירידה החשבונאית קוזזה באמצעות תקבולים של כ38 מיליון שקל, כך שהתרומה הכוללת להכנסות קיסטון הייתה חיובית בכ4.3 מיליון שקל.
כלומר, ירידת שווי ההחזקה לא מעידה בהכרח על חולשה תפעולית, אלא משקפת גם את הוצאת המזומן מהנכס והעברתו לבעלי המניות.
בנוסף לשערוכים, יתרת ההשקעות גדלה בעקבות השקעות חדשות. קיסטון השקיעה כ266 מיליון שקל בהגדלת ההחזקה באגד, העמידה כ36 מיליון שקל לקיסטון פאוור לצורך תחנת שורק, העמידה כ22 מיליון שקל לארנובום ורכשה 9.65% נוספים מסאנפלאואר בכ37 מיליון שקל.
לכן, העלייה בשווי תיק ההשקעות לכ4.74 מיליארד שקל נבעה גם מהצפת ערך וגם מהגדלת ההון שהושקע בנכסים.
אגד ממשיכה להיות מנוע ערך מרכזי
אגד היא הנכס הגדול והמשמעותי ביותר בתיק.
שווי ההחזקה של קיסטון בשותפות אגד עמד בסוף המחצית על כ2.73 מיליארד שקל. העלות המקורית של ההשקעה עמדה על כ1.53 מיליארד שקל, ובנוסף קיסטון קיבלה לאורך התקופה תקבולים של כ64 מיליון שקל. לפי מצגת המשקיעים של החברה, התשואה הכוללת שנוצרה מההשקעה הגיעה לכ83%.
עסקת מכירת 10% מהשותפות למיטב תמורת כ375 מיליון שקל שיקפה לאגד שווי של כ6 מיליארד שקל. העסקה סיפקה אימות חיצוני לשווי הנכס והובילה כבר ברבעון הרביעי של 2025 לרווח משערוך של כ385 מיליון שקל לפני מס. ברבעון הנוכחי עלה שווי ההחזקה בכ69.1 מיליון שקל נוספים, בהתאם לקידום הערך לפי תשואה שנתית לבעלים של 10.8%.
מעבר לשערוך, אגד מגדילה את הפעילות באירופה, מרחיבה את הצי החשמלי ומקדמת פעילויות בתחומי הרכבות, התחזוקה, הנדל״ן והליסינג.
הנפקה אפשרית של אגד או של אחת מהחברות שבשליטתה יכולה לייצר מחיר שוק שקוף יותר, לפתוח מקור מימון חדש ולאפשר הצפת ערך נוספת.
קיסטון פאוור מייצרת ערך מנכסים קיימים ומפרויקטים חדשים
שווי קיסטון פאוור עמד על כ1.38 מיליארד שקל, לעומת עלות השקעה של כ926 מיליון שקל. לצד עליית השווי, קיסטון כבר קיבלה מהפעילות תקבולים מצטברים של כ686 מיליון שקל. לפי המצגת, התשואה הכוללת על הנכסים הפעילים הגיעה לכ91%.
במחצית נרשמה בקיסטון פאוור עליית שווי של כ67.9 מיליון שקל. הערכת השווי התבססה על קידום ההשקעה לפי תשואה שנתית לבעלים של 11.5%, לאחר שהחברה קבעה שלא חל שינוי מהותי בהנחות המרכזיות של הערכת השווי. תחנות הכוח המשיכו לפעול כסדרן גם בזמן המלחמה ולא נרשמה פגיעה משמעותית בפעילות או בתשתיות.
מקור הערך העתידי נמצא בהשלמת תחנת שורק, בפיתוח תחנות עטרות וחגית 2 ובהקמת מרכזי נתונים במתחמי תחנות הכוח. היתרון הוא השימוש בקרקעות, בחיבורי החשמל ובתשתיות שכבר קיימות. כך קיסטון יכולה לנסות לייצר ערך נוסף על אותה תשתית ולא להסתפק בתשואה מתחנות הכוח הפעילות.
הדרך מהון עצמי של 3.1 מיליארד שקל ל6 מיליארד שקל
העלאת היעד מ4 מיליארד שקל ל6 מיליארד שקל היא אחד המסרים החיוביים המרכזיים בדוח. החברה לא הציגה את היעד כצמיחה שתגיע רק מהמשך שערוך הנכסים, אלא פירטה מספר מהלכים שאמורים להוביל אליה.
השלב הראשון כולל את השלמת המימון וההפעלה המסחרית של תחנת שורק, פיתוח והקמת תחנות עטרות וחגית 2, הפעלת מרכז הנתונים הראשון והצפת ערך בהוט מובייל. לכך מצטרפות ההתרחבות של סאנפלאואר באירופה והגדלת הצבר בתחומי האנרגיה המתחדשת והאגירה.
השלב הבא כולל הארכת הסכם ההפעלה והסדרה ענפית באגד, הנפקה אפשרית של אגד או של תאגידים בשליטתה, הרחבת הפעילויות המשלימות של אגד, מימושים באגד נדל״ן ופיתוח מרכזי נתונים ותחנות כוח נוספים.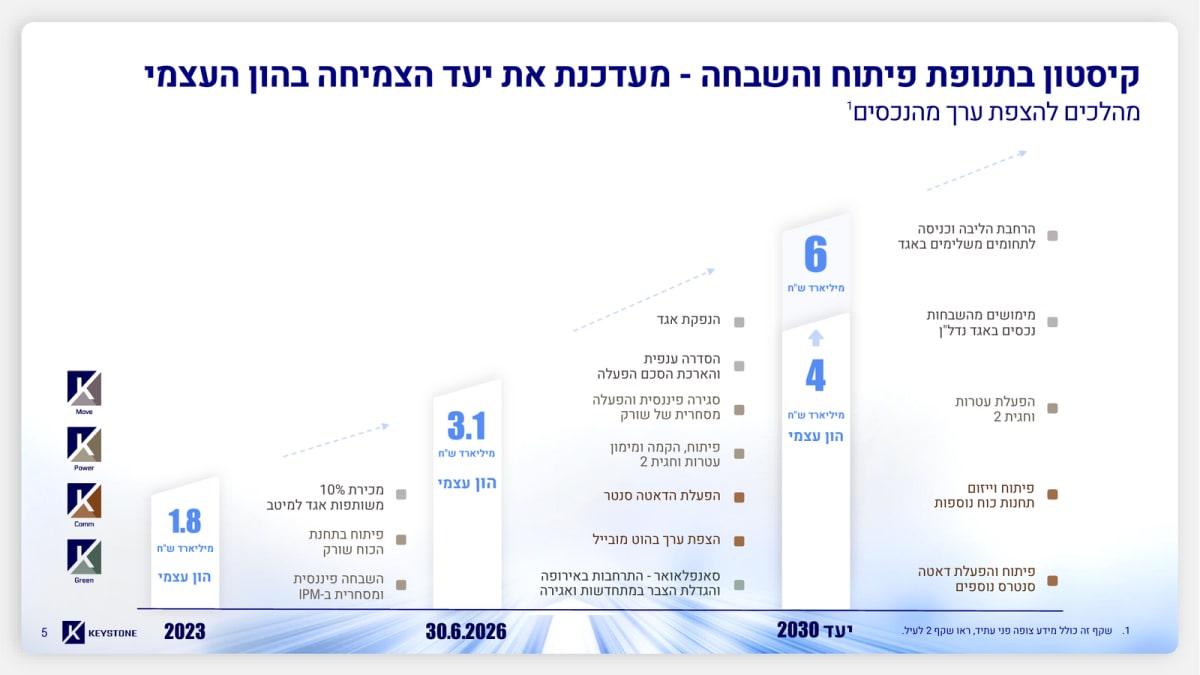 מקור: מצגת המשקיעים של קיסטון אינפרא
התרשים מציג כיצד מתכננת קיסטון לעבור מהון עצמי של 3.1 מיליארד שקל ליעד של 6 מיליארד שקל.
המסלול משלב נכסים מניבים שכבר קיימים עם פרויקטים בפיתוח, השבחות ומימושים אפשריים.
מתקן ההתפלה באשקלון מציג שיפור תפעולי
קיסטון מחזיקה 50% מVID, שמפעילה את מתקן ההתפלה באשקלון בעל כושר ייצור של כ120 מיליון מטרים מעוקבים בשנה. חשוב לדייק כי תחנת שורק שמופיעה בדוח היא תחנת כוח בהקמה ולא מתקן התפלה.
ההכנסות החשבונאיות של המתקן עלו בכ13.5% לכ154.2 מיליון שקל. הרווח לפני ריבית, מס, פחת והפחתות עלה בכ23.8% לכ103.8 מיליון שקל והרווח הנקי יותר מהוכפל לכ20.6 מיליון שקל. התזרים לאחר שירות החוב עלה מכ44.9 מיליון שקל לכ104 מיליון שקל.
במדידה התפעולית, שאינה מושפעת מהנגזרים החשבונאיים הקשורים להסכם הזיכיון, ההכנסות עלו מכ211.5 מיליון שקל לכ225 מיליון שקל. השיפור נבע בעיקר מגידול בכמות המים שיוצרה ומהצמדת ההכנסות למדדים, למטבעות ולתעריף החשמל.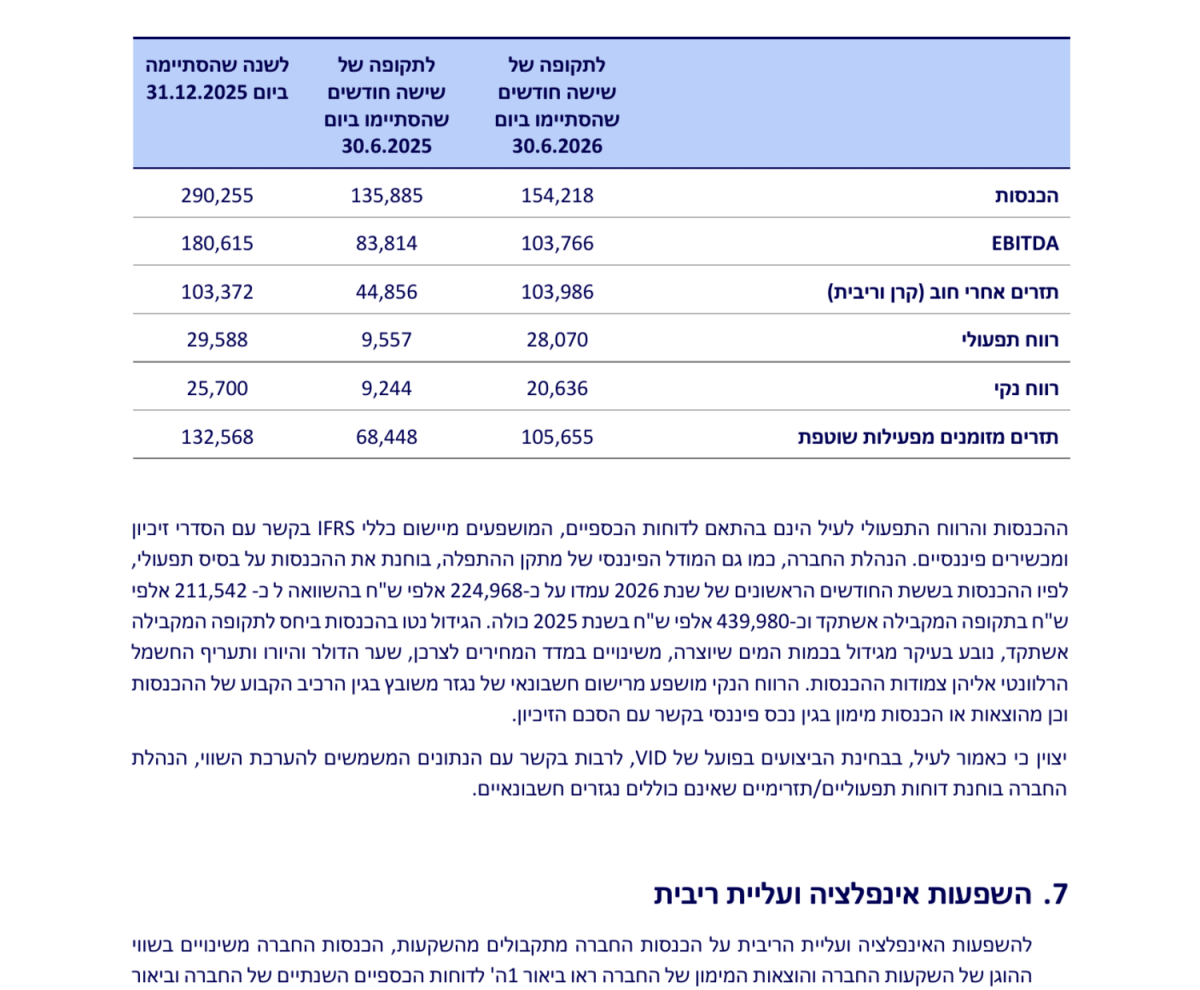 מקור: הדוח הכספי של קיסטון אינפרא
מתקן ההתפלה ממלא תפקיד חשוב בתיק מכיוון שהוא מייצר תזרים מנכס תשתית לאומי שקשה להחליפו.
הצורך בהתפלת מים בישראל צפוי לגדול לצד הגידול באוכלוסייה, הירידה בזמינות מקורות המים הטבעיים והיעד להגדיל את היקף ההתפלה לכ2 מיליארד מטרים מעוקבים בשנה עד 2050.
ההתרחבות באירופה מוסיפה מנועי צמיחה
פעילות אגד באירופה הציגה במחצית הכנסות של כ674.2 מיליון שקל, עלייה של כ3%, למרות היחלשות היורו והזלוטי. היקף הנסועה באירופה עלה בכ15%. רכישת TOKS והזכייה במכרז להפעלת 179 אוטובוסים חשמליים בווילנה מרחיבות את בסיס הפעילות למדינות נוספות ומקטינות בהדרגה את התלות בשוק הישראלי.
גם סאנפלאואר עוברת ממבנה של תיק נכסים קיים לפלטפורמת פיתוח רחבה יותר.
לאחר תקופת הדוח נוספו פרויקטים בגרמניה, פולין ואיטליה בהיקף של כ240 מגה ואט סולארי וכ7.66 גיגה ואט שעה אגירה.
היעד לשנת 2029 עומד על הכנסות של כ500 מיליון שקל ורווח פרויקטלי לפני ריבית, מס, פחת והפחתות של כ400 מיליון שקל.
התוצאות הנוכחיות של סאנפלאואר עדיין חלשות, אך הצפת הערך העתידית אמורה להגיע מחיבור הפרויקטים, מעבר מצבר בפיתוח לנכסים מניבים ושילוב אגירה לצד מתקנים סולאריים.
אם הפעילות תתקדם בהתאם לתוכנית, סאנפלאואר עשויה להפוך מנכס קטן יחסית בתיק למנוע משמעותי יותר בהון העצמי של קיסטון.
שאלות מפתח
- כמה מהגידול המתוכנן בהון העצמי עד 2030 צפוי להגיע מתזרים ומימושים וכמה מעליית שווי של פרויקטים שעדיין לא הושלמו?
- מהו לוח הזמנים המעודכן להשלמת תחנת שורק, עסקת הוט מובייל ומרכז הנתונים הראשון?
- כיצד מתכוונת קיסטון לממן את שלב הפיתוח הבא תוך שמירה על יחס מינוף מתון והמשך חלוקת הדיבידנד?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר ההכנסות התזרימיות מהנכסים ולבדוק אם הן מאיצות לקראת היעד השנתי של 218 מיליון שקל.
שנית, יש לבחון את ההתקדמות בתחנת שורק, בהוט מובייל ובמרכזי הנתונים, מכיוון שאלה מנועי הצפת ערך מרכזיים בדרך ליעד 2030.
בנוסף, יש לעקוב אחר ההון העצמי וערך הנכסים למניה. המשך עלייה בשני המדדים לצד מינוף יציב יחזק את הנרטיב החיובי, בעוד צמיחה שמבוססת בעיקר על הזרמת הון חדש תהיה איכותית פחות.
סיכום
הדוח של קיסטון חיובי יותר מכפי שניתן להבין רק מהירידה ברווח ובהכנסות.
החברה הגדילה את ההון העצמי, העלתה את ערך הנכסים למניה, הרחיבה את תיק ההשקעות ושמרה על יחס מינוף של 26%. עיקר הצפת השווי במחצית הגיע מאגד ומקיסטון פאוור, שני נכסים שכבר מייצרים פעילות ותזרים וקיבלו חיזוק להערכות השווי שלהם.
המבחן של קיסטון עובר כעת מהוכחת איכות הנכסים להוכחת יכולת הביצוע.
החברה בנתה מסלול ברור ליצירת ערך דרך פיתוח תחנות כוח, מרכזי נתונים, התרחבות באירופה, פעילות תקשורת והשבחת אגד. אם התוכניות יתקדמו בהתאם ללוחות הזמנים, קיסטון עשויה להמשיך להגדיל את ההון העצמי ואת התזרים גם בלי להסתמך רק על רכישת נכסים חדשים.
נכון לכתיבת שורות אלו, הודות לדוח החזק של החברה, מניות החברה מגיבות בעלייה של 2.8%