סיכום דו״ח רבעון 2 2026 ברן
25.8.2026

בקצרה
- הכנסות חברת ברן צמחו משמעותית ב-16% ברבעון השני של 2026 והגיעו ל-212.6 מיליון שקל, וב-19% בחציון ל-414.3 מיליון שקל, אך למרות הגידול במחזור, החברה עברה להפסד נקי של 3.7 מיליון שקל ברבעון, מה שמעיד על שחיקה חדה ברווחיות ועלייה בהיקף העבודה ללא שיפור בערך הכלכלי.
- הרווחיות הגולמית והתפעולית של ברן נשחקה באופן דרמטי ברבעון השני, כאשר הרווח הגולמי ירד ב-24% ל-14.9 מיליון שקל ושיעורו צנח מ-11% ל-7%, והרווח התפעולי ירד ב-65% ל-6 מיליון שקל, מה שמשקף תמהיל פרויקטים פחות רווחי ומעלה חשש לגבי יכולת החברה לתרגם גידול בהכנסות לרווחים לבעלי המניות.
- צבר ההזמנות של ברן נותר גבוה ועומד על 3.47 מיליארד שקל, מתוכם 2.55 מיליארד שקל בפעילות הבינלאומית, נתון המעניק לחברה נראות הכנסות למספר שנים ומפחית את התלות בפרויקטים בודדים, אך הצלחתה תלויה ביכולת לבצע את הצבר תוך שמירה על תמחור ועלויות שיאפשרו צמיחה ברווחים ולא רק בהיקף הפעילות.
- המאזן ותזרים המזומנים של ברן התחזקו בחציון, עם תזרים מזומנים מפעילות שוטפת של 36.6 מיליון שקל והון עצמי שעלה ב-23% ל-367.1 מיליון שקל, מה שמאפשר לחברה גמישות פיננסית לפרוע אשראי ולממן השקעות, אך הצלחת המהלך תלויה בהשקעת ההון בפעילויות שיניבו תשואה גבוהה מעלותו.
קודות מפתח
• הכנסות: עלו ב16% ל212.6 מיליון שקל ברבעון וב19% ל414.3 מיליון שקל בחציון
• רווח גולמי: ירד ב24% ברבעון ל14.9 מיליון שקל, ושיעור הרווח הגולמי נשחק מ11% ל7%
• רווח תפעולי: ירד ב65% ל6 מיליון שקל ברבעון וב41% ל14.6 מיליון שקל בחציון
• שורה תחתונה: ברן עברה להפסד נקי של 3.7 מיליון שקל ברבעון ולהפסד של 0.5 מיליון שקל בחציון
• צבר הזמנות: עמד על 3.47 מיליארד שקל, לעומת 3.56 מיליארד שקל בסוף 2025
• תזרים ומאזן: תזרים המזומנים מפעילות שוטפת הגיע ל36.6 מיליון שקל בחציון, וההון העצמי עלה ל367.1 מיליון שקל
ברן היא קבוצת הנדסה וניהול פרויקטים שפועלת בישראל ובשווקים בינלאומיים בתחומי התשתיות, המים, האנרגיה, התעשייה, התחבורה והתקשורת.
הקבוצה מספקת מעטפת מלאה לפרויקטים, החל מתכנון והנדסה, דרך רכש והקמה ועד ניהול, פיקוח ומימון. פעילותה מחולקת לברן ישראל, ברן אינטרנשיונל, יזמות אנרגיה ותפעול ואחזקות.
הרבעון השני מציג תמונה מורכבת.
מצד אחד, ההכנסות המשיכו לצמוח, התזרים השתפר, מבנה ההון התחזק והחברה מקדמת פרויקטים והזדמנויות בהיקפים גדולים. מצד שני, תמהיל הפרויקטים השתנה לרעה, שיעורי הרווח נשחקו וברן עברה להפסד נקי. המשמעות היא שהיקף העבודה גדל, אך הערך הכלכלי שהחברה הפיקה מכל שקל הכנסה ירד בצורה חדה.
התרחיש השורי
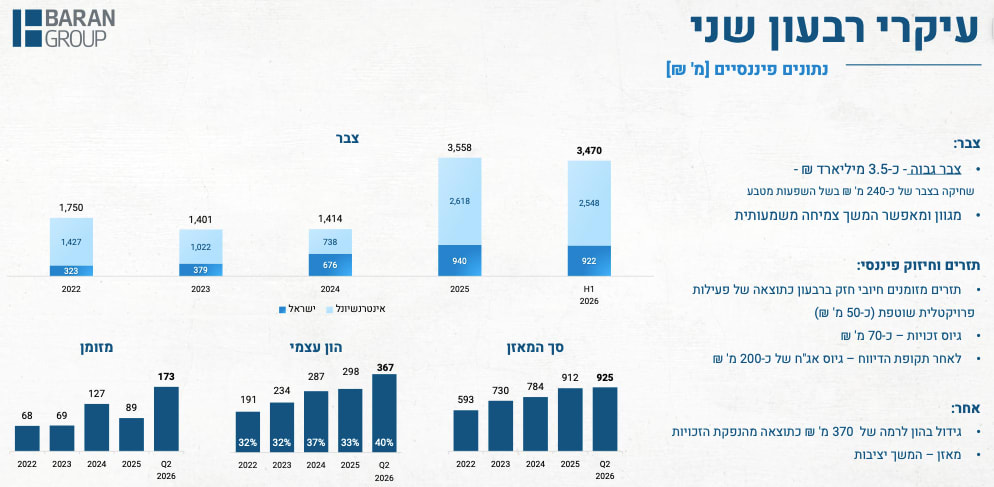
מנוע הצמיחה הראשון הוא צבר ההזמנות הגבוה והמפוזר. הצבר עמד בסוף יוני על 3.47 מיליארד שקל, מתוכו 2.55 מיליארד שקל בפעילות הבינלאומית ו922 מיליון שקל בישראל. הצבר נמוך מעט מסוף 2025, אך עדיין גבוה משמעותית לעומת 1.41 מיליארד שקל בסוף 2024. הוא מספק לברן נראות הכנסות למספר שנים ומקטין את התלות בזכייה בפרויקט בודד בכל רבעון. אם החברה תצליח לבצע את הצבר תוך שמירה על תמחור ועלויות, העלייה בהיקפי הפעילות עשויה להפוך בהמשך גם לצמיחה ברווח.
 מקור: מצגת המשקיעים של ברן
התרשים מציג את הזינוק בצבר מאז 2024 ואת משקלה הגבוה של הפעילות הבינלאומית. במקביל, ההון העצמי עלה ל367 מיליון שקל והגיע ל40% מהמאזן.
מנוע הצמיחה השני הוא השיפור במאזן ובתזרים כאשר הפעילות השוטפת ייצרה 36.6 מיליון שקל בחציון, לעומת 575 אלף שקל בלבד בתקופה המקבילה. יתרת המזומנים ושווי המזומנים עלתה ל156.5 מיליון שקל וההון העצמי גדל ב23% מתחילת השנה ל367.1 מיליון שקל, בעיקר בעקבות הנפקת הזכויות. החיזוק הפיננסי מאפשר לברן לפרוע אשראי, לממן השקעות ולגשת לפרויקטים גדולים יותר, אך הצלחת המהלך תלויה בכך שההון שגויס יושקע בפעילויות שמייצרות תשואה גבוהה מהעלות שלו.
התרחיש הדובי
הסיכון הראשון הוא השחיקה החדה ברווחיות. למרות עלייה של 16% בהכנסות הרבעוניות, הרווח הגולמי ירד מ19.5 מיליון שקל ל14.9 מיליון שקל ושיעורו נפל מ11% ל7%. הרווח התפעולי ירד מ17.1 מיליון שקל ל6 מיליון שקל ושיעורו ירד מ9% ל3%. מדובר בפער מהותי בין צמיחה במחזור לבין איכות הצמיחה. אם פרויקטים חדשים ממשיכים להיכנס בשולי רווח נמוכים, גידול בהכנסות לבדו לא ישפר את הערך לבעלי המניות.
הסיכון השני הוא התלות בתוצאות הפעילות הבינלאומית ובשערי המטבע. הכנסות ברן אינטרנשיונל צמחו, אך הרווח התפעולי של המגזר בחציון ירד מ22.8 מיליון שקל ל12.5 מיליון שקל. ברבעון ירד הרווח התפעולי מ17.4 מיליון שקל ל6.3 מיליון שקל. הירידה נבעה מתמהיל פרויקטים פחות רווחי ומהשפעת היחלשות הדולר והאירו על יתרות מאזניות. הוצאות המימון נטו בחציון עלו מ8.7 מיליון שקל ל15.1 מיליון שקל, והעלייה הזאת מחקה כמעט את מלוא הרווח התפעולי.
מסקנה
תזת ההשקעה בברן לא התחזקה למרות הצמיחה בהכנסות ובתזרים.
הצבר, המאזן והפיתוח העסקי מספקים בסיס מעניין להמשך, אך ברבעון הנוכחי החברה לא הצליחה לתרגם את הגידול בפעילות לשיפור ברווח. המשתנה המרכזי להמשך הוא שיעור הרווח בפרויקטים הבינלאומיים. ברן צריכה להוכיח שהשחיקה היא תוצאה זמנית של תמהיל ואבני דרך, ולא ירידה קבועה באיכות הצבר.
ההכנסות צומחות אך הרווחיות נסוגה
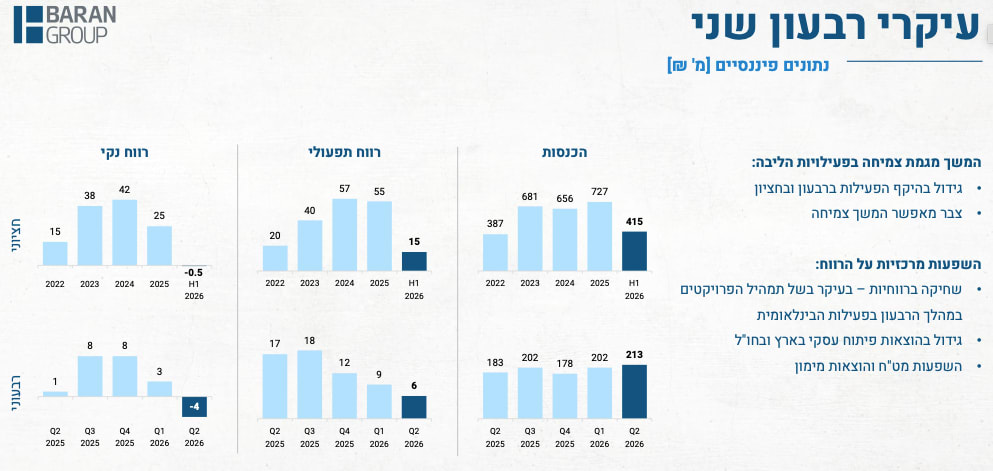
הכנסות ברן עלו ל212.6 מיליון שקל ברבעון, לעומת 182.9 מיליון שקל ברבעון המקביל. בחציון הגיעו ההכנסות ל414.3 מיליון שקל, לעומת 347.8 מיליון שקל בתקופה המקבילה.
הצמיחה נבעה מעלייה בשני מגזרי הליבה, עם התקדמות בפרויקטים בישראל ובחו״ל.
לצד העלייה בהכנסות, הEBITDA, הרווח התפעולי לפני פחת והפחתות ובנטרול השפעת תקן החכירות, ירד מ18.6 מיליון שקל ל7.3 מיליון שקל ברבעון. בחציון ירד הEBITDA מ27.7 מיליון שקל ל17.4 מיליון שקל. הנתונים מצביעים על כך שהעלייה בהיקף הביצוע התבססה על פרויקטים בעלי רווחיות נמוכה יותר.
 מקור: מצגת המשקיעים של ברן
התרשימים מציגים עלייה בהכנסות ל213 מיליון שקל ברבעון, לצד ירידה ברווח התפעולי ל6 מיליון שקל. זהו הפער המרכזי בתוצאות הנוכחיות.
הפעילות בישראל צומחת בהדרגה
הכנסות ברן ישראל עלו ב24% ברבעון ל117.9 מיליון שקל וב17% בחציון ל235.2 מיליון שקל כאשר הגידול הגיע בעיקר מיחידת הביצוע, שקידמה פרויקטים שבהם זכתה החברה בשנה הקודמת. יתר יחידות הפעילות שמרו על יציבות יחסית.
הרווח התפעולי בישראל עלה מ2.9 מיליון שקל ל3.9 מיליון שקל ברבעון ומ7.1 מיליון שקל ל8.1 מיליון שקל בחציון. שיעור הרווח התפעולי נשאר סביב 3%, ולכן מדובר בפעילות יציבה אך בעלת רווחיות נמוכה. צמיחה נוספת במחזור תתרום לשורה התחתונה רק אם החברה תשמור על משמעת בבחירת פרויקטים ובניהול העלויות.
הפעילות הבינלאומית היא מוקד ההזדמנות והסיכון
הכנסות ברן אינטרנשיונל עלו ב8% ברבעון ל93.7 מיליון שקל וב22% בחציון ל177.2 מיליון שקל. למרות הצמיחה, הרווח התפעולי ירד ב64% ברבעון וב45% בחציון. שיעור הרווח התפעולי במגזר ירד מ20% ל7% ברבעון ומ16% ל7% בחציון.
החברה מסבירה כי ביצוע פרויקטים רב שנתיים מושפע מעונתיות וממועד ההגעה לאבני דרך. ההסבר אפשרי, אך עדיין צריך לראות התאוששות בפועל. כל עוד ההכנסות עולות והרווח יורד, קשה לקבוע שהצמיחה הבינלאומית מייצרת ערך באיכות דומה לעבר.
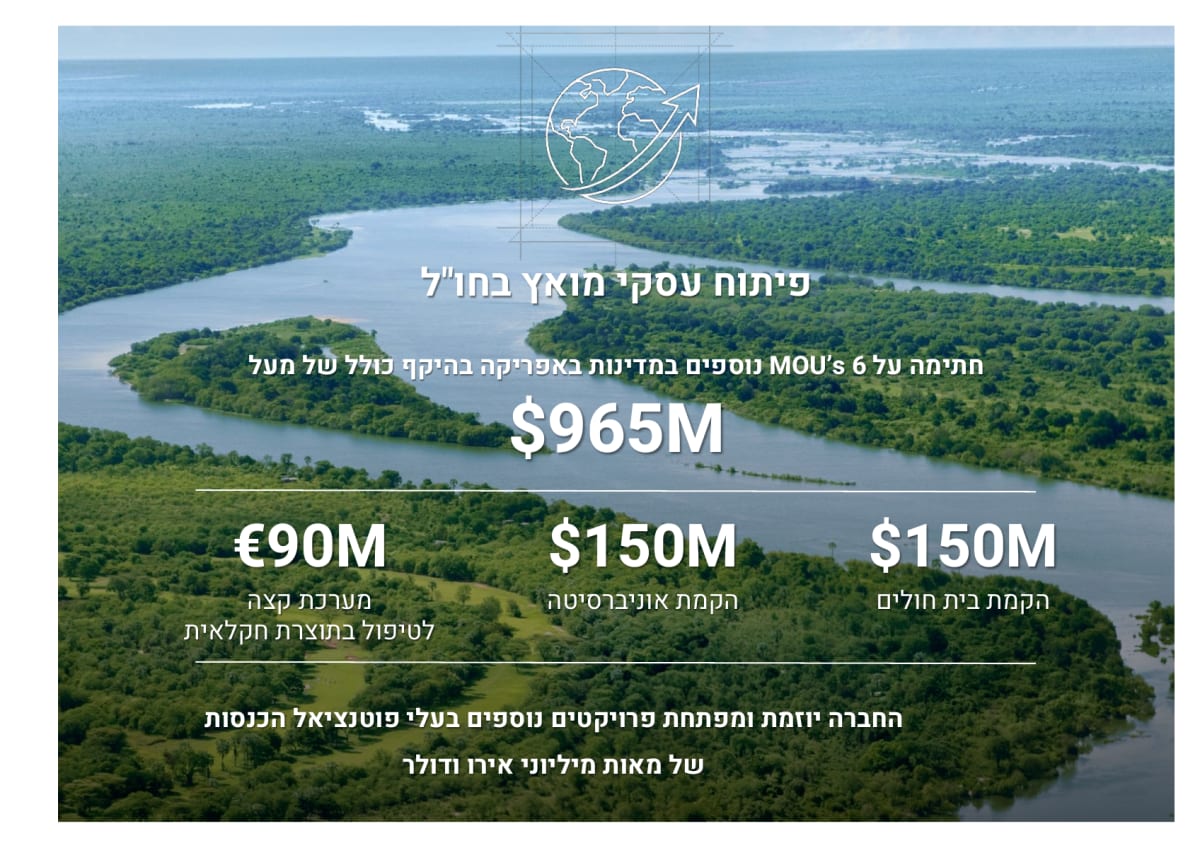
ברן ממשיכה להרחיב את צינור הפרויקטים בחו״ל. החברה חתמה על שישה מזכרי הבנות נוספים במדינות באפריקה בהיקף כולל של יותר מ965 מיליון דולר, הכוללים בין היתר בית חולים, אוניברסיטה ומערכת לטיפול בתוצרת חקלאית.
 מקור: מצגת המשקיעים של ברן
השקף מציג מזכרי הבנות בהיקף כולל של יותר מ965 מיליון דולר. מדובר בצינור הזדמנויות בלבד, ולא בהזמנות מחייבות או בהכנסות שכבר נכללות בצבר.
יזמות האנרגיה והזכיינות עדיין צורכות משאבים
מגזר יזמות האנרגיה רשם הכנסות של 934 אלף שקל ברבעון והפסד תפעולי של 2 מיליון שקל. בחציון נרשמו הכנסות של 1.7 מיליון שקל והפסד תפעולי של 2.6 מיליון שקל. ההפסד נובע מהמשך פיתוח הפעילות לפני שהפרויקטים הגיעו להבשלה ולהפקת הכנסות משמעותיות.
החברה מקדמת פורטפוליו ייזום בהספק של 842.4 מגה ואט בתחומי האנרגיה המתחדשת והמסורתית, כולל אגירה, מערכות סולאריות ותחנות כוח.
מדובר בפוטנציאל עתידי, אך הוא דורש זמן, הון, היתרים ושותפים. עד להבשלת הפרויקטים, הפעילות ממשיכה להכביד על הרווח השוטף.
מגזר התפעול והאחזקות רשם הפסד תפעולי של 3.4 מיליון שקל בחציון. עיקר ההפסד מיוחס להשקעות ולקידום פרויקטים בתחום הזכיינות.
גם כאן החברה בונה פעילות שעשויה לייצר נכסים ארוכי טווח, אך בשלב הנוכחי ההוצאה כבר נרשמת בעוד שההכנסה העתידית עדיין אינה ודאית.
רכישת פעילות תעשייתית חדשה
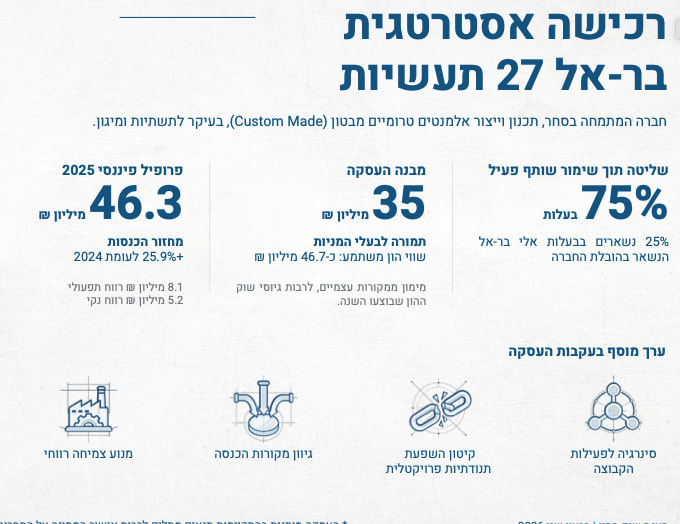
לאחר תאריך המאזן התקשרה ברן בהסכם לרכישת פעילות בתחום אלמנטים טרומיים מבטון, בעיקר לתשתיות ולמיגון, תמורת 35 מיליון שקל. הפעילות הנרכשת הציגה ב2025 הכנסות של 46.3 מיליון שקל, רווח תפעולי של 8.1 מיליון שקל ורווח נקי של 5.2 מיליון שקל.
בהנחה שהתוצאות האלה מייצגות קצב פעילות שניתן לשמר, מדובר ברכישה של פעילות רווחית בשיעור תפעולי גבוה יחסית לפעילות הקיימת של ברן. הרכישה עשויה לגוון את מקורות ההכנסה ולהפחית את התנודתיות הפרויקטלית, אך יש לבחון את איכות הרווח, צורכי ההון החוזר והיכולת לשלב את הפעילות בקבוצה.
 מקור: מצגת המשקיעים של ברן
השקף מציג את מבנה העסקה ואת תוצאות הפעילות הנרכשת ב2025. התמורה לבעלי המניות עומדת על 35 מיליון שקל, לעומת רווח נקי שנתי של 5.2 מיליון שקל.
המאזן התחזק אך המימון עדיין משמעותי
ההון העצמי עלה מ298 מיליון שקל בסוף 2025 ל367.1 מיליון שקל בסוף יוני, בעקבות הנפקת הזכויות.
שיעור ההון מסך המאזן עלה מ33% ל40%. במקביל, יתרת האשראי וההלוואות לזמן קצר ירדה מ154.9 מיליון שקל ל122.5 מיליון שקל.
לאחר תאריך המאזן הנפיקה ברן סדרת אג״ח חדשה בהיקף של 200 מיליון שקל. האג״ח צפויות להיפרע בין 2029 ל2034. גיוס החוב מאריך את מח״מ המקורות ומעניק לחברה יכולת לממן השקעות ורכישות, אך גם מגדיל את הוצאות הריבית העתידיות. לאחר שהוצאות המימון כבר עלו בצורה משמעותית בחציון, חשוב שההון והחוב החדשים יופנו לפרויקטים בעלי רווחיות מספקת.
שאלות מפתח
- מהו שיעור הרווח הגולמי הצפוי בצבר הקיים, והאם ההנהלה צופה חזרה לרווחיות דו ספרתית לאחר סיום הפרויקטים הנוכחיים?
- איזה חלק ממזכרי ההבנות הבינלאומיים צפוי להפוך להסכמים מחייבים ולצבר במהלך 12 החודשים הקרובים?
- כיצד צפויה רכישת הפעילות בתחום האלמנטים הטרומיים להשפיע על הרווח, התזרים והחוב לאחר השלמתה?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר שיעור הרווח הגולמי והתפעולי. התאוששות ברווחיות לצד המשך הצמיחה בהכנסות תצביע על כך שהשחיקה הייתה זמנית, בעוד שהמשך רווחיות חד ספרתית נמוכה יחמיר את החשש מאיכות הצבר.
שנית, חשוב לבחון את הרווחיות בברן אינטרנשיונל ואת הוצאות המימון. שיפור ברווח המגזרי וירידה בהשפעות המטבע יחזקו את התזה, בעוד שהמשך צמיחה ללא רווח יחליש אותה.
בנוסף, יש לעקוב אחר הפיכת מזכרי ההבנות והפרויקטים היזמיים להסכמים מחייבים. כניסה לצבר תהיה התקדמות אמיתית, בעוד שהמשך הצגת הזדמנויות ללא סגירה מסחרית לא יצדיק לבדו את ההשקעות בפיתוח.
סיכום
ברן הציגה צמיחה נאה בהכנסות, תזרים שוטף חיובי ושיפור משמעותי במבנה ההון. צבר של 3.47 מיליארד שקל והרחבת צינור הפרויקטים מספקים לחברה נראות ופוטנציאל צמיחה.
מנגד, הרווחיות נשחקה בצורה חדה והחברה עברה להפסד נקי. ברן צריכה להוכיח שהצבר הגדול והרכישות החדשות יכולים לייצר לא רק מחזור גבוה, אלא גם רווח ותשואה ראויה על ההון שגויס.