סיכום דו״ח רבעון 2 2026 אלקטרה
25.8.2026

בקצרה
- הכנסות אלקטרה עלו ב-17% והגיעו ל-3.995 מיליארד שקל ברבעון השני של 2026, מה שמשקף האצה משמעותית בפעילות החברה, במיוחד בפרויקטים בישראל, ומעיד על פוטנציאל צמיחה בהיקפי העסקים העתידיים של הקבוצה.
- הרווח הנקי של אלקטרה זינק ב-60% ל-109 מיליון שקל, כאשר 93 מיליון שקל מיוחסים לבעלי המניות, אך עלייה זו כללה הכנסה חד-פעמית של 20 מיליון שקל ממכירת חלק מאלקטרה מוטורס, מה שמצביע על איכות רווח פחות אחידה ודורש בחינה של מקורות הרווח העתידיים.
- צבר העבודות של אלקטרה הגיע לשיא של 43.879 מיליארד שקל, עלייה של 10% מסוף 2025, כאשר 34.286 מיליארד שקל מיועדים לביצוע משנת 2027 ואילך, נתון המבטיח נראות הכנסות משמעותית ומפחית את התלות של החברה בקבלת פרויקטים חדשים בטווח הקצר.
- התזרים מפעילות שוטפת נותר שלילי והסתכם ביציאה של 99 מיליון שקל בחציון, בעיקר בשל גידול בהון החוזר, מה שמעיד כי הצמיחה בהכנסות וברווח עדיין דורשת מימון משמעותי ומעלה חשש לגבי יכולת החברה לייצר מזומנים מפעילותה השוטפת.
נקודות מפתח
• הכנסות: עלו ב17% ל3.995 מיליארד שקל, לעומת 3.411 מיליארד שקל ברבעון המקביל
• רווח תפעולי: עלה ב43% ל139 מיליון שקל, אך כלל הכנסות אחרות של 20 מיליון שקל, בעיקר ממכירת חלק מאלקטרה מוטורס
• רווח נקי: זינק ב60% ל109 מיליון שקל, מתוכו 93 מיליון שקל מיוחסים לבעלי מניות אלקטרה
• EBITDA: הרווח התפעולי לפני פחת, הפחתות ותשלום מבוסס מניות, עלה ב22% ל263 מיליון שקל
• צבר עבודות: הגיע לשיא של 43.879 מיליארד שקל, עלייה של 10% מסוף 2025
• תזרים מפעילות שוטפת: נותר שלילי והסתכם ביציאה של 99 מיליון שקל בחציון, לעומת יציאה של 288 מיליון שקל בחציון המקביל
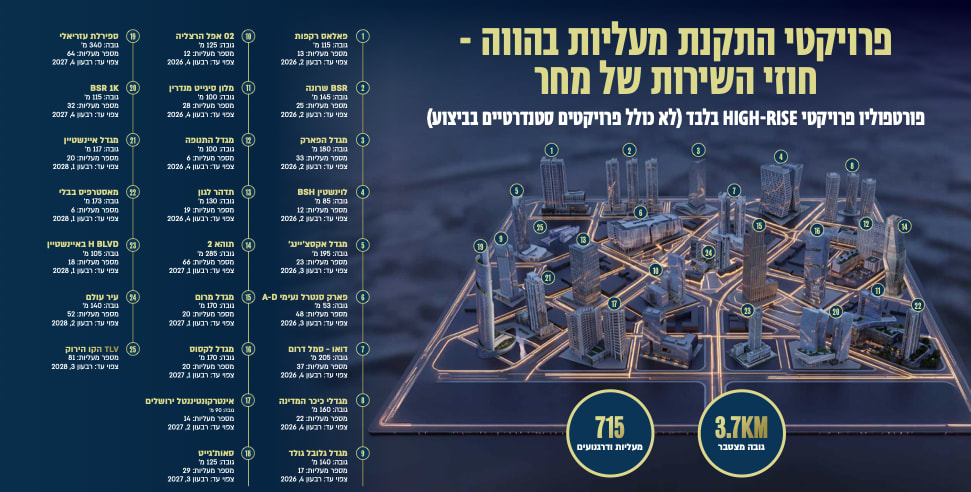
אלקטרה היא קבוצת תשתיות, בנייה ושירותים שפועלת לאורך מרבית מחזור החיים של פרויקטים.
פעילותה כוללת הקמת מבנים ותשתיות בישראל ובחו״ל, התקנת מערכות אלקטרו מכניות, הפעלה ואחזקה, ייזום נדל״ן ופרויקטי זכיינות. המבנה המגוון מאפשר לחברה ליהנות גם מהיקפי הבנייה והתשתיות וגם מהכנסות חוזרות מחוזי שירות, תחבורה ותפעול.
הדוח לרבעון השני מציג האצה בפעילות בישראל, שיפור ברווחיות ועלייה חדה בצבר ההזמנות.
מנגד, חלק מהעלייה ברווח הגיע מאירוע שאינו שוטף, הפעילות בחו״ל נחלשה והתזרים מפעילות שוטפת נשאר שלילי. התמונה העסקית השתפרה, אך איכות הרווח עדיין אינה אחידה בין המגזרים.
התרחיש השורי
מנוע הצמיחה הראשון הוא היקף הפעילות בישראל כאשר ההכנסות מפרויקטים למבנים ותשתיות בישראל עלו ב35% ברבעון ל2.102 מיליארד שקל.
המגזר עבר מהפסד תפעולי של 9 מיליון שקל לרווח של 10 מיליון שקל, והEBITDA עלה מ19 מיליון שקל ל42 מיליון שקל. השיפור נבע מעלייה בהיקפי הביצוע בכל תחומי הפעילות ומאיחוד טר ארמה.
אם החברה תשמור על משמעת תמחור וביצוע, ההיקף הגבוה עשוי להמשיך להגדיל את הרווח גם ללא רכישות נוספות.
 מקור: הדוח הכספי של אלקטרה
מנוע הצמיחה השני הוא צבר העבודות.
הצבר עלה מ39.772 מיליארד שקל בסוף 2025 ל43.879 מיליארד שקל בסוף יוני 2026. מתוך הצבר שאינו כולל חברות כלולות, 34.286 מיליארד שקל מיועדים לביצוע משנת 2027 ואילך, מדובר בנראות הכנסות משמעותית שמפחיתה את התלות בקבלת פרויקטים חדשים בכל רבעון. הצבר גם מפוזר בין פרויקטים בישראל ובחו״ל, תחומי השירות והאחזקה ופעילות הזכיינות.
התרחיש הדובי
הסיכון הראשון הוא הפער בין הגידול במחזור לבין השיפור ברווחיות הגולמית. ההכנסות ברבעון צמחו ב17%, אך הרווח הגולמי עלה רק ב11% ל262 מיליון שקל. כתוצאה מכך, שיעור הרווח הגולמי ירד מכ6.9% לכ6.6%. בחברת ביצוע שפועלת בשולי רווח נמוכים, שינוי קטן בעלויות כוח אדם, חומרי גלם, קבלני משנה או לוחות זמנים יכול להשפיע בצורה משמעותית על הרווח. הירידה ברווחיות בפרויקטי הנדל״ן ובפעילות בחו״ל ממחישה את הסיכון הזה.
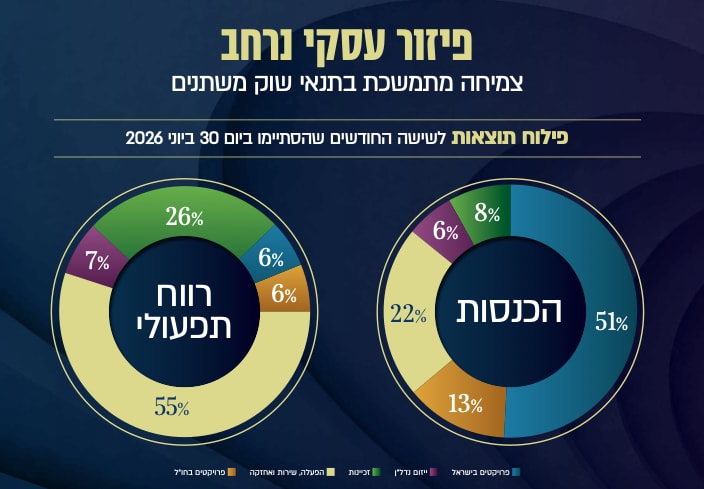
הסיכון השני הוא איכות הרווח והתזרים. מתוך הרווח התפעולי ברבעון, 20 מיליון שקל נרשמו כהכנסות אחרות, בעיקר בעקבות ירידה משליטה באלקטרה מוטורס לאחר מכירת חלק מהמניות. ללא ההכנסה הזאת, השיפור ברווח התפעולי היה מתון יותר. במקביל, הפעילות השוטפת צרכה 99 מיליון שקל בחציון, בעיקר בשל גידול בהון החוזר. המשמעות היא שהצמיחה בהכנסות וברווח עדיין מחייבת מימון של לקוחות, מלאי ועבודות בביצוע.
מסקנה
תזת ההשקעה באלקטרה התחזקה בעקבות הרבעון, בעיקר בזכות הצמיחה בפעילות בישראל, המעבר לרווח במגזר הפרויקטים המקומי והעלייה בצבר. עם זאת, הרבעון עדיין לא מציג שיפור מלא באיכות הרווח. שיעור הרווח הגולמי נשחק, התזרים השוטף נותר שלילי וחלק מהגידול ברווח הגיע מעסקה חד פעמית. ברבעונים הבאים אלקטרה צריכה להראות שהצבר הגדול מתורגם לרווח תפעולי ולמזומן, ולא רק לעלייה במחזור.
צמיחה חזקה בפרויקטים בישראל
פעילות הפרויקטים בישראל הפכה למנוע ההכנסות המרכזי של הקבוצה. הכנסות המגזר הגיעו ל2.102 מיליארד שקל ברבעון ול4.123 מיליארד שקל בחציון. בחציון נרשם רווח תפעולי של 17 מיליון שקל, לעומת 3 מיליון שקל בלבד בתקופה המקבילה. הEBITDA החציוני עלה מ58 מיליון שקל ל80 מיליון שקל.
למרות השיפור, שיעור הרווחיות במגזר עדיין נמוך ביחס להיקף הפעילות. ברבעון השני הרווח התפעולי היה פחות מ0.5% מהכנסות המגזר. אלקטרה מבצעת פרויקטים גדולים ומורכבים, ולכן הרווח עשוי להשתפר בהמשך ככל שפרויקטים מתקדמים, אך הוא גם חשוף לחריגות בתקציב, מחסור בעובדים ועיכובים.
השירות והאחזקה מספקים יציבות
מגזר ההפעלה, השירות והאחזקה המשיך להציג את בסיס הרווח היציב ביותר בקבוצה. ההכנסות עלו ב11% ברבעון ל935 מיליון שקל והרווח התפעולי עלה ב5% ל78 מיליון שקל. בחציון ייצר המגזר רווח תפעולי של 148 מיליון שקל, כ55% מסך הרווח התפעולי המגזרי.
הפעילות כוללת חוזי תחזוקה, ניהול מבנים, מערכות ותשתיות ושירותים נוספים המתבצעים לאורך זמן. בניגוד לפרויקט בנייה שמסתיים, חוזי שירות יכולים לייצר הכנסה חוזרת ולהקטין את התנודתיות. מנגד, העובדה שההכנסות צמחו מהר יותר מהרווח מצביעה על שחיקה מסוימת בשיעור הרווחיות, שדורשת מעקב.
 מקור: הדוח הכספי של אלקטרה
הטבלה מציגה את חלוקת ההכנסות והרווח בין חמשת המגזרים.
הזכיינות תרמה את מרבית השיפור ברווח
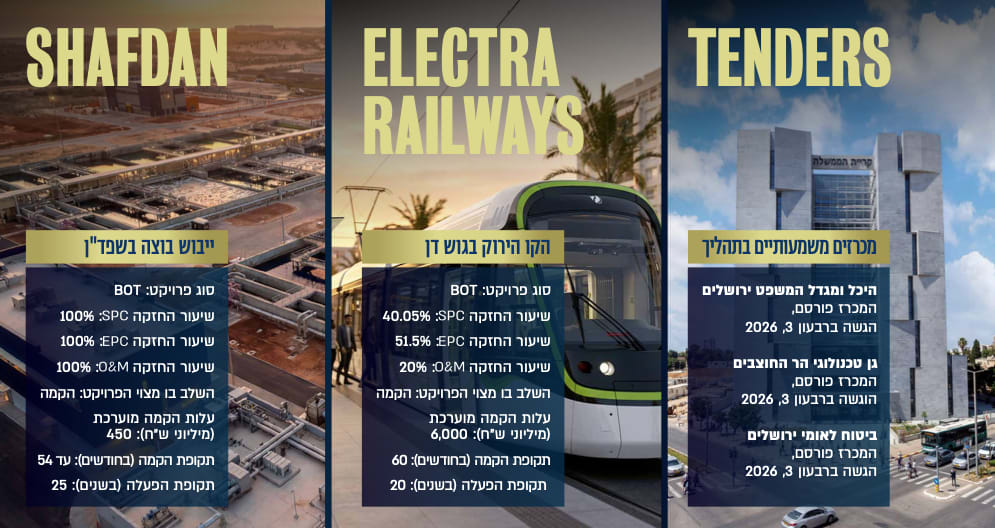
הכנסות מגזר הזכיינות עלו ב37% ברבעון ל367 מיליון שקל, והרווח התפעולי זינק מ9 מיליון שקל ל53 מיליון שקל. השיפור נבע מהתקדמות בפרויקט לייבוש בוצה, מגידול בפעילות התחבורה הציבורית של אלקטרה אפיקים ומרווח של כ21 מיליון שקל שנרשם בעסקת תש״י, בעיקר בעקבות מכירת חלק מהחזקות אלקטרה מוטורס.
בנטרול הרווח מהעסקה, המגזר עדיין הציג שיפור משמעותי, אך קטן יותר מזה שעולה מהנתון המדווח. פרויקטי הזכיינות יכולים לספק הכנסות ארוכות טווח, אך הם דורשים השקעות גבוהות, מימון ומחויבות לתקופות ממושכות.
 מקור: הדוח הכספי של אלקטרה
הפעילות בחו״ל נחלשה
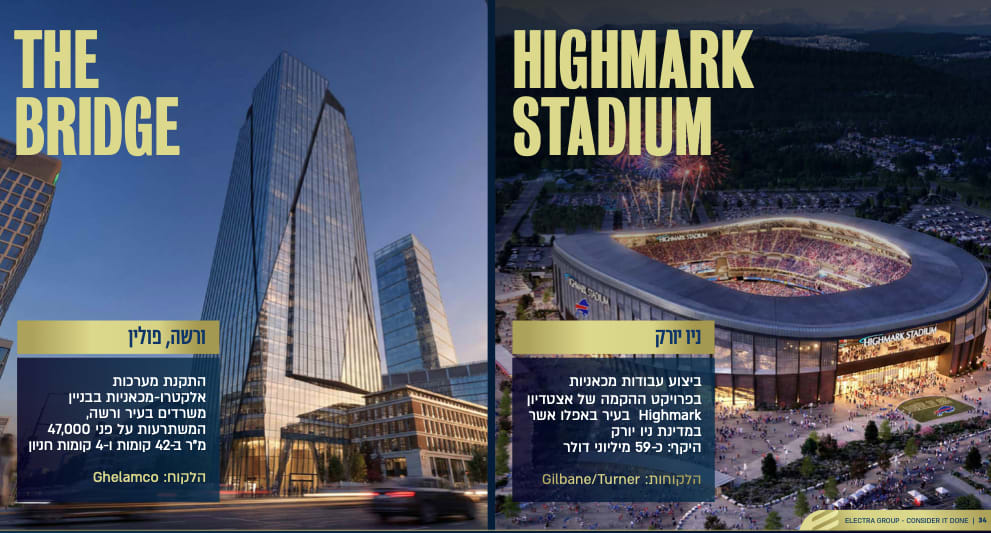
הכנסות מגזר הפרויקטים בחו״ל ירדו ב23% ברבעון ל504 מיליון שקל, והרווח התפעולי ירד ב83% ל3 מיליון שקל. בחציון ירדו ההכנסות ב14% ל1.077 מיליארד שקל והרווח התפעולי ירד ב41% ל17 מיליון שקל.
החולשה נבעה מירידה בפעילות באירופה, משחיקת שער הדולר מול השקל ומירידה ברווחיות בארצות הברית.
אלקטרה תצטרך להראות שהירידה היא מחזורית ולא פגיעה ארוכה יותר במעמדה או באיכות הפרויקטים הבינלאומיים.
 מקור: הדוח הכספי של אלקטרה
המאזן והתזרים
סך המאזן עלה ל14.042 מיליארד שקל וההון הגיע ל2.475 מיליארד שקל. התחייבויות הקבוצה שאינן שוטפות עלו ב17.5% ל3.164 מיליארד שקל, בין היתר בעקבות הרחבת סדרת אג״ח, התחייבויות חכירה והלוואות למימון נדל״ן וזכיינות.
יתרת המזומנים הסתכמה ב1.157 מיליארד שקל בסוף יוני, לעומת 1.338 מיליארד שקל בתחילת השנה. הפעילות השוטפת צרכה 99 מיליון שקל, פעילות ההשקעה צרכה 411 מיליון שקל ופעילות המימון הכניסה 345 מיליון שקל. התמונה אינה מצביעה על משבר נזילות, אך היא מדגישה שחלק ניכר מהצמיחה ממומן באמצעות חוב וגיוסי הון חיצוניים.
שאלות מפתח
- מהו שיעור הרווח הגולמי הצפוי בפרויקטים החדשים שנכנסו לצבר, והאם הוא גבוה משיעור הרווח בפרויקטים הקיימים?
- איזה חלק מהגידול בהון החוזר צפוי להתהפך במחצית השנייה ולהפוך לתזרים מזומנים חיובי?
- מה נדרש כדי להחזיר את פעילות הפרויקטים בחו״ל לצמיחה ולרמת הרווחיות שנרשמה בעבר?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר שיעור הרווח הגולמי. חזרה לכיוון 7% לצד המשך הצמיחה בהכנסות תצביע על שיפור באיכות הביצוע, בעוד ששחיקה נוספת תעלה את הסיכון בפרויקטים הקיימים. שנית, חשוב לבחון אם החברה חוזרת לתזרים חיובי מפעילות שוטפת. שחרור הון חוזר וגבייה מלקוחות יחזקו את איכות הרווח, בעוד שהמשך יציאת מזומנים יחייב מימון נוסף. בנוסף, יש לבחון את הפעילות בחו״ל. התאוששות בהכנסות וברווחיות בארצות הברית ובאירופה תחזק את פיזור הפעילות, בעוד שהמשך הירידה יגדיל את התלות בשוק הישראלי.
סיכום
אלקטרה הציגה רבעון של צמיחה חזקה, עם עלייה של 17% בהכנסות, 43% ברווח התפעולי ו60% ברווח הנקי' הצבר הגיע לשיא של 43.879 מיליארד שקל, והפעילות בישראל עברה מהפסד לרווח.
מנגד, חלק מהשיפור הגיע מרווח חד פעמי, שיעור הרווח הגולמי נשחק והתזרים מפעילות שוטפת נשאר שלילי. הדוח מחזק את הנראות לשנים הקרובות, אך המבחן האמיתי יהיה היכולת לתרגם את הצבר לרווחיות ולמזומן.