סיכום דו״ח Q2 2026 מנורה מבטחים
25.8.2026

בקצרה
- מנורה מבטחים הציגה צמיחה מרשימה ברווח המותאם ברבעון השני של 2026, שהסתכם ב-556 מיליון שקל, עלייה של כ-21%, ומשקף שיפור רוחבי בכל מגזרי הפעילות, כולל ביטוח כללי שצמח ב-48%, מה שמחזק את יציבות הרווחיות העתידית של החברה ומפחית את התלות במגזר יחיד.
- החברה הגדילה משמעותית את היקף פעילותה, כאשר הנכסים המנוהלים הגיעו ל-471.9 מיליארד שקל, צמיחה של 17.1% בשנה, והפרמיות ודמי הגמולים הסתכמו ב-18.4 מיליארד שקל במחצית הראשונה, מה שמבסס את בסיס ההכנסות העתידיות מדמי ניהול ומחזק את מעמדה בשוק הביטוח והחיסכון.
- למרות הצמיחה ברווח המותאם, הרווח הכולל צמח בכ-10% בלבד ל-785 מיליון שקל, פער המעיד על תלות מסוימת בתנאי השווקים הפיננסיים, בריבית ובהנחות אקטואריות, ועלול להצביע על כך שתנודתיות בשוק עלולה לקזז חלק מהשיפור בפעילות העסקית הליבתית.
- תיק האשראי של מנורה מבטחים צמח ב-28% בתוך שנה והגיע ל-9.4 מיליארד שקל, כאשר 78% ממנו הוא אשראי עסקי, מה שתומך בהכנסות וברווח אך מגדיל את החשיפה לסיכוני האטה כלכלית, ירידת מחירי נדל"ן ועלייה בהפרשות להפסדי אשראי, למרות יחס כושר פירעון חזק של 163.1%.
נקודות מפתח
• הרווח הכולל ברבעון: הסתכם ב785 מיליון שקל, עלייה של כ10% לעומת 716 מיליון שקל ברבעון המקביל
• הרווח המותאם ברבעון: הרווח שמנטרל השפעות פיננסיות וחריגות מסוימות, הגיע ל556 מיליון שקל, עלייה של כ21%
• תשואה על ההון: עמדה על 34.2% לפי הרווח הכולל ועל 24.2% לפי הרווח המותאם, רמות גבוהות מאוד למרות ירידה קלה לעומת התקופה המקבילה
• פרמיות ודמי גמולים: הסתכמו ב8.9 מיליארד שקל ברבעון וב18.4 מיליארד שקל במחצית הראשונה, עלייה של כ7% ושל כ9% בהתאמה
• נכסים מנוהלים: הגיעו ל471.9 מיליארד שקל, צמיחה של 17.1% בתוך שנה
• הון ודיבידנד: ההון העצמי הגיע ל9.7 מיליארד שקל והחברה הכריזה על דיבידנד נוסף של 500 מיליון שקל
מנורה מבטחים היא אחת מקבוצות הביטוח והחיסכון הגדולות בישראל. פעילותה כוללת פנסיה וגמל, ביטוח חיים ובריאות, ביטוח כללי, אשראי, משכנתאות, סוכנויות ביטוח ושירותים פיננסיים. החברה פרסמה באוגוסט 2026 את תוצאות הרבעון השני והמחצית הראשונה של השנה, והציגה צמיחה ברווח המותאם בכל מגזרי הפעילות המרכזיים.
הרבעון משקף שילוב בין צמיחה עסקית, שיפור ברווחיות הביטוח הכללי, התרחבות בנכסים המנוהלים וגידול בפעילות האשראי. במקביל, החברה המשיכה לבצע רכישות, הגדילה את החזקתה בחברת ERN וביסודות, קיבלה דירוג מבטח AAA והכריזה על חלוקת דיבידנד נוספת.
התרחיש השורי
הנקודה החזקה ביותר בדוח היא איכות הצמיחה ברווח המותאם. הרווח המותאם לפני מס הגיע ברבעון ל877 מיליון שקל, עלייה של 25%, ובמחצית הראשונה ל1.651 מיליארד שקל, עלייה של 26%. הצמיחה הגיעה מכל המגזרים ולא ממקור חד פעמי אחד. הביטוח הכללי בלט עם עלייה של 48% ברווח המותאם הרבעוני, החיסכון ארוך הטווח צמח ב11%, ביטוח החיים והבריאות צמח ב13% ומגזר האשראי צמח ב22%. פיזור כזה מחזק את היכולת של מנורה מבטחים להמשיך להציג רווחיות גם אם אחד מתחומי הפעילות ייחלש.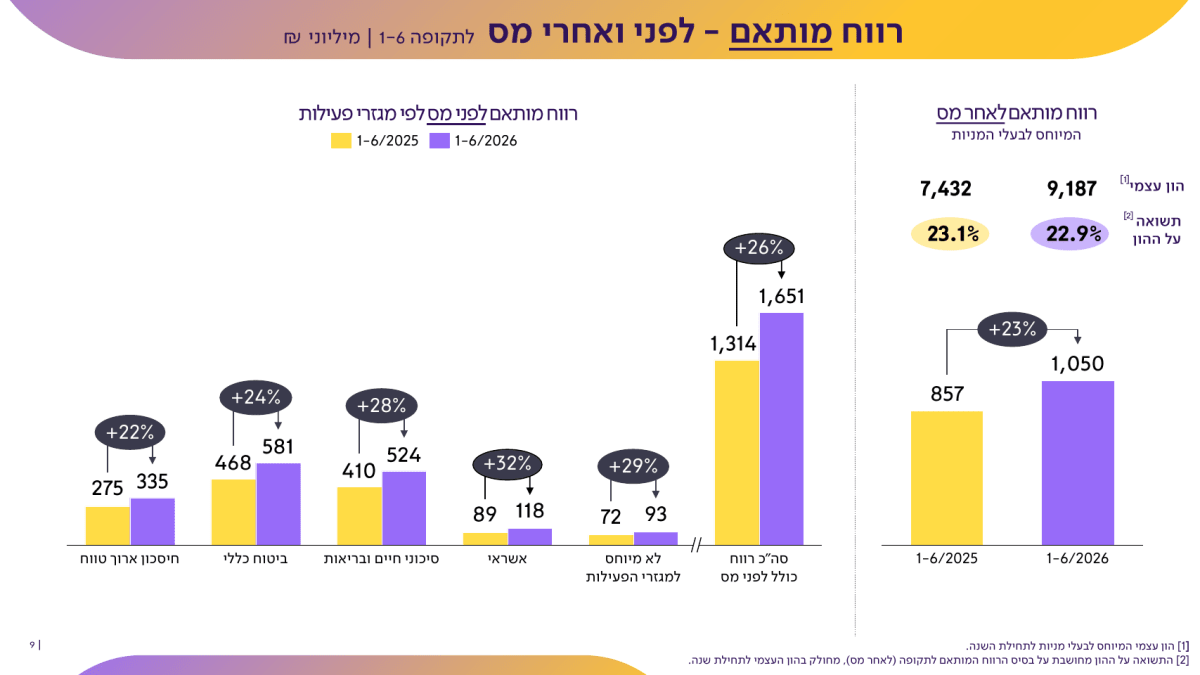 מקור: מצגת המשקיעים של מנורה מבטחים
התרשים מציג עלייה ברווח המותאם לפני מס בכל מגזרי הפעילות במחצית הראשונה. פעילות הביטוח, הפנסיה והגמל ייצרה 1.44 מיליארד שקל, לעומת 1.153 מיליארד שקל בתקופה המקבילה.
המנוע החיובי השני הוא הצמיחה בהיקף הפעילות. הנכסים המנוהלים עלו ל471.9 מיליארד שקל, הפרמיות ודמי הגמולים צמחו ל18.4 מיליארד שקל ותיק האשראי התרחב ב28% בתוך שנה ל9.4 מיליארד שקל. הגידול בנכסים ובגבייה מגדיל את בסיס דמי הניהול וההכנסות העתידיות. במקביל, יחס כושר פירעון של 163.1% ללא הוראות הפריסה משאיר לחברה כרית הון משמעותית לצמיחה, רכישות וחלוקת דיבידנדים.
התרחיש הדובי
הסיכון הראשון הוא שחלק מהרווח הכולל עדיין תלוי בשווקים הפיננסיים, בריבית ובהנחות אקטואריות. הרווח המותאם צמח ברבעון ב21%, אך הרווח הכולל צמח בכ10% בלבד. בחיסכון ארוך הטווח הרווח הכולל ירד ב2%, למרות עלייה של 11% ברווח המותאם, ובסיכוני החיים והבריאות הרווח הכולל ירד ב1%, למרות שיפור של 13% ברווח המותאם. פער מתמשך בין שני מדדי הרווח עלול להעיד שהפעילות העסקית משתפרת, אך תנאי השוק עדיין מקזזים חלק מהשיפור.
הסיכון השני נמצא בצמיחה המהירה בתיק האשראי. התיק הגיע ל9.4 מיליארד שקל לאחר צמיחה שנתית של 28%, בעוד שהאשראי העסקי מהווה 78% ממנו. הצמיחה תומכת בהכנסות וברווח, אך מגדילה את החשיפה להאטה כלכלית, לירידה במחירי הנדל״ן ולעלייה בהפרשות להפסדי אשראי. במקביל, חלוקת דיבידנדים בהיקף כולל של מיליארד שקל במהלך 2026 ורכישות חדשות מצמצמות חלק מעודפי ההון, גם אם מצב ההון הנוכחי נשאר חזק.
מסקנה
תזת ההשקעה התחזקה בעקבות הרבעון, בעיקר בזכות צמיחה רחבה ברווח המותאם ולא רק בזכות השפעות שוק ההון. מנורה מבטחים מציגה תשואה גבוהה על ההון, בסיס נכסים מתרחב, שיפור בביטוח הכללי והמשך צמיחה בפנסיה, בגמל ובאשראי. המשתנה החשוב ביותר להמשך יהיה היכולת לשמור על תשואה מותאמת של יותר מ20% על ההון בלי להגדיל באופן חד את סיכוני האשראי והחיתום.
הצמיחה ברווח מגיעה מהפעילות השוטפת
הרווח המותאם לאחר מס במחצית הראשונה הגיע ל1.05 מיליארד שקל, עלייה של 23% לעומת 857 מיליון שקל. התשואה המותאמת על ההון עמדה על 22.9%, כמעט ללא שינוי לעומת 23.1% בתקופה המקבילה. המשמעות היא שהחברה הצליחה להגדיל את הרווח בקצב דומה לצמיחת ההון, ולא יצרה את הצמיחה באמצעות הגדלת המינוף בלבד.
הנכסים המנוהלים מגדילים את בסיס ההכנסות
הנכסים המנוהלים צמחו ל471.9 מיליארד שקל, לעומת 440.4 מיליארד שקל בסוף 2025 וכ403 מיליארד שקל שנה קודם לכן. עיקר הנכסים נמצאים בפנסיה, שהגיעה ל331.6 מיליארד שקל, לצד 59.8 מיליארד שקל בגמל. קצב הצמיחה השנתי הממוצע מאז 2021 עומד על 12.3%.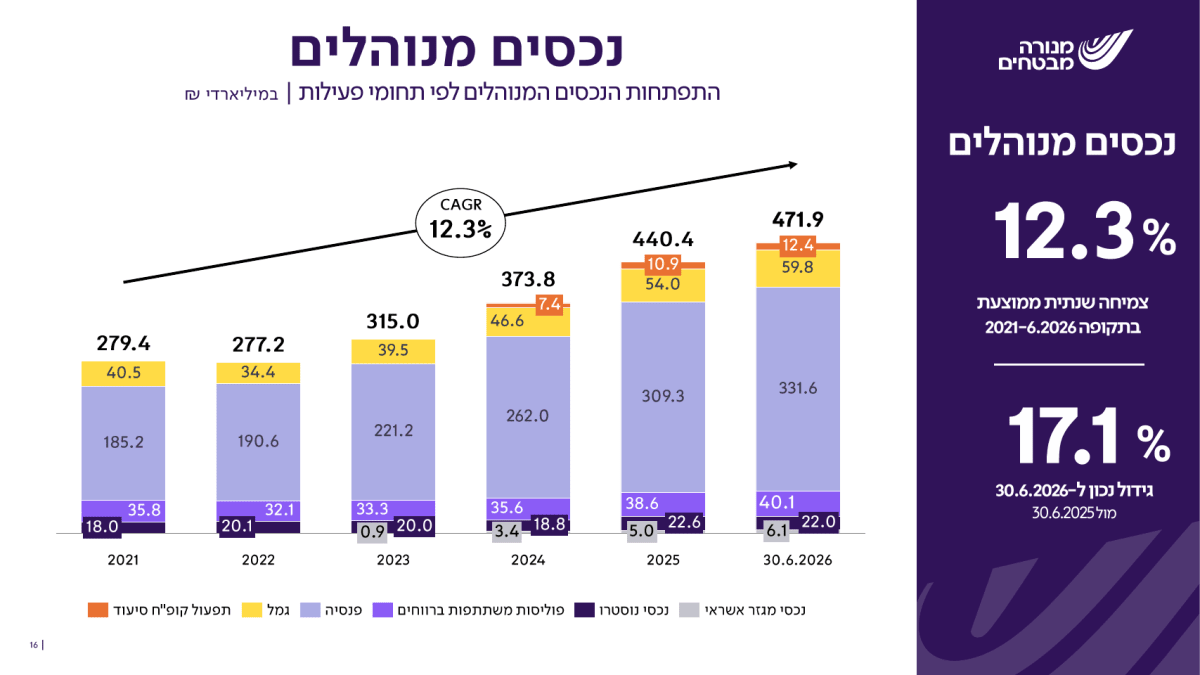 מקור: מצגת המשקיעים של מנורה מבטחים
התרשים ממחיש את הצמיחה המתמשכת בנכסים המנוהלים, ובעיקר בפנסיה ובגמל. המשך הצמיחה עשוי לתמוך בגביית דמי הניהול גם ללא שיפור נוסף בשיעורי הרווחיות.
הביטוח הכללי מוביל את השיפור ברבעון
הרווח המותאם לפני מס בביטוח הכללי עלה ל360 מיליון שקל ברבעון, לעומת 244 מיליון שקל בתקופה המקבילה. הרווח הכולל בתחום הגיע ל396 מיליון שקל, עלייה של 50%. תחום רכב הרכוש היה גורם מרכזי בשיפור, לצד הכנסות גבוהות יותר מהשקעות. זהו שיפור משמעותי, אך חשוב לבדוק אם הוא נובע מתמחור וחיתום טובים יותר או מתנאים פיננסיים שקשה לשחזר.
מחסנית הרווח נשארת משמעותית
מחסנית הרווח העתידי הסתכמה ב21.3 מיליארד שקל. המחסנית כוללת את CSM, הרווח שצפוי להשתחרר לאורך חיי חוזי הביטוח בהתאם למתן השירות, ואת הערך הגלום בפנסיה. כ90% מהמחסנית מגיעים ממוצרים ממשיכים, נתון שתומך בנראות הרווחים העתידיים. עם זאת, המחסנית כמעט לא השתנתה לעומת 21.2 מיליארד שקל בסוף 2025, ולכן חשוב לעקוב אחר קצב יצירת העסקים החדשים.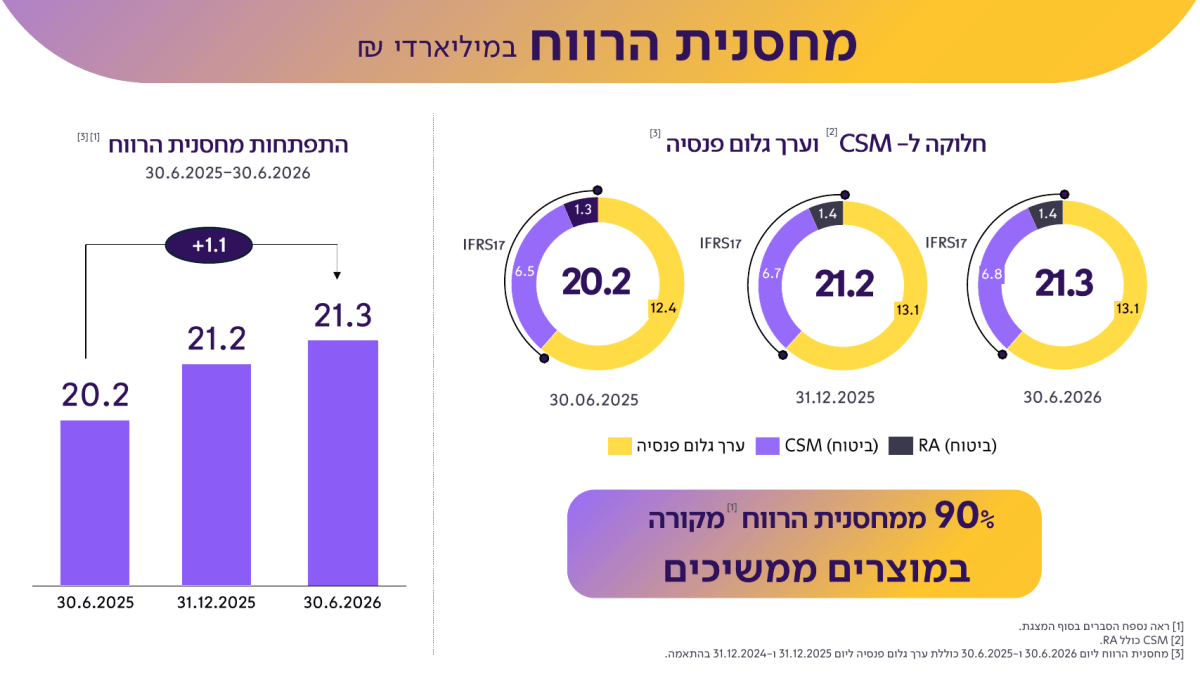 מקור: מצגת המשקיעים של מנורה מבטחים
התרשים מציג מחסנית רווח של 21.3 מיליארד שקל, מתוכה 13.1 מיליארד שקל בCSM של חוזי ביטוח, 6.8 מיליארד שקל בערך גלום בפנסיה ו1.4 מיליארד שקל בהתאמת סיכון.
שאלות מפתח
- כמה מהשיפור החד ברווחיות הביטוח הכללי נובע משיפור קבוע בתמחור ובחיתום וכמה מהכנסות השקעה גבוהות?
- כיצד מתכוונת ההנהלה לשמור על איכות האשראי בזמן שתיק האשראי צומח בקצב של 28% בשנה?
- האם מחסנית הרווח תוכל לחזור לצמיחה מהותית לאחר שנותרה כמעט ללא שינוי לעומת סוף 2025?
למה לשים לב ברבעון הבא
ראשית, חשוב לעקוב אחר הרווח המותאם בביטוח הכללי ולבדוק אם רמה גבוהה של יותר מ300 מיליון שקל נשמרת גם ללא תמיכה חריגה מהשקעות. ירידה חדה עשויה להראות שחלק מהשיפור היה זמני. שנית, צריך לבחון את קצב הצמיחה בנכסים המנוהלים ובדמי הניהול בפנסיה ובגמל. המשך צמיחה דו ספרתית בנכסים לצד עלייה מתונה בהוצאות יחזק את התזה. בנוסף, יש לעקוב אחר ההפרשות להפסדי אשראי ואיכות תיק האשראי. יציבות בהפרשות לצד המשך צמיחה תהיה חיובית, בעוד שעלייה חדה בפיגורים או בהפרשות תעיד שהסיכון מתחיל להתממש.
סיכום
מנורה מבטחים הציגה רבעון חזק עם עלייה דו ספרתית ברווח הכולל, צמיחה של 21% ברווח המותאם לאחר מס ושיפור בכל מגזרי הפעילות המרכזיים. הביטוח הכללי היה מנוע הרווח הבולט, אך גם הפנסיה, הגמל, ביטוח החיים והאשראי תרמו לצמיחה.
החברה שומרת על יחס כושר פירעון גבוה, מחזיקה במחסנית רווח עתידי משמעותית וממשיכה לתגמל את בעלי המניות. מנגד, ההתרחבות המהירה באשראי והתלות החלקית בשווקים הפיננסיים דורשות מעקב.