סיכום דו״ח רבעון 2 2026 הפניקס פיננסים
25.8.2026

בקצרה
- הפניקס פיננסים הציגה רווח כולל מרשים של 872 מיליון שקל ברבעון השני ותשואה על ההון של 29.7%, נתונים המעידים על ביצועים פיננסיים חזקים במיוחד ועל יכולת החברה לייצר ערך משמעותי לבעלי המניות, תוך חיזוק מעמדה כגורם מוביל בשוק הפיננסי.
- רווח הליבה מניהול נכסים זינק ב-48% ברבעון ל-328 מיליון שקל, מה שמשקף שינוי אסטרטגי מוצלח של הפניקס מפלטפורמת ביטוח מסורתית לפלטפורמה פיננסית מגוונת, ומצביע על פוטנציאל צמיחה יציב יותר המבוסס על עמלות ודמי ניהול.
- הפניקס תחלק 400 מיליון שקל כדיבידנד וביצעה רכישות עצמיות של 167 מיליון שקל, סך חלוקה של 567 מיליון שקל, מה שמדגים את יכולת החברה להחזיר הון לבעלי המניות בזכות תזרים מזומנים חזק ויחס כושר פירעון של 177%.
- למרות התוצאות החזקות, רווח הליבה הביטוחי ירד ל-415 מיליון שקל ברבעון, מה שחושף תלות מסוימת בשווקים הפיננסיים ובאתגרי תמחור בביטוח רכב, ומדגיש את הצורך בהמשך ניהול סיכונים קפדני ובשיפור רווחיות הפעילות הביטוחית.
נקודות מפתח
• רווח כולל: הסתכם ב872 מיליון שקל ברבעון השני וב1.574 מיליארד שקל בחציון הראשון
• תשואה על ההון: הגיעה ל29.7% ברבעון ול26.1% בחציון, רמות חריגות גם ביחס לביצועי החברה בשנים האחרונות
• רווח ליבה: עלה ב7% ברבעון ל743 מיליון שקל וב10% בחציון ל1.452 מיליארד שקל
• ניהול נכסים: רווח הליבה זינק ב48% ברבעון ל328 מיליון שקל וב36% בחציון ל579 מיליון שקל
• נכסים מנוהלים: הגיעו ל658 מיליארד שקל, נתון שמחזק את בסיס ההכנסות מעמלות ודמי ניהול
• חלוקה לבעלי המניות: הפניקס תחלק 400 מיליון שקל כדיבידנד וביצעה רכישות עצמיות של 167 מיליון שקל ברבעון
הפניקס פיננסים היא אחת הקבוצות הפיננסיות הגדולות בישראל, עם פעילות רחבה בביטוח כללי, ביטוחי חיים ובריאות, פנסיה וגמל, ניהול השקעות, סוכנויות ביטוח, אשראי ותשלומים. הקבוצה מנהלת 658 מיליארד שקל ומשרתת יותר מ3 מיליון לקוחות. ברבעון השני הפניקס המשיכה להפוך מחברת ביטוח מסורתית לפלטפורמה פיננסית מגוונת יותר, שחלק הולך וגדל מרווחיה מגיע מעמלות ודמי ניהול ולא רק מהון ביטוחי ומתוצאות השקעה.
התוצאות שפורסמו ב25 באוגוסט 2026 היו חזקות כמעט בכל מדד מרכזי. הרווח הכולל, התשואה על ההון ורווח הליבה המשיכו לצמוח, אך הנתון המשמעותי ביותר למשקיע הוא שינוי התמהיל. בעוד שרווח הליבה הביטוחי ירד מעט ברבעון, רווחי ניהול הנכסים זינקו בקצב מהיר והפכו לחלק גדול ויציב יותר מרווחי הקבוצה.
התרחיש השורי
מנוע הצמיחה הראשון הוא פעילות ניהול הנכסים.
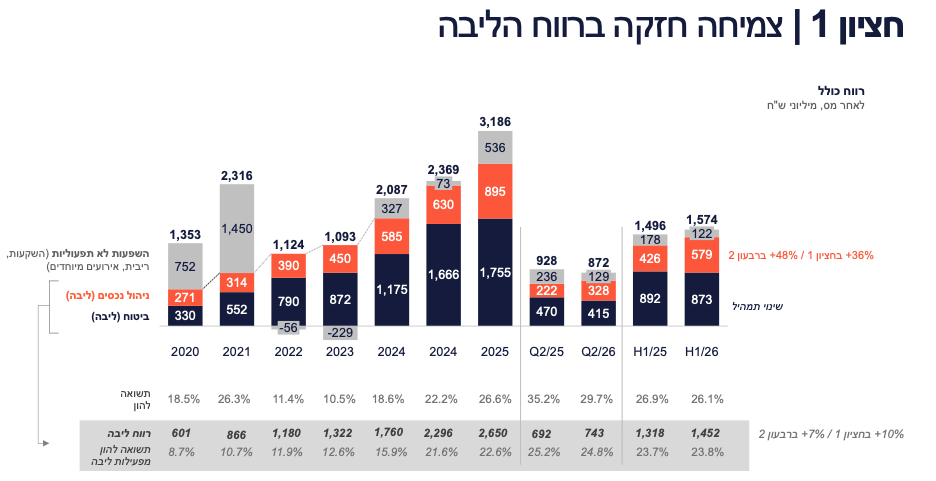
רווח הליבה של התחום עלה ב48% ברבעון ל328 מיליון שקל וב36% בחציון ל579 מיליון שקל כאשר הפעילות כוללת ניהול השקעות, פנסיה וגמל, סוכנויות ושירותים פיננסיים נוספים.
אלו עסקים שמייצרים בעיקר הכנסות מעמלות ודמי ניהול, ולכן בדרך כלל דורשים פחות הון מפעילות ביטוחית.
אם הפניקס תמשיך להגדיל את הנכסים המנוהלים ולשלב בהצלחה את הרכישות האחרונות, היא תוכל לצמוח בלי להגדיל את דרישות ההון באותו הקצב.
 מקור: מצגת המשקיעים של הפניקס
התרשים מציג עלייה של 10% ברווח הליבה בחציון, לצד שינוי משמעותי בתמהיל.
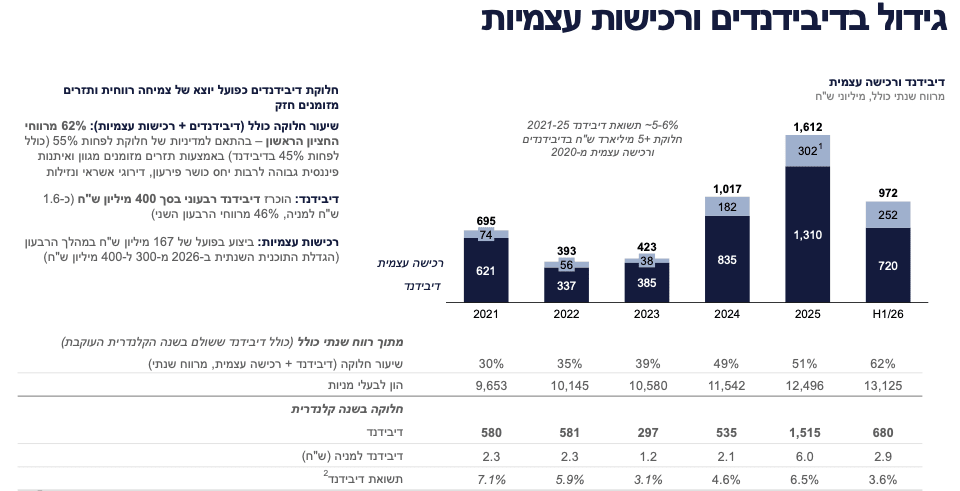
מנוע הצמיחה השני הוא היכולת להפוך את הרווח הגבוה למזומן שמגיע לבעלי המניות ומתבטא בחלוקה של 400 מיליון שקל כדיבידנד בגין הרבעון, ובמקביל ביצעה רכישות עצמיות של 167 מיליון שקל.
סך החלוקה בגין הרבעון מגיע ל567 מיליון שקל, שהם כ65% מהרווח הכולל. החברה גם הגדילה את תוכנית הרכישות העצמיות השנתית מ300 מיליון שקל ל400 מיליון שקל. יחס כושר פירעון של 177% והמשך יצירת תזרים מזומנים מאפשרים את החלוקה הגבוהה בלי לוותר כרגע על יכולת הצמיחה.
 מקור: מצגת המשקיעים של הפניקס
התרשים מציג עלייה הדרגתית בשיעור החלוקה לבעלי המניות, שהגיע ל62% מרווחי החציון הראשון באמצעות דיבידנדים ורכישות עצמיות.
התרחיש הדובי
הסיכון הראשון הוא שאיכות הרווח הכולל עדיין תלויה במידה מסוימת בשווקים הפיננסיים.
מתוך הרווח הכולל של 872 מיליון שקל ברבעון, 129 מיליון שקל הגיעו מהשפעות שאינן חלק מפעילות הליבה, ובהן תשואות השקעה, שינויים בריבית ואירועים מיוחדים.
ניהול ההשקעות של הפניקס היה חזק, אך ירידות חדות בשוקי המניות, התרחבות מרווחי האשראי או שינוי משמעותי בעקום הריבית עלולים ליצור תנודתיות ברווח המדווח. מבחינה זו, רווח הליבה של 743 מיליון שקל הוא מדד נקי יותר להבנת קצב הרווח השוטף.
הסיכון השני נמצא בפעילות הביטוח, רווח הליבה הביטוחי ירד מ470 מיליון שקל ברבעון המקביל ל415 מיליון שקל ברבעון הנוכחי.
הנהלת החברה ציינה כי התוצאה תואמת את ציפיותיה ואת מגמות השוק בביטוח הרכב, אך המשך שחיקה בתמחור, עלייה בעלות התביעות או התגברות התחרות עלולים ללחוץ על הרווחיות. במקביל, חלק מהשיפור שהחברה צופה ל2027 תלוי בהטמעת מודל סטוכסטי ובאישור רגולטורי, ולכן אין להתייחס אליו כרווח שכבר הושג.
מסקנה
תזת ההשקעה בהפניקס התחזקה בעקבות הרבעון, בעיקר בזכות צמיחה מהירה בפעילויות המבוססות על עמלות, תשואה גבוהה על ההון ויכולת חלוקה משמעותית לבעלי המניות.
עם זאת, הרבעון גם מדגיש שהמשך השיפור תלוי בשמירה על רווחיות הביטוח ובהפיכת הגידול בנכסים המנוהלים לצמיחה עקבית ברווח. המשתנה החשוב ביותר להמשך הוא לא רק גובה הרווח הכולל, אלא התמהיל בין רווחי הביטוח, ניהול הנכסים וההשפעות משוק ההון.
ניהול הנכסים הופך למנוע מרכזי
הנכסים המנוהלים הגיעו ל658 מיליארד שקל, והקבוצה מדווחת על יותר מ3 מיליון לקוחות ומיליון משתמשים באפליקציות הקבוצה.
הגידול בהיקף הנכסים מייצר בסיס רחב יותר לגביית דמי ניהול ומאפשר להפניקס למכור ללקוח אחד כמה שירותים פיננסיים, בין היתר, החברה יכולה לחבר בין חיסכון, השקעות, מסחר בניירות ערך, ביטוח ואשראי.
המודל הזה חשוב מאחר שהכנסות מעמלות ודמי ניהול נוטות להיות חוזרות ויעילות יותר מבחינת הון. מנגד, הן עדיין רגישות לשווי הנכסים בשוק, לתחרות על דמי הניהול ולתנועת כספים בין מנהלי השקעות. לכן חשוב לעקוב גם אחר גיוסים נטו ולא רק אחר העלייה בנכסים שנובעת מתשואות השוק.
הביטוח מספק בסיס רווח ותזרים
רווח הליבה הביטוחי הסתכם ב415 מיליון שקל ברבעון וב873 מיליון שקל בחציון.
החברה ממשיכה לשנות את תמהיל הפעילות לכיוון ביטוח כללי ומוצרים נבחרים בביטוחי חיים ובריאות, שנחשבים יעילים יותר מבחינת הקצאת הון.
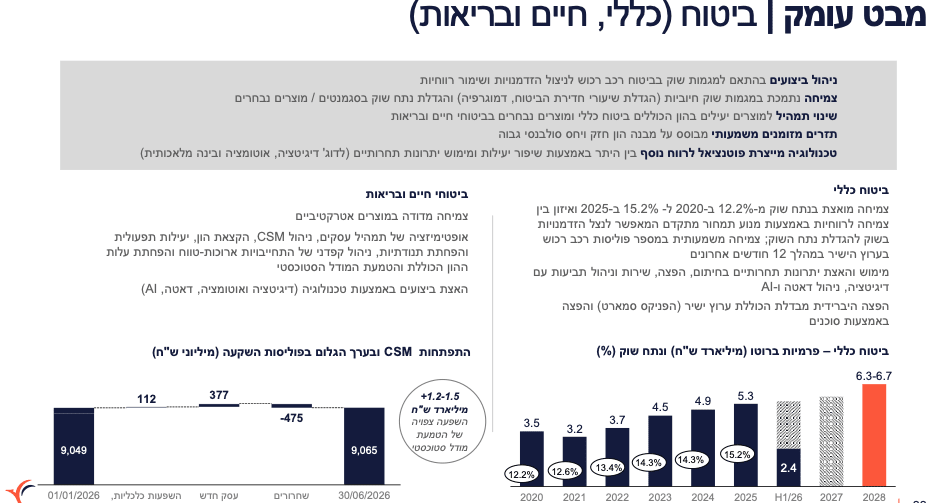
הפניקס מעריכה כי הטמעת המודל הסטוכסטי עשויה להגדיל את הCSM בסכום של 1.2 עד 1.5 מיליארד שקל. CSM הוא מרווח השירות החוזי, כלומר הרווח העתידי שצפוי להשתחרר לאורך תקופת חוזי הביטוח. החברה צופה גם תוספת של יותר מ100 מיליון שקל לרווח הליבה לפני מס ב2027, מדובר בתחזית הנהלה המותנית בין היתר באישור רגולטורי, ולא בתוצאה קיימת.
 מקור: מצגת המשקיעים של הפניקס
התרשים מציג את התפתחות מרווח השירות החוזי ואת ההשפעה החזויה של המודל הסטוכסטי, לצד הצמיחה בפרמיות ובנתח השוק בביטוח הכללי.
ההון והחלוקה לבעלי המניות
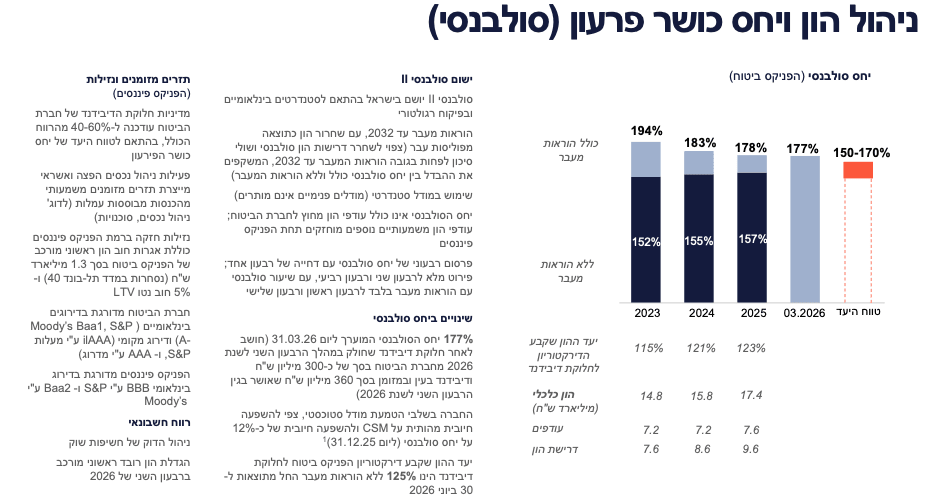
ההון העצמי המיוחס לבעלי המניות הגיע ל13.1 מיליארד שקל. יחס כושר הפירעון המוערך של הפניקס ביטוח עמד על 177% נכון לסוף מרץ 2026, לאחר התחשבות בחלוקות שבוצעו ואושרו. יחס כושר פירעון מודד את יכולתה של חברת הביטוח לעמוד בהתחייבויותיה גם בתרחישים של הפסדים ולחץ פיננסי.
היחס נמצא מעל טווח היעד של החברה, שעומד על 150% עד 170% כולל הוראות מעבר. הדבר מעניק להפניקס מרחב לחלוקת הון, השקעה בצמיחה וביצוע רכישות.
עם זאת, הגדלת הדיבידנד והרכישות העצמיות מצמצמת חלק מהכרית, ולכן חשוב שהרווח והתזרים ימשיכו לגדול.
 מקור: מצגת המשקיעים של הפניקס
התרשים מציג יחס כושר פירעון של 177%, לעומת טווח יעד של 150% עד 170%.
הפלטפורמה הפיננסית והצמיחה העתידית
הפניקס מנסה לחבר את כלל הפעילויות שלה לפלטפורמה אחת, עם דגש על מכירות צולבות ושימוש בדאטה ובבינה מלאכותית לשיפור החיתום, ההפצה והשירות. הקבוצה דיווחה על מיליון משתמשים באפליקציות שלה, ובהם כ100 אלף משתמשים שסוחרים בניירות ערך.
במקביל, החברה משיקה פעילות בינלאומית לביטוח משנה בביטוח כללי באמצעות השקעה של כ150 מיליון שקל בתא ייעודי בחו״ל.
ההשפעה העסקית צפויה להתחיל ב2027. החברה ממשיכה גם באינטגרציה של BUYME ושל פעילויות ניהול נכסים ועושר שנרכשו.
המבחן יהיה האם הרכישות והפלטפורמה הדיגיטלית ייצרו צמיחה אורגנית ורווחית, ולא רק גידול בהיקף הפעילות.
שאלות מפתח
- איזה חלק מהצמיחה ברווחי ניהול הנכסים הגיע מגיוסים נטו, ואיזה חלק נבע מעליית שווי הנכסים בשווקים?
- האם הירידה ברווח הליבה הביטוחי ברבעון היא נקודת שפל זמנית או תחילתה של שחיקה ממושכת ברווחיות ביטוח הרכב?
- מה יהיה קצב השיפור ברווח לאחר הטמעת המודל הסטוכסטי, ומהו לוח הזמנים לקבלת האישורים הרגולטוריים?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר רווח הליבה של ניהול הנכסים והיקף הגיוסים נטו כאשר המשך צמיחה דו ספרתית המבוססת גם על כניסת כספים ולא רק על ביצועי השוק יחזק את איכות התוצאות, בעוד שהאטה בגיוסים תעלה סימני שאלה לגבי קצב הצמיחה.
שנית, חשוב לבחון אם רווחיות הביטוח מתייצבת לאחר הירידה ברבעון. שיפור ברווח הליבה הביטוחי וביחסי התביעות יחזק את התזה, בעוד ששחיקה נוספת עלולה לקזז חלק מהצמיחה בניהול הנכסים.
בנוסף, יש לעקוב אחר יחס כושר הפירעון לאחר החלוקות הגבוהות. שמירה על יחס גבוה לצד דיבידנדים ורכישות עצמיות תעיד על יצירת הון חזקה, בעוד שירידה מהירה תצמצם את הגמישות הפיננסית.
סיכום
הפניקס הציגה רבעון חזק עם רווח כולל של 872 מיליון שקל, תשואה על ההון של 29.7% ורווח ליבה של 743 מיליון שקל.
עיקר החיזוק בתזה מגיע מהזינוק ברווחי ניהול הנכסים, מהמשך הגידול בנכסים המנוהלים ומהעלייה בחלוקה לבעלי המניות.
מנגד, הירידה ברווח הליבה הביטוחי והרגישות של חלק מהרווח לתוצאות ההשקעה מחייבות מעקב.
החברה צריכה להוכיח שהשינוי בתמהיל הוא יציב ושהצמיחה בפעילויות מבוססות העמלות יכולה להמשיך גם בתקופה פחות חזקה בשוקי ההון.