סיכום דו״ח Q2 2026 חברת XPENG (XPEV)
24.8.2026

בקצרה
- חברת XPENG הציגה התאוששות חדה בהכנסות הרבעוניות, שהסתכמו ב-19.74 מיליארד יואן, עלייה של 51.5% לעומת הרבעון הקודם, מה שמעיד על חזרה להיקף פעילות גבוה לאחר רבעון חלש ומחזק את תזת ההשקעה מבחינת צמיחה תפעולית.
- שיעור הרווח הגולמי של XPENG עלה ל-20.7%, לעומת 17.3% בשנה שעברה, למרות לחצי התחרות בענף הרכב, מה שמצביע על יכולת החברה לשמור על רווחיות יציבה תוך הרחבת פעילותה, ומשפר את האטרקטיביות שלה למשקיעים המחפשים יציבות פיננסית.
- הכנסות XPENG מפעילויות שאינן מכירת רכב זינקו ב-93.9% ל-2.70 מיליארד יואן, עם שיעור רווח גולמי של 75.1%, מה שמדגיש את הצלחת החברה להפוך השקעות טכנולוגיות להכנסות רווחיות במיוחד, ומפחית את תלותה במרווחים הנמוכים של שוק הרכב התחרותי.
- XPENG גייסה למעלה מ-900 מיליון דולר בחטיבת הרובוטיקה לפי שווי של מעל 6.3 מיליארד דולר, תוך שמירת שליטה, מה שמאפשר לה לממן פיתוחים בבינה מלאכותית ורובוטיקה, וליצור מנועי צמיחה חדשים מחוץ לשוק הרכב המסורתי.
נקודות מפתח
• הכנסות: הסתכמו ב19.74 מיליארד יואן, עלייה של 8% לעומת השנה שעברה וזינוק של 51.5% לעומת הרבעון הראשון
• מסירות כלי רכב: הגיעו ל103,295, כמעט ללא שינוי לעומת 103,181 ברבעון המקביל, אך עלייה של 64.8% לעומת הרבעון הקודם
• שיעור הרווח הגולמי: עלה ל20.7%, לעומת 17.3% בשנה שעברה ו20.6% ברבעון הקודם
• הפסד נקי: הסתכם ב1.34 מיליארד יואן, לעומת 478 מיליון יואן בשנה שעברה, אך השתפר מהפסד של 1.78 מיליארד יואן ברבעון הראשון
• תחזית לרבעון השלישי: החברה צופה הכנסות של 21.7 עד 23.4 מיליארד יואן ומסירות של 115,000 עד 121,000 כלי רכב
• גיוס בחטיבת הרובוטיקה: יותר מ900 מיליון דולר לפי שווי של יותר מ6.3 מיליארד דולר לאחר הגיוס, תוך שמירת השליטה של XPENG בפעילות
חברת XPENG מפתחת כלי רכב חשמליים חכמים, מערכות נהיגה אוטונומית, רובוטקסי ורובוטים דמויי אדם. החברה מנסה להפוך מיצרנית רכב לחברת Physical AI, בינה מלאכותית שמאפשרת למערכות לפעול בעולם הפיזי, תוך שימוש משותף בשבבים, במודלים, בתוכנה וביכולות הייצור שלה. הדוח לרבעון השני הציג התאוששות חדה לעומת הרבעון הראשון, אך גם חשף שמכירות הרכב כמעט לא צמחו בהשוואה שנתית ושעיקר השיפור ברווחיות הגיע מפעילויות שאינן מכירת כלי רכב. במקביל לפרסום התוצאות הודיעה החברה על גיוס הון משמעותי בחטיבת הרובוטיקה, מהלך שמחבר בין ההשקעות הגבוהות בבינה מלאכותית לבין הניסיון ליצור מנוע צמיחה חדש מחוץ לשוק הרכב התחרותי.
התרחיש השורי
הנתון החיובי המרכזי הוא החזרה להיקף פעילות גבוה לאחר הרבעון הראשון החלש. ההכנסות זינקו ב51.5% לעומת הרבעון הקודם, הכנסות הרכב עלו ב55% ומספר המסירות גדל בכ64.8%. במקביל, שיעור הרווח הגולמי נשאר מעל 20%, למרות לחצי העלויות והתחרות בענף. השילוב בין התאוששות בכמות המסירות לבין יציבות ברווחיות הכוללת מצביע על כך שהחברה מסוגלת להרחיב מחדש את הפעילות בלי לוותר לחלוטין על איכות ההכנסות.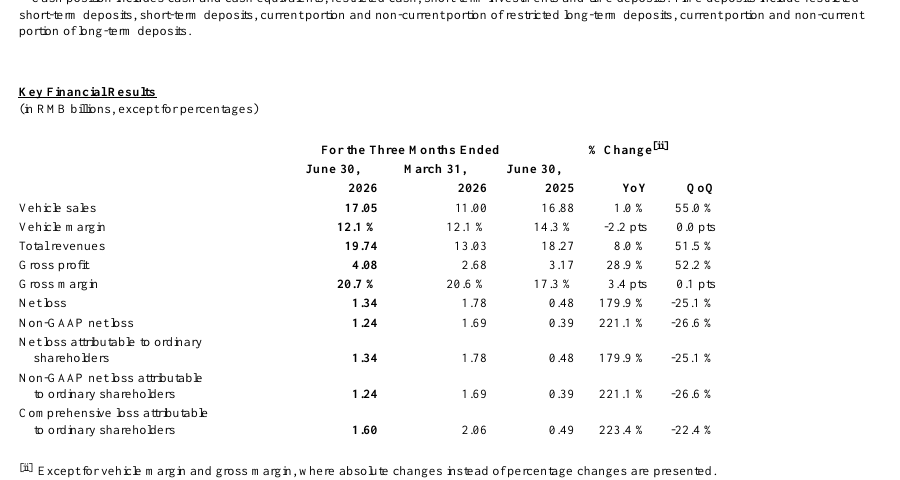 מקור: דוח התוצאות של XPENG
הטבלה מציגה את ההתאוששות החדה בהכנסות וברווח הגולמי לעומת הרבעון הראשון. עם זאת, היא גם מראה ששיעור הרווח ממכירת כלי רכב עדיין נמוך מהרבעון המקביל ושההפסד גבוה משמעותית לעומת השנה שעברה.
מנוע הצמיחה השני נמצא מחוץ למכירת הרכב עצמה. הכנסות משירותים ופעילויות אחרות הגיעו ל2.70 מיליארד יואן, עלייה של 93.9% לעומת השנה שעברה, ושיעור הרווח הגולמי שלהן זינק ל75.1%. השיפור נבע בעיקר משירותי מחקר ופיתוח טכנולוגיים שסופקו ליצרנית רכב אחרת ומהגדלת מכירות של חלקים ואביזרים. הפעילות הזאת מסייעת לXPENG להפוך השקעות בטכנולוגיה להכנסות בעלות רווחיות גבוהה יותר, ועשויה להפחית בהדרגה את התלות במרווחים הנמוכים של מכירת כלי רכב.
התרחיש הדובי
הבעיה המרכזית היא שאיכות הצמיחה במכירת כלי הרכב עדיין אינה משכנעת. מספר המסירות עלה רק ב0.1% לעומת השנה שעברה והכנסות הרכב גדלו ב1% בלבד. שיעור הרווח ממכירת כלי הרכב עמד על 12.1%, ללא שינוי לעומת הרבעון הקודם ונמוך מ14.3% בשנה שעברה. החברה מסבירה את הירידה השנתית במעבר בין דורות מוצרים, אך המשקיעים יצטרכו לראות שהדגמים החדשים משפרים גם את התמחור ואת הרווחיות ולא רק את כמות המסירות.
הסיכון השני הוא העלייה בהוצאות והתרחבות ההפסד לעומת השנה שעברה. הוצאות המחקר והפיתוח עלו ב32.1% ל2.91 מיליארד יואן, בעיקר בעקבות פיתוח דגמי רכב חדשים וטכנולוגיות בינה מלאכותית. הוצאות המכירה, ההנהלה והכלליות עלו ב15.2% ל2.50 מיליארד יואן בעקבות שיווק, פרסום ועמלות לחנויות זכייניות. כתוצאה מכך, ההפסד הנקי היה כמעט פי שלושה מההפסד ברבעון המקביל. ההפסד אמנם הצטמצם לעומת הרבעון הראשון, אך החברה עדיין צריכה להוכיח שההשקעות הגבוהות יובילו לצמיחה יציבה ולשיפור ברווחיות התפעולית.
מסקנה
תזת ההשקעה התחזקה מבחינת היקף הפעילות, שיעור הרווח הגולמי והיכולת לייצר הכנסות מטכנולוגיה, אך עדיין לא מבחינת רווחיות הרכב או רווח נקי. הרבעון מראה שXPENG מסוגלת להתאושש לאחר חולשה זמנית, אך חלק משמעותי מהרווח הגולמי מגיע מפעילויות אחרות בעלות רווחיות גבוהה במיוחד. החברה צריכה להוכיח שהדגמים החדשים יכולים לייצר צמיחה שנתית במסירות, לשפר את מרווחי הרכב ולממן חלק גדול יותר מההשקעות בבינה מלאכותית וברובוטיקה.
ההתאוששות החדה לעומת הרבעון הראשון
הכנסות הרבעון הגיעו ל19.74 מיליארד יואן, לעומת 13.03 מיליארד יואן ברבעון הראשון. הכנסות הרכב הסתכמו ב17.05 מיליארד יואן, לעומת 11 מיליארד יואן ברבעון הקודם. ההתאוששות נבעה בעיקר מהעלייה במסירות, לאחר רבעון ראשון חלש במיוחד. גם ההפסד התפעולי הצטמצם מ1.87 מיליארד יואן ל1.14 מיליארד יואן, מה שמראה שהגידול בהיקף הפעילות סייע לספיגת ההוצאות הקבועות.
הרווחיות הכוללת מסתירה פער בתמהיל
שיעור הרווח הגולמי הכולל של 20.7% נראה חזק, אך הוא אינו משקף לבדו את כלכלת פעילות הרכב. שיעור הרווח ממכירת כלי רכב היה 12.1%, בעוד ששיעור הרווח בשירותים ובפעילויות אחרות הגיע ל75.1%. המשמעות היא שהשיפור ברווחיות הכוללת נשען במידה רבה על הכנסות טכנולוגיות וחלקים, ולא על שיפור במרווחי הרכב. זהו מקור הכנסה איכותי כל עוד הוא חוזר ונשנה, אך החברה לא סיפקה מספיק מידע כדי לקבוע כמה ממנו צפוי להמשיך ברבעונים הבאים.
הגיוס בחטיבת הרובוטיקה והקשר לדוח
במקביל לפרסום התוצאות הודיעה חטיבת הרובוטיקה של XPENG, הפועלת באמצעות החברה הבת Dogotix, על גיוס של יותר מ900 מיליון דולר לפי שווי של יותר מ6.3 מיליארד דולר לאחר הגיוס. זהו גיוס ההון הראשון של הפעילות והוא הובל בידי IDG Capital, בהשתתפות Gaorong Ventures ובתמיכה של Tencent וAlibaba כמשקיעות אסטרטגיות. לפי החברה, XPENG תישאר בעלת השליטה והחטיבה תמשיך להיכלל בדוחות הכספיים המאוחדים. שיעור הבעלות המדויק שיימכר למשקיעים לא נמסר בחומרים שסופקו, ולכן אי אפשר לחשב באופן אמין את הדילול הכלכלי.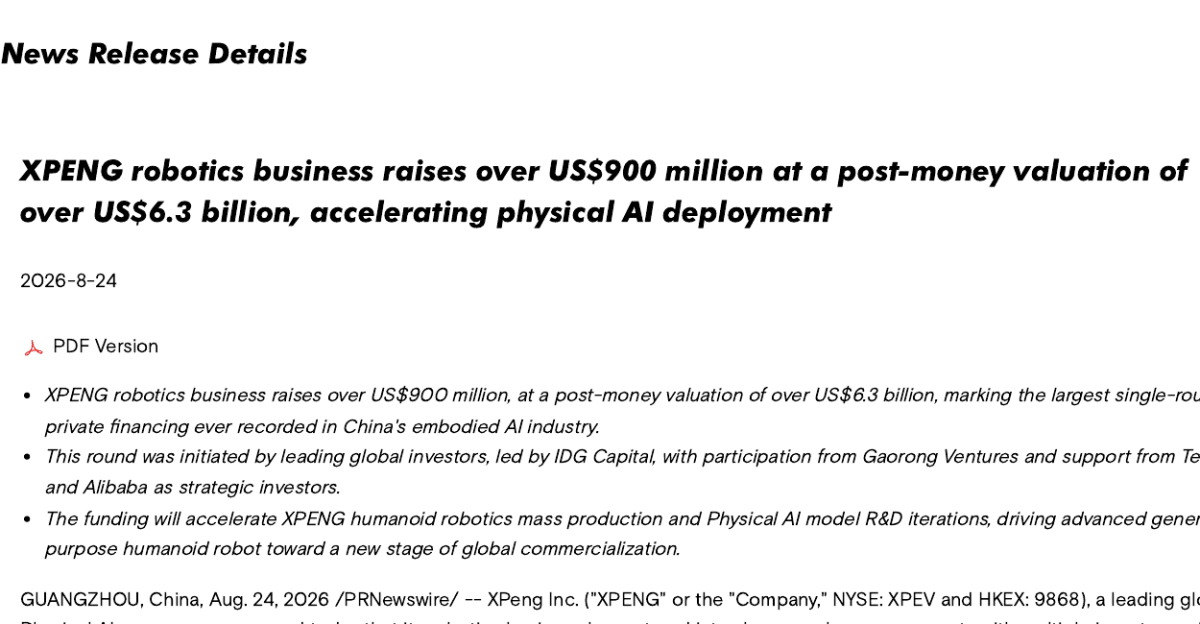 מקור: XPENG
ההודעה מציגה את סכום הגיוס, השווי שנקבע לחטיבה וזהות המשקיעים המרכזיים. היא גם מדגישה שההון מיועד למעבר מפיתוח טכנולוגי לייצור ולמסחור.
הקשר לדוח משמעותי במיוחד. XPENG הוציאה ברבעון 2.91 מיליארד יואן על מחקר ופיתוח, בזמן שהפסידה 1.34 מיליארד יואן ושיתרת המזומנים שלה ירדה מ42.09 מיליארד יואן בסוף מרץ ל40.48 מיליארד יואן בסוף יוני. הגיוס מאפשר לממן חלק מפיתוח החומרה והתוכנה של הרובוט IRON, אימון מודלי הבינה המלאכותית, איסוף נתונים, הקמת מתקני ייצור והתרחבות גלובלית באמצעות הון חיצוני שמוזרם ישירות לחטיבה. בכך הוא מפחית חלק מהצורך של פעילות הרכב לשאת לבדה בעלויות הרובוטיקה, אף שאין ודאות שהכסף יהיה זמין באופן חופשי לחברה האם.
לגיוס יש גם משמעות אסטרטגית ושמאית. הוא מעניק לפעילות הרובוטיקה שווי חיצוני נפרד עוד לפני שהחלה מכירות מסחריות משמעותיות. החברה מתכננת להתחיל בייצור המוני של IRON עד סוף 2026, לפרוס אותו תחילה בחנויות ובקמפוסים של XPENG ולהתחיל מכירות ומשלוחים בסין ובשווקים בינלאומיים במהלך 2027. עם זאת, השווי שנקבע בגיוס אינו הכנסה או רווח בדוח הנוכחי. כדי להצדיק אותו, XPENG תצטרך להפוך את ההון החדש לכושר ייצור, שימושים מסחריים, נתוני אמת והזמנות מלקוחות.
המאזן והיכולת לממן את ההתרחבות
יתרת המזומנים הכוללת עמדה בסוף יוני על 40.48 מיליארד יואן, כ5.97 מיליארד דולר, לעומת 42.09 מיליארד יואן בסוף מרץ. מדובר בכרית נזילות משמעותית, אך במקביל ההתחייבויות הכוללות עלו ל74.58 מיליארד יואן, לעומת 72.79 מיליארד יואן בסוף 2025. ההלוואות לזמן קצר עלו ל10.07 מיליארד יואן, לעומת 4.28 מיליארד יואן בסוף 2025. לכן, הגיוס החיצוני בחטיבת הרובוטיקה חשוב לא רק לצמיחה, אלא גם להפרדת חלק מהסיכון הפיננסי של הפעילות החדשה מהמאזן הקיים.
שאלות מפתח
- כמה מההכנסות הגבוהות משירותי מחקר ופיתוח הן חוזרות, וכמה נבעו מאבני דרך חד פעמיות?
- מה יהיה שיעור הבעלות של המשקיעים החדשים בחטיבת הרובוטיקה ומהן זכויותיהם הכלכליות והניהוליות?
- איזה שיעור רווח ממכירת כלי רכב צפויה החברה להשיג לאחר השלמת המעבר לדגמים החדשים?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר המסירות ולבחון אם הן מתקרבות לחלק העליון של התחזית, 121,000 כלי רכב, תוך שמירה על משמעת תמחור. שנית, חשוב לבדוק אם שיעור הרווח ממכירת כלי רכב מתחיל לעלות מעל 12.1%, משום ששיפור ברווחיות הכוללת ללא שיפור בפעילות הליבה יהיה פחות איכותי. בנוסף, יש לעקוב אחר השלמת גיוס הרובוטיקה, קצב ההשקעה במתקני הייצור והתקדמות IRON לקראת ייצור המוני עד סוף 2026.
מה אומרת ההנהלה
הה שיאופנג, יו״ר ומנכ״ל XPENG
״התמיכה ההונית החזקה של משקיעים גלובליים ואסטרטגיים מובילים מספקת את המשאבים הדרושים להאצת הצמיחה של פעילות הרובוטיקה, ובמקביל מחזקת את היכולת שלנו למשוך כישרונות מובילים בתחום הבינה המלאכותית הפיזית״
הציטוט מבהיר שהגיוס אינו נועד רק לבניית קווי ייצור. החברה רואה בו גם כלי להרחבת צוותי הפיתוח ולהאצת המעבר של הרובוטיקה מפעילות מחקרית לעסק מסחרי.
סיכום
חברת XPENG הציגה התאוששות חזקה לעומת הרבעון הראשון, עם עלייה חדה בהכנסות, במסירות וברווח הגולמי. מנגד, ההשוואה השנתית חלשה יותר, פעילות הרכב כמעט לא צמחה ושיעור הרווח ממכירת כלי רכב נשחק. הרבעון מחזק את הטענה שהחברה מחזיקה בנכסים טכנולוגיים בעלי ערך מעבר לייצור רכב, אך עדיין לא מוכיח שהפעילות הכוללת נמצאת במסלול ברור לרווחיות.
גיוס הרובוטיקה הוא ההתפתחות האסטרטגית החשובה ביותר סביב הדוח. הוא מספק הון ייעודי, קובע שווי חיצוני לפעילות ומאפשר לXPENG להאיץ את פיתוח IRON בלי לממן את מלוא המהלך מתוך עסקי הרכב. במקביל, הוא מעלה את רף הציפיות ומחייב את החברה להציג ייצור, מסחור והכנסות אמיתיות כבר במהלך 2027.