סיכום דו״ח Q2 2026 חברת פוקס
24.8.2026
בקצרה
- הכנסות חברת פוקס זינקו ברבעון השני של 2026 ב-12.8% והגיעו ל-1.829 מיליארד שקל, בעיקר בזכות התרחבות שטחי המסחר וצמיחה חזקה באופנה בישראל, מה שמעיד על התאוששות משמעותית מהתקופה הקודמת שנפגעה ביטחונית ומחזק את מעמדה בשוק הקמעונאות.
- הרווח התפעולי של פוקס צמח ב-29.8% והגיע ל-222.9 מיליון שקל, כאשר שיעורו עלה מ-10.6% ל-12.2% מההכנסות, נתון המצביע על שיפור משמעותי ביעילות התפעולית וביכולת החברה למנף את הגידול בהכנסות לרווחיות גבוהה יותר, ובכך משפר את אטרקטיביות ההשקעה בה.
- פעילות האופנה ואופנת הבית בישראל הציגה צמיחה מרשימה במכירות של 15.3% ל-569.8 מיליון שקל ועלייה של 55.5% ברווח התפעולי ל-114.6 מיליון שקל, מה שמדגיש את היותה מנוע הצמיחה המרכזי של הקבוצה ומצביע על פוטנציאל רווחיות גבוה בתחומים אלו.
- פעילות הספורט של ריטיילורס הציגה חולשה משמעותית עם ירידה של 1.3% במכירות וירידה דרסטית של 34% ברווח התפעולי, מה שמעיד על אתגרים תפעוליים ועל הצורך בשינוי אסטרטגי בתחום זה כדי למנוע פגיעה נוספת ברווחיות הכוללת של הקבוצה.
נקודות מפתח
• הכנסות: עלו ברבעון ב12.8% ל1.829 מיליארד שקל, בעיקר בזכות הרחבת שטחי המסחר, צמיחה באופנה בישראל והשוואה לתקופה שנפגעה מהמצב הביטחוני
• רווח תפעולי: צמח ב29.8% ל222.9 מיליון שקל, ושיעורו עלה מ10.6% ל12.2% מההכנסות
• רווח נקי: זינק ב75.5% ל123.1 מיליון שקל, לעומת 70.1 מיליון שקל ברבעון המקביל
• אופנה ואופנת הבית בישראל: המכירות עלו ב15.3% ל569.8 מיליון שקל והרווח התפעולי צמח ב55.5% ל114.6 מיליון שקל
• פעילות הספורט: המכירות ירדו ב1.3% ל594.4 מיליון שקל והרווח התפעולי ירד ב34% ל30.8 מיליון שקל
• דיבידנד: דירקטוריון פוקס אישר חלוקה של 150 מיליון שקל, שהם כ10.79 שקלים למניה
פוקס היא אחת מקבוצות הקמעונאות הגדולות בישראל, עם פעילות באופנה, אופנת הבית, טיפוח, ספורט ומסחר מקוון. הקבוצה פועלת באמצעות מותגים כמו פוקס, פוקס הום, מנגו, אמריקן איגל, ללין, ריטיילורס וטרמינל איקס, ומרחיבה בשנים האחרונות את פעילותה גם בקנדה, אירופה, אוסטרליה וניו זילנד. הדוח לרבעון השני מציג התאוששות חזקה מהרבעון הראשון, אך גם פער הולך וגדל בין הפעילויות שמייצרות רווח לבין פעילות הספורט שממשיכה להיחלש.
התרחיש השורי
מנוע הצמיחה המרכזי ברבעון היה תחום האופנה ואופנת הבית בישראל. המכירות עלו ב15.3%, הרווח הגולמי צמח ב17.3% ושיעור הרווח הגולמי השתפר ל72.2%. הירידה בעלויות הרכש בעקבות התחזקות השקל, לצד עלייה במכירות בחנויות הקיימות, אפשרה לפוקס להגדיל את הרווח התפעולי בקצב מהיר משמעותית מההכנסות. המשמעות היא שהתרחבות הפעילות לא התבטאה רק במחזור גבוה יותר, אלא גם בשיפור באיכות הרווח.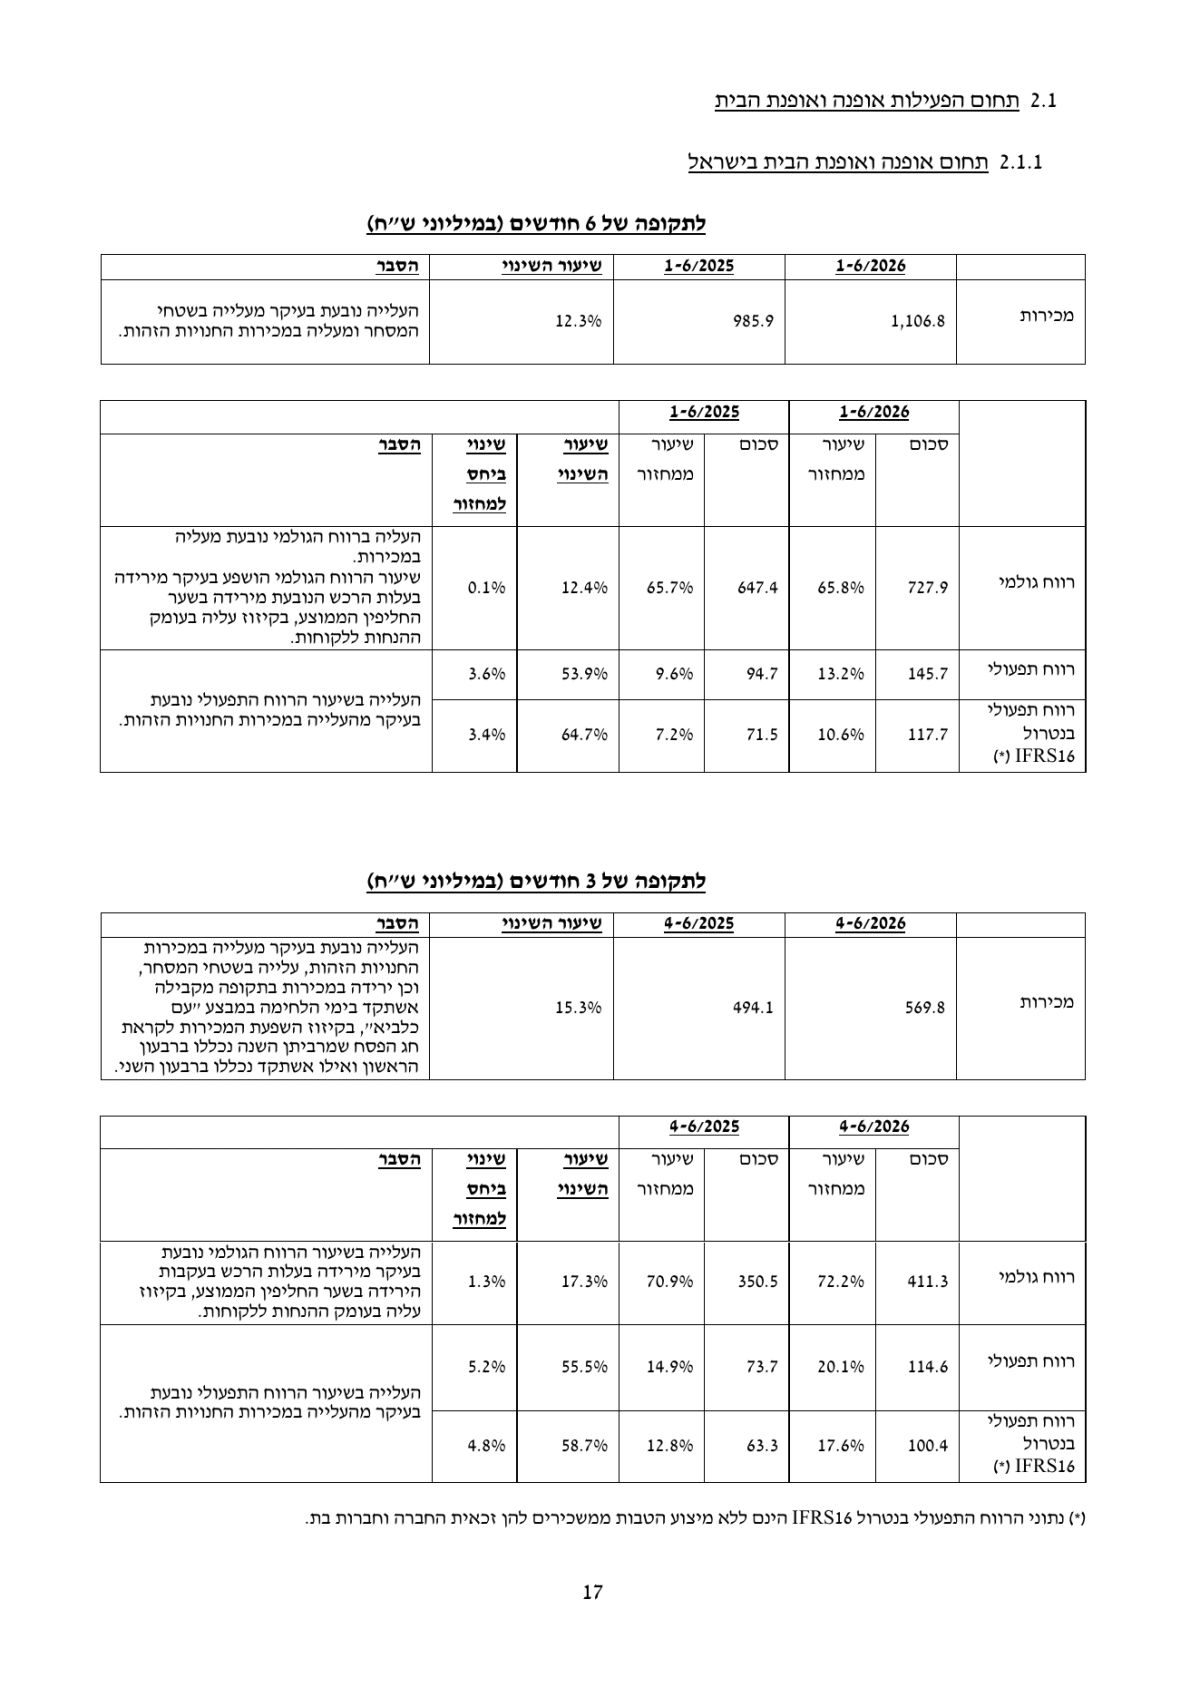 מקור: הדוח הכספי של פוקס
הטבלה מציגה את העלייה במכירות וברווחיות של פעילות האופנה בישראל.
ברבעון השני שיעור הרווח התפעולי בתחום עלה מ14.9% ל20.1%.
מנוע חיובי נוסף הוא השיפור בטרמינל איקס. ההכנסות ברבעון צמחו ב20.5% ל161.1 מיליון שקל, הרווח הגולמי עלה ב24.4% והרווח התפעולי זינק ב59.4% ל18.6 מיליון שקל. שיעור הרווח התפעולי עלה מ8.7% ל11.6%, בזכות גידול במספר העסקאות, עלייה בלקוחות הפעילים, שינוי בתמהיל המותגים ושיפור בעלויות הרכש. אם הפעילות תמשיך לצמוח תוך שמירה על מבנה העלויות, טרמינל איקס עשויה להפוך למנוע רווח משמעותי יותר בתוך הקבוצה.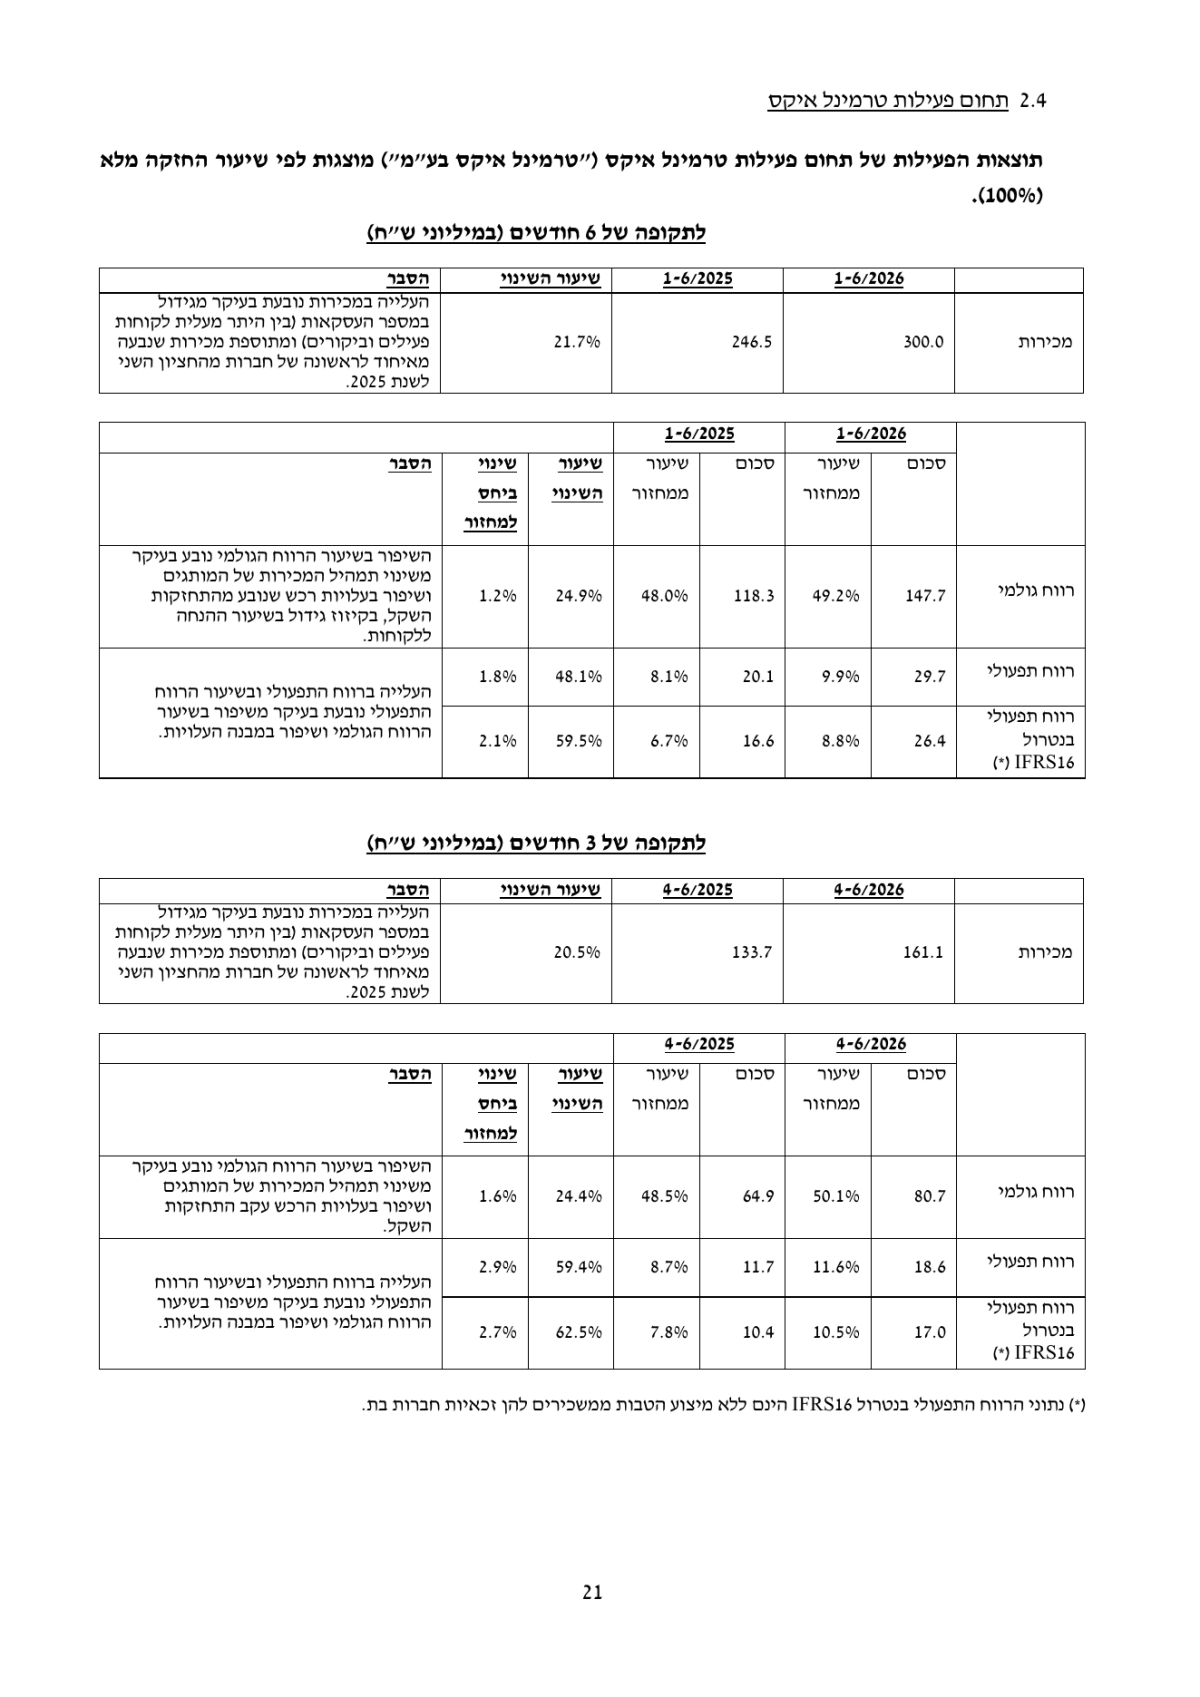 מקור: הדוח הכספי של פוקס
הנתונים מציגים צמיחה דו ספרתית בהכנסות, לצד שיפור ברווח הגולמי וברווח התפעולי של טרמינל איקס.
מוזמנים להיכנס לסיכום דוח המפורט של טרמינל X
התרחיש הדובי
נקודת החולשה המרכזית נותרה פעילות הספורט של ריטיילורס. המכירות ברבעון ירדו ב1.3%, המכירות בחנויות זהות ירדו ב7.4% כולל האונליין, והרווח התפעולי נפל ב34%. שיעור הרווח הגולמי ירד מ52.8% ל51.8% בעקבות העמקת ההנחות ללקוחות. הירידה ברווחיות למרות המשך פתיחת החנויות מצביעה על חולשה בתפוקת השטחים הקיימים ולא רק על תנודתיות זמנית בביקוש.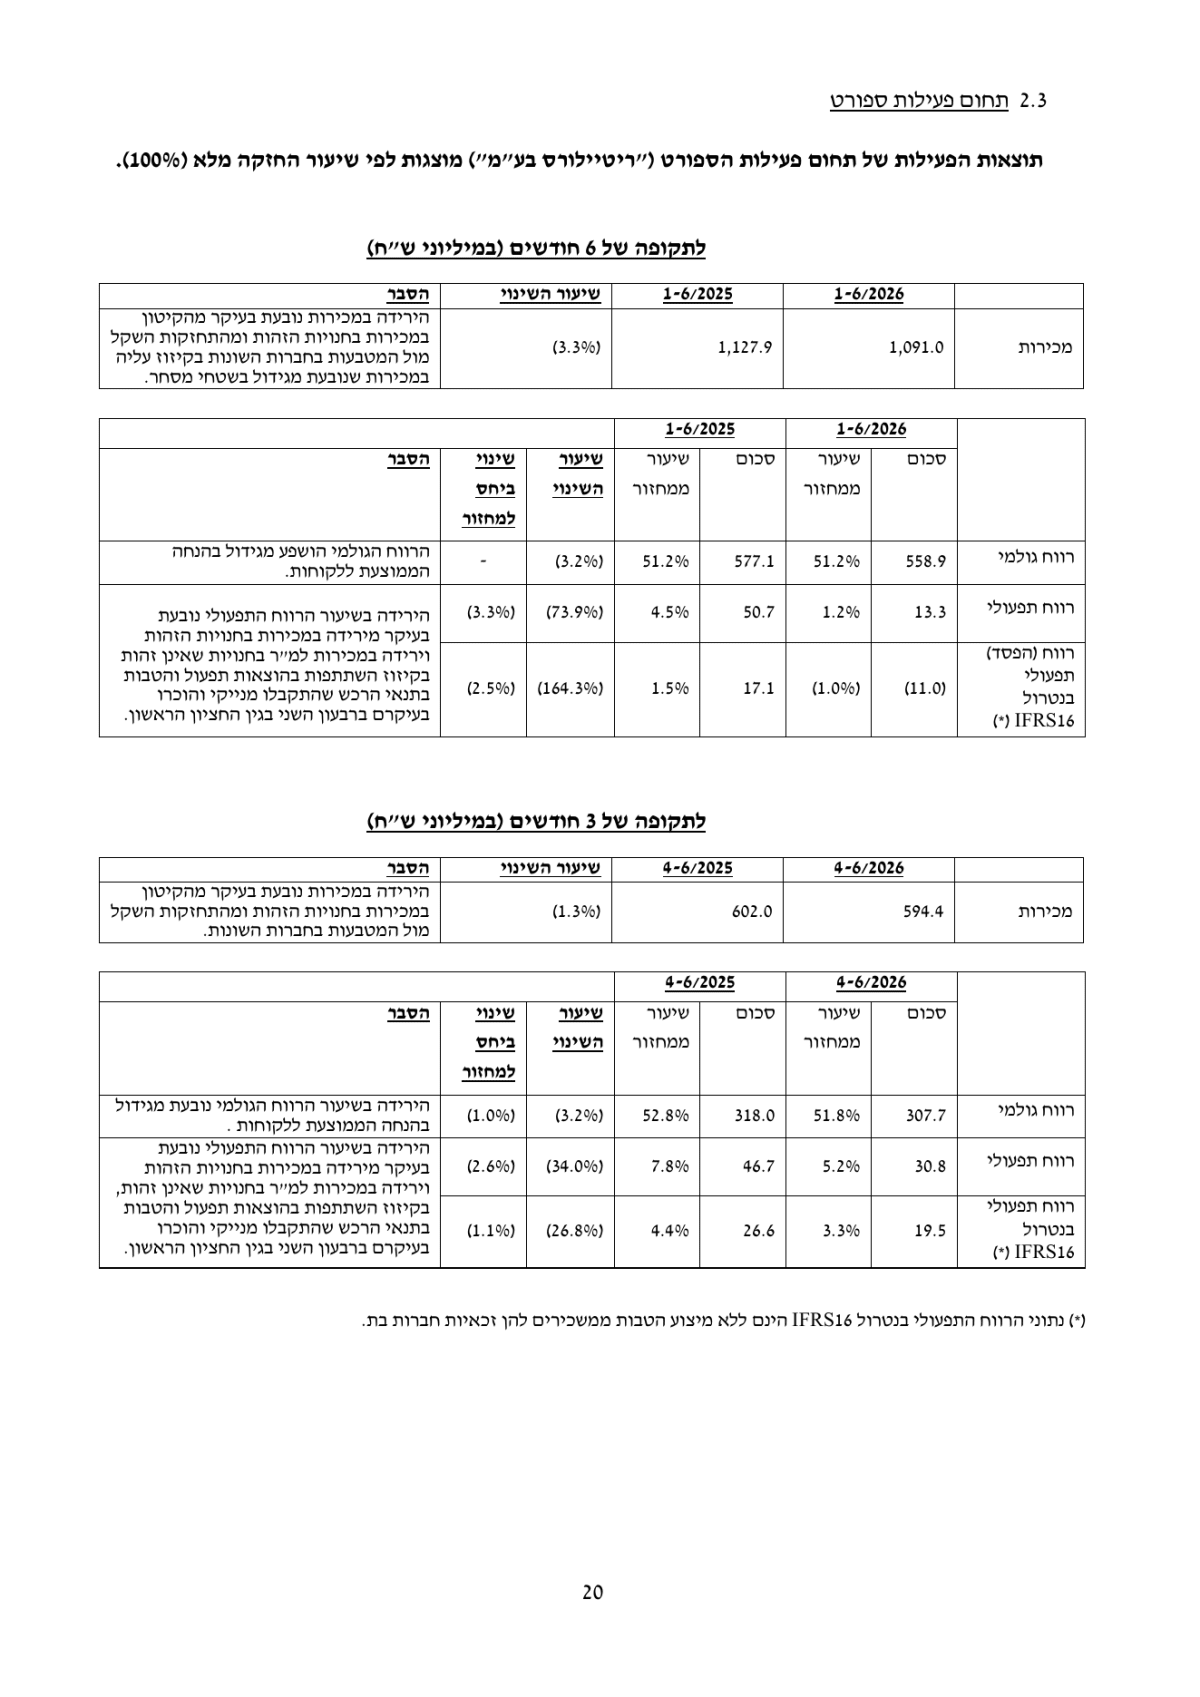 מקור: הדוח הכספי של פוקס
הטבלה ממחישה את הלחץ בפעילות הספורט.
בחציון הראשון הרווח התפעולי ירד ב73.9%, בעוד הרווח התפעולי בנטרול IFRS 16, תקן החכירות המשקף בדוחות התחייבויות ונכסי שימוש בגין שכירות, הפך להפסד של 11 מיליון שקל.
הסיכון השני נמצא בהוצאות המימון ובהתרחבות הממומנת. במחצית הראשונה הוצאות המימון עלו ב43.9% ל140.6 מיליון שקל, בעקבות חכירות, ריבית על הלוואות ואגרות חוב ועסקאות הגנה. כתוצאה מכך, למרות עלייה של 14.3% ברווח התפעולי במחצית, הרווח הנקי ירד ב6.2%. פתיחת חנויות נוספות באירופה ובשווקים אחרים עשויה לתמוך בצמיחה, אבל היא גם מגדילה חכירות, השקעות והוצאות קבועות לפני שהחנויות מגיעות לבשלות.
מסקנה
תזת ההשקעה בפוקס התחזקה ברמת הפעילות הקמעונאית בישראל ובטרמינל איקס, אך היא עדיין תלויה בשיקום ריטיילורס. הקבוצה הוכיחה ברבעון שהיא מסוגלת לייצר מינוף תפעולי משמעותי כאשר המכירות בחנויות הקיימות עולות ועלויות הרכש משתפרות. מנגד, החציון כולו מראה שהוצאות המימון והחולשה בתחום הספורט עדיין מסוגלות למחוק חלק גדול מהשיפור התפעולי. המשתנה החשוב ביותר להמשך הוא היכולת להחזיר את פעילות הספורט לצמיחה בלי להגדיל עוד את ההנחות.
הפער בין הרבעון לחציון
הרבעון השני נראה חזק משמעותית מהתמונה החצי שנתית. ברבעון פוקס רשמה רווח נקי של 123.1 מיליון שקל, אך במחצית כולה הרווח הנקי הסתכם ב89.3 מיליון שקל, ירידה של 6.2%. הפער נובע מהרבעון הראשון החלש, מהשפעות המצב הביטחוני ומהעלייה בהוצאות המימון. לכן, אסור להשליך את קצב הרווח של הרבעון השני באופן אוטומטי על השנה כולה.
פערים גדולים בין המגזרים
פעילות האופנה בישראל, טרמינל איקס והפעילויות האחרות הציגו שיפור משמעותי. מנגד, תחום הספורט ומוצרי האווירה והטיפוח הציגו ירידה במכירות בחנויות זהות. המכירות בחנויות זהות כולל אונליין עלו ברבעון ב3% בתחום האופנה בישראל וב4.8% בפעילויות האחרות, אך ירדו ב7.4% בספורט וב10% במוצרי האווירה והטיפוח.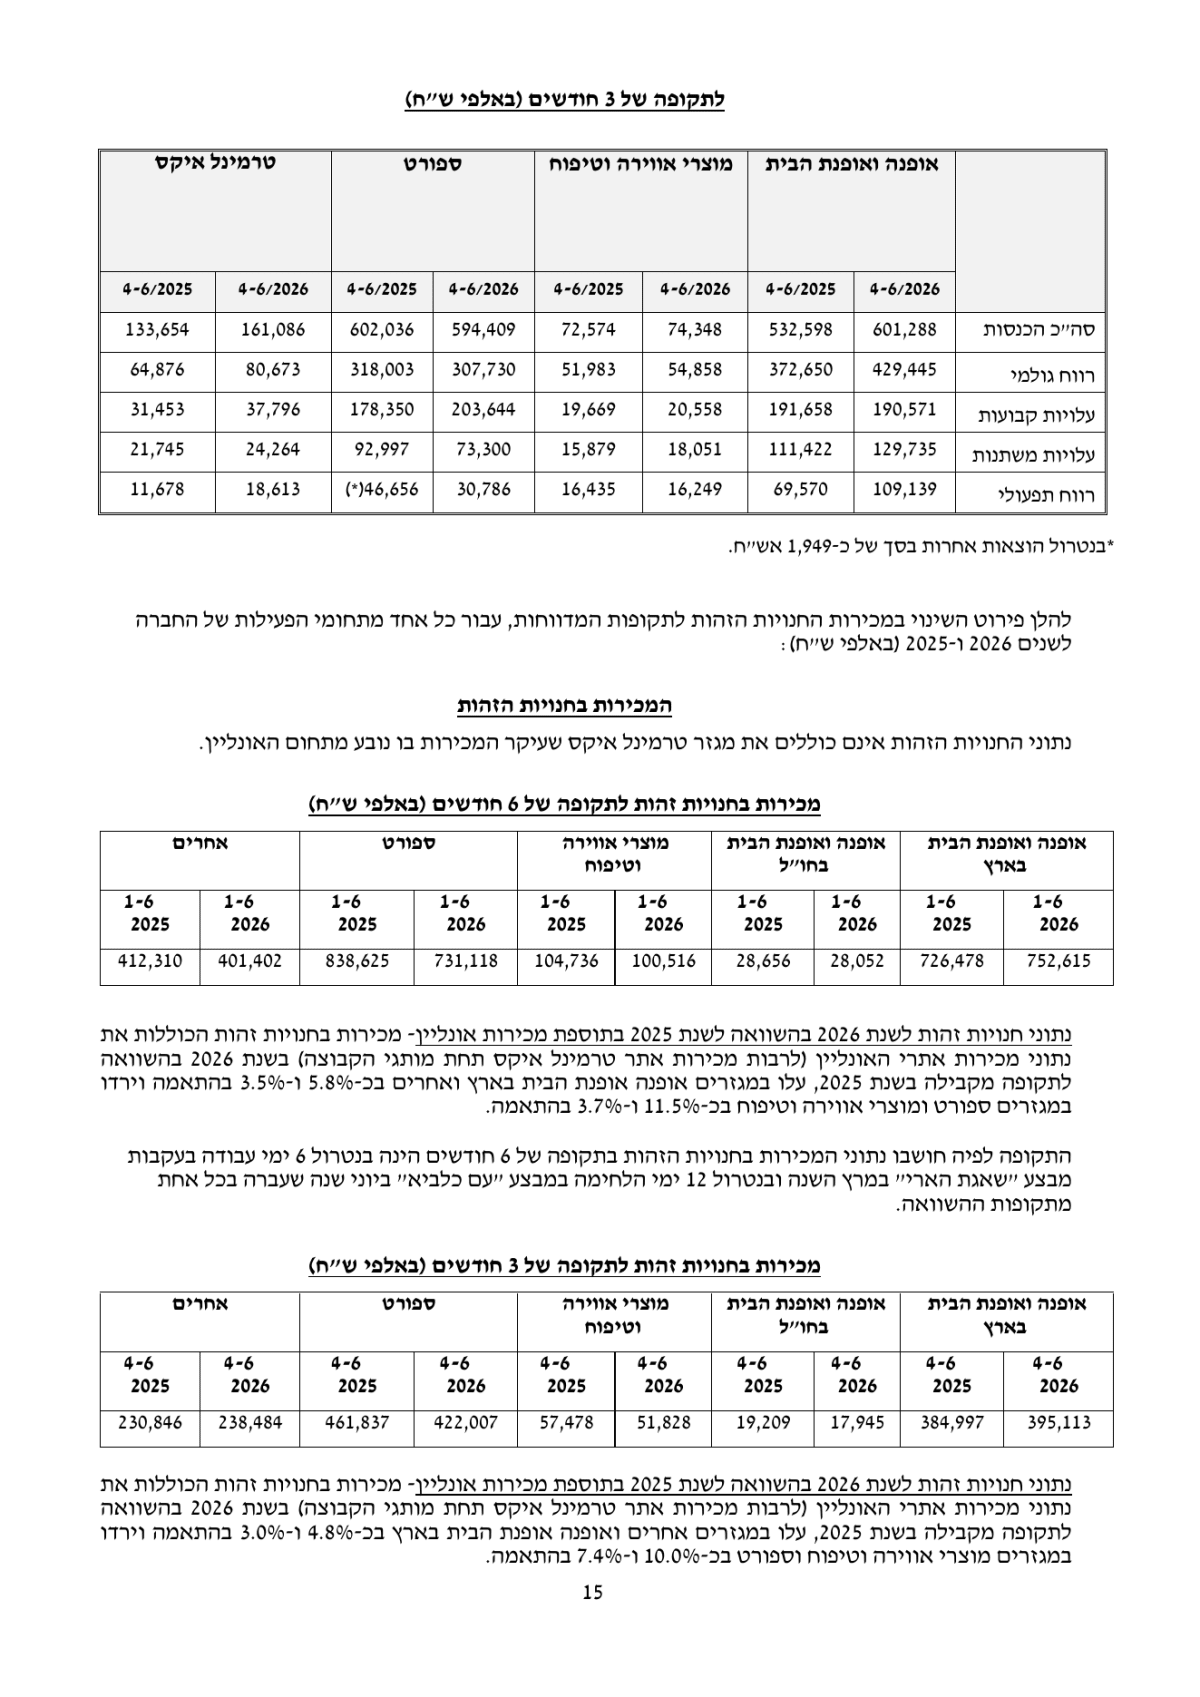 מקור: הדוח הכספי של פוקס
הטבלה מדגישה שהצמיחה הקבוצתית אינה אחידה.
פתיחת חנויות חדשות תומכת בהכנסות, אך בחלק מהפעילויות הביקוש בחנויות הקיימות נחלש.
תזרים ומאזן
המזומנים שנבעו מפעילות שוטפת במחצית זינקו ל383 מיליון שקל, לעומת 29.6 מיליון שקל בתקופה המקבילה, בעיקר בזכות שינוי מתון יותר בהון החוזר. במקביל, פוקס החזיקה בנכסים פיננסיים קצרים של כ2.007 מיליארד שקל, מול חוב פיננסי קצר של 616 מיליון שקל. עם זאת, ההתחייבויות הלא שוטפות עלו ל5.629 מיליארד שקל, בין היתר בעקבות אגרות חוב, הלוואות וחכירות.
הדיבידנד חוזר
לאחר שבמרץ החליט הדירקטוריון שלא לחלק דיבידנד על רקע המצב הביטחוני, ב24 באוגוסט אושרה חלוקה של 150 מיליון שקל. החלוקה משקפת את השיפור בתזרים ואת הנזילות הגבוהה, אך אינה מבטלת את הצורך לעקוב אחר עלויות ההתרחבות, הוצאות המימון וההשקעות הנדרשות לפתיחת חנויות בחו״ל.
שאלות מפתח
- מתי צפויה פעילות הספורט לחזור לצמיחה במכירות בחנויות זהות, ומהו היקף ההנחות הנדרש כדי לפנות מלאי?
- איזה חלק מהשיפור ברווחיות האופנה בישראל נובע מהתחזקות השקל, ואיזה חלק צפוי להישמר גם אם שערי המטבע ישתנו?
- מהי תקופת ההגעה לאיזון של החנויות החדשות באירופה, והאם קצב ההתרחבות יותאם לביצועי החנויות הקיימות?
למה לשים לב ברבעון הבא
ראשית, צריך לעקוב אחר המכירות בחנויות הזהות בתחום הספורט. חזרה לצמיחה או לפחות התמתנות בירידה תעיד שהביקוש מתייצב, בעוד ירידה נוספת לצד העמקת ההנחות תחמיר את הסיכון. שנית, חשוב לבחון אם שיעור הרווח התפעולי באופנה בישראל נשמר קרוב לרמות הרבעון השני. שמירה על הרווחיות תראה שהשיפור אינו נובע רק מעיתוי החגים וההשוואה לתקופת המלחמה. בנוסף, יש לעקוב אחר הוצאות המימון והתזרים מפעילות שוטפת. ירידה בהוצאות המימון לצד תזרים חיובי תאפשר לצמיחה התפעולית להגיע בצורה מלאה יותר לשורה התחתונה.
סיכום
פוקס סיימה רבעון חזק עם צמיחה דו ספרתית בהכנסות, התרחבות בשיעורי הרווח וזינוק ברווח הנקי. התוצאות הטובות הגיעו בעיקר מאופנה בישראל, טרמינל איקס והפעילויות האחרות, בעוד תחום הספורט נותר נקודת החולשה העיקרית.