סיכום דו״ח Q2 2026 רוטשטיין
24.8.2026

בקצרה
- הכנסות רוטשטיין ברבעון השני של 2026 עלו בכ-19.6% והגיעו ל-144.1 מיליון ש"ח, עקב התקדמות בביצוע ובמכירת דירות בפרויקטים, מה שמעיד על גידול בפעילות התפעולית ויכולת החברה להפוך פרויקטים להכנסות.
- הרווח הגולמי של רוטשטיין ברבעון ירד בכ-5.2% ל-19.6 מיליון ש"ח, ושיעורו נשחק מ-17.1% ל-13.6%, דבר המצביע על פגיעה ברווחיות מפעילות הליבה, ככל הנראה עקב תמהיל פרויקטים פחות רווחי או עלויות ביצוע גבוהות יותר.
- מכירת הדירות של רוטשטיין הציגה קצב חיובי, כאשר מתחילת השנה ועד פרסום הדוח נמכרו 141 יחידות דיור בהיקף של כ-411 מיליון ש"ח, נתון המעיד על ביקוש למוצרי החברה ועשוי לתמוך בהכנסות ובתזרים עתידיים ככל שהביצוע בפרויקטים יתקדם.
- הפעילות השוטפת של רוטשטיין צרכה כ-204 מיליון ש"ח במחצית הראשונה, בעוד יתרת המזומנים ירדה ל-57 מיליון ש"ח, מה שמדגיש את הצורך במימון חיצוני ומגביר את הרגישות של החברה לשינויי ריבית, קצב מכירות וזמינות אשראי.
נקודות מפתח
• הכנסות ברבעון: עלו בכ19.6% ל144.1 מיליון ש״ח, בעקבות התקדמות בביצוע ובמכירת דירות בפרויקטים
• הרווח הגולמי ברבעון: ירד בכ5.2% ל19.6 מיליון ש״ח, ושיעורו נשחק מ17.1% ל13.6%
• הרווח הנקי ברבעון: הסתכם בכ14 מיליון ש״ח, לעומת 57.4 מיליון ש״ח ברבעון המקביל, שכלל רווח חריג מירידה משליטה באנשי העיר
• מכירת דירות: במחצית נמכרו 121 יחידות דיור בהיקף של כ333 מיליון ש״ח. עד פרסום הדוח נמכרו מתחילת השנה 141 יחידות בהיקף של כ411 מיליון ש״ח
• עתודות הפרויקטים: כוללות כ13,328 יחידות דיור, מהן חלקה הכלכלי של רוטשטיין כ7,103 יחידות. זהו פוטנציאל עתידי ולא צבר הכנסות מחייב
• תזרים וחוב: הפעילות השוטפת צרכה כ204 מיליון ש״ח במחצית, בעוד שהאשראי הבנקאי ואגרות החוב הסתכמו בכ1.17 מיליארד ש״ח
רוטשטיין עוסקת בייזום ובנייה למגורים, התחדשות עירונית ונדל״ן מניב.
החברה נמצאת בתקופה של הרחבת מלאי הפרויקטים והשקעה בביצוע, תוך ניסיון להפוך את היקף הפעילות הגדל להכנסות, רווח ותזרים. הדוח מציג שיפור בהכנסות הרבעוניות ובקצב מכירת הדירות, אך גם שחיקה ברווחיות ותלות משמעותית בשערוכי נדל״ן ובמקורות מימון.
התרחיש השורי
קצב המכירות הוא הנקודה החיובית המרכזית בדוח כאשר במחצית הראשונה מכרה רוטשטיין 121 יחידות דיור בהיקף של כ333 מיליון ש״ח, מתוכן חלק החברה הסתכם בכ91 יחידות ובהיקף של כ230 מיליון ש״ח.
לאחר תאריך המאזן ועד פרסום הדוח נמכרו 20 יחידות נוספות בהיקף של כ78 מיליון ש״ח. מתחילת השנה ועד הפרסום הגיעו המכירות ל141 יחידות ולכ411 מיליון ש״ח. המשך מכירות בקצב הזה עשוי לתמוך בהכנסות ובתזרים ככל שהביצוע בפרויקטים יתקדם.
המנוע החיובי השני הוא היקף הפעילות העתידי, עתודות הפרויקטים כוללות כ13,328 יחידות דיור, מהן חלק החברה כ7,103 יחידות. מדובר בבסיס רחב שיכול לתמוך בצמיחה לאורך שנים, בעיקר באמצעות התחדשות עירונית ועסקאות שבהן עלות רכישת הקרקע הראשונית נמוכה יחסית. עם זאת, חלק גדול מהפרויקטים עדיין נמצא בתכנון או כפוף לאישורים, ולכן אין להתייחס לכל היחידות כהכנסות ודאיות.
התרחיש הדובי
הסיכון הראשון הוא איכות הרווח, ברבעון השני הסתכם הרווח התפעולי בכ20.1 מיליון ש״ח, אך הוא כלל עליית ערך של כ11.9 מיליון ש״ח בנדל״ן להשקעה.
ללא השערוך, הרווח מפעילות הליבה היה נמוך משמעותית. במקביל, שיעור הרווח הגולמי ירד מ17.1% ל13.6%, למרות העלייה בהכנסות. הדבר עשוי להצביע על תמהיל פרויקטים פחות רווחי, עלויות ביצוע גבוהות או הכרה בהכנסות מפרויקטים הנמצאים בשלבים פחות רווחיים.
הסיכון השני הוא התזרים והמינוף.
במחצית הראשונה צרכה הפעילות השוטפת כ204 מיליון ש״ח, לעומת כ103 מיליון ש״ח בתקופה המקבילה. יתרת המזומנים ירדה מ137.9 מיליון ש״ח בסוף 2025 לכ57 מיליון ש״ח. בחברת נדל״ן יזמית תזרים שלילי בתקופת השקעה אינו חריג, אך הוא מגדיל את הרגישות לריבית, לקצב המכירות, לעיכובים בבנייה ולזמינות האשראי.
מסקנה
הדוח מחזק את התזה בנוגע להיקף הפעילות העתידי ולקצב מכירת הדירות, אך עדיין אינו מוכיח שהצמיחה מתורגמת לרווחיות תפעולית ולתזרים. המשתנה החשוב ביותר להמשך הוא היכולת להגדיל את ההכנסות מהפרויקטים הקיימים תוך שיפור שיעור הרווח הגולמי וצמצום צריכת המזומנים.
תוצאות הרבעון והמחצית
הכנסות הרבעון השני הסתכמו בכ144.1 מיליון ש״ח, עלייה של כ19.6% לעומת כ120.4 מיליון ש״ח ברבעון המקביל. הרווח הגולמי, מנגד, ירד בכ5.2% לכ19.6 מיליון ש״ח. כתוצאה מכך, שיעור הרווח הגולמי נשחק מ17.1% ל13.6%.
הרווח התפעולי הסתכם בכ20.1 מיליון ש״ח, לעומת כ79.2 מיליון ש״ח ברבעון המקביל. ההשוואה מושפעת מרווח חריג של כ68.8 מיליון ש״ח שנרשם בשנה שעברה בעקבות הירידה משליטה באנשי העיר. ברבעון הנוכחי נרשמה עליית ערך של כ11.9 מיליון ש״ח בנדל״ן להשקעה.
הרווח הנקי הסתכם בכ14 מיליון ש״ח, לעומת כ57.4 מיליון ש״ח ברבעון המקביל. הירידה אינה נובעת רק מחולשה בפעילות, אלא גם מבסיס השוואה שכלל רווח חשבונאי חד פעמי.
במחצית הראשונה הסתכמו ההכנסות בכ228.3 מיליון ש״ח, ירידה של כ28.2% לעומת כ318.2 מיליון ש״ח בתקופה המקבילה. הרווח הגולמי ירד בכ46.9% לכ40.3 מיליון ש״ח ושיעורו נשחק מ23.9% ל17.7%. הרווח הנקי הסתכם בכ14 מיליון ש״ח, לעומת כ78.6 מיליון ש״ח במחצית המקבילה.
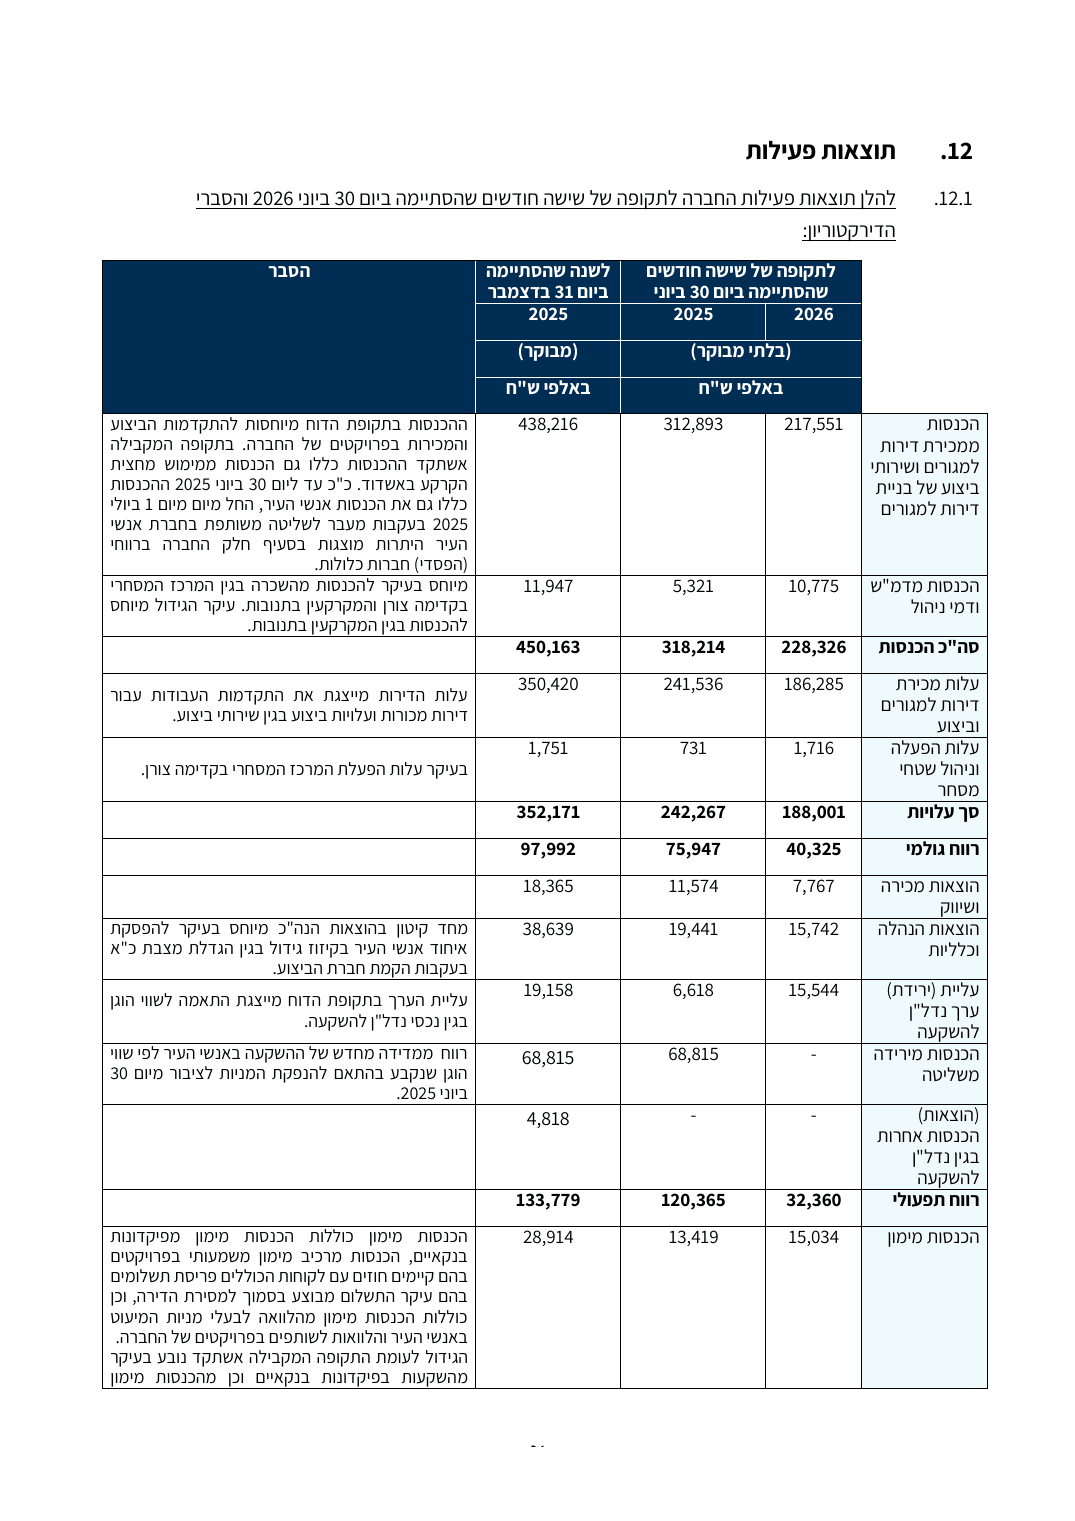 מקור: הדוח הכספי של רוטשטיין
בתמונה ניתן לראות את הירידה בהכנסות וברווח הגולמי במחצית, לצד ההשפעה הגדולה של אירועים חשבונאיים חריגים על ההשוואה לשנה הקודמת.
המכירות ועתודות הפרויקטים
במחצית הראשונה מכרה רוטשטיין 121 יחידות דיור בהיקף כספי של כ333 מיליון ש״ח ועד מועד פרסום הדוח עלה היקף המכירות מתחילת השנה ל141 יחידות ולכ411 מיליון ש״ח.
המשך קצב המכירות חשוב במיוחד משום שהוא מאפשר לחברה להתקדם בביצוע, להכיר בהכנסות ולשחרר בהמשך עודפים מחשבונות הליווי.
עתודות הפרויקטים כוללות כ13,328 יחידות דיור, מהן חלק החברה כ7,103 יחידות. העתודה מספקת אופק פעילות משמעותי, אך היא כוללת פרויקטים בשלבים שונים של תכנון, חתימות ואישורים. המדד שצריך לעקוב אחריו הוא מספר היחידות שעוברות בכל שנה מתכנון לשיווק ולביצוע, ולא רק גודל העתודה הכוללת.
המאזן והמימון
נכון לסוף יוני עמד ההון העצמי המיוחס לבעלי המניות על כ795 מיליון ש״ח, לעומת כ764 מיליון ש״ח בסוף 2025. שיעור ההון מסך המאזן ירד מ31.1% ל29.7%, משום שהנכסים וההתחייבויות גדלו מהר יותר מההון. לחברה הון חוזר חשבונאי חיובי של כ249 מיליון ש״ח, לעומת כ154 מיליון ש״ח בסוף 2025. עם זאת, ההון החוזר המותאם לתקופה של שנים עשר חודשים נמוך יותר ועומד על כ148 מיליון ש״ח.
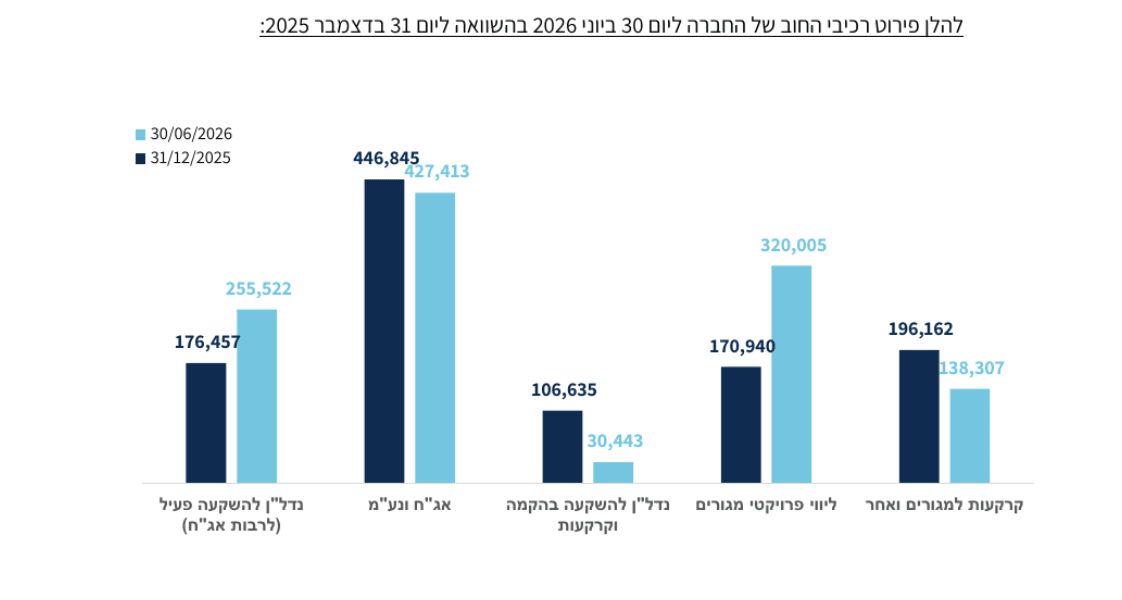 מקור: הדוח הכספי של רוטשטיין
בגרף ניתן לראות את פירוט רכיבי החוב של החברה.
איכות התזרים
הפעילות השוטפת צרכה במחצית כ204.4 מיליון ש״ח, לעומת צריכה של כ103.4 מיליון ש״ח במחצית המקבילה. פעילות ההשקעה ייצרה כ38.2 מיליון ש״ח, בעיקר בעקבות ירידה במזומנים המוחזקים בחשבונות ליווי. פעילות המימון ייצרה כ85.3 מיליון ש״ח, בעקבות הנפקת מניות וקבלת אשראי בנקאי, בקיזוז פירעון אגרות חוב ורכישה עצמית של מניות.
החברה מסבירה שעיקר צריכת המזומנים נובע מהשקעה במלאי ומקצב ביצוע הנדסי הגבוה מקצב התקבולים מהלקוחות. התזרים עשוי להשתפר בעת מסירת הפרויקטים וקבלת יתרת התשלומים, אך עד שזה יקרה רוטשטיין תלויה במימון בנקאי ובשוק האג״ח.
שאלות מפתח
- איזה חלק ממכירות הדירות צפוי להפוך להכנסות ולתקבולים במהלך ארבעת הרבעונים הקרובים?
- האם שיעור הרווח הגולמי הנמוך ברבעון משקף תמהיל זמני, או עלייה מתמשכת בעלויות הפרויקטים?
- כיצד מתכוונת החברה לממן את מעבר הפרויקטים הגדולים מתכנון לביצוע בלי להמשיך להגדיל משמעותית את המינוף?
למה לשים לב ברבעון הבא
קודם כל, יש לעקוב אחר שיעור הרווח הגולמי כאשר חזרה לרמה גבוהה מ15% תצביע על שיפור בתמהיל ובשליטה בעלויות, בעוד ששחיקה נוספת תחזק את החשש מרווחיות נמוכה בפרויקטים.
שנית, חשוב לבדוק אם התזרים מפעילות שוטפת משתפר בעקבות מסירות וגביית תקבולים, משום שהמשך צריכת מזומנים גבוהה יגדיל את התלות בחוב ובנוסף יש לבחון את קצב מכירת הדירות ואת מספר הפרויקטים שעוברים מתכנון לשיווק ולביצוע.
סיכום
רוטשטיין הציגה רבעון של צמיחה בהכנסות ושיפור בקצב מכירת הדירות, אך הרווחיות הגולמית נשחקה והתוצאות עדיין נשענות במידה משמעותית על שערוכי נדל״ן. עתודת הפרויקטים הגדולה מספקת בסיס לצמיחה ארוכת טווח, אך התזרים השלילי והעלייה בחוב הופכים את הביצוע, המימון וקצב המסירות לנקודות המפתח.