סיכום דו״ח Q2 2026 טי אס ג׳י
24.8.2026

בקצרה
- טי אס ג'י הציגה צמיחה מרשימה בהכנסות וברווחים ברבעון השני של 2026, עם עלייה של 22% בהכנסות ל-127.6 מיליון שקל וזינוק של 60% ברווח הנקי המדווח ל-7.5 מיליון שקל, מה שמחזק את תזת הצמיחה של החברה ומעיד על שיפור רחב בתוצאותיה הפיננסיות.
- החברה נהנית מחשיפה משמעותית לביקוש הביטחוני הגובר, כאשר כ-80% מפעילותה קשורים למגזר זה והיא קיבלה הזמנות חדשות מצדדים קשורים במגזר הביטחוני בהיקף של כ-239.3 מיליון שקל במחצית, מה שמספק פוטנציאל לצמיחה עתידית באמצעות הרחבת חוזים קיימים ומכירת מוצרים ושירותי תחזוקה לאורך זמן.
- למרות הצמיחה הכוללת, הרווחיות הגולמית של טי אס ג'י ירדה ברבעון השני, כאשר הרווח הגולמי המדווח עלה ב-5.5% בלבד ושיעורו ירד מ-24.6% ל-21.3%, מה שמעלה חשש כי חלק מהצמיחה נובע מרכישות בעלות רווחיות גולמית נמוכה יותר ודורש מעקב אחר הפרדת הצמיחה האורגנית מתרומת הרכישות.
- טי אס ג'י מתמודדת עם סיכון של ריכוז לקוחות גבוה, כאשר שלושה לקוחות ביטחוניים מרכזיים, כולל משרד הביטחון והתעשייה האווירית, אחראים לכ-59% מהכנסותיה במחצית הראשונה, מה שחושף את החברה להשפעה מהותית של דחיית פרויקטים או שינויים תקציביים מצד לקוחות אלו.
נקודות מפתח
• הכנסות: צמחו ברבעון ב22% ל127.6 מיליון שקל, משילוב של צמיחה אורגנית ורכישת חברות
• רווח נקי מדווח: עלה ב60% ל7.5 מיליון שקל, לעומת 4.7 מיליון שקל ברבעון המקביל
• רווח נקי מתואם: עלה ב45% ל12.4 מיליון שקל, אך כולל הטבת מס חד פעמית של כ1.7 מיליון שקל
• EBITDA מתואם: הרווח לפני ריבית, מסים, פחת והפחתות, בנטרול תשלום מבוסס מניות והוצאות רכישה, עלה ב24% ל19.1 מיליון שקל
• תזרים מפעילות שוטפת: הסתכם ב13.8 מיליון שקל ברבעון, כמעט ללא שינוי לעומת 13.7 מיליון שקל אשתקד
• הזמנות חדשות: החברה קיבלה במחצית הזמנות מצדדים קשורים במגזר הביטחוני בהיקף של כ239.3 מיליון שקל, אך לא פרסמה נתון כולל של צבר ההזמנות לסוף התקופה
• מאזן: המזומנים, הפיקדונות וניירות הערך הסחירים הגיעו ל503 מיליון שקל, מול חוב פיננסי של 290 מיליון שקל
טי אס ג׳י מפתחת מערכות שליטה ובקרה, מודיעין, הגנה מפני רחפנים, תוכנה ובינה מלאכותית ומפעילה גם זרוע הנדסה וייצור.
כ80% מפעילותה קשורים לשוק הביטחוני וכ20% לשוק האזרחי. לקוחותיה כוללים את משרד הביטחון, התעשייה האווירית, גופים ממשלתיים, צבאות, משטרות ורשויות מקומיות.
הרבעון השני המשיך את מגמת הצמיחה של החברה, עם שיא בהכנסות וברווחים כאשר הצמיחה הגיעה משילוב בין הרחבת הפעילות הקיימת לבין רכישת חברות, ולכן חשוב להבחין בין הצמיחה האורגנית לבין התרומה מפעילויות שנרכשו. החברה אינה מספקת בחומרים נתון שמאפשר לכמת במדויק את החלוקה הזאת.
התרחיש השורי
הגורם החיובי הראשון הוא השיפור הרחב בתוצאות. ההכנסות עלו ב22%, הרווח התפעולי המדווח עלה ב23% והרווח הנקי המדווח עלה ב60% בעוד הרווח הנקי המתואם צמח ב45%, גם אם מנטרלים חלק מההשפעות החשבונאיות של רכישת חברות ותשלום מבוסס מניות.
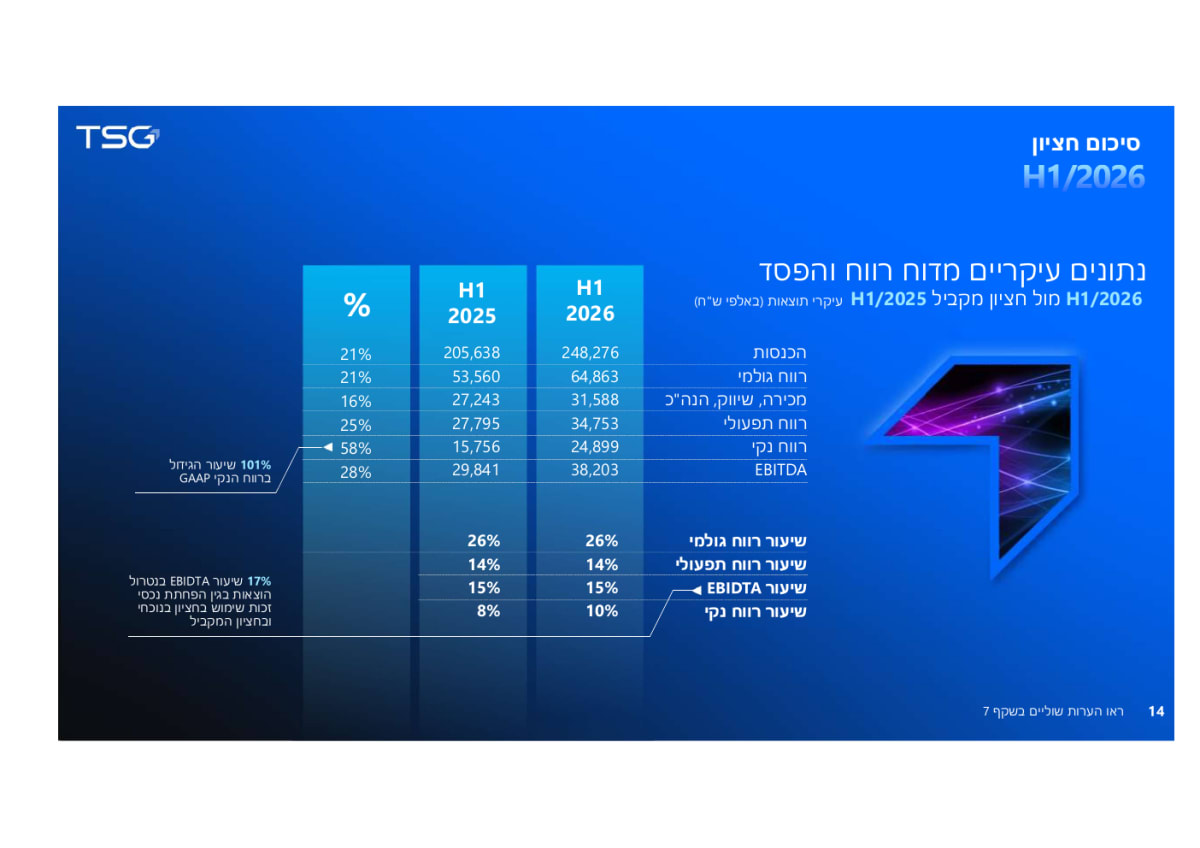
הצמיחה אינה מוגבלת לרבעון יחיד: במחצית הראשונה עלו ההכנסות ב21%, הרווח התפעולי המדווח ב35% והרווח הנקי המדווח ביותר מפי שניים.
 מקור: מצגת שוק ההון של טי אס ג׳י
הטבלה מציגה צמיחה של 21% בהכנסות ושל 58% ברווח הנקי המתואם, לצד שמירה על שיעור רווח תפעולי מתואם של כ14%.
הגורם החיובי השני הוא החשיפה לביקוש הביטחוני ולתחום ההגנה מפני רחפנים.
החברה השיקה את מערכת DroneWeaver, פלטפורמה שמחברת בין עשרות סוגי חיישנים ומיירטים ומקצרת את הזמן מגילוי האיום ועד לסגירת מעגל. במקביל, מוצרי השליטה, המודיעין והתמונה האווירית של החברה משתלבים בעסקאות יצוא של התעשיות הביטחוניות הישראליות. אם הביקוש למערכות כאלה ימשיך לגדול, טי אס ג׳י עשויה ליהנות הן מהרחבת חוזים קיימים והן ממכירת מוצרים ושירותי תחזוקה לאורך זמן.
התרחיש הדובי
הסיכון הראשון הוא שחלק מהצמיחה מגיע מרכישות ולא רק מפעילות אורגנית.
רכישת חברות הרחיבה את ההכנסות ואת יכולות הייצור, אך גם הגדילה את הוצאות הפחתת הנכסים הבלתי מוחשיים ואת הוצאות העסקאות. הרווח הגולמי המדווח ברבעון עלה ב5.5% בלבד ל27.2 מיליון שקל ושיעורו ירד מכ24.6% לכ21.3%.
הרווח הגולמי המתואם עלה ב12%, אך שיעורו עדיין ירד מ27% ל25%. מדובר בסימן לכך שהפעילויות החדשות או תמהיל הפרויקטים מייצרים בשלב זה רווחיות גולמית נמוכה יותר.
הסיכון השני הוא ריכוז הלקוחות. משרד הביטחון ייצר במחצית הכנסות של כ90.5 מיליון שקל, התעשייה האווירית כ29.1 מיליון שקל ולקוח ביטחוני מרכזי נוסף כ26.3 מיליון שקל. בחישוב המבוסס על נתוני הדוח, שלושת הלקוחות יחד אחראים לכ59% מההכנסות במחצית. הרחבת חוזים מול לקוחות אלה יכולה לתמוך בצמיחה, אך דחייה של פרויקט, שינוי תקציבי או אובדן לקוח עלולים להשפיע בצורה מהותית על התוצאות.
מסקנה
הדוח מחזק את תזת הצמיחה של טי אס ג׳י כאשר החברה מציגה עלייה עקבית בהכנסות, ברווח התפעולי ובתזרים, נהנית מביקוש ביטחוני גבוה ומרחיבה את יכולותיה באמצעות רכישות. גם המאזן התחזק ומאפשר להמשיך לבצע עסקאות.
מנגד, המשקיעים צריכים לעקוב אחר הרווחיות הגולמית, הפרדת הצמיחה האורגנית מתרומת הרכישות וריכוז הלקוחות. הנקודה שחסרה במיוחד היא נתון מלא של צבר ההזמנות, שיאפשר להעריך את כיסוי ההכנסות העתידי ואת קצב הצמיחה ברמת ודאות גבוהה יותר.
הצמיחה נמשכת גם ברבעון השני
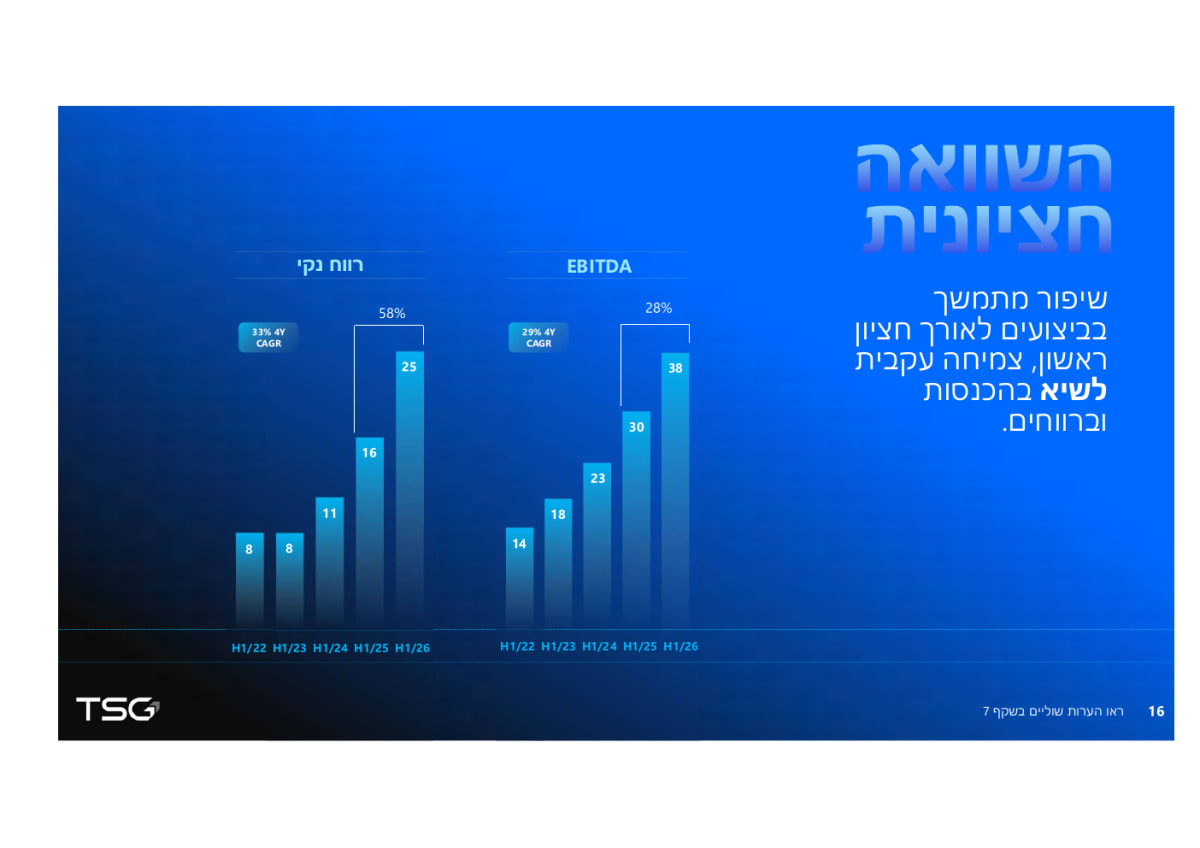
ההכנסות הגיעו לשיא של 127.6 מיליון שקל. הרווח התפעולי המתואם עלה מ14.4 מיליון שקל ל17.3 מיליון שקל ושיעורו נותר קרוב ל14%. הרווח הנקי המתואם עלה מ8.5 מיליון שקל ל12.4 מיליון שקל ושיעורו השתפר מ8% ל10%. עם זאת, הרווח המתואם כלל הטבת מס חד פעמית של 1.7 מיליון שקל. בנטרול ההטבה, הרווח המתואם עדיין היה גבוה מהרבעון המקביל, אך שיעור הצמיחה היה מתון יותר.
 מקור: מצגת שוק ההון של טי אס ג׳י
הגרף ממחיש את מגמת הצמיחה ברווח הנקי ובEBITDA המתואם מאז 2022.
המגזר הביטחוני ממשיך להוביל
הכנסות התחום הביטחוני עלו במחצית ב19% ל192.6 מיליון שקל והרווח התפעולי המגזרי עלה ב16% ל19.7 מיליון שקל. ברבעון השני עלו ההכנסות הביטחוניות ב21% ל99.6 מיליון שקל, אך הרווח המגזרי עלה רק ב4% ל8.7 מיליון שקל. הפער מעיד שהתרחבות הפעילות הביטחונית לא תורגמה ברבעון במלואה לשיפור ברווחיות.
הכנסות התחום האזרחי עלו במחצית ב27% ל55.7 מיליון שקל והרווח התפעולי המגזרי עלה ב34% ל7.4 מיליון שקל. החברה מציינת כי הצמיחה בתחום האזרחי נבעה מרכישת חברות, ולכן עדיין צריך לראות האם הפעילויות שנרכשו מסוגלות לצמוח גם באופן אורגני.
מיקוד קצר בצבר ההזמנות
הנתון המרכזי שנמסר הוא קבלת הזמנות מצדדים קשורים במגזר הביטחוני בהיקף של כ239.3 מיליון שקל במחצית. מתוכן, כ25.8 מיליון שקל קשורות לפעילויות חדשות והיתרה, כ213.5 מיליון שקל, משקפת הרחבות של פעילויות קיימות. עיקר ההזמנות הגיע ממערכות שליטה, ניטור ובקרה, מערכות מודיעין והנדסת מערכות תפעוליות.
המשמעות חיובית מבחינת המשכיות הקשרים עם הלקוחות, אך גם חושפת תלות גבוהה בחוזים ובהרחבות מול צדדים קשורים. חשוב גם להדגיש שהזמנות שהתקבלו במהלך התקופה אינן בהכרח זהות לצבר שנותר לביצוע בסוף התקופה, משום שחלקן יכול היה כבר להפוך להכנסות.
בנוסף, במסגרת רכישת מבט זוהה צבר הזמנות בשווי חשבונאי של כ4 מיליון שקל, וברכישת פרודקשן פלור זוהה צבר בשווי של כ2.4 מיליון שקל. מדובר בשווי הנכס הבלתי מוחשי שיוחס לצבר במסגרת הקצאת מחיר הרכישה, ולא בהיקף ההכנסות החוזיות של הצבר.
המאזן נבנה לקראת רכישות נוספות
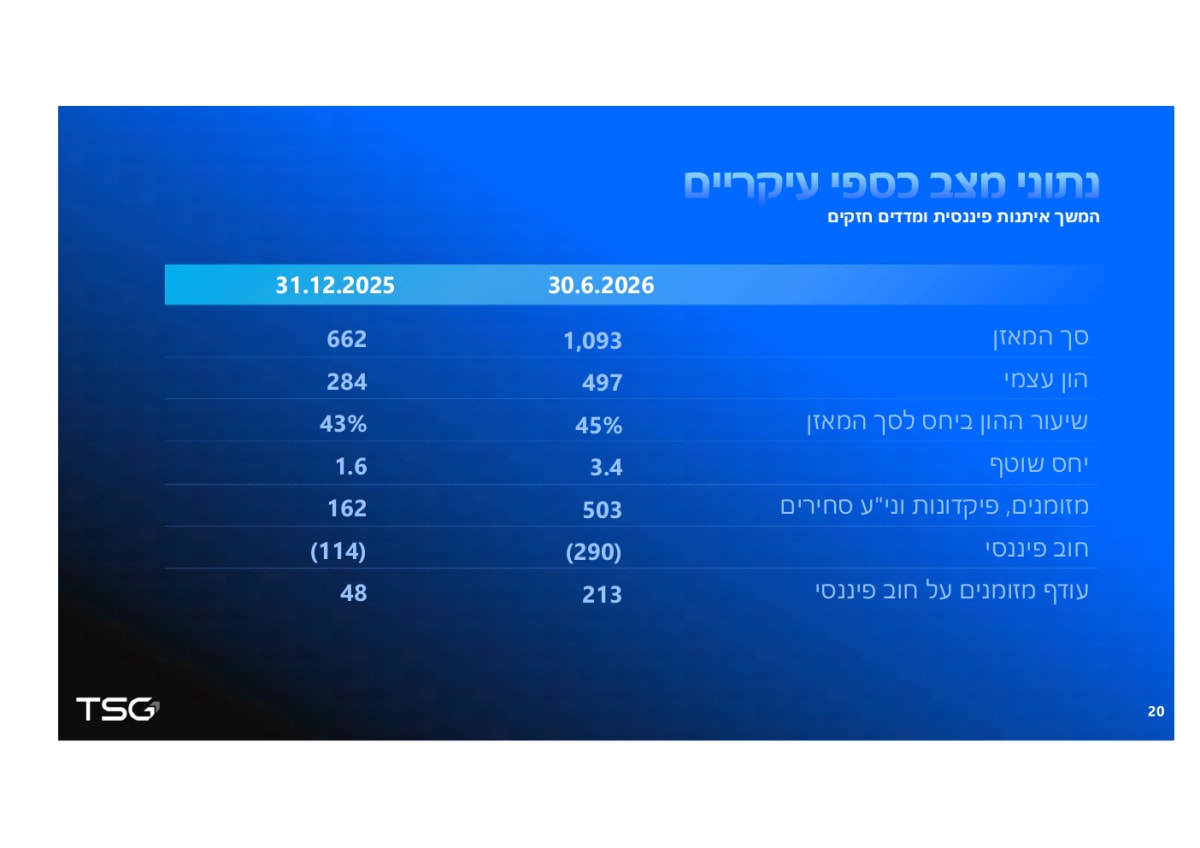
ההון העצמי עלה מ284 מיליון שקל בסוף 2025 ל497 מיליון שקל בסוף יוני, בעקבות גיוס הון פרטי של כ192 מיליון שקל והרווח שנצבר.
החברה גייסה גם כ222 מיליון שקל באגרות חוב לצורך הרחבת פעילות המיזוגים והרכישות.
המזומנים, הפיקדונות וניירות הערך הסחירים הגיעו לכ503 מיליון שקל, לעומת חוב פיננסי של כ290 מיליון שקל. כתוצאה מכך, החברה מחזיקה בעודף מזומנים של כ213 מיליון שקל. המאזן מעניק לה יכולת לבצע רכישות נוספות, אך גם מגדיל את החשיבות של הקצאת הון זהירה.
 מקור: מצגת שוק ההון של טי אס ג׳י
התרשים מציג את העלייה בהון ובנזילות ואת המעבר מעודף מזומנים של 48 מיליון שקל לעודף של 213 מיליון שקל.
התזרים חיובי אך אינו תזרים חופשי
תזרים המזומנים התפעולי המתואם הסתכם ברבעון ב21 מיליון שקל, עלייה מ13.8 מיליון שקל. לאחר השינויים בהון החוזר, המזומנים נטו מפעילות שוטפת הסתכמו ב13.8 מיליון שקל, כמעט ללא שינוי.
החברה מדגישה כי המדד התפעולי המתואם אינו מייצג תזרים מזומנים חופשי, משום שאינו מביא בחשבון באופן מלא השקעות הוניות, שירות חוב וצורכי הון חוזר. ההבחנה חשובה במיוחד בתקופה שבה החברה מבצעת רכישות ומקימה יכולות ייצור חדשות.
שאלות מפתח
- מהו צבר ההזמנות הכולל ליום 30 ביוני 2026, מהו קצב הגידול שלו וכמה ממנו צפוי להפוך להכנסות ב12 החודשים הקרובים?
- איזה חלק מהצמיחה בהכנסות ברבעון היה אורגני ואיזה חלק נבע מאיחוד החברות שנרכשו?
- האם הירידה בשיעור הרווח הגולמי נובעת מתמהיל זמני של פרויקטים או מרווחיות נמוכה יותר בפעילויות שנרכשו?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר פרסום נתון כולל של צבר ההזמנות והיקף ההזמנות החדשות, כאשר צמיחה מהירה מההכנסות תחזק את הנראות להמשך. שנית, חשוב לעקוב אחר שיעור הרווח הגולמי, כאשר חזרה לכיוון 25% בדיווח החשבונאי תעיד על שיפור בתמהיל ובשילוב החברות שנרכשו. בנוסף, יש לבחון את השימוש בכספי גיוסי ההון והחוב, כאשר רכישות שמוסיפות הכנסות, רווח ותזרים ללא שחיקה במאזן יחזקו את תזת הצמיחה.
סיכום
טי אס ג׳י הציגה רבעון חזק עם צמיחה דו ספרתית בהכנסות וברוב מדדי הרווח, תזרים חיובי ומאזן שמאפשר להמשיך להתרחב. הפעילות הביטחונית נהנית מביקוש גבוה והחברה מחזקת את מעמדה בתחומי השליטה, המודיעין וההגנה מפני רחפנים.