סיכום דו״ח Q2 2026 חברת ליברה
24.8.2026

בקצרה
- חברת ליברה הציגה צמיחה מרשימה בפרמיות ברוטו של 18% ברבעון השני של 2026, שהסתכמו ב-245.3 מיליון שקל, ועלייה של 17% במחצית הראשונה ל-538.4 מיליון שקל, מה שמעיד על המשך התרחבות בסיס המבוטחים וגידול בהיקף הפעילות העסקית של החברה.
- הרווח הנקי של ליברה זינק ב-22% ברבעון השני ל-28 מיליון שקל וב-35% במחצית הראשונה ל-53.2 מיליון שקל, כאשר 93% מהרווח נבע מפעילות ביטוחית ולא משוק ההון, נתון המעיד על איכות רווח גבוהה ויכולת החברה להמיר צמיחה לרווחיות תוך שמירה על יעילות תפעולית.
- ליברה הציגה תשואה חסרת תקדים על ההון של 44% ברבעון השני ו-47% במחצית הראשונה במונחים שנתיים, בנוסף לשיעור הוצאות נמוך של 12% מהפרמיות, מה שמדגיש את היעילות התפעולית הגבוהה של החברה ואת יכולתה לייצר ערך משמעותי לבעלי המניות.
- יחס ההפסדים המשולב בשייר בביטוח רכב רכוש עלה ל-75% ברבעון השני ול-76% במחצית הראשונה, לעומת 71% ו-74% בתקופות המקבילות, נתון המצביע על שחיקה מסוימת במדדי החיתום ועלול להעיד על עלייה יחסית בעלות התביעות וההוצאות, מה שדורש מעקב אחר השפעת התחרות על רווחיות הענף.
נקודות מפתח
• פרמיות ברוטו: צמחו ברבעון בכ18% ל245.3 מיליון שקל, במחצית הראשונה הן עלו בכ17% ל538.4 מיליון שקל
• רווח נקי: עלה ברבעון בכ22% ל28 מיליון שקל, במחצית הראשונה הרווח צמח בכ35% ל53.2 מיליון שקל
• תשואה על ההון: הגיעה ל44% ברבעון ול47% במחצית הראשונה, במונחים שנתיים
• רווח משירותי ביטוח: עלה ברבעון בכ13% ל38.8 מיליון שקל ובמחצית בכ28% ל73.8 מיליון שקל
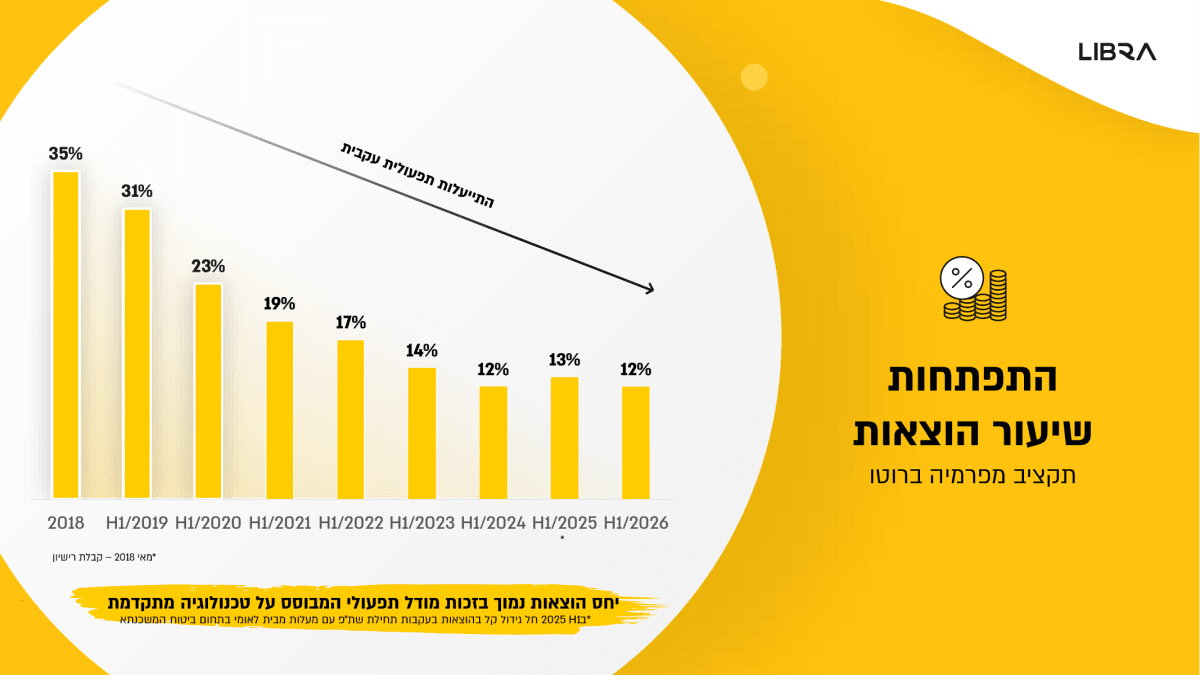
• יעילות תפעולית: שיעור ההוצאות מהפרמיות נותר ברמה נמוכה של 12%, לעומת 13% במחצית המקבילה
• איכות החיתום ברכב רכוש: יחס ההפסדים המשולב בשייר עלה ל75% ברבעון, לעומת 71% ברבעון המקביל (ככל שהיחס נמוך יותר, פעילות הביטוח רווחית יותר).
ליברה היא חברת ביטוח דיגיטלית הפועלת בעיקר בביטוחי רכב, לצד ביטוחי דירה, עסקים, נסיעות, חיות מחמד וביטוחי חיים. החברה פועלת ישירות מול לקוחות פרטיים, ללא ציי רכב וקולקטיבים, ומתבססת על תמחור אישי, מערכת טכנולוגית ואוטומציה של תהליכי המכירה, השירות והתביעות. הדוח לרבעון השני, שאושר ב23 באוגוסט 2026, מציג המשך צמיחה דו ספרתית, תשואה גבוהה על ההון ורווח שמגיע ברובו מפעילות ביטוחית ולא משוק ההון בלבד.
התרחיש השורי
מנוע הצמיחה המרכזי הוא הרחבת בסיס המבוטחים. הפרמיות במחצית הגיעו ל538.4 מיליון שקל, לעומת 458.4 מיליון שקל בתקופה המקבילה. הצמיחה הושגה למרות שחיקה בפרמיה הממוצעת בביטוח רכב רכוש, ולכן היא מבטאת בעיקר גידול במספר הלקוחות ובהיקף הפעילות. ביטוחי החיים עדיין קטנים ביחס לפעילות הרכב, אך הפרמיות בהם עלו בכ111% במחצית ובכ96% ברבעון. בנוסף, התחייבות הרווח החוזי (ה- CSM), שמייצגת רווח עתידי שטרם הוכר מפוליסות ביטוח חיים, עלתה בתוך שנה מ16 מיליון שקל ל41 מיליון שקל.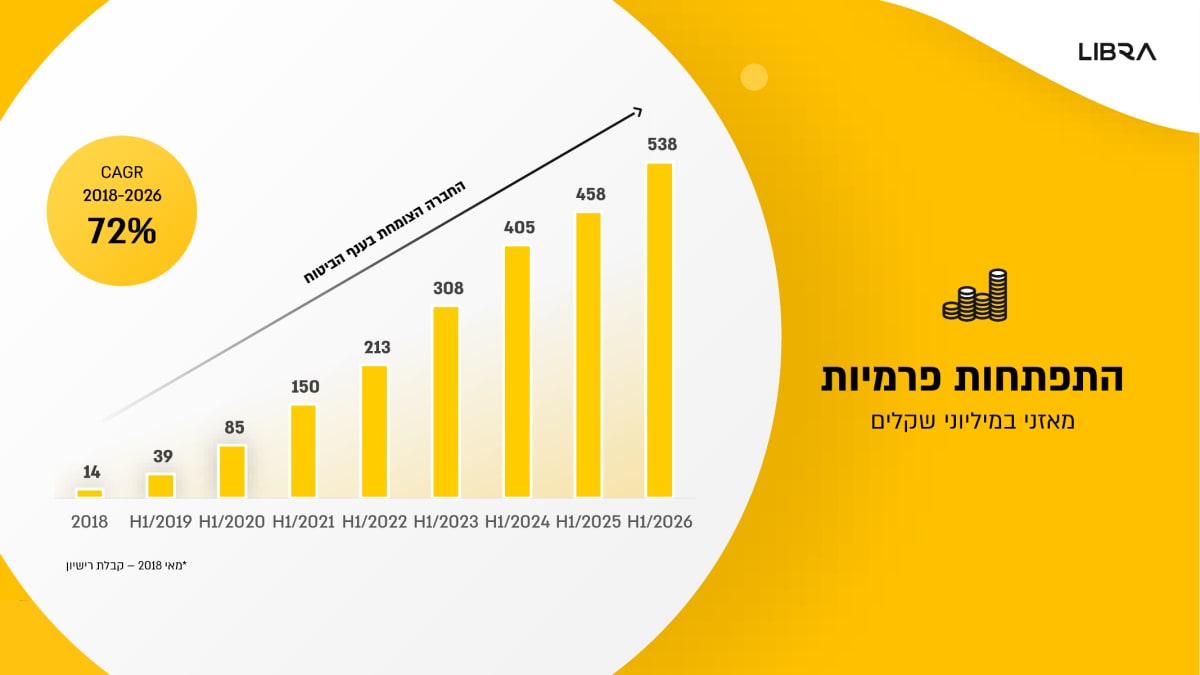 מקור: מצגת המשקיעים של ליברה
הגרף מציג את צמיחת הפרמיות מ14 מיליון שקל בשנת 2018 ל538 מיליון שקל במחצית הראשונה של 2026.
קצב הצמיחה השנתי הממוצע המוצג במצגת עומד על 72%.
מנוע חיובי נוסף הוא היכולת להמיר את הצמיחה לרווח תוך שמירה על מבנה הוצאות רזה. הרווח הנקי במחצית צמח מהר יותר מהפרמיות, ושיעור ההוצאות נשאר על 12%. גם תיק הנוסטרו, תיק ההשקעות העצמי של החברה, התרחב לכ847 מיליון שקל סמוך לפרסום הדוח. הרווח ממנו עלה ברבעון בכ35% ל14.2 מיליון שקל ובמחצית בכ32% ל21.5 מיליון שקל. למרות התרומה הזאת, החברה מציינת כי 93% מהרווח נבעו מפעילות ביטוחית, נתון שתומך באיכות הרווח.
התרחיש הדובי
הנקודה החלשה בדוח היא השחיקה במדדי החיתום של רכב רכוש. יחס ההפסדים המשולב בשייר עלה במחצית מ74% ל76%, וברבעון מ71% ל75%. ההרעה אינה מבטלת את הרווחיות הגבוהה בענף, אך היא מצביעה על כך שהצמיחה במספר המבוטחים מגיעה עם עלייה יחסית בעלות התביעות וההוצאות. במקביל, החברה מדווחת על שחיקה בפרמיה הממוצעת. אם התחרות תמשיך להוריד מחירים ועלויות הנזק יחזרו לעלות, הרווח עשוי לצמוח לאט יותר מהפרמיות.
הסיכון השני הוא ריכוז הפעילות בביטוחי רכב והחשיפה לשינויים רגולטוריים. רוב הפרמיות עדיין מגיעות מביטוח כללי, ובעיקר מרכב. לאחר תאריך המאזן הפסיקה ליברה לשווק את כיסוי הפנסים והמראות במסגרת פוליסות צד שלישי, בעקבות הנחיית רשות שוק ההון. קיימת גם אסדרה מוצעת בנוגע לביטוח נהגים מזדמנים, שוק שבו פועל המוצר Chik. החברה מעריכה שהמוצר ימשיך להצליח, אך אין עדיין בסיס להעריך במדויק את השפעת האסדרה.
מסקנה
תזת ההשקעה התחזקה בעיקר בזכות השילוב בין צמיחה דו ספרתית, רווח חיתומי משמעותי, יעילות תפעולית ותשואה גבוהה על ההון. עם זאת, הדוח מציג סימן ראשון ללחץ מסוים ברווחיות רכב רכוש. המשתנה החשוב ביותר בהמשך יהיה היכולת לשמור על יחס הפסדים נמוך גם בסביבה של שחיקת מחירים, ובמקביל להפוך את ביטוחי החיים והמוצרים שאינם רכב למנועי רווח מהותיים יותר.
הצמיחה מגיעה בעיקר מגידול בכמות המבוטחים
ההכנסות משירותי ביטוח עלו ברבעון בכ18% ל250.6 מיליון שקל ובמחצית בכ17% ל488 מיליון שקל. בביטוח הכללי הפרמיות צמחו בכ16% במחצית, למרות ירידה בפרמיה הממוצעת ברכב רכוש. המשמעות היא שהחברה המשיכה לצבור לקוחות ונתח פעילות, אך תצטרך לוודא שהלקוחות החדשים אינם מגיעים במחיר של ירידה באיכות החיתום.
ביטוח החיים מתחיל לבנות שכבת רווח עתידית
הפעילות עדיין קטנה, אך כיוון ההתפתחות משמעותי. הפרמיות בביטוח חיים במחצית הגיעו ל10.7 מיליון שקל, לעומת 5.1 מיליון שקל בתקופה המקבילה. היקף הCSM צמח בכ156% ל41 מיליון שקל. הסכום אינו רווח נוכחי, אלא רווח חוזי שצפוי להשתחרר לאורך תקופות הכיסוי, בכפוף להתפתחות בפועל של התביעות והפוליסות.
מבנה ההוצאות הוא יתרון תחרותי מרכזי
 מקור: מצגת המשקיעים של ליברה
שיעור ההוצאות ירד מ35% בשנת 2018 ל12% במחצית הראשונה של 2026. הנתון ממחיש את יתרון המודל הדיגיטלי, אך גם מראה שהחברה כבר מתקרבת לרמה שבה קשה יותר לייצר שיפור גדול נוסף רק באמצעות התייעלות.
ההון מאפשר צמיחה, אך העודף אינו בלתי מוגבל
 מקור: מצגת המשקיעים של ליברה
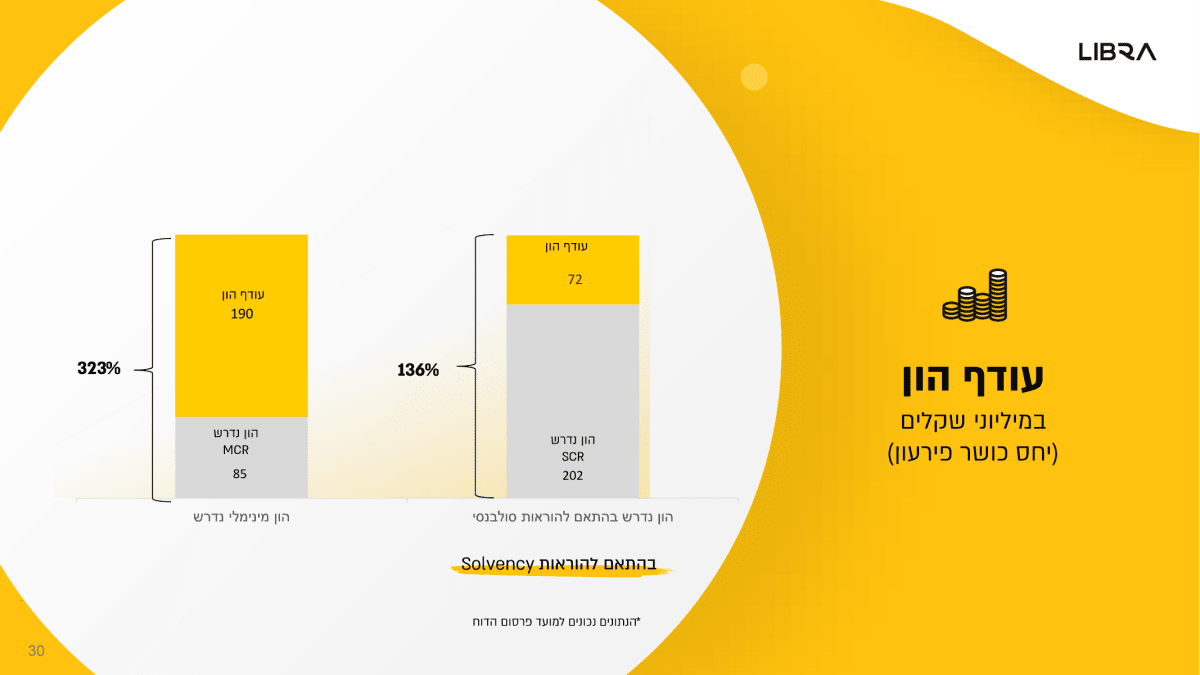
יחס כושר הפירעון עמד בסוף 2025 על 136%, מול דרישה של 100% ויעד דירקטוריון של 105%. עודף ההון לפי דרישת כושר הפירעון עמד על כ72 מיליון שקל.
חשוב להדגיש, הנתון מתייחס לסוף 2025 ואינו יחס מעודכן ל30 ביוני 2026.
שאלות מפתח
- האם העלייה ביחס ההפסדים המשולב ברכב רכוש נובעת משינוי זמני בתביעות, או מתחילתו של לחץ מבני בעקבות התחרות והשחיקה בפרמיה הממוצעת?
- בתוך כמה זמן יכולה הצמיחה בביטוחי החיים ובCSM להפוך לתרומה מהותית לרווח הנקי ולצמצם את התלות בביטוחי רכב?
- מה תהיה ההשפעה הכמותית של השינויים הרגולטוריים על Chik ועל הרחבות הכיסוי בפוליסות צד שלישי?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר יחס ההפסדים המשולב ברכב רכוש. ירידה בחזרה לכיוון 71% עד 73% תצביע על שיפור בחיתום, בעוד עלייה נוספת תאותת שהשחיקה במחירים מתחילה לפגוע ברווחיות. שנית, יש לבחון אם ביטוח החיים והמוצרים שאינם רכב ממשיכים לצמוח מהר יותר מפעילות הליבה ואם הצמיחה מתחילה לייצר רווח משמעותי. בנוסף, יש לעקוב אחר הפרמיה הממוצעת ומספר המבוטחים, כדי לוודא שהתרחבות בסיס הלקוחות אינה מושגת באמצעות תמחור אגרסיבי מדי.
סיכום
ליברה הציגה רבעון נוסף של צמיחה ורווחיות גבוהה. הפרמיות עלו בכ18%, הרווח הנקי צמח בכ22% והתשואה על ההון עמדה על 44%. החברה ממשיכה ליהנות ממבנה הוצאות רזה, מתיק נוסטרו גדל ומהרחבת הפעילות בביטוחי חיים.
האתגר נמצא באיכות החיתום ברכב רכוש. היחס המשולב עדיין טוב, אך הורע לעומת השנה הקודמת, בזמן שהפרמיה הממוצעת נשחקה. זהו הנתון המרכזי שיקבע אם ליברה יכולה להמשיך להגדיל רווחים מהר יותר מהיקף הפעילות.