סיכום דו״ח Q2 2026 קבוצת תדהר
24.8.2026

בקצרה
- קבוצת תדהר הציגה צמיחה מרשימה בהכנסות וברווח הגולמי ברבעון השני של 2026, כאשר ההכנסות עלו ב-17.4% ל-891.9 מיליון שקל והרווח הגולמי זינק ב-48.6% ל-181.7 מיליון שקל, מה שמעיד על שיפור משמעותי ביעילות התפעולית וביכולת החברה לייצר רווח גבוה יותר מכל שקל הכנסה.
- ההנפקה הראשונית של תדהר, בהיקף של כ-1.5 מיליארד שקל, חיזקה באופן דרמטי את המאזן שלה, כפי שבא לידי ביטוי בעלייה של 57% בהון העצמי הכלכלי ל-4.314 מיליארד שקל ובירידה של 23.9% בחוב הפיננסי נטו ל-3.831 מיליארד שקל, מה שמפחית את המינוף ומשפר את הנזילות לטווח הארוך.
- הרווח הנקי המדווח של תדהר ירד ב-92.4% ל-5.2 מיליון שקל ברבעון, בעיקר עקב הוצאות הנפקה ותשלום מבוסס מניות בסך 78.5 מיליון שקל, אך הרווח הנקי המתואם בנטרול שערוכים זינק ב-183% ל-71 מיליון שקל, מה שמדגיש את השיפור המהותי בפעילות העסקית הליבה של החברה.
- קבוצת תדהר מציגה צבר ביצוע משמעותי של 49.4 מיליארד שקל לפי גישת ההנהלה, אך הצבר הרגולטורי עומד על כ-6.1 מיליארד שקל בלבד, פער שמחייב את המשקיעים לבחון בזהירות את פוטנציאל הצמיחה העתידי, שכן חלק ניכר מהצבר תלוי בקידום תכנון וקבלת היתרים.
נקודות מפתח
• הכנסות: צמחו ברבעון ב17.4% ל891.9 מיליון שקל, לעומת 759.6 מיליון שקל ברבעון המקביל
• רווח גולמי: עלה ב48.6% ל181.7 מיליון שקל, ושיעורו השתפר מ16.1% ל20.4%
• רווח נקי מדווח: ירד ב92.4% ל5.2 מיליון שקל, בעיקר בגלל הוצאות הנפקה ותשלום מבוסס מניות
• רווח נקי מתואם: בנטרול הוצאות ההנפקה והתשלום מבוסס המניות, הסתכם ב73.1 מיליון שקל, ירידה של 4.6%
• רווח נקי מתואם בנטרול שערוכים: זינק ב183% ל71 מיליון שקל, נתון שממחיש שיפור משמעותי בפעילות העסקית עצמה
• מאזן: ההון העצמי הכלכלי עלה ב57% ל4.314 מיליארד שקל והחוב הפיננסי נטו ירד ב23.9% ל3.831 מיליארד שקל, בעיקר בעקבות ההנפקה
קבוצת תדהר היא אחת מקבוצות הנדל״ן הגדולות בישראל ופועלת באמצעות שלושה תחומים משלימים:
ביצוע עבודות בנייה, ייזום פרויקטים למגורים ולתעסוקה והחזקה בנכסים מניבים. השילוב מאפשר לה לבצע חלק מהפרויקטים שהיא יוזמת, לשלוט טוב יותר בעלויות ובאיכות ולהמשיך ליהנות מהנכסים לאחר השלמתם.
זהו הדוח הרבעוני הראשון של תדהר כחברה ציבורית, לאחר שהשלימה ביוני 2026 הנפקת מניות ראשונה בהיקף של כ1.5 מיליארד שקל.
ההנפקה שינתה בצורה משמעותית את המאזן, הגדילה את הנזילות והפחיתה את המינוף, אך גם יצרה הוצאות חד פעמיות כבדות שמקשות להבין את הרווחיות לפי השורה התחתונה המדווחת בלבד.
התרחיש השורי
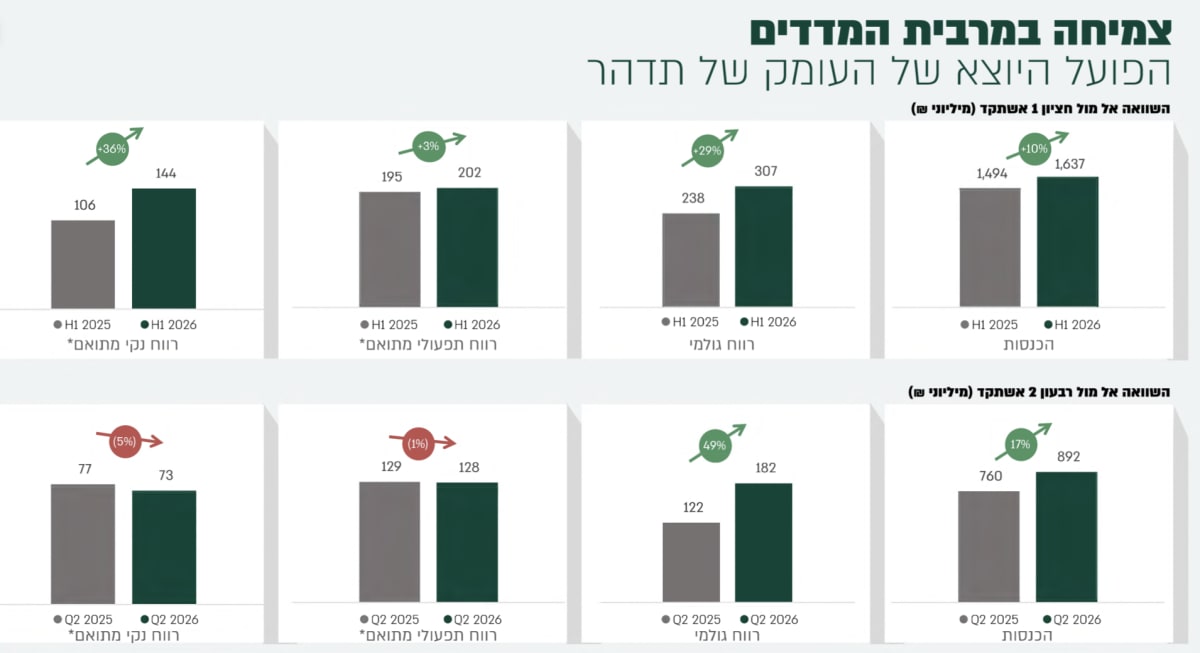
הנקודה החזקה ביותר בדוח היא השיפור ברווחיות הגולמית. ההכנסות ברבעון צמחו ב17%, אך הרווח הגולמי עלה ב49% ושיעורו הגיע ל20.4%, מדובר בשיפור רחב שנבע מעלייה במחזורי הפעילות ומשיפור בשיעורי הרווח בשלושת המגזרים. בחציון כולו עלה הרווח הגולמי ב29% ל307 מיליון שקל ושיעורו השתפר מ15.9% ל18.8%.
המשמעות היא שהקבוצה לא רק מבצעת יותר פעילות, אלא מייצרת יותר רווח מכל שקל של הכנסה.
 מקור: מצגת המשקיעים של תדהר
הגרף מציג את הצמיחה בהכנסות וברווח הגולמי, לצד יציבות ברווח התפעולי המתואם וירידה קלה ברווח הנקי המתואם ברבעון.
הגורם החיובי השני הוא המאזן כאשר ההנפקה העלתה את ההון העצמי הכלכלי מ2.749 מיליארד שקל ל4.314 מיליארד שקל והפחיתה את החוב הפיננסי נטו מ5.035 מיליארד שקל ל3.831 מיליארד שקל.
יחס החוב הפיננסי נטו להון ולחוב יחד ירד מ64.7% ל47%. החברה מעריכה שהשימוש בכספי ההנפקה לפירעון הלוואות עשוי להפחית את הוצאות המימון בכ50 מיליון שקל בשנה. אם התוכנית תתממש, חלק מהשיפור במאזן עשוי להפוך לשיפור קבוע ברווח ובתזרים.
התרחיש הדובי
הרווח התפעולי ירד מ120.3 מיליון שקל ל46.2 מיליון שקל והרווח הנקי ירד מ68.1 מיליון שקל ל5.2 מיליון שקל.
הסיבה המרכזית היא הוצאות הנפקה, תשלום מבוסס מניות והוצאות אחרות בהיקף של 78.5 מיליון שקל ברבעון. אלה הוצאות חריגות שאינן משקפות בהכרח את קצב הפעילות העתידי, אך הן ממשיות ופגעו בהון וברווח לבעלי המניות. גם לאחר ההתאמות, הרווח התפעולי המתואם ירד מעט ל128.4 מיליון שקל והרווח הנקי המתואם ירד ל73.1 מיליון שקל.
הסיכון השני נמצא בגודל ובאיכות צבר הביצוע. תדהר מציגה צבר ביצוע של 49.4 מיליארד שקל לפי גישת ההנהלה, אך הצבר לפי הגישה הרגולטורית עומד על כ6.1 מיליארד שקל בלבד.
הפער נובע מהכללת פרויקטים והזדמנויות בשלבים שונים שטרם עומדים כולם בהגדרת צבר מחייב. גם צבר היזמות של יותר מ42 אלף יחידות דיור תלוי בקידום תכנון, השגת רוב דיירים, היתרים, מימון, ביקושים ומחירי מכירה. לכן אין להתייחס לכל הצבר כהכנסה שכבר הובטחה.
מסקנה
הדוח הציבורי הראשון של תדהר מציג עסק חזק יותר מכפי שנראה בשורת הרווח המדווחת כאשר הרווחיות הגולמית השתפרה, הפעילות צמחה והמאזן התחזק באופן משמעותי בעקבות ההנפקה. בנטרול שערוכי נדל״ן והוצאות ההנפקה, חל שיפור חד ברווחיות העסקית.
מנגד, החברה תצטרך להוכיח שהשיפור ברווח הגולמי נשמר גם לאחר תקופת המסירות הנוכחית, שהצבר הגדול הופך לפרויקטים מחייבים ושכספי ההנפקה אכן מורידים את הוצאות המימון. הדוח מחזק את התזה התפעולית, אך גם מדגיש את החשיבות של ניתוח הרווח המתואם לצד הרווח החשבונאי.
הרווח המדווח מסתיר את השיפור בפעילות
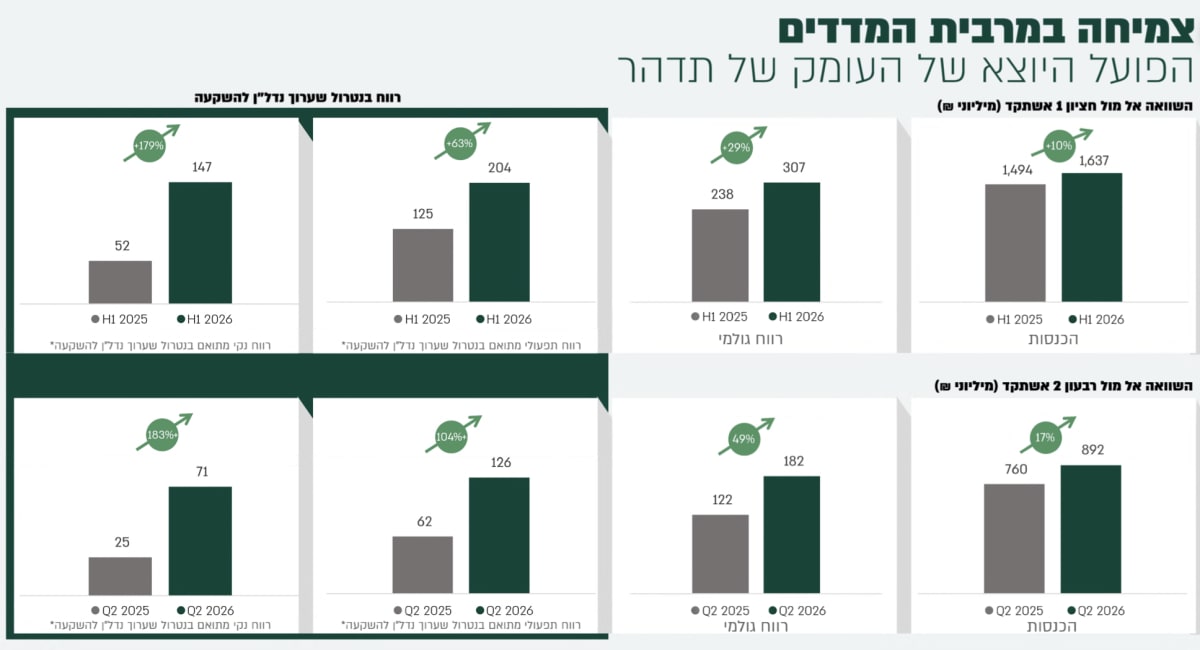
הוצאות ההנפקה והתשלום מבוסס המניות גרמו לרווח הנקי המדווח ברבעון לרדת ל5.2 מיליון שקל. עם זאת, הרווח הנקי המתואם עמד על 73.1 מיליון שקל. בנטרול גם של שערוכי הנדל״ן להשקעה, הרווח הנקי המתואם עלה מ25 מיליון שקל ל71 מיליון שקל והרווח התפעולי המתואם עלה מ62 מיליון שקל ל126 מיליון שקל. זהו הנתון שממחיש בצורה הטובה ביותר את השיפור בפעילות הליבה.
 מקור: מצגת המשקיעים של תדהר
הגרף מראה שהשיפור ברווחיות אינו תלוי בשערוכי נדל״ן. בנטרול השערוכים, הרווח התפעולי והרווח הנקי יותר מהוכפלו ברבעון.
מגזר הביצוע מוביל את הרווח
בחציון הראשון הסתכמו הכנסות מגזר הביצוע בכ1.327 מיליארד שקל, עלייה של 3.3%. הרווח הגולמי גדל ב18.7% ל126 מיליון שקל ושיעורו עלה מ8.3% ל9.5%. הרווח התפעולי המתואם צמח ב46.7% ל85 מיליון שקל והרווח הנקי המתואם עלה ב79.2% ל87 מיליון שקל. השיפור מעיד שהצמיחה במגזר אינה נובעת רק מהגדלת היקף העבודות, אלא גם מניהול פרויקטים רווחי יותר.
מגזר היזמות צומח אך הרווח הנקי נחלש
הכנסות היזמות צמחו בחציון ב34.1% ל486 מיליון שקל והרווח הגולמי עלה ב47.2% ל129 מיליון שקל. שיעור הרווח הגולמי הגיע ל26.6%. מנגד, הרווח התפעולי המתואם ירד ב25% ל61 מיליון שקל והרווח הנקי המתואם ירד ב11.1% ל44 מיליון שקל. הפער נובע בין היתר מירידה בשערוכים ומהוצאות שאינן נכללות ברווח הגולמי. תדהר מכרה 294 יחידות דיור בחציון, מתוכן 279 ברבעון השני, והגיעה ל305 יחידות עד פרסום הדוח.
הנכסים המניבים יציבים והצמיחה עדיין לפניהם
הכנסות המניבים הסתכמו ב66 מיליון שקל וההכנסה התפעולית נטו, NOI, הסתכמה ב57 מיליון שקל, בדומה לתקופה המקבילה. NOI הוא ההכנסה מהשכרת הנכסים לאחר ניכוי הוצאות התפעול הישירות. שיעור התפוסה הממוצע עמד על 93%.
הקבוצה מחזיקה בכ300 אלף מ״ר של נכסים מניבים פעילים ומציגה צבר של יותר מ900 אלף מ״ר נוספים. ההכנסה התפעולית השנתית הצפויה בתפוסה מלאה ובהתבסס על חוזים חתומים עומדת לפי החברה על כ190 מיליון שקל. מדובר בתחזית ולא בהכנסה שכבר נרשמה.
ההנפקה שינתה את המאזן
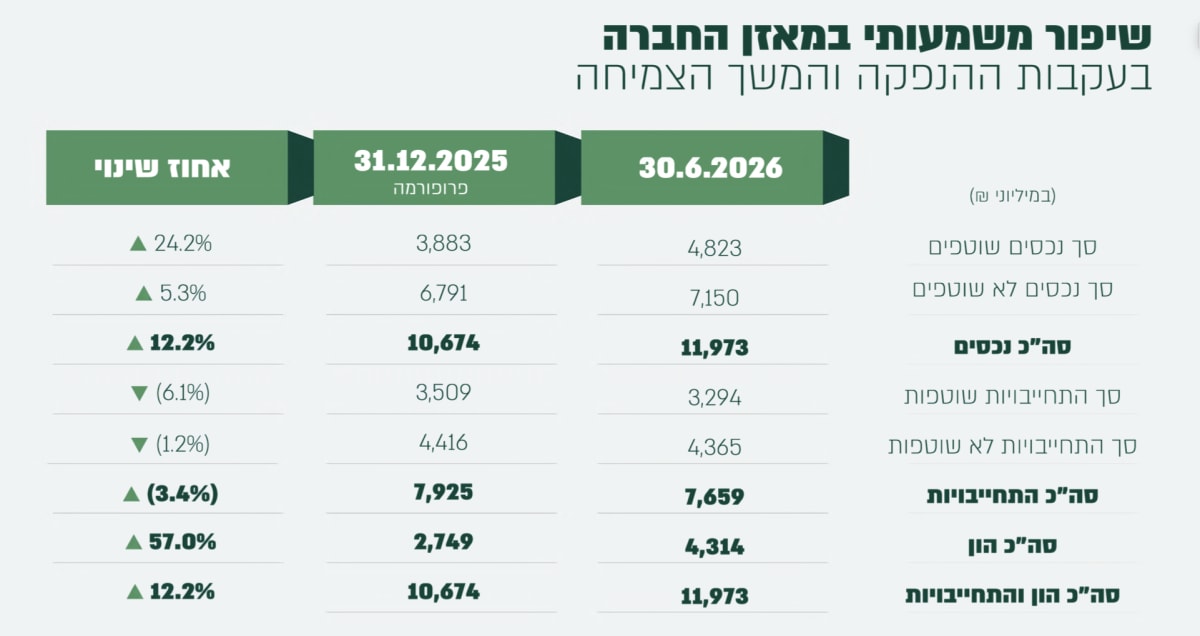
ההון העצמי הכלכלי עלה ב57% ל4.314 מיליארד שקל, בעוד שהתחייבויות הקבוצה ירדו ב3.4% ל7.659 מיליארד שקל. ההון החוזר השתפר מ274 מיליון שקל ל1.493 מיליארד שקל. תזרים המזומנים מפעילות שוטפת עדיין היה שלילי בהיקף של 32.4 מיליון שקל בחציון, אך השתפר לעומת תזרים שלילי של 152.8 מיליון שקל בתקופה המקבילה. ברבעון השני נרשם תזרים חיובי של 28.2 מיליון שקל.
 מקור: מצגת המשקיעים של תדהר
התרשים מציג את העלייה החדה בהון העצמי לאחר ההנפקה, לצד ירידה בהתחייבויות ושיפור משמעותי ביכולת הקבוצה לממן את תוכניות הצמיחה.
הדיבידנד מחזיר חלק מכספי ההנפקה לבעלי המניות
דירקטוריון תדהר אישר חלוקת דיבידנד של 250 מיליון שקל. בתשקיף ציינה החברה כוונה לחלוקת דיבידנד מצטברת של כ500 מיליון שקל בשנת 2026.
החלוקה מעניקה תשואה לבעלי המניות, אך מצמצמת חלק מהנזילות שנוספה בהנפקה ולכן חשוב לבחון אותה לצד תוכניות ההשקעה, פירעון החוב והאפשרות לגיוס אגרות חוב בהיקף של כ1.2 מיליארד שקל.
שאלות מפתח
- איזה חלק מצבר הביצוע בהיקף 49.4 מיליארד שקל צפוי להפוך לחוזים מחייבים ולהכנסות עד 2030, ומה מסביר את הפער לעומת הצבר הרגולטורי של 6.1 מיליארד שקל?
- האם שיעורי הרווח הגולמי הגבוהים ברבעון משקפים שיפור מבני בניהול ובתמהיל הפרויקטים, או בעיקר עיתוי של מסירות והכרה ברווח?
- כמה מהחיסכון השנתי המתוכנן בהוצאות המימון כבר ישתקף במחצית השנייה, ומה תהיה השפעת חלוקת הדיבידנד על החוב הפיננסי נטו?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר שיעור הרווח הגולמי, כאשר שמירה על רמה הקרובה ל20% תחזק את ההערכה שהשיפור נובע מיעילות ותמהיל ולא רק מעיתוי. שנית, חשוב לבחון את הרווח הנקי המדווח לאחר שרוב הוצאות ההנפקה נרשמו, כאשר התקרבות לרווח המתואם תספק תמונה נקייה יותר של יכולת הרווח. בנוסף, יש לעקוב אחר החוב הפיננסי, הוצאות המימון והתקדמות הצבר, כאשר ירידה נוספת במינוף לצד מעבר של פרויקטים לצבר מחייב תחזק את תזת הצמיחה.
סיכום
הדוח הציבורי הראשון של תדהר מציג צמיחה חזקה בהכנסות וברווח הגולמי, שיפור משמעותי בפעילות בנטרול שערוכים והוצאות חד פעמיות ומאזן חזק יותר בעקבות ההנפקה.
מנגד, הרווח המדווח ברבעון היה נמוך מאוד, הרווח המתואם ירד מעט והצבר הגדול כולל רכיבים שעדיין אינם חוזים מחייבים.