סיכום דו״ח Q2 2026 טרמינל X
24.8.2026
בקצרה
- טרמינל X הציגה ברבעון השני של 2026 צמיחה מרשימה בהכנסות של 20.5% ל-161.1 מיליון שקל, אך הרווח הנקי כמעט הוכפל ל-13.7 מיליון שקל, מה שמעיד על שיפור משמעותי ביעילות התפעולית ועל פוטנציאל רווחיות גבוה יותר ככל שהמכירות ימשיכו לגדול.
- המותגים העצמאיים של טרמינל X הפכו למנוע צמיחה משמעותי, כאשר הכנסותיהם זינקו ב-77.3% והרווח התפעולי שלהם גדל ביותר מפי ארבעה, מה שמצביע על כך שהרכישות האחרונות מוסיפות לקבוצה פעילויות בעלות רווחיות גבוהה ותורמות לחיזוק תזת ההשקעה.
- פעילות הליבה של טרמינל X צמחה ב-9.5% בלבד ברבעון, קצב נמוך משמעותית מהצמיחה המאוחדת, מה שמעלה חשש לגבי הצמיחה האורגנית ומדגיש את התלות ברכישות לצורך הגדלת ההכנסות הכוללת, תוך הגברת מורכבות הניהול והסיכון התפעולי.
- החברה אישרה חלוקת דיבידנד של 20 מיליון שקל, אך יתרות המזומן וההשקעות לזמן קצר ירדו משמעותית, מה שמחייב את החברה להוכיח שהמותגים החדשים מייצרים תזרים ורווח לאורך זמן כדי לשמור על יציבות פיננסית ולהצדיק את הקצאת ההון לרכישות.
נקודות מפתח
• הכנסות: הסתכמו ב161.1 מיליון שקל, עלייה של 20.5% לעומת הרבעון המקביל
• רווח נקי: עלה ב89.8% ל13.7 מיליון שקל ושיעורו מההכנסות השתפר מ5.4% ל8.5%
• רווח תפעולי: צמח ב59.4% ל18.6 מיליון שקל, ושיעורו עלה מ8.7% ל11.6%
• מותגים עצמאיים: ההכנסות גדלו ב77.3% ל37.3 מיליון שקל והרווח התפעולי לפני תשלום מבוסס מניות עלה מ1.6 מיליון שקל ל6.5 מיליון שקל
• פעילות טרמינל איקס: המכירות גדלו ב9.5% ל124.2 מיליון שקל, לצד עלייה בביקורים, בעסקאות ובלקוחות הפעילים
• דיבידנד: הדירקטוריון אישר חלוקה של 20 מיליון שקל, כ0.16 שקל למניה
טרמינל X מפעילה אתרי מסחר מקוונים למכירת אופנה, איפור ומוצרי לייף סטייל. לצד אתר טרמינל X המרכזי, הקבוצה מחזיקה בפעילויות סיסטארז, סטרונגפול, עדה לזורגן, אינקר ורונית ים. ביולי 2026 היא השלימה גם רכישה של 51% משדה בר תמורת כ3.5 מיליון שקל. הדוח מציג מעבר הדרגתי מפלטפורמת מסחר מרכזית לקבוצת מותגים רחבה יותר, כאשר הרכישות כבר תורמות לצמיחה ולרווחיות, אך גם מקשות להפריד בין צמיחה אורגנית לבין צמיחה שנרכשה.
התרחיש השורי
הנתון הבולט ביותר הוא שהרווח צמח מהר משמעותית מההכנסות. המכירות ברבעון עלו ב20.5%, אבל הרווח התפעולי עלה ב59.4% והרווח הנקי כמעט הוכפל. שיעור הוצאות המכירה והשיווק ירד מ38% ל36.3% מההכנסות, מה שמראה כי הגידול במחזור יצר יתרון תפעולי ולא דרש עלייה מקבילה בכל ההוצאות. אם החברה תמשיך להגדיל את המכירות בלי להגדיל את בסיס העלויות באותו קצב, פוטנציאל הרווח עשוי לגדול מהר יותר מההכנסות.
המותגים העצמאיים הופכים ממנוע משני לחלק משמעותי יותר בתזה. ההכנסות שלהם זינקו ב77.3% והרווח התפעולי לפני תשלום מבוסס מניות גדל ביותר מפי ארבעה. שיעור הרווח התפעולי במגזר הגיע ל17.4%, לעומת 10.7% בפעילות טרמינל איקס. חלק מהקפיצה נובע מאיחוד אינקר ורונית ים, ולכן אינו אורגני במלואו, אבל הנתונים מצביעים על כך שהרכישות מוסיפות לקבוצה פעילויות בעלות רווחיות גבוהה.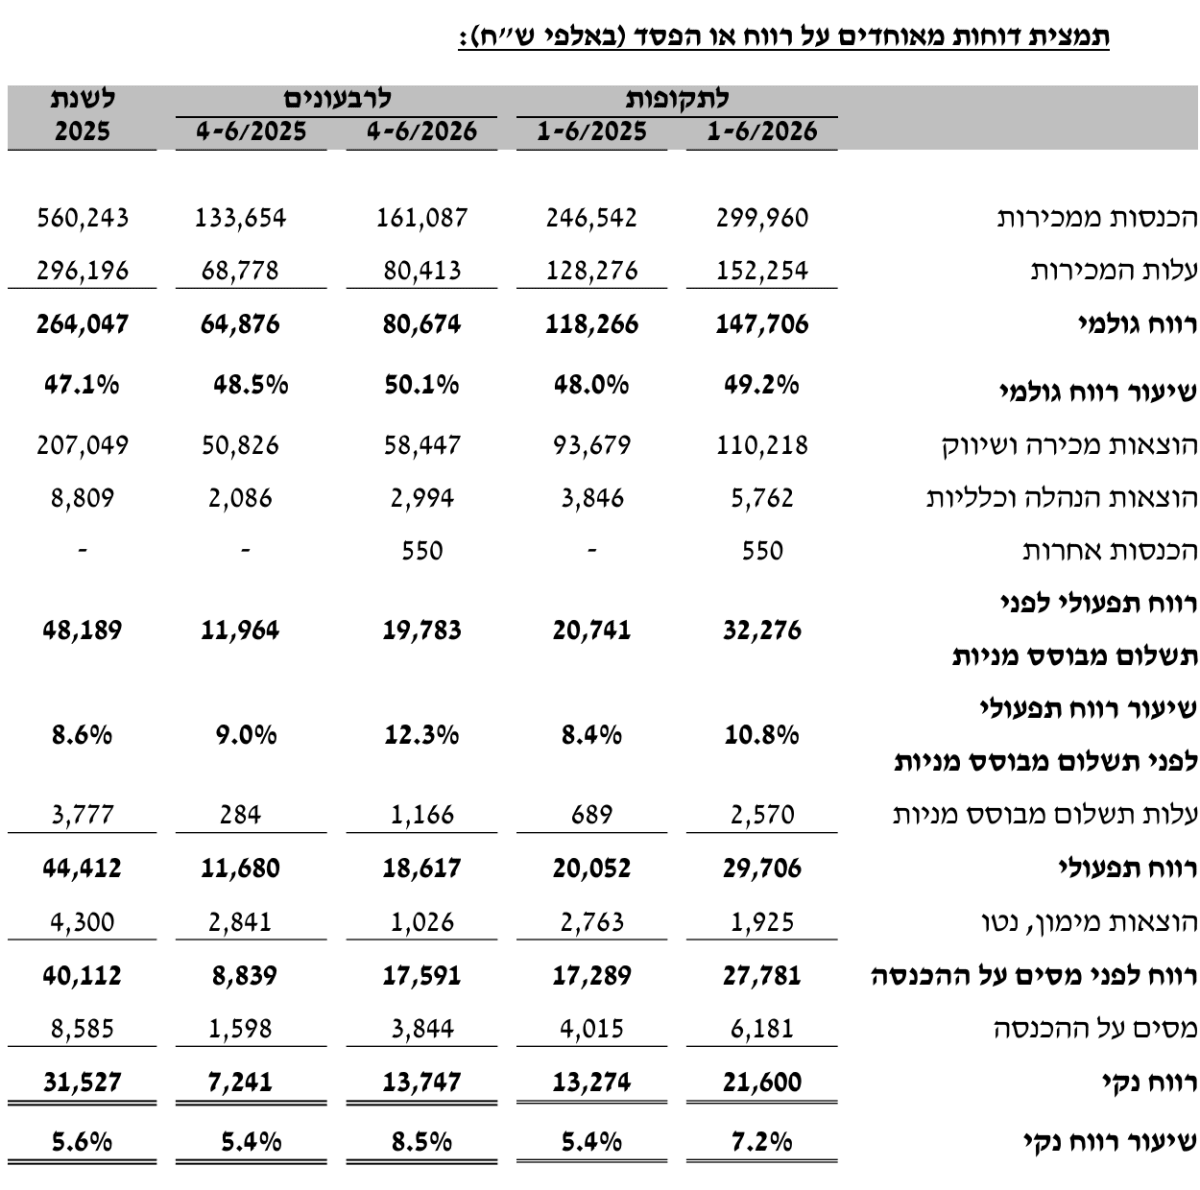 מקור: הדוח הרבעוני של טרמינל X
ניתן לראות בטבלה את ההשוואה המלאה בין הרבעון השני של 2026 לרבעון המקביל ובין המחציות.
ההכנסות ברבעון עלו ב20.5% ל161.1 מיליון שקל, הרווח התפעולי עלה ב59.4% ל18.6 מיליון שקל והרווח הנקי כמעט הוכפל ל13.7 מיליון שקל. במקביל, שיעור הרווח הנקי השתפר מ5.4% ל8.5%.
התרחיש הדובי
הצמיחה המאוחדת כוללת תרומה מפעילויות שנרכשו, בעיקר אינקר ורונית ים. פעילות טרמינל איקס עצמה צמחה ב9.5% ברבעון, קצב נמוך משמעותית מהצמיחה המאוחדת של 20.5%. גם הסל הממוצע נותר כמעט ללא שינוי ועמד על 427 שקל, לעומת 429 שקל. המשמעות היא שמנוע הצמיחה האורגני נשען בעיקר על יותר ביקורים, לקוחות ועסקאות, ולא על עלייה בסכום שכל לקוח מוציא.
ההתרחבות באמצעות רכישות מגדילה את מורכבות הניהול ואת הסיכון התפעולי. יתרות המזומן וההשקעות לזמן קצר, לאחר ניכוי אשראי בנקאי, ירדו מ95 מיליון שקל ל63.3 מיליון שקל בתוך שנה. במקביל החברה ממשיכה לחלק דיבידנדים ולרכוש מותגים. המאזן עדיין נראה יציב, אבל המשך הקצאת הון לרכישות יחייב את החברה להראות שהמותגים החדשים מייצרים תזרים ורווח לאורך זמן ולא רק מוסיפים הכנסות.
מסקנה
תזת ההשקעה התחזקה בעיקר בזכות שיפור הרווחיות והוכחה ראשונית שהמותגים העצמאיים יכולים להפוך למנוע רווח משמעותי. עם זאת, הרבעון אינו מוכיח שכל הצמיחה אורגנית. המשתנה המרכזי להמשך הוא היכולת לשמור על רווחיות גבוהה במותגים שנרכשו, תוך המשך צמיחה בפעילות הליבה וללא שחיקה נוספת בנזילות.
שיפור משמעותי באיכות הרווח
הרווח הגולמי ברבעון עלה ב24.4% ל80.7 מיליון שקל ושיעורו השתפר מ48.5% ל50.1%. במקביל שיעור הרווח התפעולי עלה ב2.9 נקודות אחוז ושיעור הרווח הנקי עלה ב3.1 נקודות אחוז. הירידה בהוצאות המימון מ2.8 מיליון שקל ל1 מיליון שקל תרמה גם היא לקפיצה ברווח הנקי, ולכן לא כל השיפור הגיע מהפעילות התפעולית בלבד.
התרחבות בסיס הלקוחות
מספר הלקוחות הפעילים עלה ב10.6% לכ785 אלף ומספר העסקאות במחצית גדל ב10.6% לכ935 אלף. מספר הביקורים עלה ב6.6% במחצית ובכ19.7% ברבעון השני. הנתונים תומכים בצמיחה בפעילות, אך חשוב לזכור שהם כוללים אתרי חברות שנרכשו. נוסף על כך, הסל הממוצע במחצית ירד מ424 שקל ל419 שקל.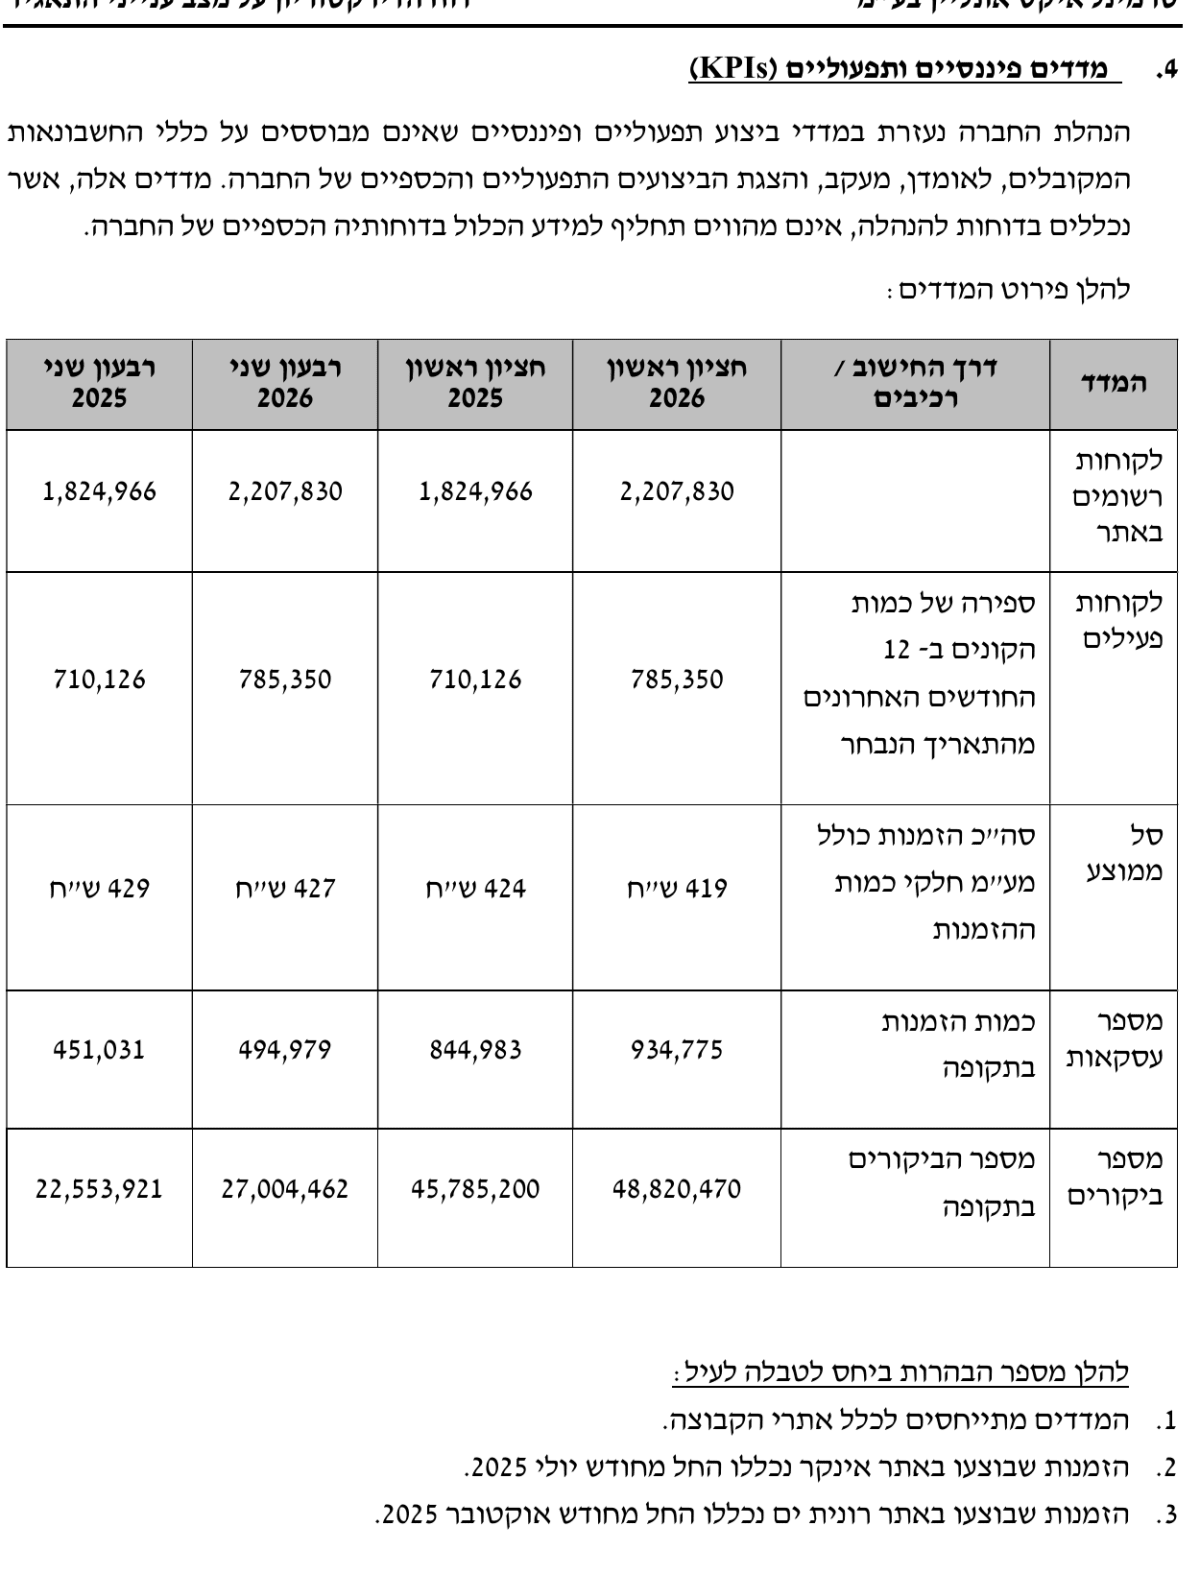 מקור: הדוח הרבעוני של טרמינל X
הטבלה מראה שהצמיחה נשענה על הרחבת הפעילות וכמות העסקאות, בעוד שהסל הממוצע לא השתפר. כדי להעריך את הצמיחה האורגנית האמיתית, רצוי שהחברה תפרסם בעתיד נתונים נפרדים לפעילויות הוותיקות והנרכשות.
תזרים ונזילות
תזרים המזומנים מפעילות שוטפת במחצית עלה מ4.6 מיליון שקל ל23 מיליון שקל, שיפור מהותי שמקרב אותו לרווח הנקי של 21.6 מיליון שקל. מנגד, ההון החוזר צרך כ23.9 מיליון שקל ותזרים המימון היה שלילי ב39.1 מיליון שקל, בעיקר בעקבות פירעון הלוואות, תשלומי חכירה ודיבידנד. יחס השוטף נותר יציב ברמה של 2.04, אך היחס המהיר ירד מ1.28 ל1.01.
רכישת שדה בר והמשך אסטרטגיית ההתרחבות
ביולי 2026 השלימה טרמינל X רכישה של 51% משדה בר, מותג אופנה צנועה שמפעיל אתר וחמש חנויות, תמורת כ3.5 מיליון שקל. ההסכם כולל אופציות לרכישת מניות נוספות בעתיד בהתאם לרווחי החברה. העסקה מרחיבה את החשיפה של הקבוצה לקהל נוסף, אך הטיפול החשבונאי והקצאת עלות הרכישה טרם הושלמו, ולכן עדיין אי אפשר להעריך את מלוא השפעת העסקה על המאזן והרווח.
שאלות מפתח
- מה היה שיעור הצמיחה האורגנית של המותגים העצמאיים בנטרול איחוד אינקר ורונית ים?
- האם שיעור הרווח התפעולי הגבוה במותגים העצמאיים ניתן לשימור לאחר שילוב שדה בר והמשך ההתרחבות?
- כיצד מתכננת החברה לאזן בין רכישות, חלוקת דיבידנדים ושמירה על יתרת מזומן מספקת?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר הצמיחה האורגנית בפעילות טרמינל איקס, כאשר המשך עלייה במספר הלקוחות והעסקאות בלי ירידה נוספת בסל הממוצע ייחשב שיפור
שנית, חשוב לבחון את שיעור הרווח התפעולי במותגים העצמאיים, כאשר שמירה על רווחיות גבוהה תראה שהקפיצה הנוכחית אינה זמנית.
בנוסף, יש לעקוב אחר המלאי, תזרים המזומנים והיתרות הפיננסיות, שכן המשך ירידה בנזילות לצד רכישות ודיבידנדים יגדיל את הסיכון הפיננסי.
סיכום
טרמינל X הציגה רבעון חזק, שבו ההכנסות גדלו ב20.5% והרווח הנקי כמעט הוכפל. נקודת החוזקה המרכזית היא השיפור בשיעורי הרווח והתרומה הגדלה של המותגים העצמאיים. נקודת הזהירות היא שחלק משמעותי מהצמיחה נובע מרכישות, בזמן שהסל הממוצע לא צמח והנזילות ירדה.