סיכום דו״ח Q2 2026 שפיר הנדסה
24.8.2026

בקצרה
- הכנסות שפיר הנדסה צמחו ב-21% ל-1.684 מיליארד שקל ברבעון השני של 2026, כאשר הרווח הגולמי עלה ב-24% ל-224 מיליון שקל, מה שמשקף שיפור בפעילות הליבה וביעילות התפעולית, במיוחד במגזר התעשייה שרשם צמיחה של 29% בהכנסות ו-53% ברווח המגזרי.
- הרווח הנקי של שפיר הנדסה זינק ב-196% ל-136 מיליון שקל, אך קפיצה זו נבעה בעיקר מהכנסות אחרות בסך 124 מיליון שקל, רובן משערוך נדל"ן להשקעה, מה שמצביע על כך שאיכות הרווח המדווח פחות חזקה ואינה משקפת בהכרח תזרים מזומנים מפעילות שוטפת.
- שפיר זכתה בפרויקט הארכת כביש 6 לצפון, בהיקף מוערך של כ-12 מיליארד שקל, הכולל הקמת קטע באורך 22 ק"מ ותקופת זיכיון של 34 שנים, מה שמבטיח צבר עבודות משמעותי לטווח ארוך ומחזק את תזת ההשקעה בחברה בזכות פוטנציאל הזנה למגוון חטיבותיה.
- התזרים מפעילות שוטפת הסתכם ב-7 מיליון שקל בלבד, לעומת 349 מיליון שקל ברבעון המקביל, פער הנובע מגידול בהכנסות שטרם נגבו מפרויקטי תשתיות, מה שמחייב מעקב צמוד על יכולת החברה להפוך הכנסות אלו למזומן, במיוחד לאור התחייבויות פיננסיות של כ-10.6 מיליארד שקל.
נקודות מפתח
• הכנסות: צמחו ב21% ל1.684 מיליארד שקל, לעומת 1.392 מיליארד שקל ברבעון המקביל
• רווח גולמי: עלה ב24% ל224 מיליון שקל, ושיעורו השתפר מ12.9% ל13.3%
• רווח נקי: זינק ב196% ל136 מיליון שקל, אך התוצאה כוללת 124 מיליון שקל של הכנסות אחרות, בעיקר משערוך נדל״ן להשקעה
• EBITDA מתואם: הרווח לפני ריבית, מסים, פחת והפחתות, עלה ב64% ל423 מיליון שקל
• תזרים מפעילות שוטפת: הסתכם ב7 מיליון שקל בלבד, לעומת 349 מיליון שקל ברבעון המקביל, בעקבות גידול בהכנסות שטרם נגבו מפרויקטי תשתיות
• פרויקט כביש 6 לצפון: שפיר זכתה בפרויקט שהיקפו הכולל בתקופות ההקמה וההפעלה מוערך בכ12 מיליארד שקל, בכפוף להשלמת הסגירה הפיננסית
שפיר הנדסה היא אחת מקבוצות התשתיות הגדולות בישראל ופועלת בתחומי התעשייה, התשתיות, הזכיינות, הנדל״ן והשילוח והלוגיסטיקה.
המודל המשולב שלה מאפשר לה להשתתף בפרויקטים כקבלן מבצע, לספק בעצמה חומרי גלם כמו בטון ואספלט, ובהמשך להחזיק בחלק מהנכסים והזכיינויות.
הרבעון השני הציג צמיחה רחבה כמעט בכל הפעילויות, לצד שיפור ברווח הגולמי וביעילות מגזר התעשייה. במקביל, חשוב להבחין בין השיפור בפעילות השוטפת לבין הקפיצה ברווח המדווח, שהושפעה במידה מהותית משערוך נכסי נדל״ן להשקעה.
התרחיש השורי
הגורם החיובי הראשון הוא השיפור בפעילות הליבה.
הכנסות מגזר התעשייה צמחו ב29% ברבעון ל772 מיליון שקל והרווח המגזרי עלה מ83 מיליון שקל ל127 מיליון שקל. שיעור הרווח במגזר השתפר מ14% ל16%, בעיקר בזכות גידול בכמות הנמכרת ושיפור ביעילות הייצור. השילוב בין גידול במחזור להתרחבות הרווחיות מצביע על רבעון איכותי יותר מאשר צמיחה שמגיעה רק מעליית מחירים או מהתרחבות זמנית בפעילות.
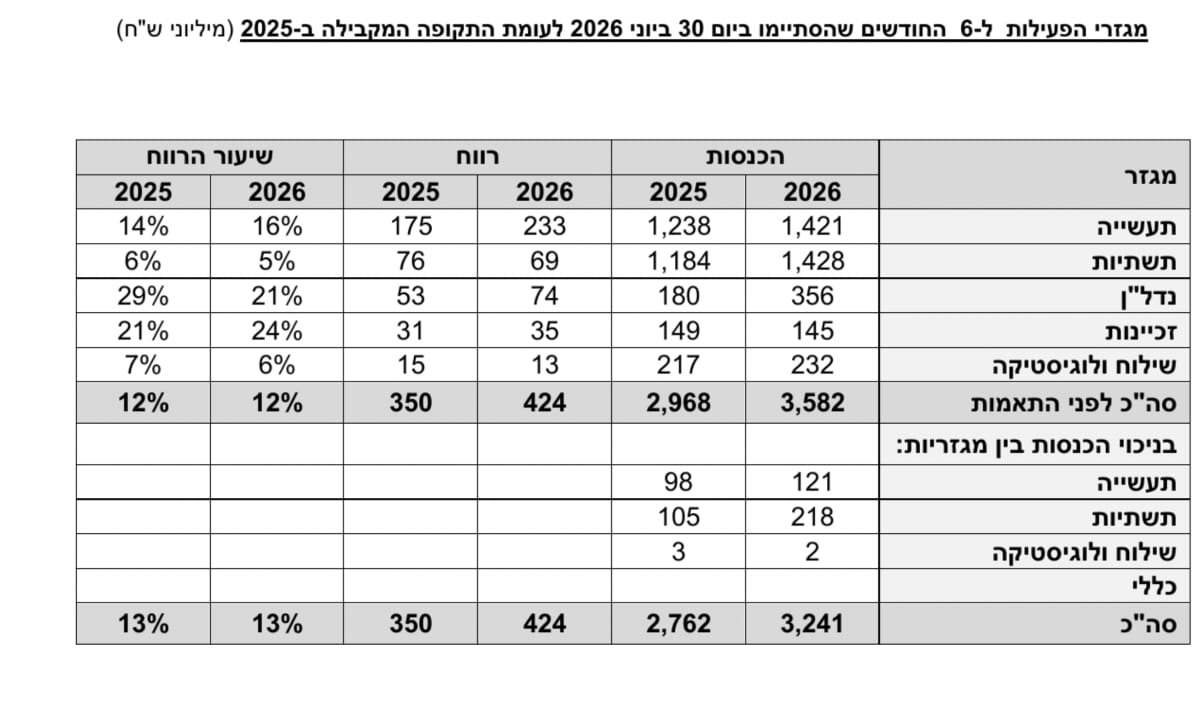 מקור: הדוח הרבעוני של שפיר הנדסה
הטבלה מציגה צמיחה בתעשייה, בתשתיות ובנדל״ן. מנגד, היא גם ממחישה שהרווחיות בתשתיות ובנדל״ן עדיין נמוכה מהתקופה המקבילה.
הגורם החיובי השני הוא צבר הפרויקטים העתידי. הזכייה בהארכת כביש 6 צפונה כוללת הקמת קטע באורך של כ22 קילומטר, שלושה מחלפים ותקופת זיכיון של 34 שנים. הפרויקט עשוי להזין כמה מחטיבות הקבוצה במקביל, כולל תשתיות, מחצבות, בטון, אספלט ואלמנטים טרומיים. בנוסף, החברה זכתה בפרויקט דיור להשכרה בירושלים בעלות הקמה מוערכת של כ300 מיליון שקל ובהכנסה שנתית מוערכת של כ26 מיליון שקל. הפוטנציאל משמעותי, אך שני הפרויקטים עדיין תלויים באישורים, מימון ועמידה בלוחות הזמנים.
התרחיש הדובי
הסיכון הראשון נמצא באיכות הרווח. הרווח התפעולי קפץ מ90 מיליון שקל ל246 מיליון שקל, אך ההכנסות האחרות הסתכמו ב124 מיליון שקל לעומת 5 מיליון שקל בלבד ברבעון המקביל. עיקר הסכום נבע משערוך נכסי נדל״ן להשקעה, שהוא רווח חשבונאי שאינו מייצר בהכרח מזומן בתקופה הנוכחית. ללא התרומה הזאת, השיפור ברווחיות היה מתון משמעותית. במקביל, הוצאות המימון נטו עלו מ69 מיליון שקל ל106 מיליון שקל וכללו הפרשה של כ45 מיליון שקל לסיכון אשראי בגין הלוואות לחברה כלולה.
הסיכון השני הוא הפער בין הרווח המדווח לבין התזרים. למרות רווח נקי של 136 מיליון שקל, התזרים מפעילות שוטפת הסתכם ב7 מיליון שקל בלבד. החברה מסבירה שהפער נובע מגידול בהכנסות לקבל מפרויקטי תשתיות, אשר נגבו לאחר תאריך המאזן. זה עשוי להיות פער תזמון זמני, אך הוא מחייב מעקב, במיוחד על רקע התחייבויות פיננסיות של כ10.6 מיליארד שקל והמשך השקעות כבדות בפרויקטים, ציוד ונדל״ן.
מסקנה
תזת ההשקעה בשפיר התחזקה ברמת הפעילות, בעיקר בזכות הצמיחה בתעשייה, הגברת קצב הביצוע בתשתיות והרחבת מאגר הפרויקטים ארוכי הטווח. עם זאת, איכות הרווח המדווח פחות חזקה מהכותרת, בשל התרומה הגבוהה של שערוך הנדל״ן והחולשה בתזרים. המשתנה החשוב להמשך יהיה יכולת החברה להפוך את הגידול בהכנסות לקבל למזומן, תוך שמירה על רווחיות ומימון הפרויקטים החדשים ללא עלייה חריגה במינוף.
התעשייה מובילה את השיפור התפעולי
מגזר התעשייה היה המנוע האיכותי ביותר ברבעון. ההכנסות עלו ב29%, הרווח המגזרי צמח ב53% ושיעור הרווח עלה בשתי נקודות אחוז. מדובר בשיפור שמשקף גם גידול בכמויות וגם התייעלות בייצור. פעילות זו חשובה במיוחד משום שהיא מספקת חומרי גלם גם לפרויקטים שמבצעת הקבוצה ומאפשרת לשפיר ליהנות מחלק גדול יותר משרשרת הערך.
התשתיות צומחות אך הרווחיות נשחקת
הכנסות התשתיות עלו לכ746 מיליון שקל לעומת 610 מיליון שקל, אך הרווח המגזרי ירד מ42 מיליון שקל ל33 מיליון שקל ושיעור הרווח ירד מ7% ל4%. החברה מסבירה שההשוואה מושפעת מעדכוני אומדנים חיוביים שנרשמו בתקופה המקבילה. למרות ההסבר, המשקיעים יצטרכו לראות שהאצת הביצוע בפרויקטים מתורגמת גם לשיפור ברווחיות ולא רק לגידול במחזור.
הנדל״ן צומח אך בתמהיל חלש יותר
הכנסות הנדל״ן עלו ב84% ל162 מיליון שקל, בעיקר בעקבות עלייה בכמות הדירות שנמכרו. הרווח המגזרי עלה מ25 מיליון שקל ל29 מיליון שקל, אך שיעורו ירד מ28% ל18%. החברה מייחסת את הירידה לתמהיל הפרויקטים שבביצוע. המשמעות היא שהתרחבות הפעילות היזמית תומכת בהכנסות, אך אינה מבטיחה שיעורי רווח דומים לאלה שנרשמו בעבר.
המאזן והצורך במימון
סך נכסי החברה הגיע לכ17.9 מיליארד שקל וההון העצמי עמד על כ3.93 מיליארד שקל ואגרות החוב גדלו מ1.487 מיליארד שקל בסוף 2025 ל1.934 מיליארד שקל, לאחר הרחבת סדרה ד׳. במקביל, החברה גייסה 150 מיליון שקל בניירות ערך מסחריים. ההון החוזר השתפר לכ750 מיליון שקל, אך פרויקטים כמו כביש 6, דיור מוגן ונדל״ן להשכרה ימשיכו לדרוש מקורות מימון משמעותיים.
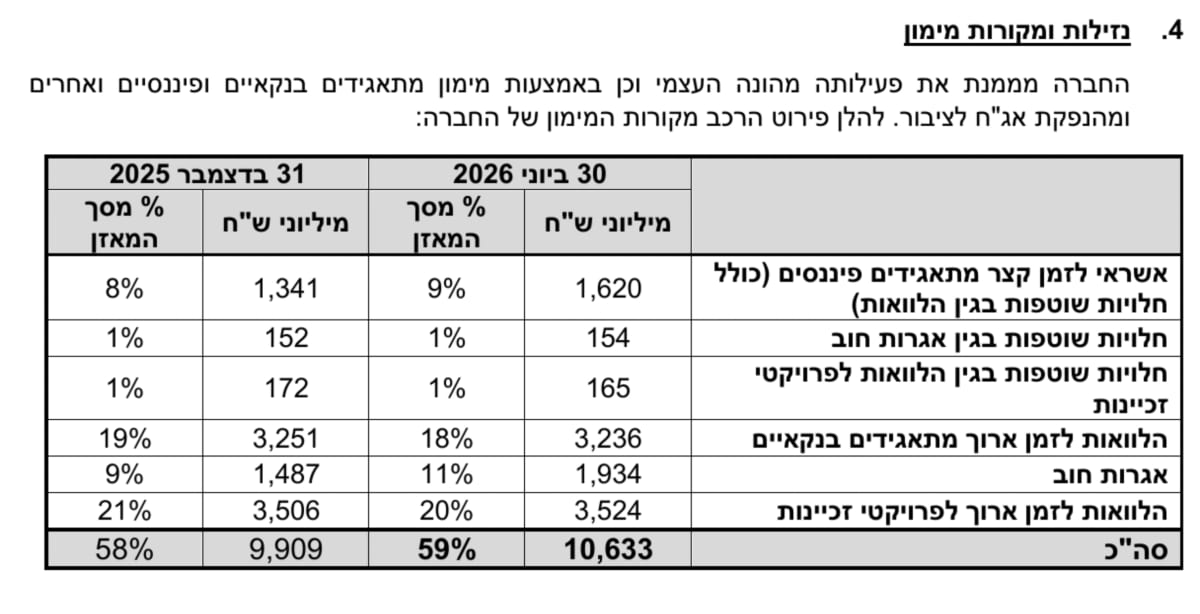 מקור: הדוח הרבעוני של שפיר הנדסה
הנתונים מציגים גידול של 30% באגרות החוב לצד עלייה מתונה של 4% בהון העצמי. המאזן תומך בהמשך הפעילות, אך גם מדגיש את חשיבות השליטה במינוף ובהוצאות המימון.
שאלות מפתח
- איזה חלק מההכנסות לקבל בפרויקטי התשתיות נגבה לאחר תאריך המאזן, והאם התזרים חזר לרמה שתואמת את קצב הרווח?
- מהו שיעור הרווח הצפוי בפרויקט הארכת כביש 6, וכמה הון עצמי תידרש שפיר להעמיד במסגרת הסגירה הפיננסית?
- האם השחיקה בשיעורי הרווח של מגזרי התשתיות והנדל״ן צפויה להימשך, או שמדובר בעיקר בתמהיל זמני של פרויקטים?
למה לשים לב ברבעון הבא
קודם כל, צריך לעקוב אחרי התזרים מפעילות שוטפת והירידה בהכנסות לקבל, כאשר גבייה של התקבולים שכבר הוכרו תעיד שמדובר בפער תזמון ולא בהחמרה בהון החוזר.
דבר שני, חשוב לבחון את שיעור הרווח במגזר התשתיות, כאשר חזרה לכיוון הרמות שנרשמו בעבר תחזק את איכות הצמיחה, בעוד המשך שחיקה יאותת על לחץ בעלויות או בתמחור. בנוסף, יש לעקוב אחר הסגירה הפיננסית והאישורים בפרויקטי כביש 6, הדיור בירושלים והדיור המוגן בקריית אונו, משום שעיכובים עלולים לדחות הכנסות ולהגדיל את צורכי המימון.
סיכום
שפיר הציגה רבעון חזק בהכנסות ובפעילות התעשייתית, לצד התקדמות בפרויקטים גדולים שעשויים לתמוך בפעילות לאורך שנים.
מנגד, המשקיע צריך לנטרל חלק משמעותי מהקפיצה ברווח, שנבע משערוך נדל״ן, ולהתמקד ביכולת החברה לשפר את התזרים ואת הרווחיות בתשתיות.