סיכום דו״ח Q2 2026 חברת סופרגז פאוור
23.8.2026

בקצרה
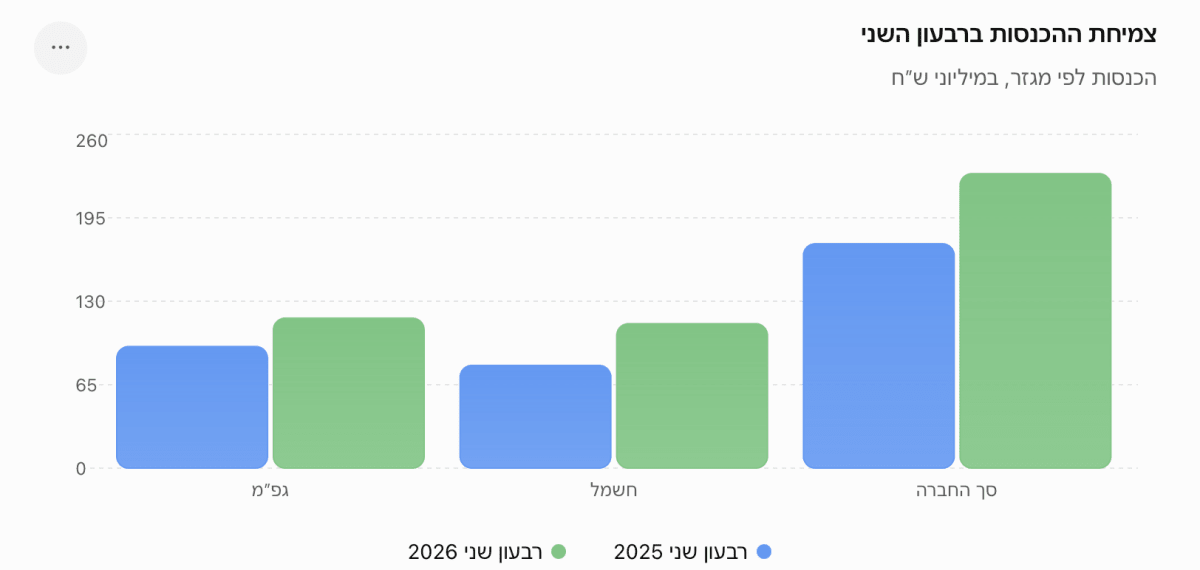
- סופרגז פאוור הציגה צמיחה מרשימה בהכנסות של 31.2% ל-229.4 מיליון ש"ח ברבעון השני של 2026, בעיקר בזכות התרחבות פעילות החשמל וגידול במכירות הגפ"מ, מה שמצביע על התחזקות בליבת העסקים ופוטנציאל להמשך גידול בהיקף הפעילות.
- החברה השלימה את מכירת פעילות הגז הטבעי בתמורה של כ-395 מיליון ש"ח, כאשר כ-281 מיליון ש"ח התקבלו במזומן ושימשו לפירעון מלא של הלוואות לזמן ארוך, צעד אסטרטגי המפחית חובות וממקד את החברה בתחומי הליבה של חשמל וגפ"מ.
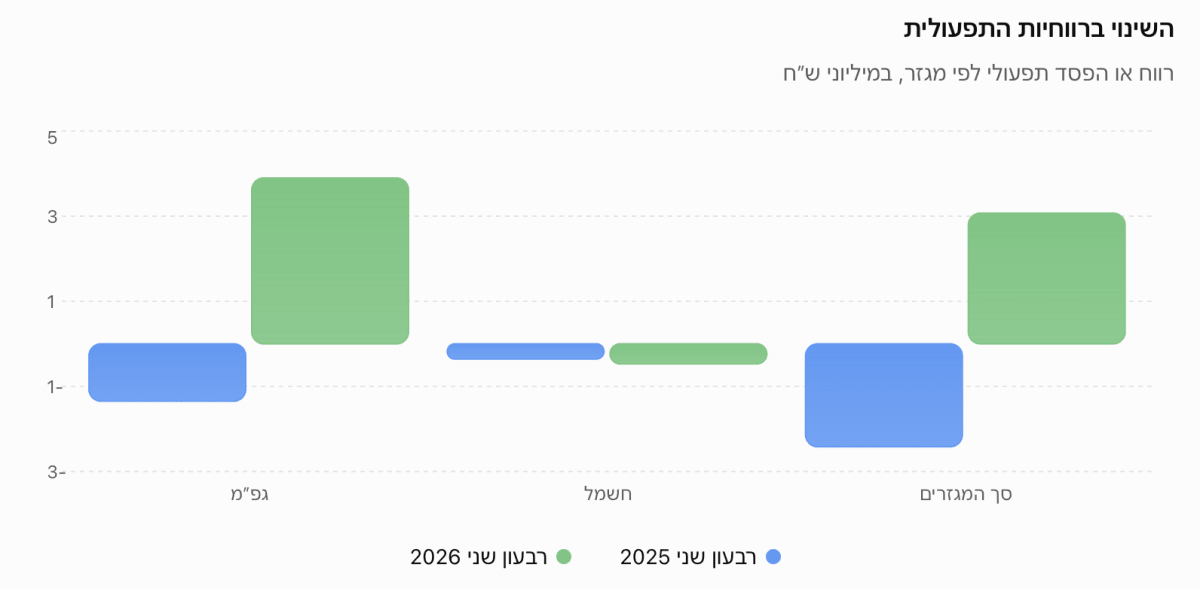
- פעילות הגפ"מ של סופרגז פאוור רשמה שיפור משמעותי, עם עלייה של 23.3% בהכנסות ל-116.8 מיליון ש"ח ומעבר לרווח תפעולי של 3.9 מיליון ש"ח לעומת הפסד ברבעון המקביל, מה שמעיד על התייעלות תפעולית ויכולת להפיק רווחיות ממגזר זה.
- למרות הצמיחה המרשימה בהכנסות מגזר החשמל ב-40.6% ל-112.5 מיליון ש"ח, המגזר עדיין רשם הפסד תפעולי של 471 אלף ש"ח, מה שמדגיש את הצורך של החברה להוכיח יכולת להפוך את גידול בסיס הלקוחות לרווחיות תפעולית ולא רק להגדלת מחזור ההכנסות.
נקודות מפתח
• הכנסות: עלו ב31.2% ל229.4 מיליון ש״ח, בזכות התרחבות פעילות החשמל וגידול במכירות הגפ״מ
• רווח גולמי: גדל ב32.6% ל37.5 מיליון ש״ח, ושיעור הרווח הגולמי השתפר קלות ל16.4%
• רווח תפעולי: הסתכם ב1.6 מיליון ש״ח, לעומת הפסד תפעולי של 4.7 מיליון ש״ח ברבעון המקביל
• EBITDA: הרווח לפני ריבית, מסים, פחת והפחתות, עלה ב66.3% ל14.7 מיליון ש״ח
• הפסד נקי: גדל ל10.6 מיליון ש״ח, בעיקר בגלל השפעת מס של כ30 מיליון ש״ח בפעילות הגז הטבעי שסווגה כפעילות שהופסקה
• מכירת פעילות הגז הטבעי: העסקה הושלמה לאחר הרבעון בתמורה של כ395 מיליון ש״ח, בתוספת התאמה של כ11 מיליון ש״ח
סופרגז פאוור פועלת כיום בשני תחומי ליבה מרכזיים. הראשון הוא רכישה, אחסון, שיווק והפצה של גפ״מ, גז פחמימני מעובה המשמש לבישול, חימום ותעשייה. השני הוא מכירת חשמל ללקוחות פרטיים ומסחריים. במהלך התקופה החברה המשיכה להתמקד בפעילויות שפונות ישירות ללקוח הקצה, לצד יציאה מפעילות הגז הטבעי והקוגנרציה.
האירוע האסטרטגי המרכזי הוא השלמת מכירת פעילות הגז הטבעי לאלומה קרן תשתיות. החברה קיבלה במועד ההשלמה כ281 מיליון ש״ח ועוד כ11 מיליון ש״ח בעקבות התאמת החוב הפיננסי. יתרת התמורה, בסך 114 מיליון ש״ח, צפויה להתקבל בתוך 24 חודשים. לאחר קבלת התשלום הראשון פרעה החברה את מלוא ההלוואות לזמן ארוך מהבנקים.
התרחיש השורי
מנוע הצמיחה הבולט הוא תחום החשמל. הכנסות המגזר עלו ברבעון ב40.6% ל112.5 מיליון ש״ח. בינואר זכתה שותפות שבה מחזיקה החברה ב65% במכרז לרכישת הספק של 55 מגה ואט לתקופה של ארבע שנים, בהתחייבות כוללת של כ165 מיליון ש״ח. לאחר הרבעון נחתם גם הסכם לרכישת חשמל מנופר, בהיקף מצטבר מוערך של כ600 מיליון ש״ח. ההסכמים עשויים להרחיב את כמות החשמל הזמינה לחברה ולאפשר לה לצרף לקוחות נוספים.
המנוע החיובי השני הוא השיפור בפעילות הגפ״מ. הכנסות המגזר עלו ב23.3% ל116.8 מיליון ש״ח, והרווח התפעולי המגזרי הגיע ל3.9 מיליון ש״ח, לעומת הפסד של 1.3 מיליון ש״ח ברבעון המקביל. השיפור נבע מגידול בכמויות שנמכרו ללקוחות פרטיים ועסקיים, התאמות במחירי המכירה ועלייה במכירות השירותים. זהו השינוי האיכותי ביותר בדוח, משום שהוא מראה שהצמיחה בהכנסות התחילה להגיע גם לשורת הרווח התפעולי.
 מקור: הדוח הכספי של סופרגז פאוור | ניתוח ועיבוד נתונים: הבית שלך לפיננסים
הגרף ממחיש שהצמיחה הייתה רחבה ולא נשענה על פעילות אחת בלבד. ההכנסות מחשמל עלו בכ40.6%, הכנסות הגפ״מ עלו בכ23.3% וסך הכנסות החברה גדל בכ31.2%.
התרחיש הדובי
הבעיה המרכזית היא שתחום החשמל עדיין אינו רווחי. למרות עלייה חדה בהכנסות, המגזר רשם הפסד תפעולי של 471 אלף ש״ח, לעומת הפסד של 357 אלף ש״ח ברבעון המקביל. ההנהלה מסבירה שההוצאות תואמות את תוכנית החדירה לשוק, אך החברה עדיין צריכה להוכיח שהגדלת בסיס הלקוחות תייצר יתרון לגודל ורווח תפעולי, ולא רק מחזור הכנסות גבוה יותר.
הסיכון השני נמצא בתזרים ובעלויות האנרגיה, במחצית הראשונה נוצר תזרים שוטף של 12.4 מיליון ש״ח בלבד, לעומת 37.4 מיליון ש״ח בתקופה המקבילה. במקביל, עליית מחירי הנפט מייקרת ישירות את הגפ״מ שהחברה רוכשת ואת הייבוא הנדרש בתקופות של ביקוש גבוה. בנוסף התקנות החדשות מחייבות ספקי גז להחזיק מלאי בבעלותם, דרישה שעלולה להגדיל את צורכי ההון החוזר.
מסקנה
תזת ההשקעה התחזקה ברמת הפעילות התפעולית, אך עדיין לא ברמת הרווח הנקי והתזרים.
ההכנסות צמחו בשני המגזרים, פעילות הגפ״מ חזרה לרווח תפעולי והחברה כולה עברה מהפסד לרווח תפעולי. מכירת פעילות הגז הטבעי מפחיתה חוב וממקדת את הקבוצה, אבל מעבירה משקל גדול יותר לתחום החשמל, שעדיין מפסיד. המשתנה החשוב ביותר להמשך הוא היכולת להפוך את הצמיחה בתחום החשמל לרווח ולתזרים.
הצמיחה בהכנסות משתפרת גם ברמה התפעולית
הכנסות הרבעון עלו ב54.6 מיליון ש״ח, בעוד שהרווח הגולמי גדל ב9.2 מיליון ש״ח. שיעור הרווח הגולמי עלה קלות מ16.2% ל16.4%. במקביל, הוצאות הנהלה וכלליות ירדו ב18.7% ל11.1 מיליון ש״ח, בעיקר בזכות ירידה בדמי הניהול לחברה האם ובהוצאות שירותים מקצועיים. השילוב הוביל לרווח תפעולי חיובי, לראשונה בהשוואה להפסד ברבעון המקביל.
החשמל צומח במהירות אבל עדיין אינו מייצר רווח
תחום החשמל כבר היווה כ49% מהכנסות הרבעון וזהו שינוי מהותי בתמהיל הפעילות, אך הרווחיות עדיין חלשה. ככל שהחברה תרחיב את בסיס הלקוחות תוך שמירה על עלויות רכישה ושיווק סבירות, המגזר עשוי להפוך למנוע רווח.
מנגד, הסכמי רכש ארוכי טווח יוצרים התחייבויות משמעותיות, ולכן איכות ניהול הביקוש והתמחור תהיה קריטית.
 מקור: הדוח הכספי של סופרגז פאוור | ניתוח ועיבוד נתונים: הבית שלך לפיננסים
הגרף מחדד שהשיפור ברווחיות הגיע מפעילות הגפ״מ, שעברה מהפסד לרווח. תחום החשמל צמח במהירות, אך עדיין נותר הפסדי.
ההפסד הנקי אינו משקף לבדו את פעילות הליבה
הפעילויות הנמשכות רשמו ברבעון רווח של 13.7 מיליון ש״ח, לעומת הפסד של 9.8 מיליון ש״ח ברבעון המקביל. אבל התוצאה כוללת הטבת מס של 20.6 מיליון ש״ח בעקבות הכרה בנכס מס נדחה, ולכן גם הרווח הזה אינו כולו תפעולי. הפעילות שהופסקה רשמה הפסד של 24.2 מיליון ש״ח, שנבע בעיקר מהשפעת מס של כ30 מיליון ש״ח הקשורה לעסקת המכירה.
מכירת הגז הטבעי משנה את מבנה החברה
המכירה צפויה לייצר רווח הון לפני מס של כ10 מיליון ש״ח בלבד, אך החשיבות המרכזית שלה היא תזרימית ומאזנית.
החברה קיבלה לאחר הרבעון כ292 מיליון ש״ח, כולל התאמת החוב, והשתמשה בחלק מהסכום לפירעון מלוא ההלוואות לזמן ארוך מהבנקים. התוצאה היא חברה ממוקדת יותר, עם פחות חוב בנקאי, אך גם ללא התרומה העתידית של פעילות הגז הטבעי והקוגנרציה.
שאלות מפתח
- מתי צפוי מגזר החשמל לעבור לרווח תפעולי, ומהו היקף הלקוחות או ההכנסות הדרוש לשם כך?
- מה תהיה ההשפעה השנתית של מכירת פעילות הגז הטבעי על EBITDA, התזרים והרווח הנקי?
- כיצד ישפיעו מחירי האנרגיה ודרישת החזקת מלאי הגפ״מ החדשה על ההון החוזר ועל שולי הרווח?
למה לשים לב ברבעון הבא
קודם כל מעקב אחרי הרווחיות של מגזר החשמל. מעבר לרווח תפעולי יראה שהצמיחה מתחילה לייצר יתרון לגודל, בעוד שהעמקת ההפסד תעלה שאלות לגבי כלכלת הפעילות. בנוסף חשוב לבדוק את התזרים מפעילות שוטפת ואת השינוי ביתרת הלקוחות והמלאי. שיפור בתזרים יחזק את איכות הרווח, בעוד שגידול נוסף בצורכי ההון החוזר יעיד שהצמיחה צורכת יותר מזומנים. בנוסף, יש לבחון את המאזן לאחר השלמת מכירת הגז הטבעי, כולל ירידת החוב, עלויות המימון והשימוש המתוכנן ביתרת התמורה.
סיכום
סופרגז פאוור הציגה רבעון עם צמיחה חזקה ושיפור תפעולי ברור. ההכנסות עלו ב31.2%, הEBITDA גדל ב66.3% והרווח התפעולי חזר לחיובי. פעילות הגפ״מ הייתה אחראית לחלק מרכזי בשיפור, בעוד שתחום החשמל המשיך לצמוח במהירות אך טרם הגיע לרווחיות.
ההפסד הנקי של 10.6 מיליון ש״ח נראה חלש, אך הוא הושפע בעיקר מהפעילות שנמכרה ומהשפעת מס. מנגד, גם הרווח מפעילויות נמשכות נהנה מהטבת מס משמעותית, ולכן המדד הנקי ביותר להבנת הרבעון הוא השיפור ברווח התפעולי.