סיכום דו״ח Q2 2026 חברת אזורים
23.8.2026

בקצרה
- הכנסות חברת אזורים ברבעון השני של 2026 ירדו ב-17.5% לכ-375.7 מיליון שקל, אך הרווח הגולמי עלה ב-2.8% לכ-110.4 מיליון שקל, מה שמעיד על שיפור משמעותי בשיעור הרווחיות הגולמית לכ-29.4% ומצביע על יכולת החברה לייצר רווחים גבוהים יותר מכל שקל הכנסה, למרות ירידה במחזור המכירות.
- אזורים הציגה ירידה חדה במכירת דירות במחצית הראשונה של 2026, עם 75 יחידות דיור נטו שנמכרו לעומת 134 בתקופה המקבילה, נתון המעיד על האטה בביקוש ועל הצורך של החברה להציע תנאי תשלום ומימון מטיבים, כגון סבסוד ריבית, כדי לתמוך במכירות ולשמר את קצב הפעילות בשוק מאתגר.
- החברה הגדילה משמעותית את הוצאות המימון שלה ב-47.2% לכ-101.3 מיליון שקל במחצית הראשונה, בעיקר עקב הרחבת אשראי למימון פרויקטים ורכישת קרקעות, מה שמשקף אסטרטגיית צמיחה אגרסיבית אך גם מעלה את הסיכון הפיננסי ואת התלות בגיוסי הון חיצוניים לכיסוי פעילותה השוטפת.
- אזורים מחזיקה בפוטנציאל הכנסות עתידיות משמעותי של כ-7.52 מיליארד שקל ורווח גולמי צפוי של כ-1.57 מיליארד שקל מפרויקטים בביצוע או בשיווק, נתון המצביע על צבר עבודה חזק ועל מנוע צמיחה עתידי משמעותי, שיכול לתרום לגידול ברווחיות ברגע שהפרויקטים יתקדמו ויוכרו הכנסותיהם.
נקודות מפתח
• הכנסות ברבעון: הסתכמו בכ375.7 מיליון שקל, ירידה של 17.5% לעומת הרבעון המקביל
• רווח גולמי ברבעון: עלה ב2.8% לכ110.4 מיליון שקל, למרות הירידה בהכנסות. שיעור הרווח הגולמי המחושב עלה לכ29.4%, לעומת כ23.6%
• רווח נקי ברבעון: הסתכם בכ53.6 מיליון שקל, ירידה מתונה של 3.7%. הרווח למניה עמד על 0.25 שקל
• מכירת דירות במחצית: אזורים מכרה 90 יחידות דיור, לעומת 134 יחידות בתקופה המקבילה. לאחר ביטול 15 עסקאות, המכירות נטו הסתכמו ב75 יחידות
• הוצאות מימון במחצית: עלו ב47.2% לכ101.3 מיליון שקל, בעקבות הרחבת האשראי למימון פרויקטים ורכישת קרקעות
• הכנסות עתידיות מפרויקטים: בפרויקטים בביצוע או בשיווק נותרו הכנסות צפויות שטרם הוכרו בהיקף של כ7.52 מיליארד שקל ורווח גולמי צפוי של כ1.57 מיליארד שקל
אזורים עוסקת בייזום, תכנון, הקמה ומכירה של פרויקטים למגורים, לצד התחדשות עירונית, נכסים מניבים ופעילות מגורים להשכרה.
החברה פועלת בעיקר באמצעות אזורים בניין ומחזיקה מלאי משמעותי של קרקעות ופרויקטים בשלבים שונים. במהלך התקופה הושלמו והחלו להתאכלס פרויקט Exchange ברמת גן, שלב א של שער העיר בגבעת שמואל ופרויקט Moment בבת ים. במקביל, אזורים הרחיבה את מלאי הקרקעות והקדימה פרויקטים חדשים, מה שמחזק את פוטנציאל הצמיחה אך גם מגדיל את צורכי המימון.
התרחיש השורי
הנקודה החזקה ביותר בדוח היא השיפור באיכות הרווחיות. למרות ירידה של 17.5% בהכנסות הרבעוניות, הרווח הגולמי עלה ב2.8% והרווח התפעולי עלה ב6.9%. בתחום מכירת הדירות, שיעור הרווח הגולמי במחצית עלה מ23.3% ל27.3%, וברבעון עצמו הגיע ל29%. השיפור נבע בעיקר מתמהיל הפרויקטים שמהם הוכרה הכנסה. אם אזורים תצליח לשמר שיעורי רווח כאלה בזמן שהפרויקטים החדשים יתקדמו ויתרמו יותר הכנסות, הרווח עשוי לצמוח מהר יותר מהמחזור.
מנוע הצמיחה השני הוא היקף הפרויקטים העתידי, בפרויקטים הנמצאים בביצוע או בשיווק קיימות 4,941 יחידות דיור, מהן 3,896 מיועדות לשיווק ורק 1,953 נמכרו עד סוף יוני. ההכנסות שטרם הוכרו מגיעות לכ7.52 מיליארד שקל. פרויקטים כמו הרצליה Ville, בית הכרם, חלב ודבש, ההסתדרות ויצחק אלחנן נמצאים בשלבים מוקדמים, ולכן חלק גדול מהפוטנציאל עדיין אינו מופיע בדוח הרווח וההפסד.
 מקור: דוח הדירקטוריון של אזורים
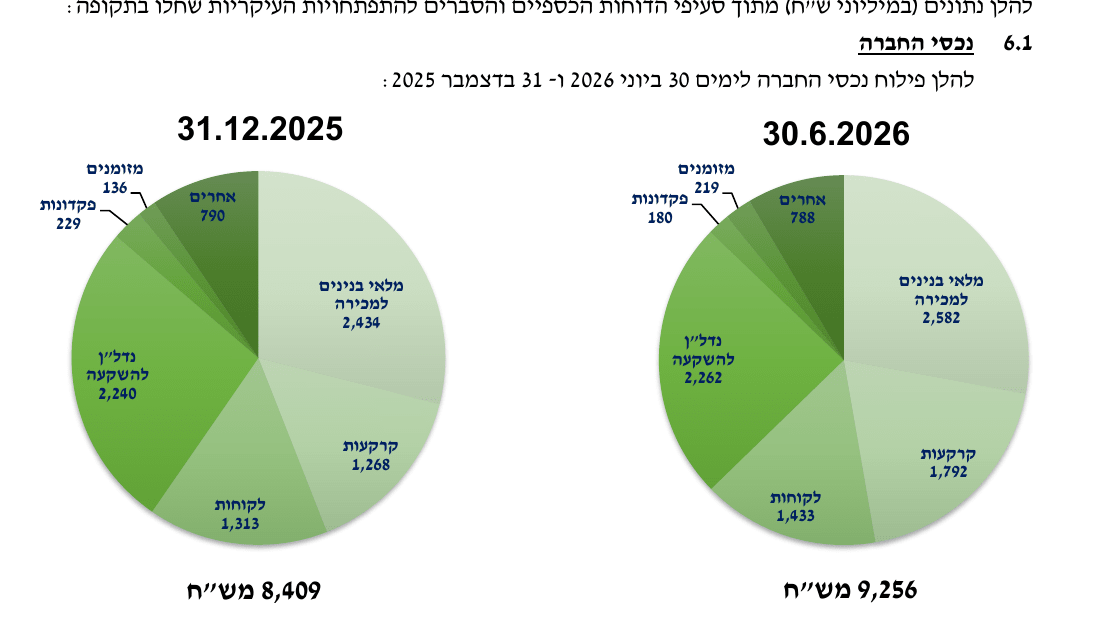
התרשים מציג צמיחה של כ10.1% בסך הנכסים בתוך חצי שנה, בעיקר בעקבות עלייה בקרקעות ובמלאי הבניינים למכירה.
התרחיש הדובי
החולשה המרכזית היא קצב המכירות. מספר הדירות שנמכרו במחצית ירד ב32.8%, והיקף המכירות הכספי ירד ב19.3%. לאחר ביטול 15 עסקאות נותרו 75 מכירות נטו בלבד. המחיר הממוצע ליחידת דיור אמנם עלה מכ3.47 מיליון שקל לכ4.25 מיליון שקל, אך חלק מהעלייה נובע מתמהיל שונה של פרויקטים ודירות. בנוסף, 67% מהעסקאות כללו תנאי תשלום מטיבים ו37% כללו סבסוד ריבית באמצעות הלוואות קבלן. הנתונים מלמדים שהחברה נדרשת להשקיע יותר בתנאי המימון כדי לתמוך בביקוש.
הסיכון השני הוא הפער בין ההשקעות הכבדות לבין התזרים שנוצר.
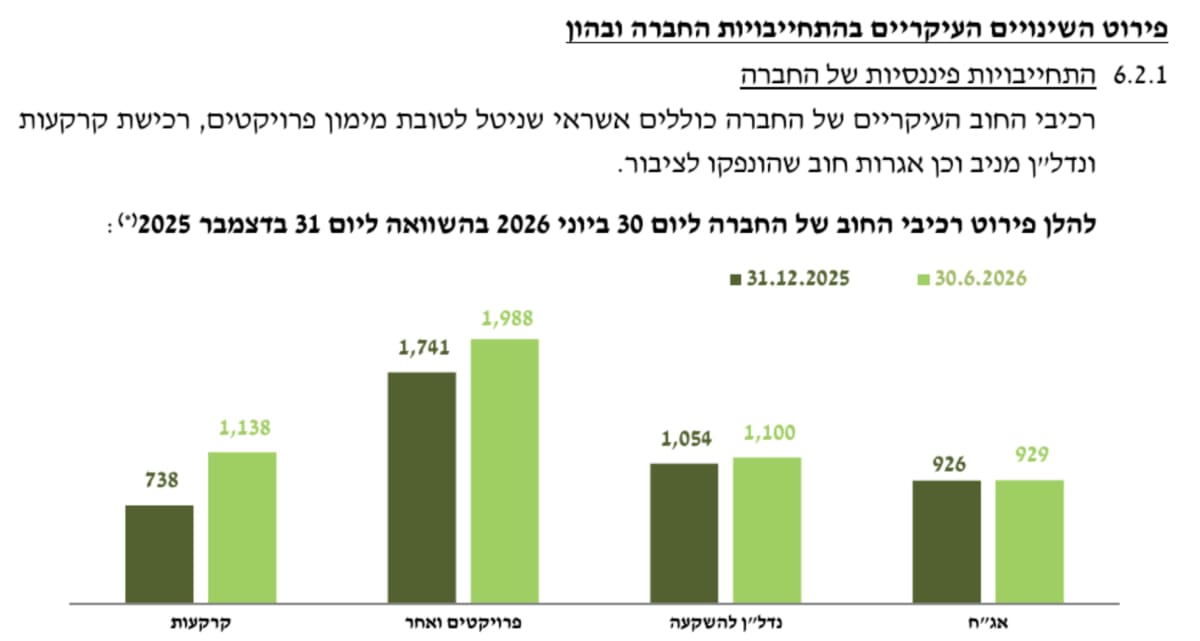
התזרים מפעילות שוטפת במחצית היה שלילי בכ705 מיליון שקל, בעיקר בעקבות השקעה של כ528 מיליון שקל בקרקעות. הוצאות המימון נטו עלו לכ101.3 מיליון שקל, בעוד הרווח הנקי במחצית הסתכם בכ74.3 מיליון שקל. אמנם ברבעון השני עצמו נרשם תזרים חיובי מפעילות שוטפת, אך ברמת המחצית החברה עדיין תלויה בגיוסי הון, הלוואות ואגרות חוב כדי לממן את קצב ההתרחבות.
 מקור: דוח הדירקטוריון של אזורים
התרשים ממחיש שהעלייה בחוב הגיעה בעיקר ממימון רכישת קרקעות ומפרויקטים בביצוע. החוב המיוחס לקרקעות עלה מכ738 מיליון שקל לכ1.14 מיליארד שקל בתוך חצי שנה.
המכירות נחלשו, המחיר הממוצע עלה
במחצית הראשונה נמכרו 90 דירות בהיקף של כ318 מיליון שקל, לעומת 134 דירות בכ394 מיליון שקל בתקופה המקבילה. לאחר הביטולים הסתכמו המכירות נטו בכ270 מיליון שקל. לאחר תאריך המאזן ועד אישור הדוח נמכרו 42 דירות נוספות בכ129 מיליון שקל, לצד ביטול של שלושה חוזים. החברה החזיקה 2,070 דירות לא מכורות בפרויקטים ששיווקם החל, כאשר 76% מהן נמצאות בפרויקטים הצפויים להסתיים רק מתחילת 2028 ואילך.
הרווחיות החזיקה מעמד למרות הירידה בהכנסות
הכנסות המחצית ירדו ב18% לכ792.8 מיליון שקל, והרווח הנקי ירד ב15.7% לכ74.3 מיליון שקל. מנגד, ברבעון השני נרשם שיפור ברווח הגולמי והתפעולי. המשמעות היא שהחולשה נובעת בעיקר מהיקף ההכרה בהכנסות ולא מקריסה ברווחיות הפרויקטים. חלק מהפרויקטים החדשים עדיין נמצאים בשלבי ביצוע מוקדמים, ולכן תרומתם לדוחות מוגבלת.
עתודת הפרויקטים ממשיכה להתרחב
מלאי הקרקעות עלה ב41.3% לכ1.79 מיליארד שקל. אזורים רכשה קרקעות בבאר יעקב ובראשון לציון, התקדמה בפרויקטים של התחדשות עירונית והחלה לקדם פרויקטים חדשים בירושלים ובנתניה. לצד הפוטנציאל, הרכישות מגדילות את פרק הזמן עד להפקת הכנסות ודורשות מימון משמעותי עוד לפני שהפרויקטים מתחילים לייצר תזרים.
המאזן צמח, אך רמת המינוף נותרה גבוהה
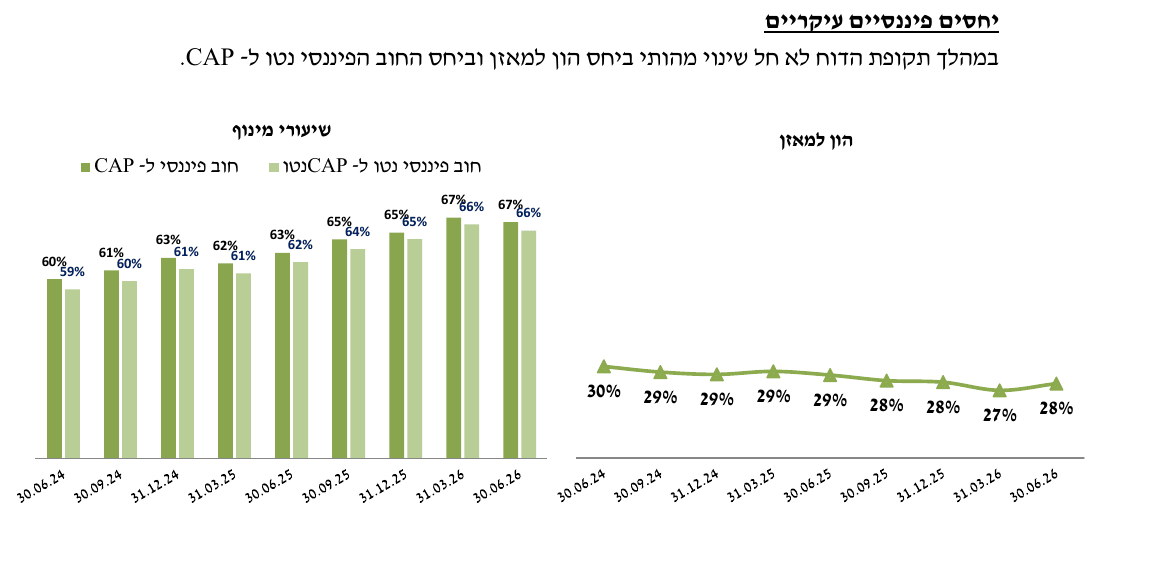
ההון העצמי עלה לכ2.59 מיליארד שקל, בין היתר בעקבות הקצאה פרטית של מניות ואופציות בכ198 מיליון שקל. יתרת המזומנים עלתה לכ219 מיליון שקל, ולחברה היו מסגרות אשראי בלתי מנוצלות של כ152 מיליון שקל ועודפי הון בחשבונות ליווי בהיקף העולה על 200 מיליון שקל. מנגד, יחס החוב הפיננסי נטו להון ולחוב נטו עמד על 66%, לעומת 65% בסוף 2025.
 מקור: דוח הדירקטוריון של אזורים
הגרף מראה שרמת המינוף עלתה לאורך השנתיים האחרונות, בעוד יחס ההון למאזן ירד מ30% ל28%. המצב אינו מצביע לבדו על בעיית נזילות, אך הוא הופך את החברה לרגישה יותר לריבית, לעיכובים בפרויקטים ולהאטה במכירות.
שאלות מפתח
- מהו קצב המכירות הנדרש במחצית השנייה כדי להצדיק את היקף ההשקעה בקרקעות ואת הגידול באשראי?
- האם שיעור הרווח הגולמי הגבוה ברבעון מייצג תמהיל זמני, או שניתן לשמר רווחיות הקרובה ל29% גם עם התקדמות הפרויקטים החדשים?
- כמה מהדירות שנמכרו בתנאי תשלום מטיבים או באמצעות הלוואות קבלן עלולות להתבטל אם סביבת הריבית והביקוש תישאר חלשה?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר מספר הדירות שנמכרו נטו ואחר שיעור הביטולים. חזרה לקצב מכירות גבוה יותר ללא הרחבה נוספת של הטבות המימון תיחשב שיפור מהותי. שנית, חשוב לבדוק אם הוצאות המימון מתייצבות ואם התזרים מפעילות שוטפת נשאר חיובי גם ברבעון הבא. בנוסף, צריך לעקוב אחר תחילת ההכרה בהכנסות מהפרויקטים החדשים ובהם בית הכרם, הרצליה Ville וחלב ודבש, משום שדחייה נוספת עלולה להמשיך ללחוץ על ההכנסות.
סיכום
אזורים הציגה רבעון שבו הרווחיות הייתה חזקה יותר מהמחזור. הירידה בהכנסות ובמכירות קוזזה באמצעות תמהיל פרויקטים רווחי יותר, אך הגידול בחוב ובהוצאות המימון מעלה את רמת הביצוע הנדרשת מהחברה. העתודה העתידית משמעותית, אולם היא עדיין צריכה להפוך לחוזי מכר, להכנסות ולתזרים.