סיכום דו״ח Q2 2026 חברת איילון
20.8.2026

בקצרה
- איילון הציגה רווח נקי רבעוני של 135.9 מיליון שקל, ירידה של 5.8% לעומת הרבעון המקביל, אך הרווח הנקי במחצית עלה ב-8.2% ל-217.4 מיליון שקל, מה שמעיד על שיפור כולל ברווחיות לאורך זמן למרות תנודתיות רבעונית.
- רווח הליבה של איילון לפני מס עלה ברבעון ב-10.3% ל-189.6 מיליון שקל ובמחצית ב-17.7% ל-312.5 מיליון שקל, דבר המצביע על שיפור משמעותי באיכות הרווח הנובע מפעילות הביטוח השוטפת ולא מתנודות פיננסיות.
- נכסי איילון המנוהלים צמחו ב-26% מתחילת השנה והגיעו ל-19.3 מיליארד שקל, בעיקר בזכות גידול חד בחוזי השקעה תלויי תשואה, מה שמחזק את בסיס ההכנסות מדמי ניהול ומרחיב את פוטנציאל הצמיחה העתידי של החברה.
- פרמיות הברוטו של איילון ירדו ברבעון ב-14% ל-1.04 מיליארד שקל ובמחצית ב-4.7% ל-2.6 מיליארד שקל, ירידה המיוחסת לצמצום מכירות ושחיקת מחירים, ומעלה חשש לגבי יכולת החברה לשמר את נתח השוק שלה ללא פגיעה ברווחיות.
נקודות מפתח
• רווח נקי רבעוני: הסתכם ב135.9 מיליון שקל, ירידה של 5.8% לעומת 144.3 מיליון שקל ברבעון המקביל
• רווח נקי במחצית: עלה ב8.2% ל217.4 מיליון שקל, לעומת 201 מיליון שקל בתקופה המקבילה
• רווח מפעילות הליבה: הגיע ברבעון ל189.6 מיליון שקל לפני מס, עלייה של 10.3%, ובמחצית עלה ב17.7% ל312.5 מיליון שקל
• פרמיות ברוטו: הסתכמו ברבעון ב1.04 מיליארד שקל, ירידה של 14%, ובמחצית ב2.6 מיליארד שקל, ירידה של 4.7%
• נכסים מנוהלים: הגיעו ל19.3 מיליארד שקל, צמיחה של 26% מתחילת השנה, בעיקר בזכות גידול חד בחוזי ההשקעה תלויי התשואה
• תשואה על ההון: עמדה במחצית על 26% בחישוב שנתי, לעומת 34% בתקופה המקבילה
איילון היא קבוצת ביטוח הפועלת בביטוח כללי, ביטוחי חיים, חיסכון ארוך טווח וביטוחי בריאות. הקבוצה כוללת גם את ווישור ביטוח, סוכנויות ביטוח ופעילות חדשה בתחום קופות הגמל. הדוח פורסם ב20 באוגוסט 2026 ומתייחס לרבעון ולמחצית שהסתיימו ב30 ביוני 2026.
הרבעון מציג פער חשוב בין הפעילות השוטפת לבין השורה התחתונה. רווח הליבה השתפר בצורה ברורה, אבל הרווח הנקי ירד מעט בגלל ירידה במרווח הפיננסי העודף. במקביל, החברה הציגה ירידה בפרמיות, בעיקר בביטוח הכללי, כך שהשיפור ברווח הגיע מאיכות התיק ומהתוצאות החיתומיות ולא מצמיחה רחבה במחזור הפעילות.
לאחר סיום הרבעון החלה איילון להפעיל את איילון גמל, חברה בת בבעלות מלאה העוסקת בניהול קופות גמל. בנוסף, הדירקטוריון אישר חלוקת דיבידנד נוספת של 50 מיליון שקל, לאחר חלוקה של 30 מיליון שקל שבוצעה ביוני.
התרחיש השורי
רווח הליבה במחצית עלה ב17.7% ל312.5 מיליון שקל, בעיקר בזכות שיפור בתוצאות הביטוח הכללי וביטוח החיים. ברבעון השני נרשם רווח ליבה של 189.6 מיליון שקל, לעומת 171.9 מיליון שקל ברבעון המקביל. השיפור חשוב מפני שהוא משקף ביצועים שנובעים יותר מפעילות הביטוח השוטפת ופחות מתנודות זמניות בשוק ההון ובריבית.
מנוע הצמיחה השני נמצא בנכסים המנוהלים ובחוזי ההשקעה. הנכסים המנוהלים עלו ל19.3 מיליארד שקל, לעומת 15.3 מיליארד שקל בסוף 2025. חוזי ההשקעה תלויי התשואה יותר מהוכפלו והגיעו לכ5.9 מיליארד שקל. כניסת החברה לתחום קופות הגמל עשויה להרחיב את מקורות דמי הניהול ולחזק את פעילות החיסכון, אם איילון תצליח לגייס נכסים בקצב משמעותי.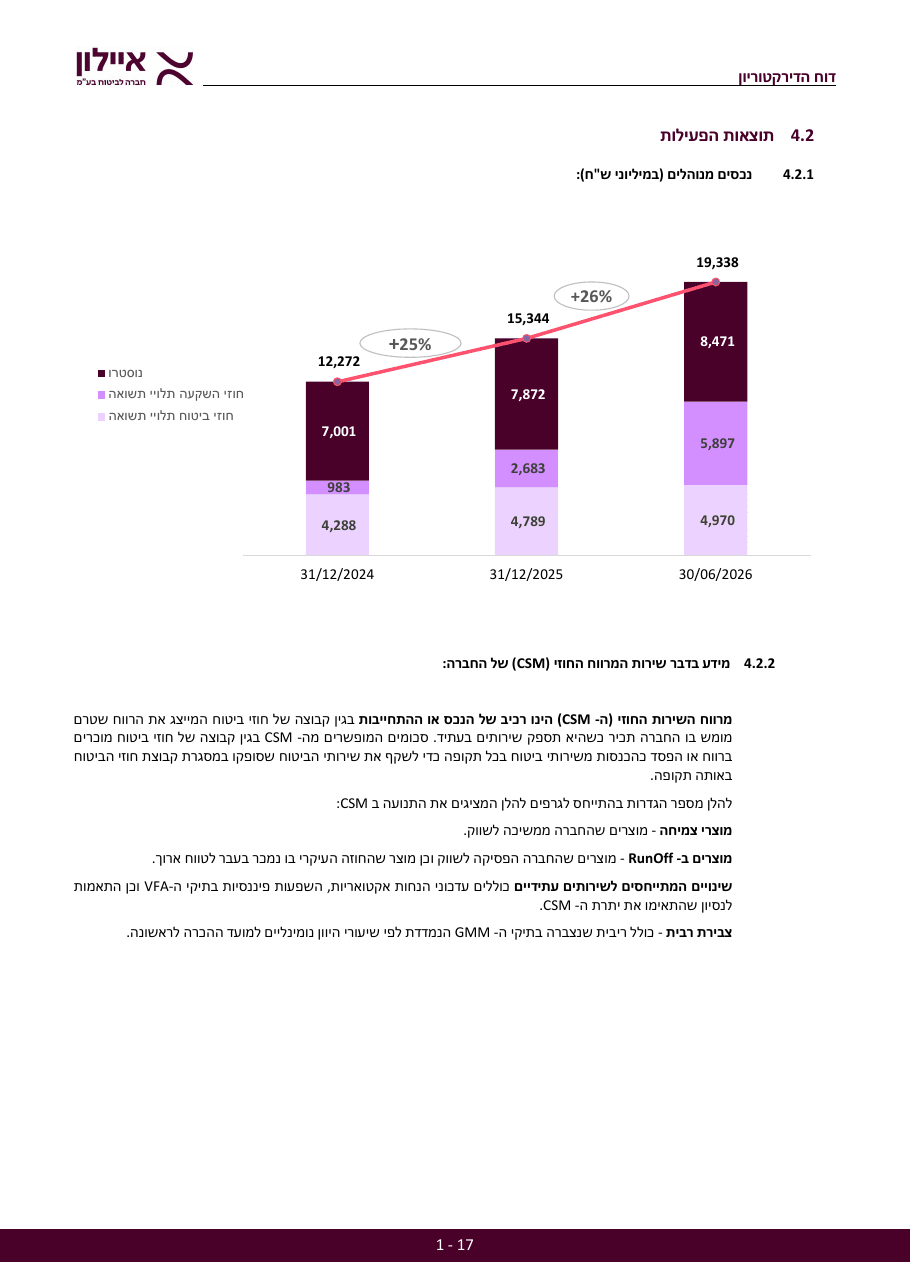 מקור: הדוח הכספי של איילון
התרשים מציג צמיחה של 26% בנכסים המנוהלים מתחילת השנה. עיקר הגידול הגיע מחוזי השקעה תלויי תשואה, שעלו מ2.7 מיליארד שקל לכ5.9 מיליארד שקל.
התרחיש הדובי
הסיכון המרכזי הוא הירידה בפרמיות בביטוח הכללי. הפרמיות הכוללות ברבעון ירדו ב14% ל1.04 מיליארד שקל, כאשר הפרמיות בביטוח הכללי ירדו מ861 מיליון שקל ל671 מיליון שקל. החברה מייחסת את הירידה לצמצום מכירות, שחיקת מחירים, תחרות חזקה והיקף פעילות נמוך יותר בענפי קבלנים, רכב חובה ועסקים. אם המגמה תימשך, השיפור ברווחיות עלול להגיע על חשבון התכווצות בתיק הביטוח.
הסיכון השני הוא הרגישות של הרווח הכולל לשווקים הפיננסיים ולעקום הריבית. המרווח הפיננסי העודף ברבעון ירד ל6.4 מיליון שקל, לעומת 34.9 מיליון שקל ברבעון המקביל. הירידה הזאת מחקה את השיפור ברווח הליבה והובילה לירידה ברווח הנקי. המשמעות היא שגם כאשר הפעילות הביטוחית משתפרת, שינויים בריבית, בתשואות ובשווי ההשקעות עדיין יכולים להשפיע בצורה מהותית על השורה התחתונה.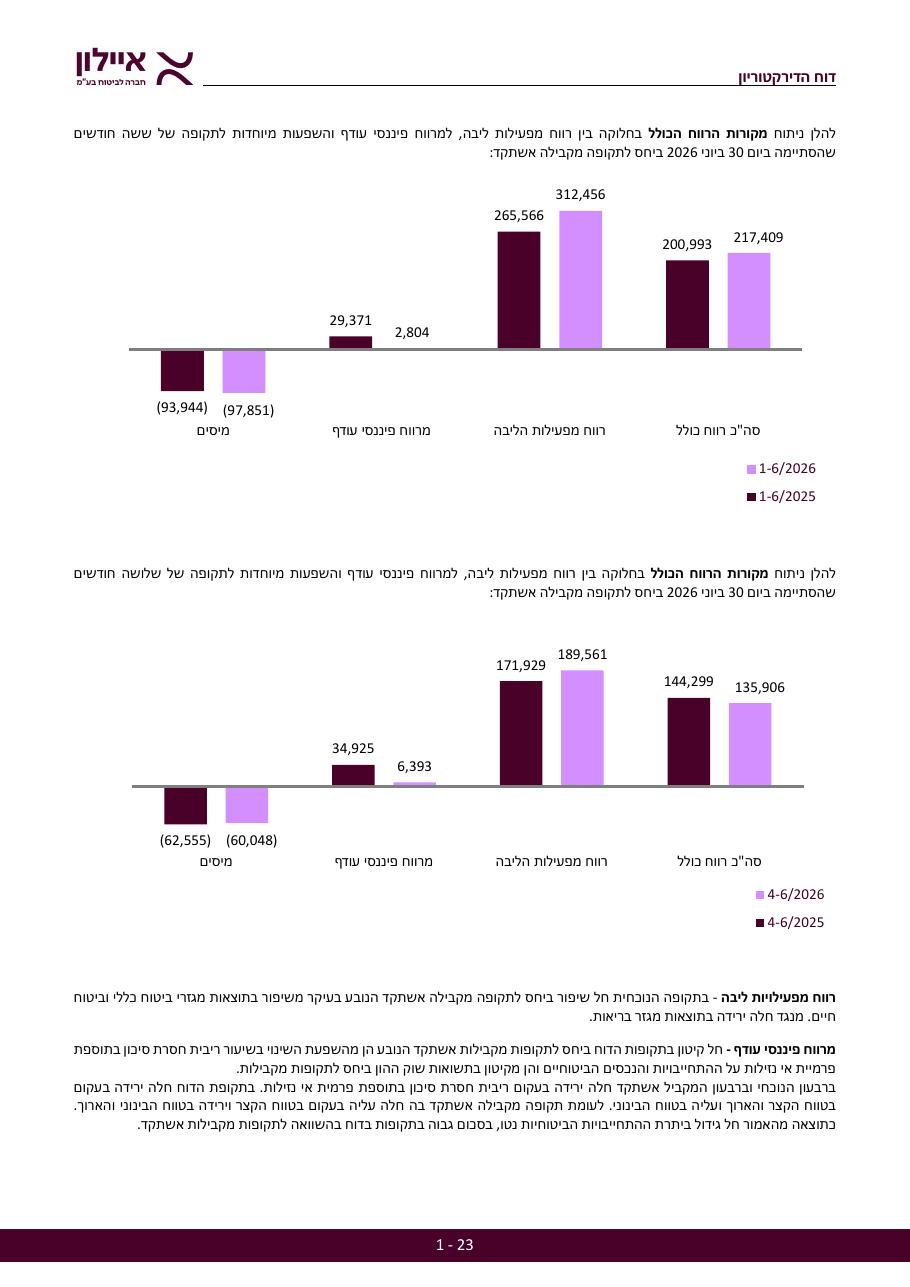 מקור: הדוח הכספי של איילון
התרשים מראה שרווח הליבה התחזק הן במחצית והן ברבעון, אך הירידה במרווח הפיננסי העודף הגבילה את צמיחת הרווח הכולל.
מסקנה
תזת ההשקעה התחזקה בצד התפעולי, אך נותרה שאלה לגבי יכולת החברה לחזור לצמיחה בפרמיות. השיפור ברווח הליבה, הגידול בנכסים המנוהלים וההתרחבות לתחום קופות הגמל הם התפתחויות משמעותיות. מנגד, הירידה החדה בפרמיות בביטוח הכללי והרגישות לשוק ההון מונעות מהדוח להציג שיפור מלא בכל החזיתות. ברבעונים הבאים איילון תצטרך להוכיח שהיא מסוגלת לשמר את איכות החיתום בלי להמשיך לאבד מחזור פעילות.
איכות הרווח משתפרת
הרווח משירותי ביטוח עלה ברבעון ב5.8% ל118.8 מיליון שקל ובמחצית ב15.5% ל217.6 מיליון שקל. הנתון מחזק את ההערכה שהשיפור אינו נשען רק על שוק ההון. מנגד, הרווח מהשקעות ומימון נטו ירד ברבעון ב13.8% ל102.8 מיליון שקל, ולכן הרווח לפני מס ירד ב5.3% ל196 מיליון שקל.
הביטוח הכללי מוביל את התוצאות
איילון ביטוח כללי הציגה במחצית רווח כולל לפני מס של 196.2 מיליון שקל, לעומת 157.6 מיליון שקל בתקופה המקבילה. גם פעילות ווישור השתפרה, עם רווח כולל של 14.2 מיליון שקל לעומת 8.9 מיליון שקל. השיפור הושג למרות הירידה בפרמיות, דבר שמעיד על חיתום טוב יותר, אך גם מעלה שאלה לגבי יכולת החברה לשמור על הרווח אם בסיס הפרמיות ימשיך להתכווץ.
ביטוח החיים משתפר והבריאות נחלשת
הרווח הכולל לפני מס בביטוח החיים והחיסכון ארוך הטווח עלה במחצית ל50 מיליון שקל, לעומת 30.6 מיליון שקל. ברבעון הוא הגיע ל45.3 מיליון שקל, לעומת 29 מיליון שקל. מנגד, רווח הליבה בביטוחי הבריאות ירד במחצית ב26.1% ל47.3 מיליון שקל. הפרמיות בתחום הבריאות דווקא צמחו, ולכן הירידה ברווח מצביעה על היחלשות באיכות התוצאות ולא על ירידה בהיקף הפעילות.
ההון מאפשר השקעה וצמיחה
ההון העצמי הגיע ל1.79 מיליארד שקל, עלייה של 17.7% לעומת סוף 2025. העלייה נתמכה ברווחי התקופה ובהמרת אופציות שהוסיפה כ78.7 מיליון שקל להון. יחס כושר הפירעון הכלכלי, מדד הבוחן את יכולת חברת הביטוח לעמוד בהתחייבויותיה בתרחישים שונים, הוערך ב150% ליום 31 במרץ 2026 לאחר התחשבות בחלוקות הדיבידנד. מדובר בהערכה שלא בוקרה ואינה כוללת את כלל השינויים שחלו לאחר אותו מועד.
שאלות מפתח
- האם הירידה בפרמיות בביטוח הכללי נובעת מסינון מכוון של עסקים פחות רווחיים, או מאובדן נתח שוק בגלל תחרות ושחיקת מחירים?
- מהו קצב גיוס הנכסים הצפוי באיילון גמל, ומה תהיה ההשפעה הראשונית של הקמת הפעילות על ההוצאות והרווח?
- האם השיפור בתוצאות הביטוח הכללי משקף שינוי קבוע באיכות החיתום, או שהוא עשוי להתמתן עם התפתחות התביעות?
למה לשים לב ברבעון הבא
הנתון הראשון הוא קצב הפרמיות בביטוח הכללי. התייצבות או חזרה לצמיחה, לצד שמירה על הרווחיות, תעיד שהחברה אינה נדרשת לבחור בין נתח שוק לבין איכות חיתומית. ירידה נוספת תגדיל את החשש להתכווצות מבנית בתיק.
הנתון השני הוא רווח הליבה בביטוחי הבריאות. התאוששות מהרמה הנוכחית תראה שהחולשה במחצית הייתה זמנית. ירידה נוספת תצביע על לחץ מתמשך מצד תביעות, הנחות אקטואריות או תמהיל הפעילות.
הנתון השלישי הוא קצב הצמיחה בחוזי ההשקעה ובקופות הגמל. המשך גיוס נכסים עשוי להגדיל את דמי הניהול ולגוון את מקורות הרווח. מנגד, גידול בהוצאות ללא צבירת נכסים משמעותית יעכב את תרומת הפעילות החדשה.
סיכום
איילון הציגה רבעון שבו העסק הביטוחי השתפר יותר מהשורה התחתונה. רווח הליבה צמח, תוצאות הביטוח הכללי וביטוח החיים התחזקו והנכסים המנוהלים התרחבו בצורה חדה. מנגד, ירידה בפרמיות, חולשה בביטוחי הבריאות וירידה במרווח הפיננסי העודף הגבילו את הרווח הכולל.
הרווח הבסיסי למניה ברבעון הסתכם ב4.95 שקל, לעומת 5.78 שקל ברבעון המקביל. במחצית הוא עמד על 7.95 שקל, לעומת 8.05 שקל. הירידה המתונה ברווח למניה במחצית, למרות העלייה ברווח הנקי, נבעה מהגידול במספר המניות.