סיכום דו״ח Q2 2027 חברת Walmart (WMT)
20.8.2026

בקצרה
- וולמארט הציגה צמיחה מרשימה בהכנסות של 5.9% ל-187.9 מיליארד דולר ועלייה של 19.1% ברווח המתואם למניה (EPS) ל-0.81 דולר ברבעון השני, נתונים שעלו על ציפיות השוק ומצביעים על ביצועים תפעוליים חזקים ויכולת החברה להגדיל את רווחיותה.
- המסחר המקוון של וולמארט צמח ב-23% גלובלית והגיע ל-24% מסך המכירות נטו, מגמה המעידה על הצלחת החברה בטרנספורמציה דיגיטלית ועל פוטנציאל משמעותי להמשך צמיחה והרחבת נתח השוק בתחום הקמעונאות המקוונת.
- פעילויות בעלות רווחיות גבוהה, כמו פרסום ודמי חבר, הציגו צמיחה של 38% ו-17% בהתאמה, מה שתורם לשיפור איכות תמהיל הרווח הכולל של וולמארט ומספק מנועי צמיחה נוספים מעבר למכירת מוצרים פיזיים.
- על אף השיפור ברווחיות הגולמית ל-25.4%, חלק ניכר מהעלייה נבע מהחזרי מכסים חד-פעמיים, מה שמעלה חשש לגבי קיימות קצב צמיחת הרווח התפעולי בעתיד ומחייב בחינה זהירה של מקורות הרווח לטווח ארוך.
נקודות מפתח
• הכנסות: הסתכמו ב187.9 מיליארד דולר, צמיחה של 5.9% לעומת השנה שעברה ומעל צפי השוק לכ186.8 מיליארד דולר בקירוב
• EPS מתואם: הרווח למניה בנטרול סעיפים חשבונאיים מסוימים הגיע ל0.81 דולר, עלייה של 19.1% ומעל הצפי לכ0.74 דולר
• מסחר מקוון: המכירות המקוונות צמחו ב23% בעולם והגיעו לכ24% מהמכירות נטו, בהובלת משלוחים מהחנויות והמרקטפלייס
• שיעור הרווח הגולמי: עלה ב0.96 נקודת אחוז ל25.4%, אך חלק משמעותי מהשיפור הגיע מהחזרי מכסים שאינם מנוע קבוע
• עסקים בעלי רווחיות גבוהה: פעילות הפרסום צמחה ב38% וההכנסות מדמי חבר צמחו ב17%, מגמות שתומכות בשיפור איכות תמהיל הרווח
• תחזית שנתית: צפי צמיחת ההכנסות הועלה ל4% עד 5%, צפי צמיחת הרווח התפעולי המתואם הועלה ל7% עד 8.5% ותחזית הרווח למניה הועלתה ל2.80 עד 2.87 דולר
חברת Walmart היא מקמעונאיות המזון והמוצרים הכלליים הגדולות בעולם. הפעילות כוללת חנויות Walmart בארצות הברית, פעילות בינלאומית, מועדוני Sam’s Club, מסחר מקוון, פרסום דיגיטלי, מרקטפלייס ושירותי חברות בתשלום. החברה פרסמה את תוצאות הרבעון שהסתיים ב31 ביולי 2026 ב20 באוגוסט 2026.
הרבעון מצביע על המשך השינוי במודל העסקי. המכירות בחנויות עדיין מספקות את מרבית המחזור, אך המסחר המקוון, הפרסום, המרקטפלייס ודמי החבר הופכים לחלק חשוב יותר ממנועי הרווח. עם זאת, איכות השיפור ברווחיות דורשת בחינה זהירה, מאחר שחלק מהעלייה ברווח הגולמי וברווח התפעולי הגיע מהחזרי מכסים.
התרחיש השורי
חברת Walmart ממשיכה להוכיח שהמסחר המקוון אינו רק כלי לשימור לקוחות, אלא מנוע עסקי משמעותי. המכירות המקוונות צמחו ב23% בעולם וב24% בארצות הברית. במקביל, ההנהלה דיווחה על שיפור בכלכלת הפעילות המקוונת. רשת החנויות משמשת גם כתשתית הפצה הקרובה ללקוח, דבר שמאפשר משלוחים מהירים ומפחית את הצורך בבניית מערך נפרד לחלוטין. אם החברה תמשיך להגדיל את צפיפות ההזמנות ואת היקף המוצרים שמספקים מוכרים חיצוניים, הפעילות המקוונת עשויה לתרום יותר לרווח ולא רק להכנסות.
המנוע החיובי השני הוא המעבר להכנסות בעלות רווחיות גבוהה יותר. הפרסום צמח ב38%, דמי החבר צמחו ב17% ופעילות Walmart Connect בנטרול VIZIO צמחה ב43%. הכנסות מפרסום, חברות ועמלות מרקטפלייס דורשות פחות מלאי פיזי ומייצרות בדרך כלל שיעורי רווח טובים יותר ממכירת מוצרי מזון. השילוב הזה עשוי לאפשר לרווח התפעולי לצמוח מהר יותר מההכנסות גם בעסק קמעונאי בעל שיעורי רווח בסיסיים נמוכים.
התרחיש הדובי
הסיכון הראשון הוא שחלק מהשיפור החריג ברווחיות אינו מייצג את קצב הרווח הרגיל של החברה. שיעור הרווח הגולמי עלה ל25.4% והרווח התפעולי המדווח צמח ב28.8%, אך החזרי מכסים סיפקו תרומה מהותית. ההנהלה מתכננת להשקיע את ההחזרים שנותרו בהורדת מחירים ובחוויית הלקוח במהלך המחצית השנייה. מסיבה זו, קצב צמיחת הרווח התפעולי ברבעון השלישי צפוי לרדת ל2% עד 4%.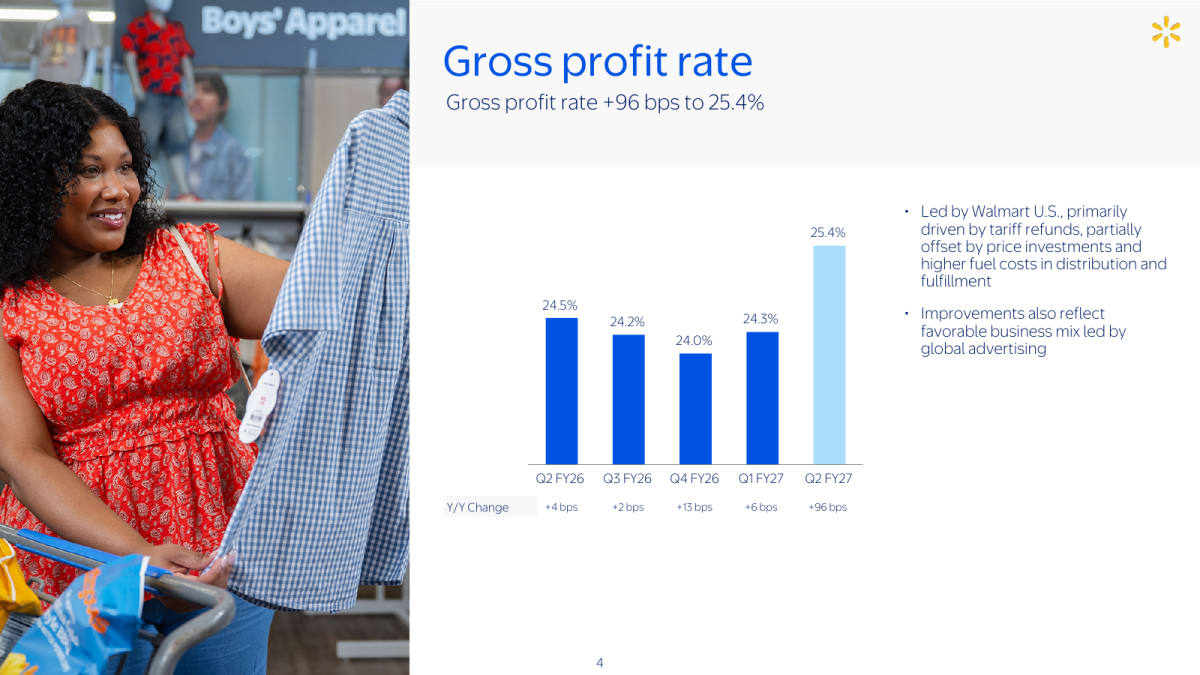 מקור: מצגת המשקיעים של Walmart
שיעור הרווח הגולמי הגיע ל25.4%, לעומת 24.5% בשנה שעברה. החברה מייחסת את עיקר השיפור להחזרי מכסים, לצד תרומה חיובית מתמהיל הפעילות והפרסום.
הסיכון השני נמצא בתזרים ובהון החוזר. תזרים המזומנים החופשי, הכסף שנותר מפעילות החברה לאחר השקעות הון, ירד ב1.4 מיליארד דולר ל5.5 מיליארד דולר במחצית הראשונה. המלאי עלה ב6.7% ל61.6 מיליארד דולר, מהר יותר מהצמיחה בהכנסות, והוצאות ההשקעה עלו ב2.8 מיליארד דולר. אם המלאי ימשיך לצמוח מהר מהמכירות וההשקעות לא יניבו שיפור תפעולי, איכות הרווח תיחלש גם אם הרווח החשבונאי ימשיך לעלות.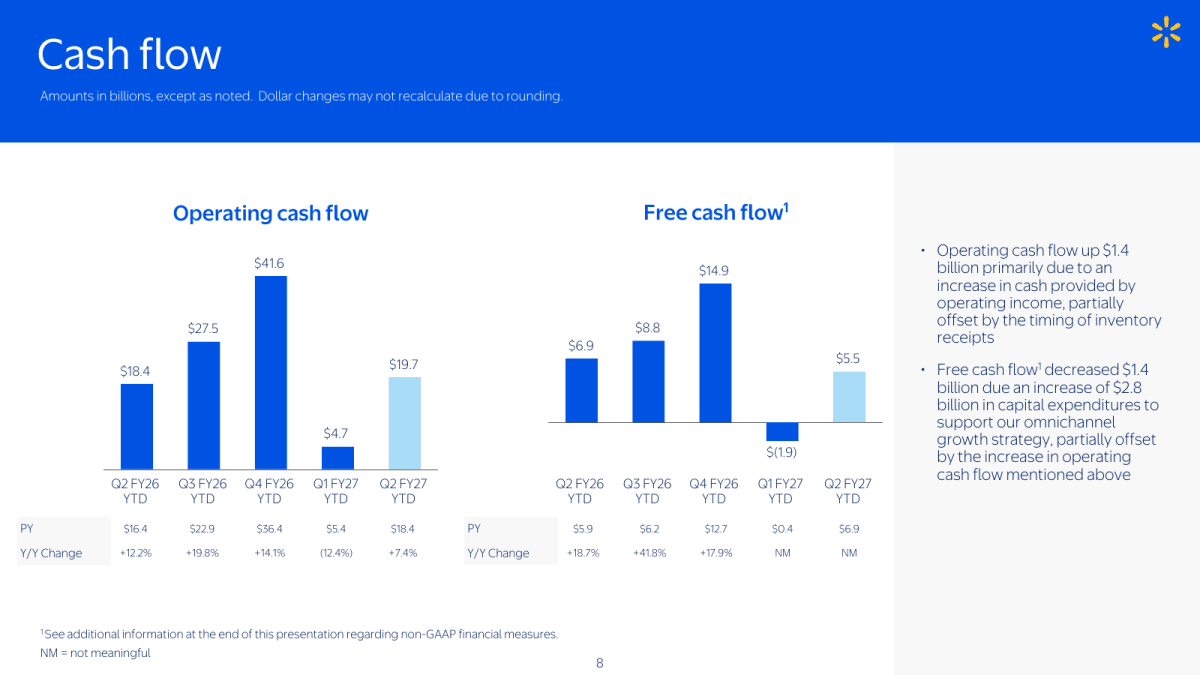 מקור: מצגת המשקיעים של Walmart
תזרים המזומנים מפעילות עלה ל19.7 מיליארד דולר, אך העלייה בהוצאות ההשקעה הורידה את התזרים החופשי ל5.5 מיליארד דולר.
מסקנה
תזת ההשקעה התחזקה מבחינת הצמיחה הדיגיטלית, תמהיל ההכנסות והיכולת להכות את ציפיות השוק, אך איכות השיפור ברווחיות פחות חד משמעית. חברת Walmart צריכה להוכיח שהפרסום, דמי החבר ושיפור כלכלת המסחר המקוון יכולים לקזז השקעות מחיר, עלויות עובדים והוצאות הון גם לאחר שהשפעת החזרי המכסים תיעלם. הנתון החשוב ביותר בהמשך יהיה צמיחת הרווח התפעולי בנטרול גורמים חד פעמיים.
המסחר המקוון הופך לחלק מרכזי מהפעילות
המכירות המקוונות כבר מייצגות כ24% מהמכירות נטו של הקבוצה. התרומה אינה מגיעה רק ממשלוחי מזון, אלא גם מהרחבת המרקטפלייס, איסוף מהחנויות והפיכת החנויות למרכזי מילוי הזמנות. הצמיחה הזאת מחזקת את הקשר עם הלקוח ומאפשרת לחברה להציע שירותים משלימים כמו פרסום, חברות ומשלוחים.
הרווח צמח מהר מההכנסות
ההכנסות צמחו ב5.9%, בעוד שהרווח התפעולי המתואם במטבע קבוע צמח ב17.4% והרווח המתואם למניה צמח ב19.1%. זהו פער חשוב, אך לא ניתן לייחס את כולו לשיפור קבוע. החזרי המכסים סיפקו תמיכה משמעותית, בעוד שהוצאות תביעות, פחת, בריאות עובדים ודלק הפעילו לחץ נגדי.
הפעילות הבינלאומית בולטת בצמיחה
הכנסות הפעילות הבינלאומית צמחו ב12.8% ל35.2 מיליארד דולר וב7.9% במטבע קבוע. הרווח התפעולי צמח ב16.6%, אך רק ב5.7% במטבע קבוע. התוצאות משקפות צמיחה במספר העסקאות, במסחר המקוון ובפרסום, לצד ירידה בהפסדים של הפעילות המקוונת.
התחזית עלתה אבל הרבעון הבא צפוי להיות מתון
חברת Walmart העלתה את התחזית השנתית, אך התחזית לרבעון השלישי כוללת צמיחת הכנסות של 3% עד 3.75%, צמיחת רווח תפעולי של 2% עד 4% ורווח מתואם של 0.62 עד 0.64 דולר למניה. עיתוי מבצע Big Billion Days של Flipkart צפוי לגרוע יותר מנקודת אחוז אחת מצמיחת הרבעון השלישי ולהעביר חלק מהפעילות לרבעון הרביעי.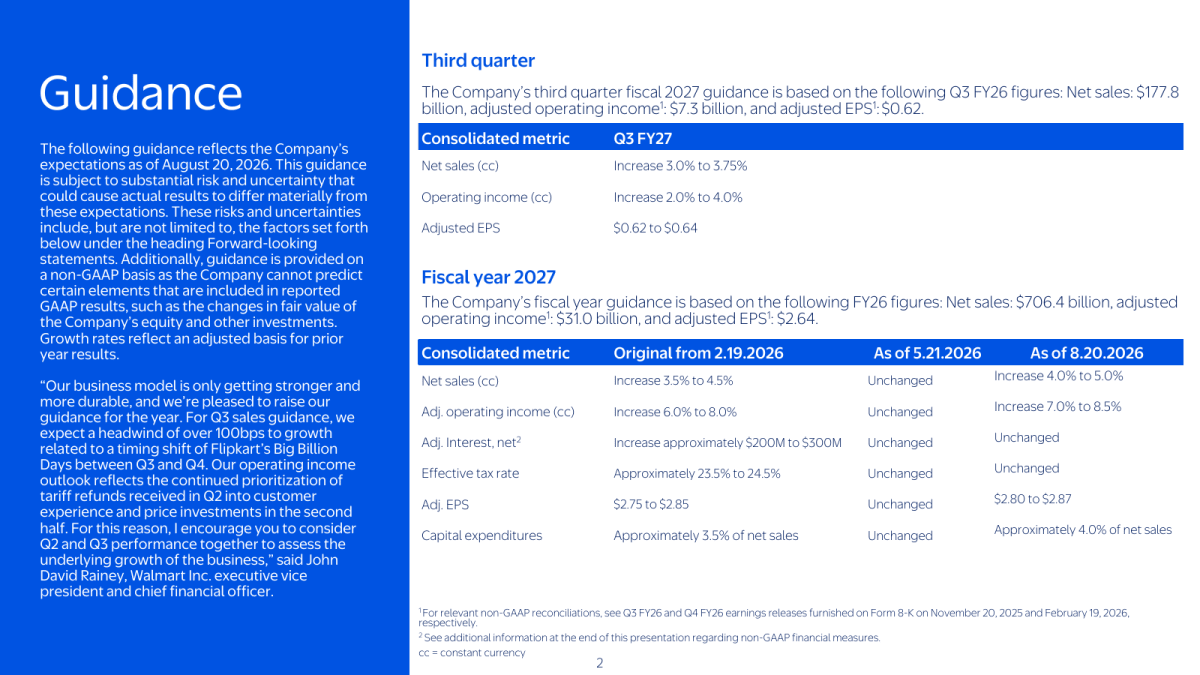 מקור: מצגת המשקיעים של Walmart
החברה העלתה את תחזיות ההכנסות, הרווח התפעולי והרווח למניה, אך צופה האטה זמנית בקצב הרווח ברבעון השלישי.
שאלות מפתח
- כמה מצמיחת הרווח התפעולי ברבעון נבעה בפועל מהחזרי המכסים, ומה היה שיעור הרווח בנטרול ההשפעה הזאת?
- מתי צפויות ההשקעות במסחר המקוון, אוטומציה ושרשרת אספקה להתחיל לתמוך בעלייה בתזרים החופשי?
- האם צמיחת המלאי משקפת היערכות יזומה לביקוש ולהרחבת הפעילות, או התחלה של האטה בקצב המכירות?
למה לשים לב ברבעון הבא
- הרווחיות בנטרול החזרי המכסים: שיפור ברווח התפעולי הבסיסי יחזק את ההערכה שהפרסום והמסחר המקוון משנים את מבנה הרווח. שחיקה חדה תצביע על תלות גדולה מדי בגורם החד פעמי.
- המלאי והתזרים החופשי: האטה בצמיחת המלאי ושיפור בתזרים יחזקו את איכות התוצאות. המשך עלייה במלאי לצד תזרים חלש יגדיל את הסיכון להנחות וללחץ על הרווחיות.
- קצב הפרסום והמסחר המקוון: המשך צמיחה של יותר מ20% במסחר המקוון וסביב 30% ומעלה בפרסום יתמוך בתזה. האטה בשני המנועים תצמצם את האפשרות להרחבת הרווחיות.
מה אומרת ההנהלה
ג׳ון פורנר, נשיא ומנכ״ל Walmart
״הצוות שלנו סיפק רבעון טוב נוסף ואנחנו ממשיכים להתקדם במנועי הערך ארוכי הטווח. הצמיחה הרב שנתית במסחר המקוון מראה שהלקוחות בוחרים בWalmart בזכות השילוב בין מחיר, מהירות ונוחות״
הציטוט מדגיש שההנהלה אינה רואה במסחר המקוון פעילות משלימה בלבד. המטרה היא להשתמש ברשת החנויות וביכולות הדיגיטליות כמערכת אחת שמגדילה את נאמנות הלקוחות ואת היקף הרכישות.
סיכום
חברת Walmart הציגה רבעון חזק מהצפוי בהכנסות וברווח למניה, העלתה את התחזית השנתית והמשיכה להרחיב את המסחר המקוון, הפרסום ודמי החבר. אלה בדיוק המנועים שיכולים להפוך את החברה מעסק קמעונאי בעל רווחיות נמוכה למערכת מסחר ושירותים מגוונת יותר.
מנגד, העלייה ברווחיות הושפעה מהחזרי מכסים, התזרים החופשי ירד והמלאי צמח מהר מההכנסות. המשקיעים יצטרכו לבחון את הרבעון השני והשלישי יחד כדי להבין את קצב הצמיחה הבסיסי, בהתאם להנחיית סמנכ״ל הכספים.