סיכום דו״ח Q2 2026 אלטשולר שחם פיננסים
20.8.2026

בקצרה
- הכנסות אלטשולר שחם פיננסים ירדו ב-6.1% ל-217.1 מיליון שקל ברבעון השני של 2026, בעיקר עקב ירידה של 10.7% בהכנסות מדמי ניהול, מה שמשקף את המשך השחיקה בליבת פעילות הגמל והפנסיה ומחייב את החברה למצוא מנועי צמיחה חלופיים.
- הרווח התפעולי של החברה נשמר יציב יחסית, ועלה קלות ב-0.8% ל-33.6 מיליון שקל, הודות לצמצום משמעותי של כ-10.2% בהוצאות השיווק, התפעול וההנהלה, מה שמדגיש את יכולת ההתייעלות של החברה בקיזוז ירידת ההכנסות ומגן על שולי הרווחיות בתקופה מאתגרת.
- נכסי הגמל והפנסיה של אלטשולר שחם ירדו בכ-8.4% מתחילת השנה לכ-150.1 מיליארד שקל, בעוד שהשוק הישראלי כולו צמח, מה שמעיד על המשך איבוד נתח שוק ומעבר עמיתים למתחרים, ומציב אתגר מהותי בפני החברה לשמר את בסיס הנכסים שלה.
- פעילויות האשראי וההשקעות האלטרנטיביות מציגות צמיחה חזקה, כאשר תיק האשראי נטו גדל בכ-50.7% לכ-533 מיליון שקל והיקף ההשקעות האלטרנטיביות המנוהלות עלה ב-18.7% לכ-900 מיליון דולר, מה שמסמן את כיוון ההתפתחות של החברה לגיוון מקורות ההכנסה והפחתת התלות בליבת הגמל המסורתית.
נקודות מפתח
• הכנסות: הסתכמו ב217.1 מיליון שקל, ירידה של 6.1% לעומת הרבעון המקביל
• הכנסות מדמי ניהול: ירדו ב10.7% ל203.1 מיליון שקל בעקבות המשך הירידה בנכסים המנוהלים ובדמי הניהול הממוצעים
• רווח תפעולי: הסתכם ב33.6 מיליון שקל, עלייה קלה של 0.8%, לאחר שהחברה צמצמה את הוצאות השיווק, התפעול וההנהלה בכ10.2%
• רווח נקי: ירד ב31.6% ל20.7 מיליון שקל. הרווח המיוחס לבעלי המניות ירד ב29.7% ל22.1 מיליון שקל
• נכסי גמל ופנסיה: הסתכמו בכ150.1 מיליארד שקל, ירידה של כ8.4% מתחילת השנה, בזמן שהשוק הישראלי כולו המשיך לצמוח
• מנועי הצמיחה החדשים: תיק האשראי נטו הגיע לכ533 מיליון שקל, צמיחה של כ50.7% מתחילת השנה, והיקף ההשקעות האלטרנטיביות המנוהלות והמופצות עלה ב18.7% לכ900 מיליון דולר
אלטשולר שחם פיננסים עוסקת בניהול קופות גמל וקרנות פנסיה, בהעמדת אשראי לעסקים וליזמי נדל״ן ובניהול והפצה של השקעות אלטרנטיביות. התוצאות לרבעון השני ממשיכות להציג פער משמעותי בין פעילות הגמל והפנסיה הוותיקה, שסובלת מירידה בנכסים ובהכנסות, לבין פעילויות האשראי וההשקעות האלטרנטיביות שמתרחבות במהירות.
המסר המרכזי מהדוח הוא שההתייעלות התפעולית מצליחה בינתיים לקזז חלק גדול מהשחיקה בליבת הפעילות. ההכנסות הרבעוניות ירדו ב6.1%, אך הרווח התפעולי נותר יציב ואף עלה מעט. עם זאת, ירידה חדה ברווחים מהשקעות בשותפויות הובילה לירידה משמעותית בשורת הרווח הנקי.
התרחיש השורי
הנקודה החיובית המרכזית היא יכולת החברה להתאים את מבנה ההוצאות להתכווצות בהכנסות. הוצאות השיווק, התפעול, ההנהלה והכלליות ירדו מ196.2 מיליון שקל ל176.1 מיליון שקל. הירידה הזאת אפשרה לרווח התפעולי להישאר סביב 33.6 מיליון שקל למרות ירידה של כ24.3 מיליון שקל בהכנסות מדמי ניהול. אם החברה תצליח להמשיך לשמור על משמעת הוצאות, היא עשויה להגן על הרווחיות גם בתקופה שבה ליבת הגמל עדיין נמצאת תחת לחץ.
מנוע הצמיחה השני מגיע מפעילויות האשראי וההשקעות האלטרנטיביות. תיק האשראי לעסקים גדל ב41.3% מתחילת השנה ל431.4 מיליון שקל, ותיק האשראי לבנייה יותר מהכפיל את עצמו ל101.6 מיליון שקל. במקביל, ההיקף המנוהל והמופץ בתחום ההשקעות האלטרנטיביות הגיע לכ900 מיליון דולר. הפעילויות הללו עדיין אינן גדולות מספיק כדי להחליף את הגמל והפנסיה, אך הן מגדילות את פיזור מקורות ההכנסה ועשויות להפחית בהדרגה את התלות בדמי הניהול המסורתיים. מקור: הדוח הכספי של אלטשולר שחם פיננסים
הדיווח מציג את התרחבות הפעילות האלטרנטיבית, כולל הגידול בגיוסים ובהיקף הנכסים המופצים. הצמיחה משמעותית, אך צריך לזכור שחלק מההכנסות, ובעיקר דמי הצלחה ועמלות ייזום, עשוי להיות תנודתי.
התרחיש הדובי
הסיכון המרכזי הוא המשך איבוד נכסים בפעילות הגמל והפנסיה. נכסי הגמל ירדו ב10.45% מתחילת השנה ל112.2 מיליארד שקל, בזמן שכלל נכסי קופות הגמל בישראל גדלו ב8.19%. נכסי הפנסיה של החברה ירדו ב1.58% ל37.9 מיליארד שקל, בזמן שהשוק כולו צמח ב9.64%. הפער מול השוק מעיד שהירידה אינה מוסברת רק בתנודות שוק, אלא בעיקר בהמשך מעבר עמיתים למתחרים. אם המגמה תימשך, הלחץ על דמי הניהול ועל ההכנסות יימשך גם ברבעונים הבאים.
הסיכון השני נמצא באיכות וביציבות הרווח. ברבעון המקביל רשמה החברה רווח של כ11 מיליון שקל משותפויות כלולות, לעומת הפסד של 362 אלף שקל ברבעון הנוכחי. הפער הזה מסביר חלק גדול מהירידה ברווח הנקי. במקביל, הצמיחה המהירה באשראי העלתה את הוצאות הפסדי האשראי מ207 אלף שקל ל1.6 מיליון שקל ברבעון. ההפרשה עדיין אינה חריגה ביחס לגודל התיק, אך קצב ההתרחבות מחייב מעקב אחר איכות הלווים והבטוחות.
מסקנה
הדוח מחזק את ההערכה שאלטשולר שחם פיננסים נמצאת בתהליך מעבר מחברה שתלויה כמעט לחלוטין בגמל ובפנסיה לקבוצה פיננסית מגוונת יותר. ההתייעלות והצמיחה באשראי ובאלטרנטיבי הן התפתחויות חשובות, אך הן עדיין לא פתרו את הבעיה המרכזית, המשך יציאת הכספים מפעילות הגמל. כדי שתזת ההשקעה תתחזק, החברה צריכה להראות התייצבות בנכסים המנוהלים לצד המשך צמיחה מבוקרת בפעילויות החדשות.
הרווחיות התפעולית נשמרה
ההכנסות הכוללות ברבעון ירדו מ231.2 מיליון שקל ל217.1 מיליון שקל, אך סך ההוצאות ירד מ197.9 מיליון שקל ל183.4 מיליון שקל. כתוצאה מכך, שיעור הרווח התפעולי עלה מכ14.4% לכ15.5%. זהו שיפור של כ1.1 נקודות אחוז, שממחיש כי החברה הצליחה לצמצם הוצאות מהר יותר מקצב הירידה במחזור.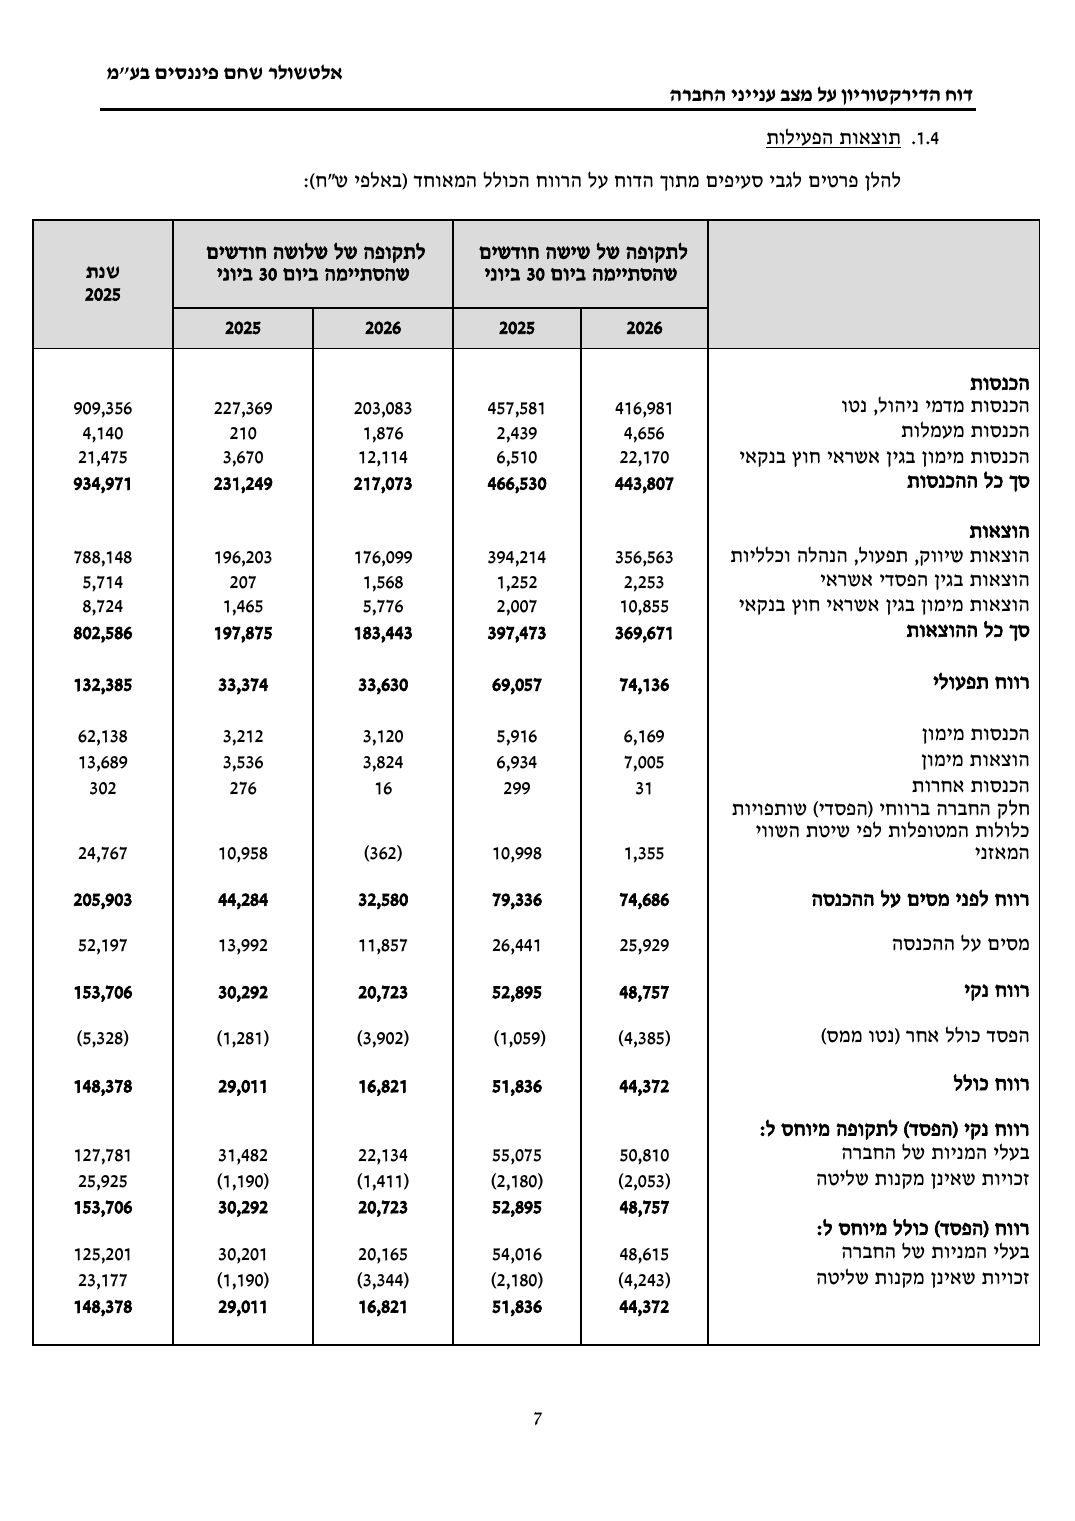 מקור: הדוח הכספי של אלטשולר שחם פיננסים
הטבלה מציגה את הירידה בהכנסות וברווח הנקי לצד היציבות ברווח התפעולי. הפער נובע בעיקר מירידה חדה בחלק החברה ברווחי השותפויות הכלולות.
הרווח הנקי הושפע מסעיף תנודתי
הרווח הנקי הסתכם ב20.7 מיליון שקל, ירידה של 31.6%. הרווח הבסיסי למניה עמד על 0.12 שקל לעומת 0.16 שקל ברבעון המקביל. עם זאת, הירידה אינה נובעת כולה מהפעילות השוטפת. המעבר מרווח גבוה בשותפויות כלולות להפסד קל ברבעון הנוכחי פגע ברווח לפני מס בכ11.3 מיליון שקל. זהו סעיף תנודתי, אך הוא גם מדגיש שחלק מהרווחים בפעילות האלטרנטיבית אינם חוזרים באופן קבוע.
האשראי הופך לפעילות מהותית יותר
הכנסות המימון מאשראי חוץ בנקאי זינקו מ3.7 מיליון שקל ל12.1 מיליון שקל ברבעון. מנגד, הוצאות המימון הקשורות לפעילות עלו מ1.5 מיליון שקל ל5.8 מיליון שקל. הפער ביניהן הגיע לכ6.3 מיליון שקל, לעומת כ2.2 מיליון שקל ברבעון המקביל. הפעילות מתחילה לתרום באופן משמעותי יותר, אך הצמיחה מתבססת גם על הגדלת התחייבויות ומסגרות אשראי ולכן אינה נטולת סיכון.
הדיבידנד נשמר למרות הירידה ברווח
הדירקטוריון אישר חלוקת דיבידנד של 16 מיליון שקל, לאחר חלוקות של 17 מיליון שקל ו22 מיליון שקל מוקדם יותר השנה. בסך הכול אושרו ב2026 חלוקות בהיקף של 55 מיליון שקל. המשך החלוקה מאותת על ביטחון בתזרים ובנזילות, אך קצב חלוקה גבוה לאורך זמן יחייב יציבות ברווחים ובהפקת המזומנים.
שאלות מפתח
- מתי החברה מעריכה שמעבר העמיתים למתחרים יתמתן, ואילו מדדים תפעוליים מצביעים על שיפור בשימור הלקוחות?
- מהי התשואה על ההון של פעילות האשראי לאחר עלויות המימון, ההפרשות והוצאות התפעול?
- איזה חלק מהצמיחה בפעילות האלטרנטיבית צפוי להפוך להכנסות חוזרות, ואיזה חלק תלוי בעמלות ייזום ובדמי הצלחה תנודתיים?
למה לשים לב ברבעון הבא
הנתון הראשון הוא היקף נכסי הגמל והפנסיה. התייצבות סביב הרמות הנוכחיות או חזרה לצמיחה תאותת שהלחץ על ההכנסות מתחיל להתמתן. ירידה נוספת בקצב דומה תמשיך לפגוע בדמי הניהול.
הנתון השני הוא איכות תיק האשראי. חשוב לבחון את שיעור ההפרשות, פיגורים ושינויים בבטוחות. צמיחה בהכנסות לצד הפרשות יציבות תיחשב התפתחות טובה. עלייה חדה בהפסדי האשראי עלולה להצביע על כך שהצמיחה המהירה מגיעה במחיר של סיכון גבוה יותר.
הנתון השלישי הוא תרומת הפעילויות החדשות לרווח התפעולי. גידול בהכנסות בלבד אינו מספיק. החברה צריכה להראות שהאשראי והפעילות האלטרנטיבית מייצרים רווחיות לאחר הוצאות כוח אדם, מימון ושיווק.
סיכום
אלטשולר שחם פיננסים הציגה רבעון מעורב. ליבת הגמל והפנסיה ממשיכה להתכווץ, אך החברה הצליחה לצמצם הוצאות ולשמור על הרווח התפעולי. האשראי וההשקעות האלטרנטיביות מציגים צמיחה חזקה ומפחיתים בהדרגה את התלות בדמי הניהול, אך עדיין לא הגיעו לגודל שמספיק כדי לקזז לחלוטין את הירידה בפעילות המרכזית.