סיכום דו״ח Q2 2026 אי.בי.אי בית השקעות
20.8.2026

בקצרה
- אי.בי.אי בית השקעות הציגה צמיחה מרשימה בהכנסות וברווחיות ברבעון השני של 2026, כאשר ההכנסות הסתכמו בכ-479.3 מיליון שקל, עלייה של 37.4% לעומת הרבעון המקביל, והרווח הנקי לבעלי המניות זינק ב-76% לכ-64.9 מיליון שקל, מה שמעיד על שיפור משמעותי בביצועים התפעוליים והפיננסיים של החברה.
- הרווחיות של אי.בי.אי צמחה בקצב מהיר יותר מההכנסות, כאשר ה-EBITDA קפץ ב-81.1% לכ-176.4 מיליון שקל ושיעורו מההכנסות עלה מ-27.9% ל-36.8%, דבר המצביע על מנוף תפעולי חזק ויכולת החברה להמיר חלק גדול יותר מהכנסותיה לרווח, מה שעשוי להמשיך ולשפר את יכולת ייצור הרווח העתידית שלה.
- קבוצת קפיטל שימשה כמנוע צמיחה מרכזי עבור אי.בי.אי, עם זינוק של 110.4% בהכנסות לכ-130.6 מיליון שקל ועלייה של 360.7% ברווח המגזרי לכ-61.5 מיליון שקל, מה שמדגיש את חשיבותה של פעילות זו, במיוחד מול חברות הייטק, לתרומה משמעותית לביצועים הכוללים של בית ההשקעות.
- אי.בי.אי הרחיבה את בסיס הלקוחות והמוצרים שלה באופן ניכר, כאשר מספר חשבונות המסחר העצמאי הגיע לכ-90 אלף, והחברה אף השלימה רכישת 50.1% מקרן הגידור Plutus Value, מה שמעיד על אסטרטגיית צמיחה רחבה שמטרתה להגדיל את ההכנסה מכל לקוח ולגוון את מקורות הרווח של החברה לטווח הארוך.
נקודות מפתח
• הכנסות: הסתכמו בכ479.3 מיליון שקל, צמיחה של 37.4% לעומת הרבעון המקביל
• EBITDA: הרווח לפני מימון, מסים, פחת והפחתות, זינק ב81.1% לכ176.4 מיליון שקל ושיעורו מההכנסות עלה מ27.9% ל36.8%
• רווח נקי לבעלי המניות: עלה ב76% לכ64.9 מיליון שקל, לעומת כ36.9 מיליון שקל ברבעון המקביל
• רווח למניה: הרווח הבסיסי למניה עלה מ2.70 שקל ל4.61 שקל והרווח המדולל עלה מ2.57 שקל ל4.51 שקל
• מנוע הצמיחה המרכזי: הכנסות קבוצת קפיטל זינקו ב110.4% לכ130.6 מיליון שקל והרווח המגזרי עלה ב360.7% לכ61.5 מיליון שקל
• דיבידנד: הדירקטוריון אישר לאחר תאריך המאזן חלוקה נוספת של 50 מיליון שקל, כך שסך הדיבידנדים שחולקו או הוכרזו מתחילת 2026 הגיע ל170 מיליון שקל
אי.בי.אי בית השקעות פועלת במגוון תחומים בשוק ההון, ובהם מסחר ומשמורת, קרנות נאמנות, ניהול תיקים, שירותים לחברות הייטק, חיתום, סוכנויות פיננסיות והשקעות אלטרנטיביות. המודל הרחב מאפשר לקבוצה להרוויח מגידול במחזורי המסחר, בעלייה בנכסים המנוהלים, בפעילות הנפקות ובביקוש לשירותים פיננסיים מצד חברות.
החברה פרסמה ב20 באוגוסט 2026 תוצאות חזקות לרבעון השני, עם צמיחה ברוב מגזרי הפעילות ושיפור משמעותי במנוף התפעולי. לאחר תאריך המאזן הושלמה גם רכישת 50.1% מהשותף הכללי בקרן הגידור Plutus Value, בתמורה בסיסית של 10 מיליון שקל ותמורה מותנית של עד 5 מיליון שקל.
התרחיש השורי
הנקודה החזקה ביותר בדוח היא שהרווחיות צמחה מהר יותר מההכנסות. ההכנסות עלו ב37.4%, אבל הEBITDA צמח ב81.1% והרווח המיוחס לבעלי המניות עלה ב76%. שיעור ההוצאות התפעוליות מההכנסות ירד מ72.1% ל63.2%. המשמעות היא שחלק הולך וגדל מההכנסה הנוספת מגיע לשורת הרווח, ולא נבלע כולו בהוצאות. אם החברה תמשיך לצמוח תוך שמירה על בסיס ההוצאות הקיים, יכולת ייצור הרווח עשויה להמשיך להשתפר.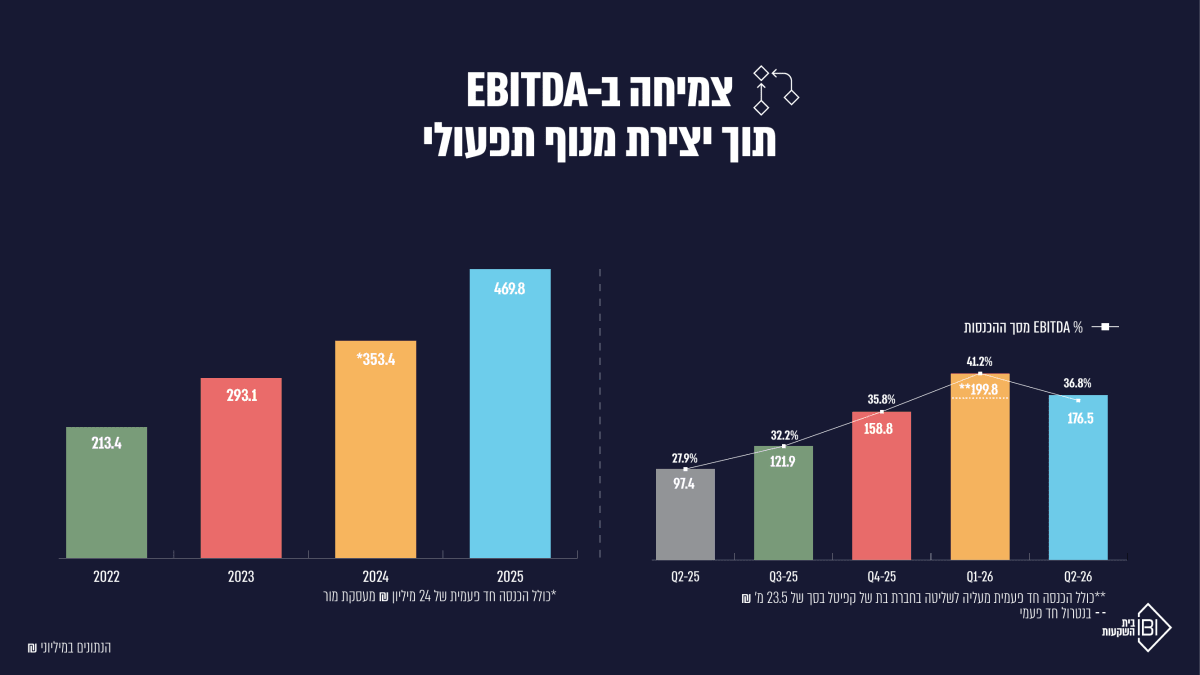 מקור: מצגת המשקיעים של אי.בי.אי בית השקעות
התרשים מראה שההכנסות הרבעוניות הגיעו לכ479.4 מיליון שקל, עלייה של 37.4% לעומת הרבעון המקביל, והמשך מגמת ההתרחבות הרב שנתית.
מנוע הצמיחה השני הוא הרחבת בסיס הלקוחות והמוצרים. מספר חשבונות המסחר העצמאי הגיע לכ90 אלף, לאחר פתיחת 7,120 חשבונות חדשים במהלך הרבעון. החברה מכוונת ל150 אלף חשבונות עד סוף הרבעון השני של 2028. במקביל, קפיטל הרחיבה את הפעילות מול חברות הייטק, השיקה את WISH כפלטפורמה לשירותים פיננסיים לעסקים וצירפה יותר מ250 חברות חדשות לפעילות ניהול האופציות במחצית. החיבור בין מסחר, פנסיה, שירותים לחברות ומוצרי השקעה עשוי להגדיל את ההכנסה מכל לקוח לאורך זמן.
התרחיש הדובי
חלק משמעותי מהצמיחה תלוי בסביבת שוק הון פעילה. מחזורי המסחר במניות בישראל כמעט הוכפלו במחצית, שוק ההנפקות התאושש והיקף הגיוסים בקרנות הנאמנות היה גבוה. הסביבה הזאת תמכה בשירותי המסחר, בחיתום ובדמי הניהול. ירידה במחזורי המסחר, חולשה בשווקים או האטה בהנפקות עלולות להחזיר חלק מהמדדים לרמות מתונות יותר. זהו סיכון מחזורי, ולא בהכרח סימן לבעיה בתחרותיות החברה.
ההשקעות האלטרנטיביות נותרו נקודת חולשה. הכנסות המגזר צמחו ב2.5% בלבד, הרווח המגזרי ירד ב10.8% והEBITDA ירד מ6.3 מיליון שקל ל5.8 מיליון שקל. היקף הנכסים המנוהלים ירד מ10.8 מיליארד שקל ל10.3 מיליארד שקל. החברה מציינת כ78 מיליון שקל של דמי הצלחה שטרם הוכרו, אך העיתוי והיקף ההכרה אינם ודאיים. במקביל, פעילות סילבר קסטל עדיין מייצרת בעיקר עלויות וטרם הציגה גיוסים משמעותיים.
מסקנה
תזת ההשקעה התחזקה ברבעון בעיקר בזכות שיפור רחב בפעילות הליבה ובמנוף התפעולי. אי.בי.אי אינה נשענת על מגזר יחיד, וקפיטל, שירותי המסחר, קרנות הנאמנות והחיתום הציגו צמיחה במקביל. עם זאת, חלק מהעוצמה הושפע מתנאי שוק תומכים, ולכן המבחן החשוב יהיה היכולת לשמור על רווחיות גבוהה גם בתקופה של מחזורי מסחר והנפקות מתונים יותר.
המנוף התפעולי הפך למנוע מרכזי
הוצאות הקבוצה עלו ב20.5% לכ303 מיליון שקל, קצב נמוך משמעותית מהצמיחה בהכנסות. כתוצאה מכך, שיעור הEBITDA עלה בתשע נקודות אחוז ל36.8%. הרווח התפעולי כמעט הוכפל, מ80.3 מיליון שקל ל155.6 מיליון שקל. זהו שיפור משמעותי באיכות הפעילות, אך ברבעונים הבאים יהיה חשוב לבדוק אם שיעור הרווחיות נשמר גם ללא האצה נוספת בפעילות השווקים.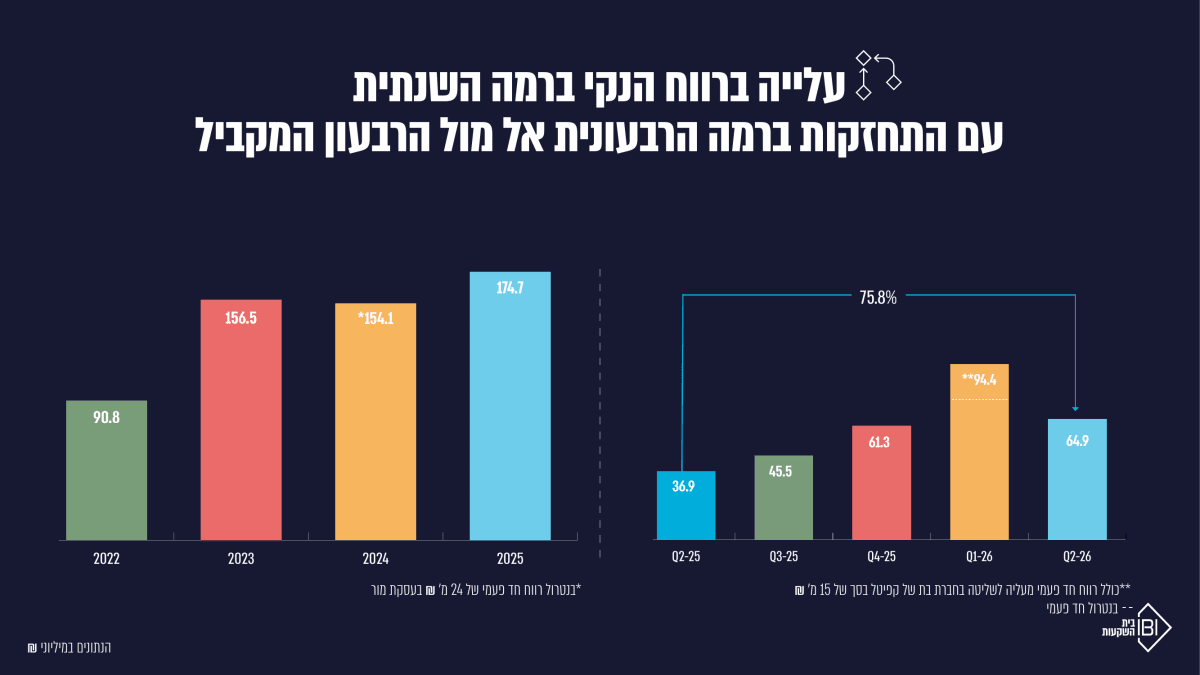 מקור: מצגת המשקיעים של אי.בי.אי בית השקעות
התרשים ממחיש את העלייה בEBITDA ואת השיפור בשיעורו מההכנסות. השילוב מצביע על כך שהצמיחה לא הגיעה רק מגידול במחזור, אלא גם משיפור ביעילות.
קפיטל ושירותי המסחר הובילו את הצמיחה
קבוצת קפיטל הציגה את השיפור החד ביותר, עם הכנסות של כ130.6 מיליון שקל וEBITDA של 69 מיליון שקל, לעומת 18.9 מיליון שקל ברבעון המקביל. כ25.5 מיליון שקל מהכנסות המגזר הגיעו מנקסטאייג'. שירותי המסחר והמשמורת הציגו צמיחה של 47% בהכנסות לכ126.4 מיליון שקל וEBITDA של 49.4 מיליון שקל, לעומת 21.1 מיליון שקל. הגידול נבע מעלייה במחזורי המסחר, מרווחי ריבית ומטבע חוץ והתרחבות המסחר העצמאי.
ניהול הנכסים ממשיך להתרחב
ההכנסות מקרנות נאמנות וניהול תיקים עלו ב25.2% לכ99.3 מיליון שקל והרווח המגזרי עלה ב72% לכ23 מיליון שקל. נכסי קרנות הנאמנות הגיעו ל88.8 מיליארד שקל, לעומת 77.6 מיליארד שקל שנה קודם. הנכסים בניהול תיקים עלו מ47.1 מיליארד שקל ל56.9 מיליארד שקל. הצמיחה הזאת מגדילה את בסיס דמי הניהול, אך חלקה מושפע מעליית שווי הנכסים בשווקים ולא רק מגיוס כספים חדשים.
הרווח צמח למרות עלייה בהוצאות המימון
הרווח הכולל ברבעון הגיע לכ95.7 מיליון שקל, מתוכו כ64.9 מיליון שקל מיוחסים לבעלי המניות. הוצאות המימון עלו מ4 מיליון שקל ל13 מיליון שקל, בין היתר בגלל הפסד מטבע של כ4 מיליון שקל ועלייה של 5 מיליון שקל בשווי התמורות המותנות. העלייה ברווח התפעולי הייתה חזקה מספיק כדי לספוג את הגידול בהוצאות המימון ובמסים.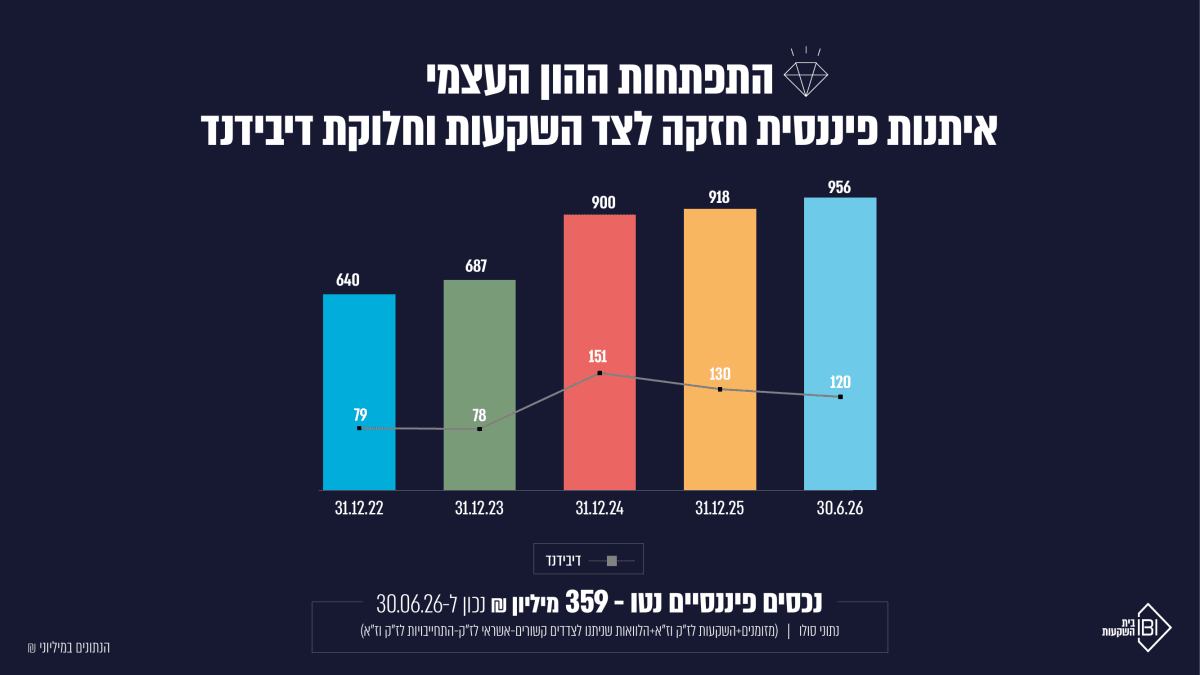 מקור: מצגת המשקיעים של אי.בי.אי בית השקעות
הגרף מציג רווח רבעוני לבעלי המניות של כ64.9 מיליון שקל, לעומת כ36.9 מיליון שקל ברבעון המקביל. ברבעון הראשון נכלל רווח חד פעמי, בעוד שהרווח ברבעון השני משקף במידה רבה יותר את הפעילות השוטפת.
שאלות מפתח
- איזה שיעור מהצמיחה בקפיטל ובשירותי המסחר צפוי להישמר אם מחזורי המסחר ושוק ההנפקות יתמתנו?
- מתי עשויים דמי ההצלחה שטרם הוכרו במגזר ההשקעות האלטרנטיביות להפוך להכנסה, ומהם התנאים להכרה בהם?
- מהי ההשקעה הנדרשת כדי להגיע ל150 אלף חשבונות מסחר עצמאי, ומהי הרווחיות של לקוח חדש בשנים הראשונות?
למה לשים לב ברבעון הבא
- שיעור הEBITDA: שמירה על שיעור הקרוב ל36.8% תראה שהמנוף התפעולי אינו תלוי ברבעון חריג. ירידה חדה עשויה להעיד שהוצאות הצמיחה מתחילות להדביק את ההכנסות.
- לקוחות המסחר העצמאי: המשך גיוס של אלפי חשבונות לצד עלייה בהכנסה ממסחר יצביע על התקדמות אמיתית לעבר יעד 2028. גידול במספר החשבונות ללא גידול בפעילות יהיה פחות משמעותי.
- ההשקעות האלטרנטיביות: חזרה לגיוסים, שיפור בEBITDA או הכרה בחלק מדמי ההצלחה עשויים להפוך את המגזר ממקור חולשה למנוע צמיחה. המשך ירידה בנכסים המנוהלים יחזק את הסיכון.
סיכום
אי.בי.אי בית השקעות הציגה רבעון חזק עם צמיחה רחבה, שיפור חד ברווחיות והתקדמות במנועים ארוכי הטווח. החלק החשוב בדוח אינו רק העלייה בהכנסות, אלא העובדה שהEBITDA והרווח צמחו מהר יותר, לצד תזרים של כ186.6 מיליון שקל מפעילות שוטפת.