סיכום דו״ח Q2 2026 קבוצת סוגת
20.8.2026

בקצרה
- הכנסות קבוצת סוגת ירדו במחצית הראשונה של 2026 בכ-8% לכ-441.9 מיליון שקל, אך הרווח הגולמי עלה בכ-1.6% ושיעור הרווחיות הגולמית השתפר מ-20.1% ל-22.1%, מה שמעיד על התייעלות תפעולית ויכולת החברה לשמר רווחיות גבוהה יותר למרות ירידה במחזור המכירות.
- הרווח הנקי של סוגת במחצית הראשונה זינק בכ-36% לכ-26.7 מיליון שקל, בעיקר בזכות ירידה חדה בהוצאות המימון לאחר פירעון מרבית החוב, דבר המצביע על שיפור משמעותי במבנה ההון של החברה והפחתת סיכוני מימון, מה שתורם ליציבות פיננסית ארוכת טווח.
- הרבעון השני של 2026 היה חלש יותר עבור סוגת, עם ירידה של כ-17% בהכנסות וכ-39% ברווח התפעולי, עקב עיתוי חג הפסח, בסיס השוואה גבוה וירידת מחירי סחורות, מה שמדגיש את השפעת העונתיות וגורמים חיצוניים על ביצועי החברה בטווח הקצר ומחייב בחינה זהירה של מגמות ארוכות טווח.
- תזרים המזומנים מפעילות שוטפת במחצית הראשונה עלה לכ-60.3 מיליון שקל, אך התזרים התפעולי הנקי המתואם ירד בכ-3% לכ-48.4 מיליון שקל, מה שמעיד על שיפור ביכולת החברה לייצר מזומנים מפעילותה העיקרית, אך גם על אתגרים בשימור הרווחיות התפעולית המתואמת.
נקודות מפתח
• הכנסות קבוצת סוגת ירדו במחצית הראשונה בכ8% לכ441.9 מיליון שקל, אך הרווח הגולמי עלה ושיעור הרווחיות הגולמית השתפר מ20.1% ל22.1%.
• הרווח הנקי במחצית עלה בכ36% לכ26.7 מיליון שקל, בעיקר בזכות ירידה חדה בהוצאות המימון לאחר פירעון מרבית החוב.
• הרווח הנקי המתואם עלה בכ45% לכ48.6 מיליון שקל והEBITDA המתואם עלה בכ3% לכ61 מיליון שקל.
• הרבעון השני עצמו היה חלש יותר, עם ירידה של כ17% בהכנסות וכ39% ברווח התפעולי. חלק מהחולשה נבע מעיתוי חג הפסח ומבסיס השוואה גבוה.
• תזרים המזומנים מפעילות שוטפת במחצית עלה לכ60.3 מיליון שקל, אך התזרים התפעולי הנקי המתואם ירד בכ3% לכ48.4 מיליון שקל.
• המחצית השנייה תעמוד בסימן שילוב פילטונה, השלמת רכישת יורוסטנדרט והמשך ההשקעה במרכז הלוגיסטי החדש בדביר.
ירידה בהכנסות נתפסת בדרך כלל כסימן לכך שחברה מוכרת פחות או מאבדת כוח בשוק. בחברות מזון שמושפעות ממחירי סחורות, מטבעות ועונתיות, התמונה מורכבת יותר. מחיר נמוך יותר של חומר גלם יכול להקטין את המחזור החשבונאי, גם אם נפח הפעילות והרווח שמייצרת החברה לא נפגעים באותה מידה.
זהו בדיוק הסיפור שעולה מתוצאות קבוצת סוגת למחצית הראשונה של 2026. החברה, שמייבאת, מייצרת ומשווקת מאות מוצרי מזון לרשתות, לקמעונאים ולמפעלי תעשייה, הציגה ירידה בהכנסות לצד שיפור ברווח הגולמי, ברווח הנקי ובתזרים המזומנים מפעילות שוטפת.
עם זאת, חשוב לא להציג את הדוח כחזק באופן אחיד. הרבעון השני היה חלש מבחינה תפעולית, וחלק גדול מהעלייה ברווח הנקי במחצית נבע משינוי במבנה המימון ולא מצמיחה ברווח התפעולי.
הרבעון השני היה חלש יותר מהמחצית
הכנסות סוגת ברבעון השני הסתכמו בכ187.8 מיליון שקל, ירידה של כ17.4% לעומת 227.4 מיליון שקל ברבעון המקביל. החברה מייחסת את מרבית הירידה לעיתוי השונה של חג הפסח, להשוואה מול ביקושים גבוהים בתקופה המקבילה בעקבות אירועי עם כלביא, לירידת מחירי הסחורות ובעיקר הסוכר ולהיחלשות הדולר מול השקל.
הרווח הגולמי ירד בכ13% לכ40.1 מיליון שקל, לעומת 46.1 מיליון שקל. למרות הירידה בסכום, שיעור הרווחיות הגולמית עלה מ20.3% ל21.4%. המשמעות היא שעלות המכירות ירדה מהר יותר מההכנסות.
הרווח התפעולי ירד בכ39% לכ11.7 מיליון שקל, לעומת 19.2 מיליון שקל. שיעור הרווחיות התפעולית ירד מ8.5% ל6.2%. כאן כבר רואים שהשיפור ברווחיות הגולמית לא הצליח לחלחל במלואו לשורת הרווח התפעולי.
הסיבה היא שהוצאות המכירה והשיווק כמעט לא ירדו, בעוד שהוצאות ההנהלה והכלליות עלו מכ6.5 מיליון שקל לכ8.6 מיליון שקל. העלייה נבעה בין היתר מתגמול מבוסס מניות ומשירותים מקצועיים הקשורים להפיכת סוגת לחברה ציבורית.
הרווח הנקי המדווח ירד בכ27% לכ7.6 מיליון שקל. מנגד, הרווח הנקי המתואם עלה בכ18% לכ17.9 מיליון שקל. הפער בין שני הנתונים נובע מהתאמות הכוללות שערוך אופציות, תגמול מבוסס מניות, הוצאות הקשורות למיזוגים ולרכישות והשפעות חשבונאיות נוספות.
הEBITDA המתואם, כלומר הרווח לפני ריבית, מסים, פחת והפחתות ולאחר ההתאמות שמבצעת החברה, ירד בכ17% לכ24.4 מיליון שקל. שיעורו מתוך ההכנסות נותר כמעט ללא שינוי ברמה של כ13%.
התזרים התפעולי הנקי המתואם ברבעון ירד לכ18 מיליון שקל, לעומת כ24 מיליון שקל בתקופה המקבילה.
הפער בין המחזור לרווח הוא הסיפור המרכזי
תוצאות המחצית מציגות תמונה טובה יותר מהרבעון הבודד. הכנסות החברה ירדו בכ8% לכ441.9 מיליון שקל, לעומת 480.2 מיליון שקל במחצית המקבילה. מדובר בירידה של כ38.3 מיליון שקל במחזור.
למרות זאת, הרווח הגולמי עלה בכ1.6% לכ97.9 מיליון שקל. שיעור הרווחיות הגולמית התרחב מ20.1% ל22.1%, שיפור של יותר משתי נקודות אחוז.
הרווח התפעולי ירד בכ6% לכ37.4 מיליון שקל, אך שיעורו מתוך ההכנסות השתפר מעט מ8.3% ל8.5%. כלומר, החברה שמרה על רמת רווח תפעולי דומה יחסית גם מול מחזור נמוך יותר.
הרווח הנקי עלה בכ36% לכ26.7 מיליון שקל, לעומת 19.5 מיליון שקל. הרווח הנקי המתואם עלה בכ45% לכ48.6 מיליון שקל.
הEBITDA המתואם עלה בכ3% לכ61 מיליון שקל, ושיעורו מתוך ההכנסות השתפר מ12.4% ל13.8%.
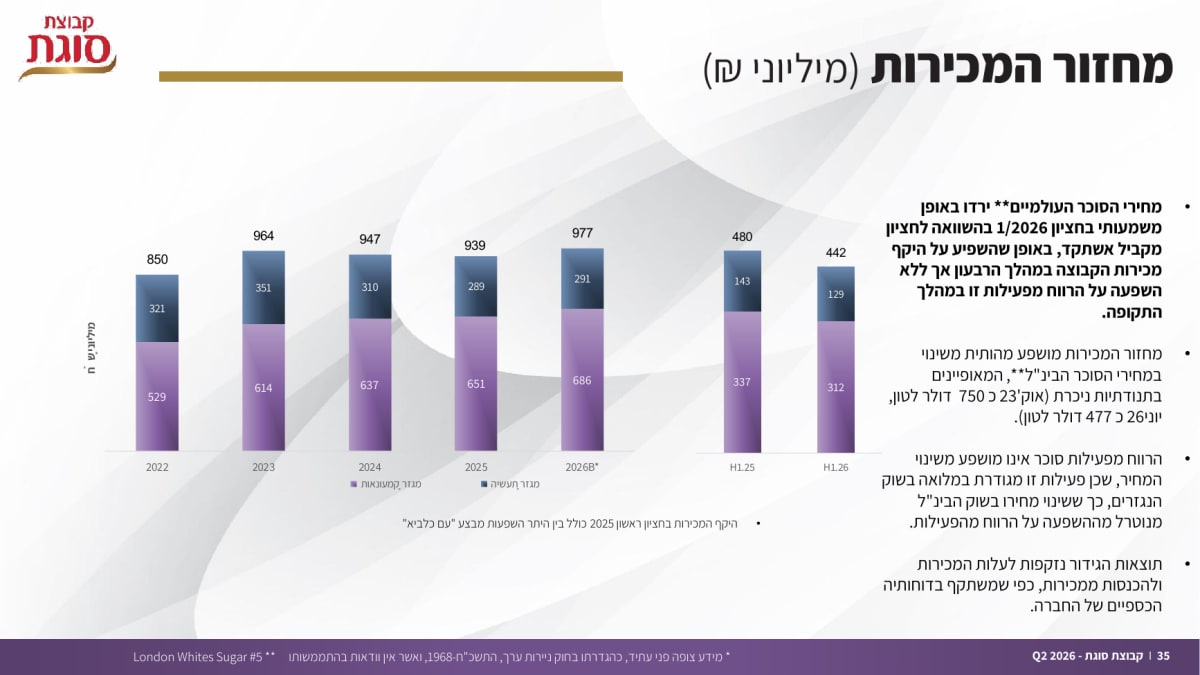
מקור: דוח הדירקטוריון ומצגת המשקיעים של קבוצת סוגת לרבעון השני של 2026
השיפור בשיעורי הרווחיות מלמד שהירידה במחזור לא הפכה לירידה מקבילה ברווח. זהו הנתון המרכזי בדוח.
למה שיעור הרווחיות הגולמית השתפר
הגורם המרכזי לשיפור היה ירידה בעלויות חומרי הגלם ובהובלה הימית. במחצית הראשונה ירדו ההוצאות הישירות בגין חומרי גלם ועלויות ייצור מכ325 מיליון שקל לכ280.3 מיליון שקל.
מחירי הסוכר משפיעים בצורה משמעותית על המחזור של סוגת. החברה מגדרת את פעילות הסוכר באמצעות מכשירים פיננסיים שנועדו לצמצם את החשיפה לשינויים במחיר. כתוצאה מכך, ירידה במחירי הסוכר יכולה להקטין את מחיר המכירה ואת ההכנסות המדווחות, בלי לפגוע באותה עוצמה ברווח מהפעילות.
גם התחזקות השקל מול הדולר הורידה את הערך השקלי של הכנסות ועלויות הנקובות במטבע חוץ. לכן חלק מהירידה בהכנסות הוא נומינלי ואינו משקף בהכרח ירידה מקבילה בכמות המוצרים שנמכרה.
עם זאת, לא כל השיפור מגיע מגורמים מבניים. חומרי גלם, הובלה ומטבע יכולים לנוע לשני הכיוונים. בנוסף, סוגת התמודדה עם עלייה בשכר, בתגמול מבוסס מניות, בהובלה היבשתית ובשירותים מקצועיים. זו הסיבה שהשיפור ברווח הגולמי לא הוביל לצמיחה ברווח התפעולי.
הירידה בחוב שינתה את שורת הרווח הנקי
הוצאות המימון נטו במחצית ירדו לכ3.6 מיליון שקל, לעומת כ17.7 מיליון שקל בתקופה המקבילה. מדובר בירידה של כ14.1 מיליון שקל.
השיפור נבע בעיקר מפירעון מרבית ההלוואות הבנקאיות ומפירעון אגרות החוב לבעלי המניות באמצעות כספי ההנפקה. בעקבות זאת, הרווח לפני מס עלה בכ55% לכ34.4 מיליון שקל, אף שהרווח התפעולי ירד מעט.
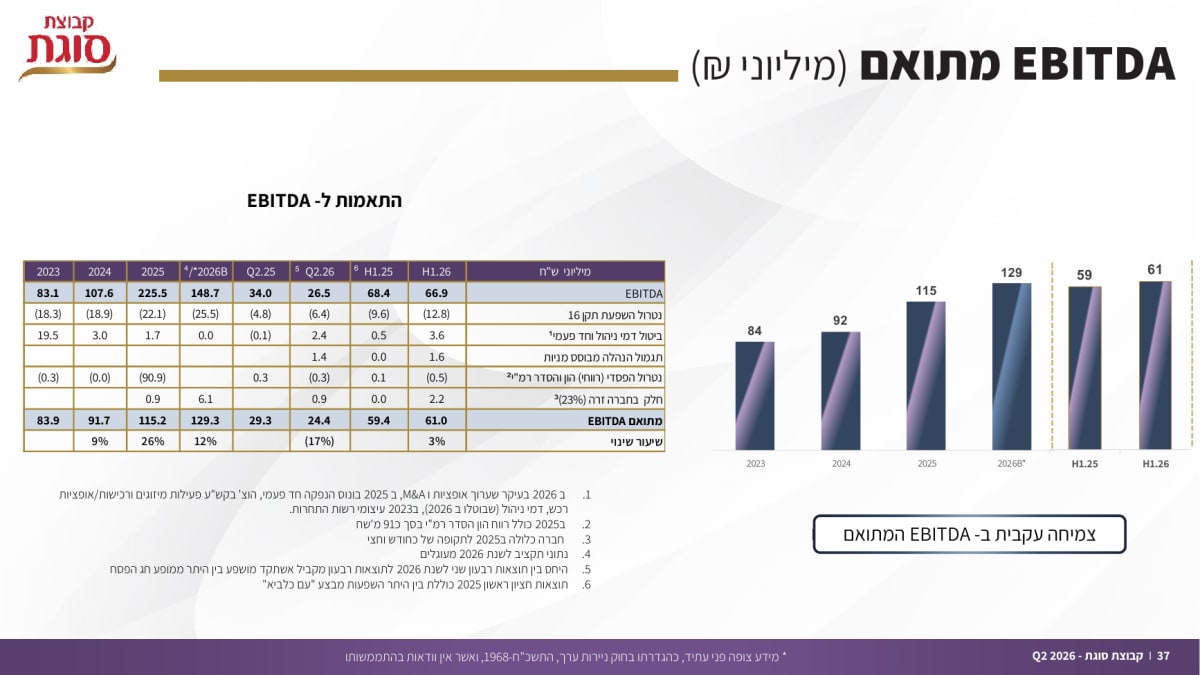
מקור: דוח הדירקטוריון ומצגת המשקיעים של קבוצת סוגת לרבעון השני של 2026
זהו שינוי אמיתי וחיובי במבנה ההון, אך הוא אינו זהה לשיפור בפעילות המפעלים והמותגים. פירעון החוב הפך את סוגת לחברה עם פחות הוצאות ריבית ולכן יותר מהרווח התפעולי נשאר בשורת הרווח הנקי.
המשקיע צריך להפריד בין שני מנועים. הראשון הוא השיפור בעלות המכר ובשיעור הרווחיות הגולמית. השני הוא הירידה בהוצאות המימון. הראשון מלמד על הפעילות העסקית, והשני על מבנה המאזן.
התזרים והמאזן מעניקים לסוגת מרחב פעולה
תזרים המזומנים מפעילות שוטפת במחצית עלה לכ60.3 מיליון שקל, לעומת כ33.4 מיליון שקל בתקופה המקבילה. העלייה תומכת באיכות הרווח ומראה שהחברה הצליחה לייצר מזומנים גם בתקופה של ירידה במחזור.
מנגד, התזרים התפעולי הנקי המתואם, מדד שמפחית השקעה שנתית נורמטיבית, הוצאות מימון ותשלומי מס, ירד בכ3% לכ48.4 מיליון שקל. זהו נתון מתון יותר מהזינוק בתזרים החשבונאי ולכן נכון לבחון את שני המדדים יחד.
בקופת החברה היו בסוף יוני כ93.5 מיליון שקל. האשראי הבנקאי לזמן קצר הסתכם בכ84.8 מיליון שקל ולא נותר חוב בנקאי לזמן ארוך.
ההון העצמי הסתכם בכ771.3 מיליון שקל והיווה כ61.7% מסך המאזן. החברה קיבלה דירוג ilA עם תחזית יציבה ממעלות S&P.
במהלך המחצית שילמה סוגת דיבידנד של כ51 מיליון שקל. התשלום הקטין את יתרת המזומנים, ובמקביל החברה השקיעה כ19 מיליון שקל ברכוש קבוע, מתוכם כ6.9 מיליון שקל בפרויקט המרכז הלוגיסטי בדביר.
מבנה ההון נראה חזק, אך הרכישות החדשות עלולות להגדיל מחדש את צורכי המימון, את המלאי ואת ההון החוזר. לכן חשוב לעקוב לא רק אחרי הרווח, אלא גם אחרי החוב נטו והתזרים לאחר השלמת העסקאות.
הירידה נרשמה בשני מגזרי הפעילות
הכנסות מגזר הקמעונאות ירדו בכ7% לכ312.5 מיליון שקל. למרות הירידה בהכנסות, התרומה המגזרית עלתה בכ5% לכ105.7 מיליון שקל, בעיקר בזכות ירידה בעלויות חומרי הגלם של חלק מהמוצרים המיובאים.
הכנסות מגזר התעשייה ירדו בכ10% לכ129.4 מיליון שקל. התרומה המגזרית עלתה בכ4% לכ40.6 מיליון שקל, בעקבות ירידה במחירן של חלק מהסחורות המשמשות את פעילות המגזר.
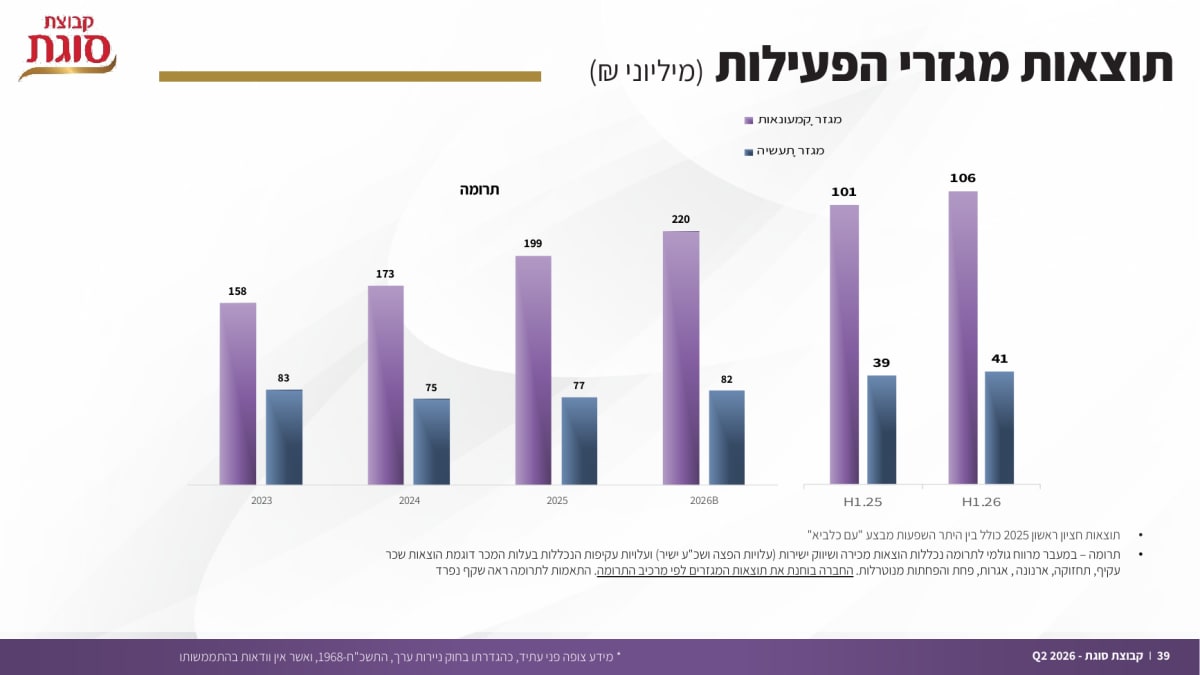
מקור: דוח הדירקטוריון ומצגת המשקיעים של קבוצת סוגת לרבעון השני של 2026
העובדה שהתרומה עלתה בשני המגזרים מחזקת את המסקנה שהירידה במחזור לבדה אינה מספרת את כל הסיפור.
המחצית השנייה תהיה מבחן לביצוע
תקציב החברה לשנת 2026 כולל הכנסות של כ977 מיליון שקל וEBITDA מתואם של כ129.3 מיליון שקל.
במחצית הראשונה השיגה סוגת כ45% מתקציב ההכנסות וכ47% מתקציב הEBITDA המתואם. כדי לעמוד בתקציב תידרש במחצית השנייה לייצר הכנסות של כ535 מיליון שקל וEBITDA מתואם של כ68.3 מיליון שקל.
הדרישה להכנסות גבוהה יותר במחצית השנייה אינה בהכרח עדות לפער תפעולי, מפני שהתקציב נקבע לפני המשך הירידה במחירי הסוכר. עם זאת, היא מעלה את החשיבות של איחוד הפעילויות הנרכשות.
סוגת השלימה בתחילת יולי את רכישת מלוא הבעלות בפילטונה, ולכן תוצאות החברה הנרכשת יאוחדו החל מהרבעון השלישי. הפעילות מוסיפה לקבוצה קטגוריית טונה ויכולה להשתלב במערכי המכירה וההפצה הקיימים.
בנוסף התקשרה סוגת בהסכם לרכישת שליטה של 50.333% בקבוצת יורוסטנדרט. הקבוצה פועלת בייבוא ובהפצה של משקאות חריפים, מים מינרליים איכותיים, גבינות, מוצרי חלב ומזון מצונן. אישור רשות התחרות התקבל באוגוסט, אך נכון למועד אישור הדוח העסקה עדיין לא הושלמה.
החברה ממשיכה גם בהקמת מרכז לוגיסטי חדש בדביר. השיפור האפשרי בEBITDA בעקבות המעבר לא נכלל בתקציב 2026, ולכן הוא עשוי להוות מקור להתייעלות בעתיד. בשלב הנוכחי אין בדוח תחזית מספרית מאומתת לתרומה הצפויה.
מה עשוי לעבוד ומה עלול להשתבש
התזה החיובית נשענת על היכולת של סוגת לשמור על הרווח גם בתקופה שבה מחירי הסחורות מורידים את המחזור. לחברה מותגים מוכרים, פריסה ארצית, שישה מפעלים ומערך לוגיסטי רחב שמאפשר להכניס מוצרים נוספים לתשתית קיימת.
השיפור ברווח הגולמי, הירידה בהוצאות המימון והתזרים החזק מעניקים לה בסיס נוח יותר לביצוע רכישות. אם פילטונה ויורוסטנדרט ישתלבו בלי עלייה חריגה בהוצאות ובהון החוזר, הרווח עשוי לצמוח מהר יותר מההכנסות.
מנגד, הרבעון השני הציג ירידה חדה ברווח התפעולי ובEBITDA המתואם. התוצאות מושפעות מעונתיות, ממחירי סחורות, ממטבעות ומדפוסי הצריכה, ולכן לא ניתן להסיק ממחצית אחת שהשיפור בשיעורי הרווחיות יישמר באופן קבוע.
שתי רכישות בפרק זמן קצר מגדילות את סיכון הביצוע. שילוב עובדים, מערכי הפצה, מלאי ומערכות מידע עלול להיות מורכב ויקר מהצפוי. גם הדיבידנד הגבוה וההשקעה במרכז דביר מתחרים עם הרכישות על אותם מקורות מזומן.
השאלות המרכזיות להנהלה
- איזה חלק מהשיפור ברווחיות הגולמית נובע מירידה זמנית בעלויות ואיזה חלק משיפור מבני בתמהיל המוצרים ובתמחור
- מה צפויה להיות התרומה של פילטונה ושל יורוסטנדרט להכנסות, לEBITDA ולהון החוזר בשנת הפעילות המלאה הראשונה
- מהו היקף ההשקעה שנותר במרכז דביר ומתי צפויה ההתייעלות להתבטא בתזרים וברווח
הנתונים שיכריעו את התזה
ברבעונים הקרובים כדאי לעקוב אחר הצמיחה האורגנית בנטרול הפעילויות הנרכשות והשפעת מחירי הסוכר, אחר שיעור הרווחיות הגולמית לאחר איחוד פילטונה ואחר השינוי בחוב, במלאי ובהון החוזר בעקבות הרכישות.
חשוב לבחון גם אם הרווח התפעולי חוזר לצמוח. המשך עלייה ברווח הנקי שמגיעה בעיקר מירידה בהוצאות המימון תהיה חיובית, אך פחות משמעותית משיפור שמגיע מהפעילות העסקית עצמה.
השורה התחתונה
דוח סוגת מעורב, אך איכותי יותר מכפי שנראית הירידה בהכנסות. הרבעון השני היה חלש ברמת המחזור והרווח התפעולי, אך המחצית כולה הציגה שיפור ברווחיות הגולמית, ברווח הנקי ובתזרים המזומנים מפעילות שוטפת.
הירידה במחירי הסוכר ובשער הדולר הקטינה את המחזור בלי לפגוע באותה מידה ברווח. במקביל, פירעון החוב הוריד משמעותית את הוצאות המימון ותמך בזינוק ברווח הנקי.
השלב הבא תלוי פחות בפעילות הקיימת ויותר ביכולת ההנהלה לשלב את הרכישות, להפעיל את המרכז הלוגיסטי בדביר ולשמור על מאזן שמרני. זהו המבחן המרכזי של סוגת במחצית השנייה.