סיכום דו״ח Q2 2026 ג׳נריישן קפיטל
20.8.2026

בקצרה
- ג'נריישן קפיטל הציגה רווח לפני מס של כ-1.053 מיליארד שקל במחצית הראשונה של 2026, נתון המעיד על עליית שווי משמעותית בהשקעות הקרן, אך משקיעים צריכים לזכור שרווח זה הוא חשבונאי ואינו משקף בהכרח תזרים מזומנים זמין לדיבידנדים או השקעות חדשות.
- התזרים נטו לקרן הסתכם בכ-112 מיליון שקל בלבד, נתון המדגיש פער ניכר בין הרווח החשבונאי הגבוה לבין המזומנים שהגיעו בפועל, מה שמחייב משקיעים לבחון בקפידה את איכות הרווח ואת יכולת הקרן להמיר רווחי שערוך למזומנים בפועל.
- שווי ההשקעות של הקרן זינק לכ-5.8 מיליארד שקל, עלייה משמעותית מכ-5 מיליארד שקל בסוף הרבעון הראשון, כאשר השקעת הפניקס ב-PowerGen לפי שווי של 3.25 מיליארד שקל חיזקה את תזת השבחת הנכסים באמצעות אימות חיצוני לשווי הפעילות.
- עסקת רכישת שיכון ובינוי אנרגיה בעלות של כ-4.45 מיליארד שקל, למרות פוטנציאל ההרחבה המשמעותי של פעילות PowerGen, מציבה סיכון של הגדלת חוב ורגישות לריבית, ודורשת השלמה מוצלחת ללא עיכובים או חריגות בעלויות כדי להבטיח ערך לבעלי המניות.
נקודות מפתח
• רווח לפני מס: הסתכם בכ1.053 מיליארד שקל במחצית הראשונה, בעיקר בעקבות עליית שווי משמעותית של השקעות הקרן
• תזרים נטו לקרן: הסתכם בכ112 מיליון שקל, נתון שממחיש את הפער הגדול בין הרווח החשבונאי לבין המזומנים שהגיעו בפועל לקרן
• EBITDA Adjusted מצרפי: הרווח התפעולי התזרימי המותאם של נכסי הפורטפוליו הסתכם בכ615 מיליון שקל במחצית
• שווי ההשקעות: עלה לכ5.8 מיליארד שקל, לעומת כ5 מיליארד שקל בסוף הרבעון הראשון
• NAV למניה: השווי הנכסי הנקי למניה, בנטרול מסים נדחים, עמד על כ2.53 שקלים
• מינוף ודיבידנד: יחס החוב הפיננסי נטו לנכסים עמד על כ5% בלבד, לצד הכרזה על דיבידנד נוסף של 25 מיליון שקל
ג׳נריישן קפיטל היא קרן השקעות ציבורית המתמקדת בתשתיות ואנרגיה. פעילותה כוללת ייצור ואספקת חשמל, אנרגיה מתחדשת ואגירה, טיפול בפסולת, מים ושפכים, תחבורה ציבורית, היסעים, לוגיסטיקה וחלוקת גז טבעי. הקרן פרסמה ב20 באוגוסט את תוצאות הרבעון השני והמחצית הראשונה של 2026, לאחר תקופה עמוסה בהשבחות נכסים, גיוס הון של כמיליארד שקל, מימוש ההשקעה בפורטרברוק והתקדמות בעסקת הענק לרכישת שיכון ובינוי אנרגיה באמצעות PowerGen.
התרחיש השורי
הנקודה החזקה ביותר בדוח היא היכולת של הקרן להציף ערך באמצעות עסקאות עם צדדים חיצוניים. השקעת הפניקס בPowerGen בוצעה לפי שווי של כ3.25 מיליארד שקל וסיפקה נקודת ייחוס חיצונית לשווי הפעילות. התוצאה הייתה עליית שווי של כ341 מיליון שקל בPowerGen לבדה. מדובר בחיזוק משמעותי לתזה, מפני שהשבחת הנכס אינה נשענת רק על הנחות פנימיות של הנהלת הקרן, אלא נתמכת בעסקה שבה משקיע מוסדי הכניס כסף בפועל.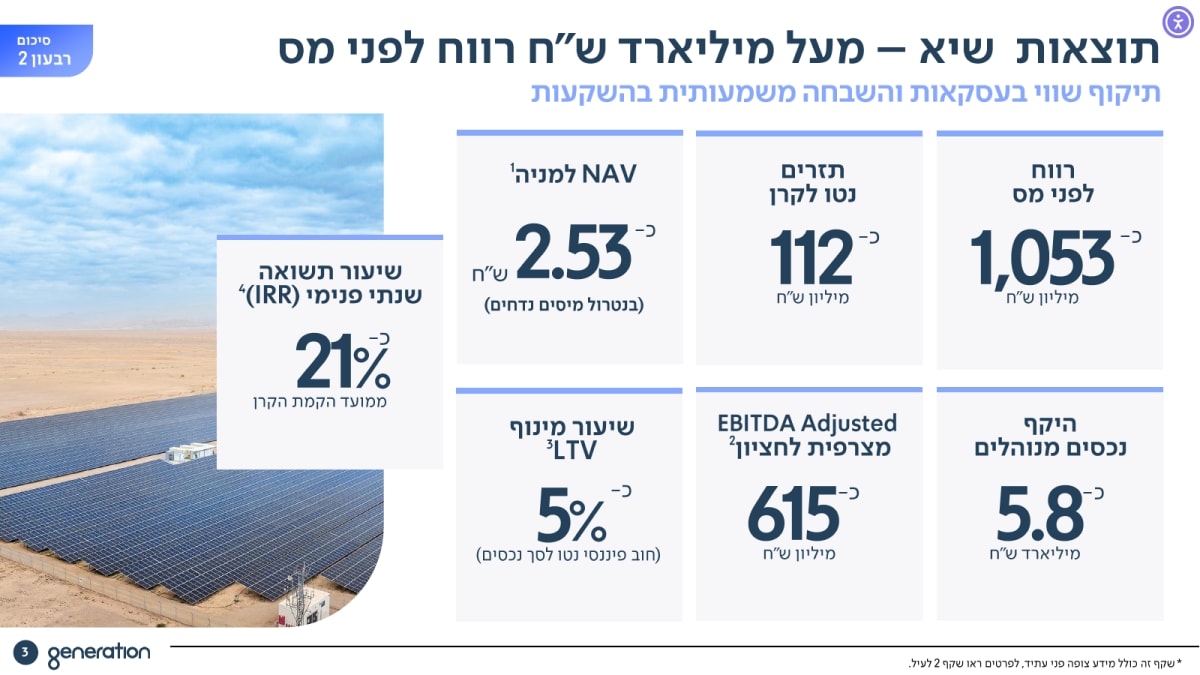 מקור: מצגת המשקיעים של ג׳נריישן
השקף מציג את הפער בין הרווח החשבונאי הגבוה לבין התזרים שהתקבל בקרן. לצד רווח של יותר ממיליארד שקל, התזרים נטו הסתכם בכ112 מיליון שקל.
המנוע החיובי השני הוא הרחבת בסיס הפעילות. רכישת שיכון ובינוי אנרגיה עשויה להפוך את PowerGen לפלטפורמת אנרגיה גדולה ומגוונת יותר, עם תחנות כוח, פעילות סולארית, אגירה, אספקת חשמל וצבר פרויקטים רחב. במקביל, זרוע הסביבה מחזיקה בצבר חתום של כ1.7 מיליארד שקל בתחום ההקמה, ופעילות התחבורה חזרה לצמוח לאחר השפעות המלחמה. אם העסקאות יושלמו והנכסים החדשים ייצרו תזרים בהתאם לציפיות, ג׳נריישן עשויה לעבור משלב של השבחת נכסים לשלב של גידול ממשי בחלוקות המזומנים.
התרחיש הדובי
הסיכון המרכזי הוא איכות הרווח. מתוך רווח לפני מס של כ1.053 מיליארד שקל, חלק מהותי הגיע מעליית שווי השקעות ולא ממזומן שנכנס לקרן. התזרים נטו הסתכם בכ112 מיליון שקל בלבד. עליית שווי יכולה להיות מוצדקת כלכלית, במיוחד אם היא נתמכת בעסקאות חיצוניות, אך היא אינה זמינה לתשלום ריבית, לביצוע השקעות או לחלוקת דיבידנד כל עוד הנכסים אינם ממומשים או מחלקים מזומנים.
הסיכון השני נמצא בהיקף ובמורכבות של עסקת שיכון ובינוי אנרגיה. עלות הרכישה עומדת על כ4.45 מיליארד שקל והשלמתה תלויה באישורים, בגיוס חוב, בהכנסת משקיעים נוספים וביכולת לשלב מספר רב של נכסים ופעילויות. המינוף הנוכחי של ג׳נריישן נמוך, אך העסקה עשויה להגדיל משמעותית את החוב ואת הרגישות לריבית. כל עיכוב בהשלמה, חריגה בעלויות או חולשה בתזרים הנרכש עלולים לצמצם את הערך לבעלי המניות.
מסקנה
הדוח מחזק את תזת ההשבחה של ג׳נריישן, אך עדיין אינו מוכיח שהעלייה הגדולה בשווי הנכסים מתורגמת באותו קצב למזומן. הרבעון מציג קרן חזקה יותר מבחינת הון, נזילות ומינוף, לצד עסקה שעשויה לשנות את קנה המידה שלה. המשתנה החשוב ביותר מכאן הוא היכולת להשלים את רכישת שיכון ובינוי אנרגיה בלי לפגוע במאזן, ולהמיר את ההשבחות לצמיחה בFFO ובחלוקות המזומנים.
הפער בין הרווח לתזרים
הרווח לפני מס הגיע לכ1.053 מיליארד שקל, בעוד שהתזרים נטו שהתקבל בקרן עמד על כ112 מיליון שקל. FFO, תזרים שמנסה לשקף את המזומן השוטף שמייצרות פעילויות תשתית לאחר התאמות חשבונאיות, עמד על כ42 אגורות למניה במונחים שנתיים. למשקיע חשוב להפריד בין שלושת הרבדים: רווחי שערוך, ביצועים תפעוליים בנכסים ומזומן שהגיע בפועל לחברת האם.
השבחת הפורטפוליו
שווי השקעות הקרן עלה לכ5.8 מיליארד שקל וההון העצמי הגיע לכ4.94 מיליארד שקל. כ2.65 מיליארד שקל מההון העצמי המצטבר נוצרו מהשבחות ורווחים מאז הקמת הקרן. מנגד, חלק מהשווי מבוסס על הערכות שווי ועל מודלים הכוללים הנחות לגבי שיעורי היוון, תזרימים עתידיים והשלמת פרויקטים.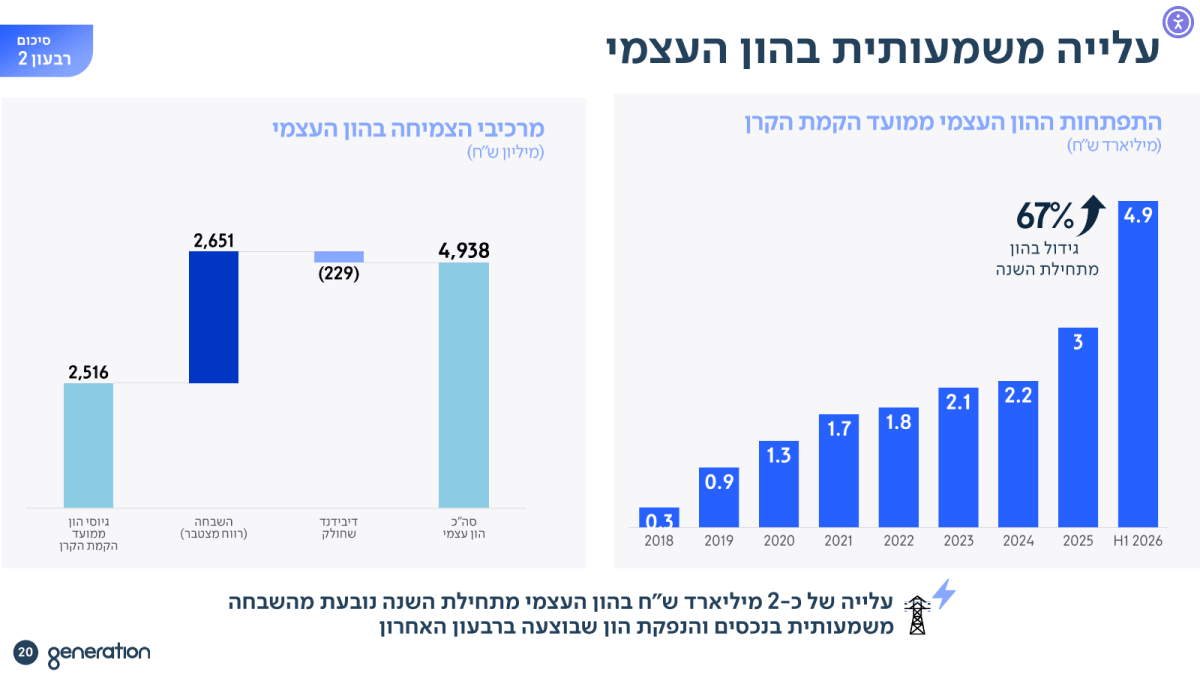 מקור: מצגת המשקיעים של ג׳נריישן
ההון העצמי עלה לכ4.94 מיליארד שקל. הגידול במחצית נבע משילוב של גיוס ההון ועליית שווי מהותית בנכסים.
עסקת שיכון ובינוי אנרגיה
PowerGen צפויה לרכוש את מלוא שיכון ובינוי אנרגיה תמורת כ4.45 מיליארד שקל. מקורות המימון המתוכננים כוללים את הנזילות של ג׳נריישן, הנפקת איגרות חוב, הכנסת משקיעים לPowerGen ומסגרות אשראי או מימוש נכסים. החברה צופה השלמה במהלך הרבעון השני או השלישי של 2027, בכפוף להתקיימות התנאים והאישורים הדרושים.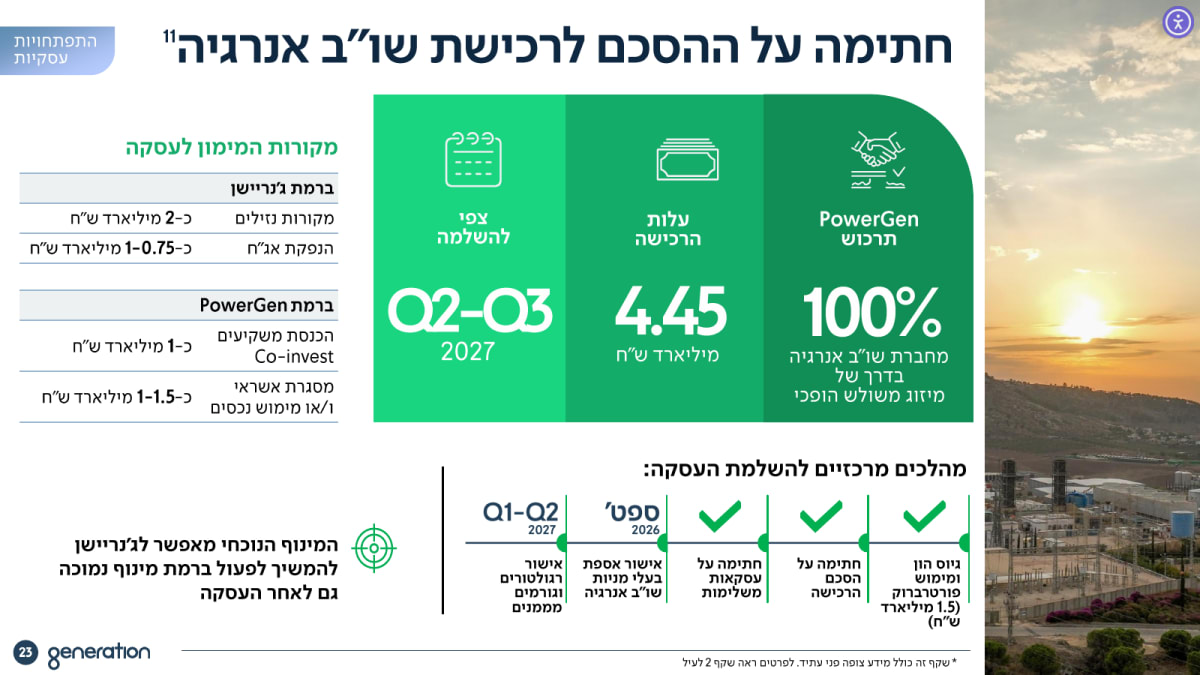 מקור: מצגת המשקיעים של ג׳נריישן
השקף מציג את מבנה המימון המתוכנן. יתרת הנזילות מספקת בסיס משמעותי, אך ההשלמה עדיין דורשת מימון חיצוני ומשקיעים נוספים.
הדיבידנד והמינוף
הדירקטוריון אישר דיבידנד נוסף של 25 מיליון שקל, המייצג כ1.14215 אגורות למניה. מתחילת 2026 הוכרזו חלוקות בהיקף של 75 מיליון שקל, והקרן מכוונת לקצב שנתי של כ100 מיליון שקל. יחס המינוף ברמת הקרן עמד על כ4.5% לפי הדוח וכ5% בעיגול המוצג במצגת. מדובר ברמת מינוף נמוכה, אך חשוב לבחון אותה מחדש לאחר השלמת העסקה הגדולה.
שאלות מפתח
- כמה מהעלייה בשווי PowerGen וביתר הנכסים תתורגם לחלוקת מזומנים בפועל בשנתיים הקרובות?
- מה יהיה יחס המינוף המאוחד לאחר השלמת רכישת שיכון ובינוי אנרגיה והכנסת המשקיעים המתוכננים?
- אילו סינרגיות תפעוליות וכספיות צפויות מהרכישה, ומהו לוח הזמנים למימושן?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר התזרים שמתקבל מההשקעות. עלייה מעבר לקצב הנוכחי תחזק את איכות הרווח, בעוד שהמשך פער גדול מול רווחי השערוך יותיר תלות במימושים ובגיוסי הון.
שנית, יש לעקוב אחר תנאי המימון של עסקת שיכון ובינוי אנרגיה. גיוס בריבית סבירה והכנסת משקיעים ללא דילול חריג יהיו סימן חיובי. התייקרות החוב או עיכוב בגיוס יגדילו את הסיכון.
שלישית, יש לבחון את הצמיחה בEBITDA ובFFO של הזרועות PowerGen, BlueGen ובון תור. שיפור שמגיע מפעילות שוטפת יהיה איכותי יותר מעלייה נוספת המבוססת בעיקר על הערכות שווי.
מה אומרת ההנהלה
ארז בלשה, מנכ״ל ומייסד הקרן, ויוסף זינגר, יו״ר הדירקטוריון ומייסד הקרן:
״תחום התשתיות והאנרגיה נמצא היום במוקד העשייה הלאומית עם צפי להשקעות ענק, וג׳נריישן נמצאת בעמדה מצוינת ליהנות מכך.״
הציטוט משקף את התזה המרכזית של ההנהלה, שלפיה הצורך בהרחבת תשתיות החשמל, המים, הפסולת והתחבורה ימשיך לייצר לקרן הזדמנויות. המשקיעים עדיין צריכים לבחון אם ההזדמנויות האלה ייצרו תשואה עודפת לאחר עלויות המימון וההשקעה.
סיכום
ג׳נריישן הציגה רבעון יוצא דופן מבחינת רווח חשבונאי, עליית שווי והתחזקות ההון. התמיכה החיצונית בשווי PowerGen, המינוף הנמוך והנזילות הגבוהה מספקים בסיס לביצוע העסקה הגדולה ביותר בתולדות הקרן. מנגד, הפער בין רווח של יותר ממיליארד שקל לבין תזרים של כ112 מיליון שקל מחייב הסתכלות זהירה על איכות התוצאות.