סיכום דו״ח Q2 2026 ארית תעשיות
20.8.2026

בקצרה
- הכנסות ארית תעשיות ברבעון השני של 2026 ירדו ב-36.1% ל-56.3 מיליון שקל, אך ירידה זו נבעה בעיקר מדחיית אספקת מוצרים בשווי 11.9 מיליון שקל לרבעון השלישי, מה שמרמז על פוטנציאל התאוששות בהכנסות העתידיות.
- הרווח הנקי של החברה צנח ב-84.8% ל-9.7 מיליון שקל, בעיקר עקב הפסדים מתיק ניירות הערך, מה שמדגיש את התנודתיות הגבוהה מפעילותה הפיננסית ומחייב בחינה מדוקדקת של ניהול הסיכונים הפיננסיים שלה.
- צבר ההזמנות המחייב של ארית תעשיות הסתכם ב-521.8 מיליון שקל, כולל הזמנה מותנית מהודו הגיע הצבר ל-671.8 מיליון שקל, נתון המצביע על ביקוש חזק למוצריה ומספק ודאות משמעותית לגבי הכנסותיה העתידיות לשנים הקרובות.
- החברה צופה הכנסות של כ-340 מיליון שקל לשנת 2026, כאשר רק 133 מיליון שקל הוכרו במחצית הראשונה, מה שמחייב הכרה של כ-207 מיליון שקל במחצית השנייה ומצביע על ציפייה לצמיחה מהירה ומשמעותית בהכנסות הקרובות.
נקודות מפתח
• הכנסות: ירדו ב36.1% ל56.3 מיליון שקל, לעומת 88.1 מיליון שקל ברבעון המקביל. מוצרים נוספים בהיקף של 11.9 מיליון שקל הושלמו אך אספקתם נדחתה לרבעון השלישי
• רווח תפעולי: ירד ב44.6% ל25.7 מיליון שקל, אך שיעורו מההכנסות נותר גבוה והגיע ל45.6%
• רווח נקי: ירד ב84.8% ל9.7 מיליון שקל, בעיקר בעקבות הפסדים מתיק ניירות הערך. הרווח המיוחס לבעלי המניות עמד על 5 מיליון שקל
• צבר הזמנות מחייב: הסתכם ב521.8 מיליון שקל. כולל הזמנה מותנית מהודו הגיע הצבר ל671.8 מיליון שקל
• תחזית הכנסות: החברה צופה הכנסות של כ340 מיליון שקל בשנת 2026, לעומת 133 מיליון שקל שהוכרו במחצית הראשונה
• דיבידנד: אושרה חלוקה כוללת חריגה של כ529 מיליון שקל, 5.20 שקלים למניה. מתוכה 317.4 מיליון שקל ישולמו בספטמבר והיתרה כפופה לאישור בית המשפט
ארית תעשיות היא חברת החזקות שפועלת בעיקר באמצעות רשף טכנולוגיות, המפתחת ומייצרת מרעומים אלקטרוניים לשוק הביטחוני בישראל ובעולם. החברה נהנית מביקוש גבוה למוצריה בעקבות הגדלת תקציבי הביטחון, חידוש מלאים והרחבת יכולות ייצור תחמושת במדינות שונות.
הדוח לרבעון השני חלש משמעותית מהתקופה המקבילה, אך אינו מצביע בהכרח על ירידה בביקוש. החברה מייצרת לפי פרויקטים וההכנסות תלויות במועד האספקה. ברבעון הושלמו מוצרים בהיקף של 11.9 מיליון שקל שלא סופקו עקב בעיות תובלה, ולכן ההכנסה החשבונאית נדחתה לרבעון השלישי.
התרחיש השורי
המנוע החיובי המרכזי הוא הצבר. לארית תעשיות צבר מחייב של 521.8 מיליון שקל, יותר מפי ארבעה מהכנסות המחצית הראשונה. יחד עם הזמנה מותנית בהיקף של כ50 מיליון דולר מהודו מגיע הצבר ל671.8 מיליון שקל. החברה צופה הכנסות של כ340 מיליון שקל בשנת 2026, כך שהמחצית השנייה אמורה להיות חזקה בהרבה מהראשונה. ההזמנה החדשה ממשרד הביטחון בסך 28 מיליון שקל והאפשרות להכפיל אותה אינן משנות את 2026, אך מחזקות את נראות הפעילות לשנת 2027.
המנוע השני הוא פוטנציאל ההתרחבות מחוץ לישראל. החברה רכשה קרקע בג׳ורג׳יה בשטח של כ882 דונם, הכוללת אתר תעשייתי קיים, כחלק מהתוכנית להקים יכולת ייצור בארצות הברית. במקביל היא מקדמת ייצור ושיווק באירופה ובהודו. מעבר מיצוא מישראל לייצור מקומי עשוי לפתוח מכרזים גדולים יותר, להפחית מגבלות פוליטיות ולקצר את שרשרת האספקה. עם זאת, המפעל האמריקאי עדיין נמצא בשלב מוקדם וטרם החלו הליכי קבלת אישורי הבנייה.
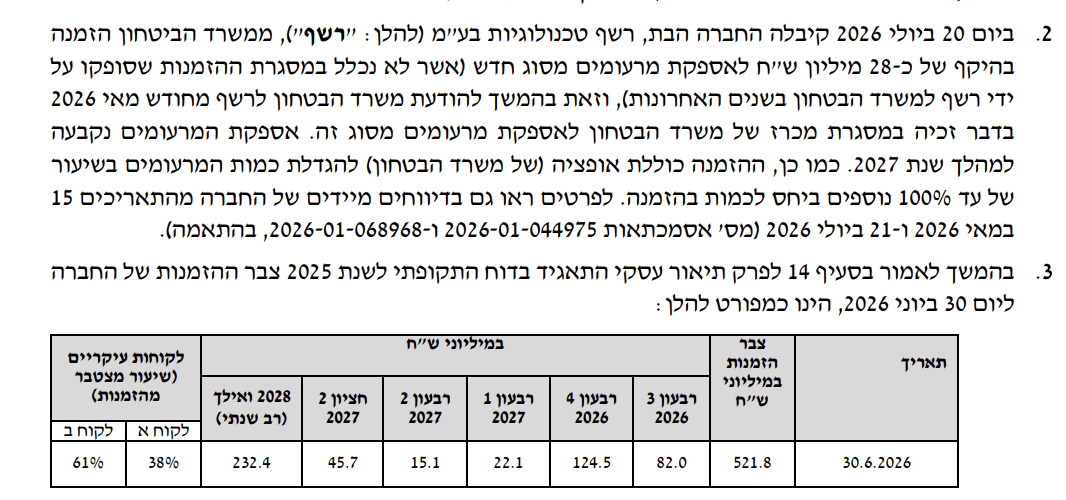
מקור: הדוח הרבעוני של ארית תעשיות
הטבלה מציגה צבר מחייב של 521.8 מיליון שקל. כ206.5 מיליון שקל מיועדים לאספקה במחצית השנייה של 2026, והיתרה מתפרסת בעיקר על 2027 והשנים שלאחר מכן.
התרחיש הדובי
הסיכון המרכזי הוא ריכוז הלקוחות. שני הלקוחות העיקריים מייצגים יחד 99% מהצבר המחייב. לקוח אחד אחראי לכ38% והלקוח השני לכ61%. תלות כזאת הופכת כל דחייה, שינוי בתקציב, בעיית אישור או החלטת רכש של לקוח בודד למהותית מאוד. בנוסף, חלק גדול מהצבר הרב שנתי קשור להסכם עם החברה ההודית, בעוד שהזמנה מותנית של כ50 מיליון דולר עדיין אינה הזמנה מחייבת.
הסיכון השני הוא התנודתיות שנוצרה מתיק ההשקעות ומהחלוקה החריגה לבעלי המניות. ארית תעשיות החזיקה בסוף יוני נכסים פיננסיים בשווי של יותר ממיליארד שקל. תנודות בתיק יצרו במחצית הפסדי מימון משמעותיים והובילו לכך שהרווח הנקי ירד ב45.3%, אף שהרווחיות התפעולית נותרה גבוהה. חלוקת 529 מיליון שקל תפחית משמעותית את יתרות הנזילות של החברה, בתקופה שבה היא שוקלת השקעות במפעלי ייצור בארצות הברית ובהודו.
מסקנה
תזת הפעילות הביטחונית לא נחלשה, אך הדוח עצמו מורכב. הביקוש והצבר נותרו גבוהים, הרווחיות הגולמית חריגה לטובה והמחצית השנייה אמורה להיות חזקה יותר. מנגד, הירידה בהכנסות, הריכוז בשני לקוחות והפער בין הרווח התפעולי לבין הרווח לבעלי המניות מחייבים זהירות.
המשתנה החשוב ביותר הוא מימוש תחזית ההכנסות של 340 מיליון שקל. כדי לעמוד בה, ארית תעשיות צריכה להכיר בכ207 מיליון שקל במחצית השנייה, עלייה של כ56% לעומת המחצית הראשונה.
הרבעון חלש אך חלק מההכנסה נדחה
הכנסות הרבעון ירדו מ88.1 מיליון שקל ל56.3 מיליון שקל. החברה השלימה ייצור של מוצרים נוספים בהיקף 11.9 מיליון שקל, אך לא הכירה בהם כהכנסה עקב דחיית המשלוחים.
אם מוסיפים את המוצרים שהושלמו, הפעילות ברבעון משקפת היקף של כ68.2 מיליון שקל. גם נתון זה נמוך בכ22.6% מההכנסות ברבעון המקביל, כך שדחיית המשלוחים מסבירה חלק מהירידה אך לא את כולה.
הרווחיות נותרה גבוהה
הרווח הגולמי הסתכם ב33.1 מיליון שקל ושיעורו מההכנסות הגיע ל58.7%, לעומת 59.7% ברבעון המקביל. במחצית הראשונה שיעור הרווח הגולמי דווקא השתפר מ61% ל63.3%.
הרווח התפעולי הסתכם ב25.7 מיליון שקל, עם שיעור תפעולי של 45.6%. מדובר ברווחיות גבוהה מאוד לחברה תעשייתית, שמשקפת מוצר מתמחה, חסמי כניסה גבוהים וכוח תמחור מול הלקוחות.
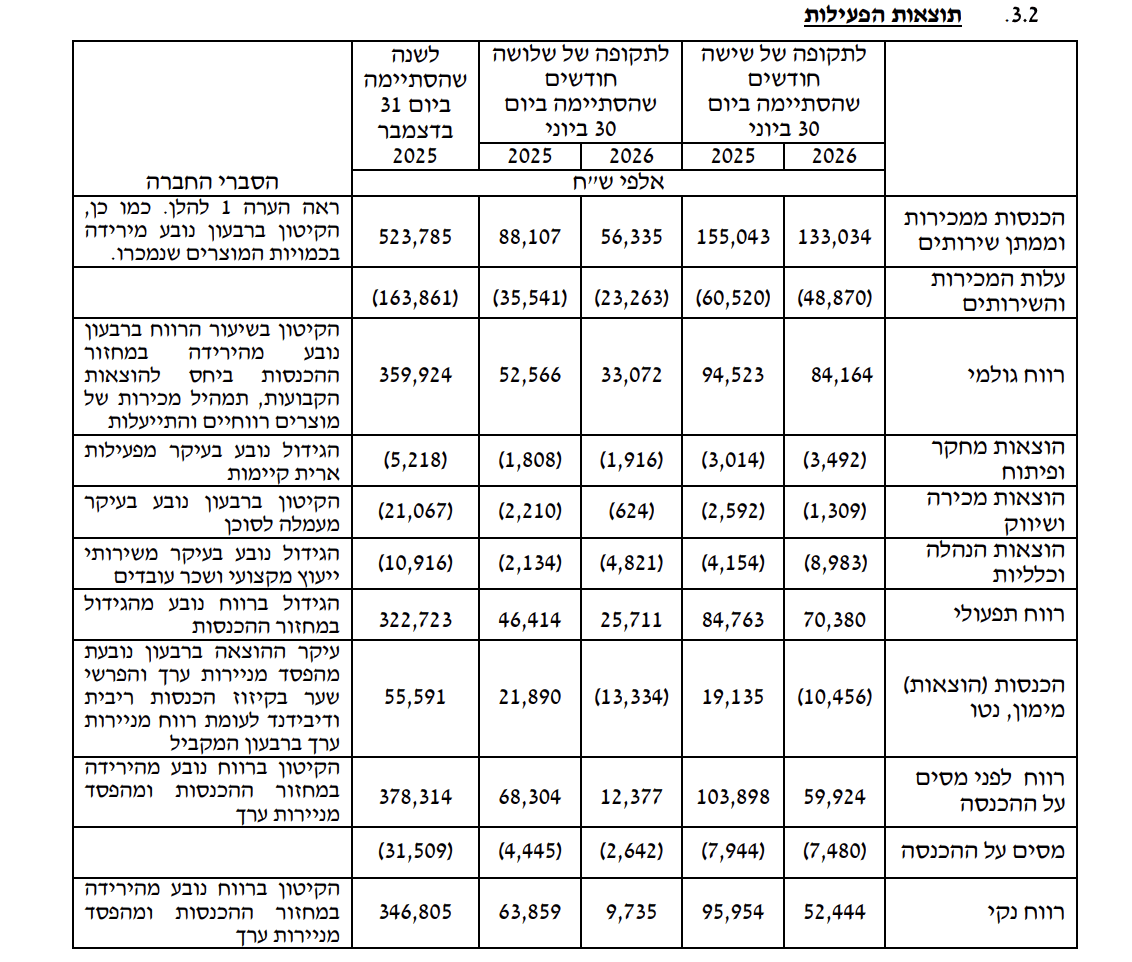
מקור: הדוח הרבעוני של ארית תעשיות
הטבלה מראה שהירידה ברווח הנקי הייתה חדה בהרבה מהירידה ברווח התפעולי, בשל מעבר מהכנסות מימון ברבעון המקביל להוצאות מימון ברבעון הנוכחי.
תיק ההשקעות מעוות את השורה התחתונה
החברה רשמה ברבעון הוצאות מימון נטו של 13.3 מיליון שקל, לעומת הכנסות מימון של 21.9 מיליון שקל ברבעון המקביל. השינוי נבע בעיקר מהפסדים בניירות ערך ומהפרשי שער, שקוזזו בחלקם בהכנסות ריבית ודיבידנד.
בחציון הראשון נרשמו הפסדים לא ממומשים של כ25.5 מיליון שקל. לפי החברה, עד מועד פרסום הדוח ההפסדים האלה התאיינו בעקבות התאוששות תיק ההשקעות. מדובר בנתון חיובי, אך הוא אינו חלק מתוצאות הרבעון המדווחות ולא נכון להוסיף אותו לרווח בדיעבד.
הרווח לבעלי המניות נמוך מהרווח המאוחד
הרווח הנקי המאוחד ברבעון עמד על 9.7 מיליון שקל, אך רק כ5 מיליון שקל יוחסו לבעלי המניות של ארית תעשיות. יתרת הרווח, כ4.7 מיליון שקל, מיוחסת לבעלי זכויות המיעוט ברשף.
הרווח הבסיסי למניה ירד מ0.652 שקל ל0.049 שקל. הירידה החדה יותר ברווח למניה נובעת גם מהגדלת מספר המניות בעקבות גיוס ההון שביצעה החברה.
הדיבידנד משנה את מבנה המאזן
החלוקה הכוללת שאושרה עומדת על כ529 מיליון שקל, שהם 5.20 שקלים למניה. מתוך הסכום, 317.4 מיליון שקל ישולמו מתוך רווחים ראויים לחלוקה. חלוקת 211.6 מיליון שקל נוספים מותנית באישור בית המשפט במסגרת הפחתת הון.
לפני החלוקה החזיקה הקבוצה בכ160.3 מיליון שקל במזומן ובנכסים פיננסיים בשווי של כ1.046 מיליארד שקל. גם לאחר החלוקה צפויה החברה להישאר עם נזילות משמעותית, אך כרית ההון והמזומנים תצטמצם בזמן שהיא מקדמת תוכניות התרחבות בינלאומיות.
שאלות מפתח
- כמה מתוך תחזית ההכנסות של כ207 מיליון שקל למחצית השנייה כבר מגובה במוצרים שנמצאים בתהליך ייצור מתקדם?
- מהו היקף ההשקעה הכולל הצפוי בהקמת המפעל בארצות הברית, ומה יהיו מקורות המימון לאחר חלוקת הדיבידנד?
- מתי ההזמנה המותנית מהודו בהיקף של כ50 מיליון דולר צפויה להפוך להזמנה מחייבת, ומה עלול למנוע את המימוש?
למה לשים לב ברבעון הבא
ראשית, יש לבדוק האם 11.9 מיליון השקלים שנדחו מהרבעון השני אכן הוכרו ברבעון השלישי. אי הכרה בהם תצביע על עיכוב עמוק יותר ולא רק על בעיית תובלה זמנית.
שנית, יש לעקוב אחר קצב מימוש הצבר. כדי לעמוד בתחזית השנתית נדרשת האצה משמעותית בהכנסות במחצית השנייה. הכנסות רבעוניות שמתקרבות ל100 מיליון שקל יתמכו ביכולת לעמוד ביעד.
שלישית, יש להפריד בין תוצאות הפעילות לבין תיק ניירות הערך. המשקיע צריך לבחון את הרווח התפעולי, התזרים והרווח המיוחס לבעלי המניות, ולא להסתמך רק על הרווח הנקי המאוחד.
סיכום
ארית תעשיות הציגה רבעון חלש בהשוואה לשנה שעברה, עם ירידה של 36.1% בהכנסות, ירידה של 44.6% ברווח התפעולי וצניחה של 84.8% ברווח הנקי. חלק מהחולשה מוסבר בדחיית משלוחים, אך גם לאחר ההתאמה הפעילות הייתה נמוכה מהרבעון המקביל.
מנגד, החברה ממשיכה להציג אחוזי רווחיות גבוהים מאוד, צבר משמעותי, נזילות גבוהה ותוכנית להרחיב את הפעילות בארצות הברית, אירופה והודו. הדיבידנד החריג יוצר ערך מיידי לבעלי המניות, אך גם מוציא מהחברה חלק גדול מההון שיכול היה לשמש להתרחבות.