סיכום דו״ח Q2 2026 מר תעשיות
20.8.2026

בקצרה
- מר תעשיות הציגה צמיחה משמעותית בהכנסות וברווח הנקי ברבעון השני של 2026, עם עלייה של 12.7% בהכנסות ל-169.3 מיליון שקל וזינוק של 32.7% ברווח הנקי ל-10.2 מיליון שקל, מה שמעיד על שיפור ברווחיות התפעולית ויכולת החברה לייצר ערך רב יותר מפעילותה השוטפת.
- צבר ההזמנות של החברה, ללא הסכמי מסגרת, גדל ב-12% בתוך שנה והגיע ל-725 מיליון שקל, כאשר משקלו מתוך הצבר הכולל עלה ל-74.5%, דבר המצביע על ביסוס הפעילות העתידית על הזמנות מוגדרות ופחות על התקשרויות גמישות, ומחזק את יציבות ההכנסות הצפויות.
- החברה הציגה שיפור ניכר בתזרים המזומנים מפעילות שוטפת, שזינק ל-57.1 מיליון שקל במחצית הראשונה של השנה לעומת 17.2 מיליון שקל בתקופה המקבילה, נתון המעיד על יכולת גבוהה יותר לייצר מזומנים מפעילות הליבה ולחזק את האיתנות הפיננסית שלה.
- למרות התחזקות השקל שפגעה בהכנסות בכ-10 מיליון שקל, מר תעשיות הצליחה לשפר את הרווחיות הגולמית ב-16.2% ואת הרווח הנקי ב-32.7%, מה שמשקף שינוי חיובי בתמהיל הפעילות לעבר פתרונות בעלי ערך מוסף גבוה יותר, כמו מערכות וידאו ובינה מלאכותית, ופוטנציאל להמשך צמיחה רווחית.
נקודות מפתח
• הכנסות: עלו ב12.7% ל169.3 מיליון שקל, לעומת 150.3 מיליון שקל ברבעון המקביל
• רווח נקי: צמח ב32.7% ל10.2 מיליון שקל, לעומת 7.7 מיליון שקל אשתקד
• EBITDA: הרווח לפני ריבית, מסים, פחת והפחתות, עלה ב8.3% ל20.4 מיליון שקל
• צבר הזמנות: הצבר ללא הסכמי מסגרת הגיע ל725 מיליון שקל, עלייה של 12% בתוך שנה. יחד עם הסכמי המסגרת הגיע הצבר ל972 מיליון שקל
• תזרים מזומנים: התזרים מפעילות שוטפת במחצית זינק ל57.1 מיליון שקל, לעומת 17.2 מיליון שקל בתקופה המקבילה
• דיבידנד: דירקטוריון החברה אישר חלוקה של 10 מיליון שקל, כ0.75 שקל למניה
מר תעשיות מספקת פתרונות טכנולוגיים בתחומי הטכנולוגיות הצבאיות, ביטחון המולדת והמודיעין, תשתיות תקשורת ודאטה סנטרים. פעילותה מחולקת למגזר ישראל ולמגזר גלובל, שפועל בעיקר באפריקה, אמריקה הלטינית ואירופה. החברה מספקת מערכות תקשורת טקטיות, אלקטרואופטיקה, מערכות וידאו מבוססות בינה מלאכותית, פתרונות שליטה ובקרה ותשתיות עבור ממשלות, גופי ביטחון, חברות תקשורת ומפעילי נכסים אסטרטגיים.
הדוח מציג שיפור רחב יחסית. שני המגזרים צמחו, שיעורי הרווח השתפרו, צבר ההזמנות גדל והחברה עברה לעודף מזומנים על החוב הפיננסי. השיפור הושג למרות פגיעה של כ10 מיליון שקל בהכנסות המחצית בעקבות התחזקות השקל מול האירו והדולר.
התרחיש השורי
המנוע החיובי הראשון הוא הגידול בצבר לצד שיפור באיכותו. הצבר ללא הסכמי מסגרת עלה ל725 מיליון שקל ומשקלו מתוך הצבר הכולל גדל מ66.5% בסוף הרבעון הראשון ל74.5%. המשמעות היא שחלק גדול יותר מהפעילות העתידית נשען על הזמנות והתקשרויות מוגדרות ולא רק על מסגרות שאינן מבטיחות מימוש מלא. בנוסף, לאחר סוף הרבעון התקבלו הזמנות צבאיות נוספות בהיקף של כ30 מיליון שקל שאינן נכללות בצבר המדווח.
המנוע השני הוא השינוי בתמהיל הפעילות. ההכנסות גדלו ב12.7%, אך הרווח הגולמי צמח ב16.2% והרווח הנקי ב32.7%. קצב צמיחה מהיר יותר ברווח מאשר בהכנסות מעיד על מעבר לפעילויות בעלות ערך מוסף גבוה יותר, לצד ירידה בהוצאות המימון. ההשקעה במערכות וידאו, תקשורת ואלקטרואופטיקה המשולבות בבינה מלאכותית עשויה לתמוך בהמשך השיפור, אם המוצרים יהפכו להזמנות מהותיות ורווחיות.
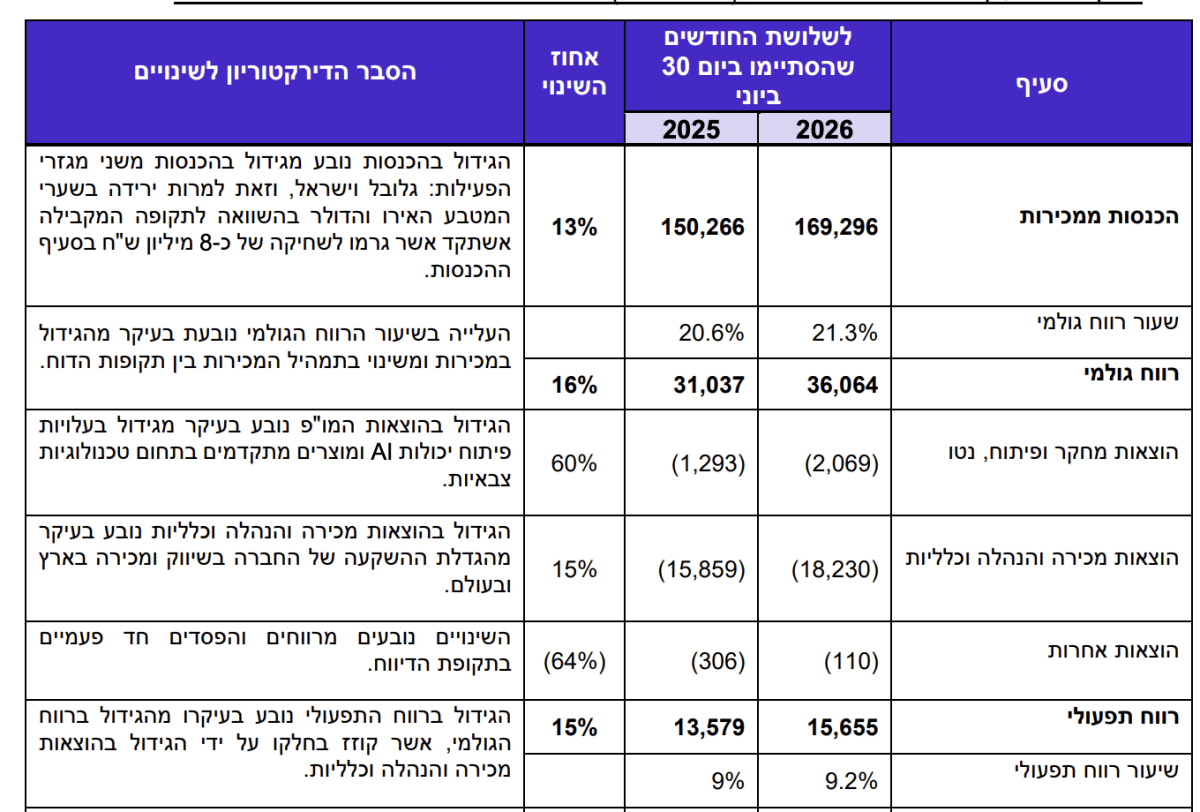 מקור: הדוח החציוני של מר תעשיות
הטבלה מציגה צמיחה של 13% בהכנסות המחצית, לצד עלייה של 16% ברווח הגולמי ו15% ברווח התפעולי. הרווחיות השתפרה מהר יותר מהמחזור.
התרחיש הדובי
הסיכון הראשון הוא ריכוז גיאוגרפי ופרויקטלי. חלק מהפעילות הבינלאומית נשען על חוזים ממשלתיים גדולים במערב אפריקה, וחלקם תלויים בהסכמי מימון בנקאיים, אישורי יצוא וקצב התקדמות הלקוח. דחייה במימון, באישור או במסירה עלולה להזיז הכנסות בין רבעונים וליצור תנודתיות. שני חוזים גדולים באפריקה כבר נמצאים בשלבי ביצוע מתקדמים, ולכן החברה צריכה להמשיך ולמלא את הצבר בפרויקטים חדשים.
הסיכון השני הוא חשיפת המטבע. התחזקות השקל שחקה את הכנסות המחצית בכ10 מיליון שקל ויצרה הוצאות מימון של כ4 מיליון שקל. ללא השחיקה המטבעית, קצב הצמיחה היה גבוה יותר, אך המשך התחזקות השקל עלול לפגוע בהכנסות וברווח המדווחים גם כשהפעילות התפעולית עצמה משתפרת. בנוסף, הוצאות המחקר והפיתוח עלו ב41%, ולכן ההשקעה בבינה מלאכותית ובמוצרים חדשים צריכה להתחיל לייצר הכנסות כדי להצדיק את הגידול.
מסקנה
תזת ההשקעה התחזקה בעקבות השילוב בין צמיחה, שיפור ברווחיות, גידול בצבר וירידה בחוב. השינוי החשוב ביותר אינו רק העלייה בהכנסות, אלא העובדה שהחברה מייצרת יותר רווח ותזרים מכל שקל מכירות. מר תעשיות עדיין צריכה להוכיח שהיא יכולה להחליף פרויקטים בינלאומיים גדולים שמתקרבים להשלמה ולשמור על הצבר בלי להגדיל את הסיכון הגיאוגרפי.
מגזר ישראל צומח מהר יותר
הכנסות מגזר ישראל במחצית עלו ב9.8% ל166.9 מיליון שקל. הרווח התפעולי של המגזר צמח ב13% ל10.2 מיליון שקל. הצמיחה הגיעה ממערכות קשר ואיסוף, מערכות ראייה והגנה לרכב קרבי, תשתיות תקשורת ופרויקטים בתחום ביטחון המולדת.
ברבעון השני לבדו הכנסות המגזר הגיעו ל90.1 מיליון שקל, עלייה של 15.2%. הרווח התפעולי עלה ב26.9% ל6.8 מיליון שקל. הנתונים מצביעים על מינוף תפעולי ועל תמהיל רווחי יותר בפעילות הישראלית.
הפעילות הגלובלית שומרת על רווחיות גבוהה יותר
הכנסות מגזר גלובל במחצית עלו ב5.6% ל160.6 מיליון שקל והרווח התפעולי עלה ב9% ל18.6 מיליון שקל. שיעור הרווח התפעולי במגזר עמד על כ11.6%, לעומת כ6.1% במגזר ישראל.
ברבעון השני הכנסות המגזר עלו ב9.9% ל79.2 מיליון שקל, אך הרווח התפעולי ירד מעט מ8.9 מיליון שקל ל8.8 מיליון שקל. המשמעות היא שהצמיחה הגלובלית ברבעון הגיעה מתמהיל מעט פחות רווחי.
הצבר משפר את נראות ההכנסות
הצבר ללא הסכמי מסגרת הגיע ל725 מיליון שקל, סכום השווה לכ105% מהכנסות החברה ב12 החודשים האחרונים. יחד עם הסכמי המסגרת הגיע הצבר ל972.4 מיליון שקל.
במהלך הרבעון ועד פרסום הדוח דיווחה החברה על התקשרויות מהותיות בהיקף של כ241 מיליון שקל. מתוכן כ108 מיליון שקל בתחום ביטחון המולדת והמודיעין, כ73 מיליון שקל בטכנולוגיות צבאיות, כ43 מיליון שקל בתשתיות תקשורת וכ17 מיליון שקל בדאטה סנטרים.
התזרים והמאזן השתפרו משמעותית
התזרים מפעילות שוטפת במחצית הגיע ל57.1 מיליון שקל, כמעט פי 3.3 מהתקופה המקבילה. החברה השתמשה במזומנים לפירעון הלוואות והציגה עודף מזומנים של כ12 מיליון שקל על יתרת החוב הפיננסי.
ההון העצמי עלה ל182 מיליון שקל ושיעורו מהמאזן הגיע לכ34%, לעומת כ30% בסוף 2025. ההון החוזר עלה מ95.2 מיליון שקל ל111.6 מיליון שקל. החברה עמדה בכל אמות המידה הפיננסיות, ויחס החוב הפיננסי נטו לEBITDA היה שלילי בעקבות עודף המזומנים.
שאלות מפתח
- איזה חלק מהצבר ללא הסכמי מסגרת צפוי להפוך להכנסות במהלך 12 החודשים הקרובים?
- כיצד מתכוונת החברה להחליף את ההכנסות מהחוזים הגדולים במערב אפריקה שכבר נמצאים בשלבי ביצוע מתקדמים?
- מתי ההשקעה המוגברת בבינה מלאכותית ובמוצרים צבאיים מתקדמים צפויה לייצר תרומה מהותית להכנסות ולשולי הרווח?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר הצבר ללא הסכמי מסגרת. המשך גידול בו ישפר את נראות ההכנסות. ירידה בצבר, במיוחד לאחר השלמת פרויקטים באפריקה, תעלה שאלות לגבי קצב ההזמנות החדשות.
שנית, יש לבחון את שיעור הרווח התפעולי במגזר ישראל. המשך השיפור יראה שהצמיחה במערכות הצבאיות מייצרת מינוף תפעולי. חזרה לשיעורי רווח נמוכים יותר תצביע על שינוי לרעה בתמהיל.
בנוסף, יש לעקוב אחר השפעת שערי המטבע. התייצבות האירו והדולר תאפשר לתוצאות התפעוליות לבוא לידי ביטוי בצורה מלאה יותר. המשך התחזקות השקל עלול להסתיר חלק מהצמיחה ולייצר הוצאות מימון נוספות.
סיכום
מר תעשיות הציגה רבעון חזק, עם צמיחה דו ספרתית בהכנסות, שיפור בשיעורי הרווח, עלייה של כ33% ברווח הנקי וצבר שמתקרב למיליארד שקל כולל מסגרות. איכות הדוח מתחזקת בזכות התזרים הגבוה והמעבר לעודף מזומנים על החוב הפיננסי.
מנגד, יש לזכור שחלק מהפעילות תלוי בפרויקטים ממשלתיים גדולים, באישורי יצוא ובמימון לקוחות במדינות מתפתחות. השיפור במאזן מקטין את הסיכון הפיננסי, אך אינו מבטל את הסיכון בביצוע ובתזמון הפרויקטים.