סיכום דו״ח Q2 2026 גילת טלקום
20.8.2026

בקצרה
- גילת טלקום הציגה צמיחה מרשימה ברווח הנקי לרבעון השני של 2026, שהסתכם ב-8.4 מיליון ש"ח לעומת 0.2 מיליון ש"ח ברבעון המקביל, בעיקר בזכות ירידה חדה בהוצאות המימון, מה שמצביע על שיפור משמעותי ביעילות הפיננסית של החברה וביכולתה לייצר רווחיות גבוהה יותר למשקיעים.
- ההכנסות של גילת טלקום צמחו ב-7.4% והגיעו ל-71.4 מיליון ש"ח, כאשר הרווח התפעולי זינק ב-37.3% ל-10 מיליון ש"ח, נתון המעיד על שיפור ברווחיות התפעולית וירידה בהוצאות התפעוליות, מה שמשפר את יכולת החברה להמיר הכנסות לרווחים תפעוליים ומחזק את יציבותה הפיננסית.
- התזרים החופשי של החברה בנטרול הוצאות מראש הגיע ל-18.2 מיליון ש"ח, עלייה ניכרת לעומת 7.7 מיליון ש"ח ברבעון המקביל, מה שמדגיש את יכולת החברה לייצר מזומנים משמעותיים מפעילותה השוטפת, ומספק גמישות פיננסית להשקעות עתידיות או חלוקת דיבידנדים.
- גילת טלקום מחזיקה במאזן חזק עם כ-93 מיליון ש"ח במזומנים ופיקדונות ונכס פיננסי נטו של כ-66 מיליון ש"ח, בנוסף לצבר חוזים של כ-158 מיליון ש"ח עד 2029, נתונים המעידים על יציבות פיננסית גבוהה, יכולת לממן צמיחה עתידית ומספקים נראות להכנסות עתידיות.
נקודות מפתח
• הכנסות: הסתכמו ב71.4 מיליון ש״ח, צמיחה של 7.4% לעומת הרבעון המקביל
• רווח תפעולי: עלה ב37.3% ל10 מיליון ש״ח, בעוד הוצאות המכירה, השיווק, ההנהלה והכלליות ירדו
• EBITDA מתואם: מדד רווחיות תזרימי בנטרול השפעת חכירות לוויינים, עלה ב33% ל15.5 מיליון ש״ח
• רווח נקי: הסתכם ב8.4 מיליון ש״ח, לעומת 0.2 מיליון ש״ח ברבעון המקביל, בין היתר בזכות ירידה חדה בהוצאות המימון
• תזרים חופשי: בנטרול הוצאות מראש, הגיע ל18.2 מיליון ש״ח לעומת 7.7 מיליון ש״ח ברבעון המקביל
• מאזן וצבר: המזומנים והפיקדונות הסתכמו בכ93 מיליון ש״ח, הנכס הפיננסי נטו בכ66 מיליון ש״ח, וצבר החוזים עד 2029 עומד על כ158 מיליון ש״ח
גילת טלקום מספקת שירותי תקשורת לוויינית, אינטרנט, ענן ואינטגרציה ללקוחות מסחריים, ממשלתיים וביטחוניים בישראל ובאפריקה. הדוח לרבעון השני מציג עסק שצומח במתינות בהכנסות, אך בקצב מהיר יותר ברווח התפעולי, בתזרים וברווח הנקי. השינוי המהותי הוא שילוב של התרחבות בפעילות הלוויין והממשלתי ביטחוני, צמיחת פעילות האינטרנט בישראל ושיפור במבנה המימון.
התרחיש השורי
מנוע הצמיחה המרכזי נשאר מגזר הלוויין המסחרי והממשלתי, שהיווה 86% מההכנסות. הכנסותיו עלו ברבעון ל60.7 מיליון ש״ח, והרווח המגזרי קפץ ל19.5 מיליון ש״ח לעומת 14.2 מיליון ש״ח ברבעון המקביל. החברה מייחסת חלק מהגידול לביקוש לשירותים ולמוצרים ביטחוניים, לצד הכנסות משירות ומציוד.
פעילות האינטרנט והענן קטנה יותר, אך צומחת מהר יותר. הכנסות המגזר עלו ב23.2% ל10.7 מיליון ש״ח והרווח הישיר עלה ב72% ל1.9 מיליון ש״ח. הסכם הסיבים עם בזק מעניק לחברה זכות שימוש עד 15 שנים בעד 90 אלף קווים נוספים. נכון למועד הדוח החברה מספקת אינטרנט לכ26 אלף לקוחות פרטיים ולכ330 לקוחות עסקיים. אם הגיוס וההתייעלות בעלויות יימשכו, פעילות זו יכולה להפוך למרכיב יציב וגדל יותר בתמהיל.
התרחיש הדובי
העסק עדיין תלוי מאוד בפעילות הלוויין והממשלתי ביטחוני. צמיחה מביקוש הקשור למצב ביטחוני עשויה להיות חזקה בטווח הקרוב, אך היא אינה בהכרח בסיס קבוע לצמיחה ארוכת טווח. האטה בהזמנות, דחיית פרויקטים או ירידה בהיקף הכנסות הציוד החד פעמיות עלולות לפגוע בקצב הצמיחה וברווחיות.
פעילות האינטרנט דורשת ביצוע עקבי. ההסכם עם בזק אמור לתמוך בעלויות תחרותיות, אך ההצלחה תלויה בקצב חיבור הלקוחות, בשיעור הנטישה, במחירי השוק וביכולת לשמור על רווחיות בעת הגדלת בסיס המנויים. גם צבר החוזים אינו שקול להכנסה מובטחת במלואה, שכן ביצוע פרויקטים תלוי בלקוחות, ספקים וגורמי רגולציה.
מסקנה
תזת ההשקעה התחזקה ברבעון: גילת טלקום מציגה צמיחה בהכנסות לצד שיפור חד יותר ברווחיות ובתזרים, ומגיעה לכך עם מאזן חזק יותר. המשתנה החשוב להמשך הוא היכולת להפוך את הצמיחה בפעילות האינטרנט והענן למנוע רווח עקבי, בלי תלות גבוהה מדי בהזמנות חד פעמיות מהמגזר הממשלתי ביטחוני.
רווחיות ותזרים
הרווח הגולמי עלה ל21 מיליון ש״ח, אך שיעור הרווח הגולמי ירד קלות ל29.4% לעומת 29.6% ברבעון המקביל. מנגד, הירידה בהוצאות התפעוליות אפשרה לרווח התפעולי לצמוח מהר מההכנסות. הרווח הנקי נהנה גם מירידה בהוצאות המימון ל1.5 מיליון ש״ח לעומת 6.9 מיליון ש״ח, ולכן חשוב להבחין בין שיפור תפעולי אמיתי לבין שיפור חשבונאי ומימוני.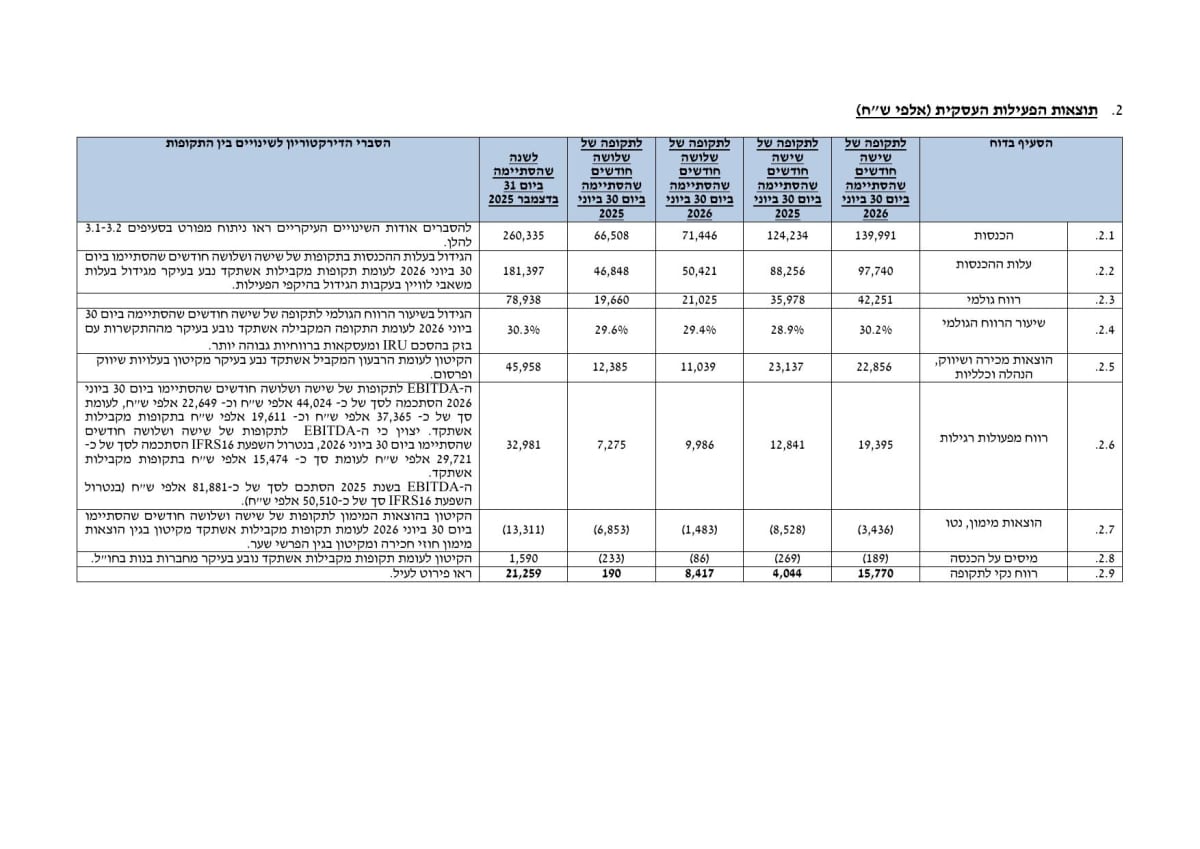 מקור: הדוח הכספי של גילת טלקום
הטבלה מציגה צמיחה של 7.4% בהכנסות הרבעוניות, לצד עלייה חדה יותר ברווח מפעולות רגילות וברווח הנקי.
מאזן ומבנה ההון
ההון העצמי עלה לכ132.4 מיליון ש״ח לעומת 77.6 מיליון ש״ח בסוף 2025. העלייה נבעה מרווחים, המרות אג״ח ושינוי בסיווג רכיב ההמרה להון בעקבות המעבר למטבע פעילות שקלי. לחברה יתרת מזומנים ופיקדונות של כ93 מיליון ש״ח ונכס פיננסי נטו של כ66 מיליון ש״ח, נתונים שמצמצמים את לחץ הנזילות ומאפשרים מימון צמיחה.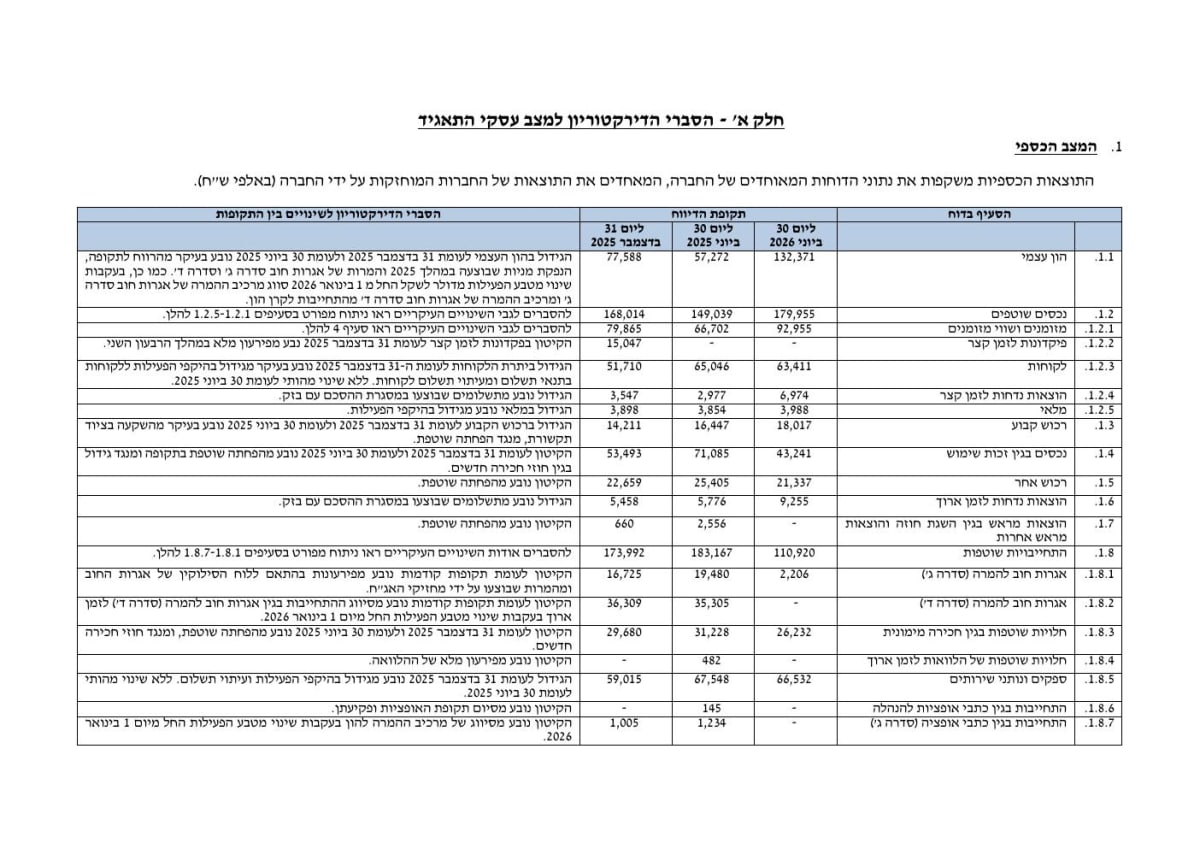 מקור: הדוח הכספי של גילת טלקום
הטבלה מציגה את העלייה החדה בהון העצמי ואת השינוי במבנה התחייבויות האג״ח בעקבות המעבר למטבע פעילות שקלי.
צבר והמשך הצמיחה
צבר החוזים החתומים עומד על כ158 מיליון ש״ח עד 2029, ומספק נראות מסוימת קדימה. במקביל, החברה דיווחה כי קווי הפעילות החדשים בתחום האינטגרציה והביטחון צמחו, וכי היא פועלת לייעול עלויות הרכש בפעילות האינטרנט. אלה אינדיקציות חיוביות, אך ללא תחזית מספרית מפורטת קשה עדיין להעריך את קצב הצמיחה והרווחיות קדימה.
שאלות מפתח
- איזה חלק מצבר החוזים צפוי להתממש במהלך 2026 ו2027, ומה שיעור הרווחיות הצפוי ממנו
- האם צמיחת פעילות הלוויין והמגזר הממשלתי ביטחוני נשענת בעיקר על פרויקטים חד פעמיים או על הכנסות שירות חוזרות
- מהו קצב גיוס הלקוחות והרווחיות בפעילות האינטרנט לאחר הרחבת ההסכם עם בזק
למה לשים לב ברבעון הבא
יש לעקוב אחר צמיחת הכנסות מגזר הלוויין והרווח המגזרי. המשך צמיחה ברווח גבוהה מהצמיחה בהכנסות יתמוך בכך שהשיפור אינו רק מחזורי.
יש לעקוב אחר מספר לקוחות האינטרנט, הכנסה חודשית ממוצעת ללקוח ושיעור הרווח של המגזר. שיפור עקבי במדדים אלה יחזק את הטענה שהפעילות הופכת למנוע רווח משמעותי.
יש לעקוב אחר התזרים החופשי, רמת המזומנים והמרות האג״ח. שימור תזרים חיובי ומבנה חוב מתון יחזקו את הגמישות הפיננסית של החברה.
סיכום
גילת טלקום סיימה רבעון חזק, עם צמיחה מתונה במחזור אך שיפור משמעותי יותר ברווח התפעולי, בEBITDA המתואם, בתזרים וברווח הנקי. התמונה הפיננסית השתפרה, בעיקר בזכות יתרות מזומנים גבוהות יותר, ירידה בהוצאות המימון והרחבת ההון העצמי.