סיכום דו״ח Q2 2026 הולמס פלייס
20.8.2026

בקצרה
- הולמס פלייס הציגה צמיחה מרשימה בהכנסות של 10.5% ל-156.3 מיליון שקל ורווח נקי כמעט הוכפל ל-9.3 מיליון שקל ברבעון השני של 2026, נתונים המעידים על שיפור משמעותי בביצועים התפעוליים והפיננסיים של החברה, ומחזקים את תזת ההשקעה בה.
- מגזר הפרימיום הזול, הכולל את אייקון ורבו פיטנס, מהווה מנוע צמיחה מרכזי עבור הולמס פלייס, כאשר הכנסותיו עלו ב-26.4% ל-100.8 מיליון שקל במחצית הראשונה, מה שמצביע על מעבר מרכז הכובד של החברה לפעילויות אלו ועל פוטנציאל להמשך שיפור רווחיות.
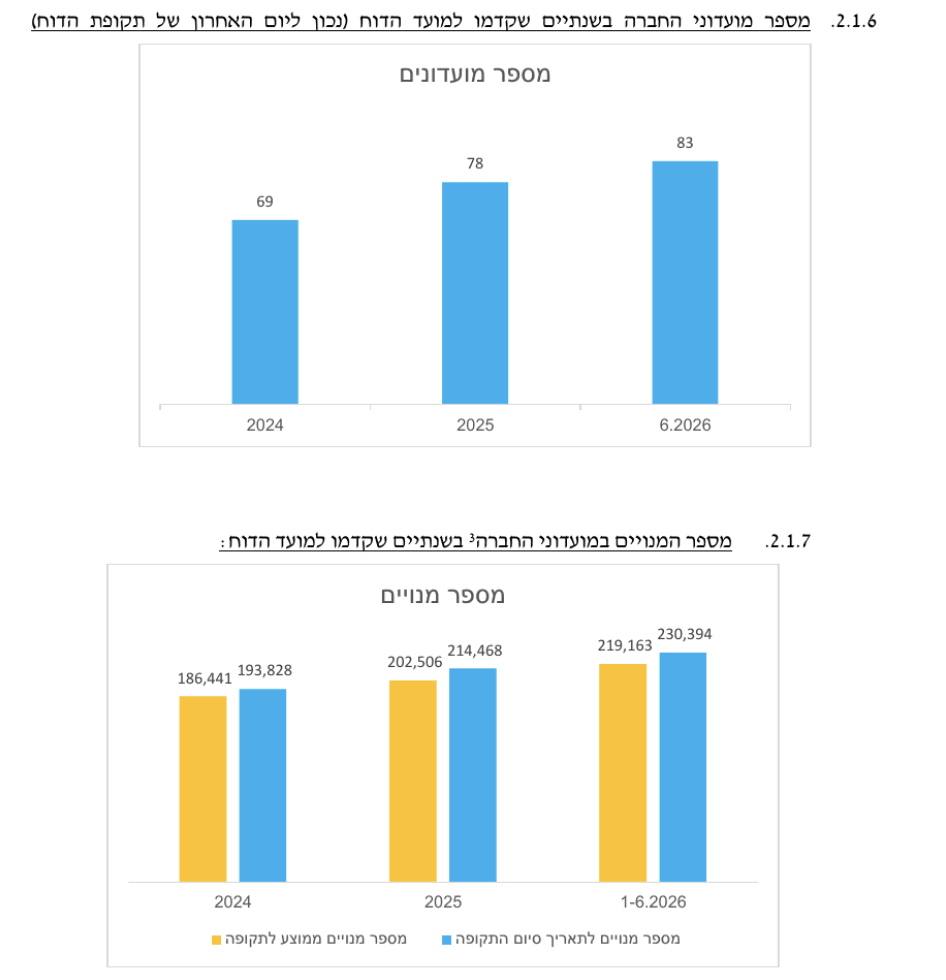
- מספר המנויים של הולמס פלייס הגיע ל-230,394 בסוף יוני, עלייה של 7.4% לעומת סוף 2025, ושיעור הרווח הגולמי השתפר מ-25.7% ל-28.6%, נתונים המעידים על יתרון לגודל ועל יכולת החברה להגדיל את בסיס הלקוחות ולשפר את היעילות התפעולית.
- החברה אישרה חלוקת דיבידנד של 8.9 מיליון שקל, ובנוסף, קיימת חלוקה נוספת של 20 מיליון שקל הכפופה לאישור בית המשפט, מה שמשקף את איתנותה הפיננסית של הולמס פלייס ואת מחויבותה להחזיר ערך לבעלי המניות.
נקודות מפתח
• הכנסות: עלו ב10.5% ל156.3 מיליון שקל, לעומת 141.4 מיליון שקל ברבעון המקביל
• רווח נקי: כמעט הוכפל והגיע ל9.3 מיליון שקל, צמיחה של 87.6% לעומת 5 מיליון שקל אשתקד
• EBITDA בנטרול השפעת החכירות: הרווח התפעולי לפני פחת, הפחתות, מימון ומסים, עלה ב20.9% ל28.7 מיליון שקל
• רווח גולמי: צמח ב23.1% ל44.7 מיליון שקל, ושיעורו מההכנסות השתפר מ25.7% ל28.6%
• מספר מנויים: הגיע בסוף יוני ל230,394, עלייה של 7.4% לעומת סוף 2025. מספר המנויים הממוצע במחצית עלה ב10.5%
• דיבידנד: אושרה חלוקה של 8.9 מיליון שקל, לצד חלוקה נוספת של 20 מיליון שקל הכפופה לאישור בית המשפט
הולמס פלייס היא רשת מועדוני הכושר והבריאות הגדולה בישראל. נכון לסוף יוני הפעילה הקבוצה 83 מועדונים תחת המותגים הולמס פלייס, גו אקטיב, רישייפ, אייקון ורבו פילאטיס, לצד 20 מתקני כושר שהיא מפעילה עבור מוסדות ותאגידים. התוצאות לרבעון השני מציגות שילוב של פתיחת מועדונים, גידול במנויים, איחוד ראשון של רבו פיטנס ושיפור בתפוסה במועדונים קיימים. עם זאת, ההשוואה לרבעון המקביל קלה יחסית, משום שמבצע עם כלביא פגע אשתקד בהכנסות בכ6.6 מיליון שקל.
התרחיש השורי
מנוע הצמיחה המרכזי הוא מגזר הפרימיום הזול, הכולל את אייקון ורבו פיטנס. במחצית הראשונה הכנסות המגזר עלו ב26.4% ל100.8 מיליון שקל והרווח המגזרי לפני פחת עלה ב43.4% ל34.7 מיליון שקל. מדובר בצמיחה מהירה בהרבה מזו של פעילות הולמס פלייס הוותיקה. הצמיחה נובעת מהתרחבות מספר המועדונים והמנויים, מאיחוד רבו פיטנס ומשיפור בתפוסה במועדונים קיימים. אם החברה תמשיך למלא את המועדונים בלי גידול מקביל מלא בהוצאות, שיפור הרווחיות יכול להימשך.
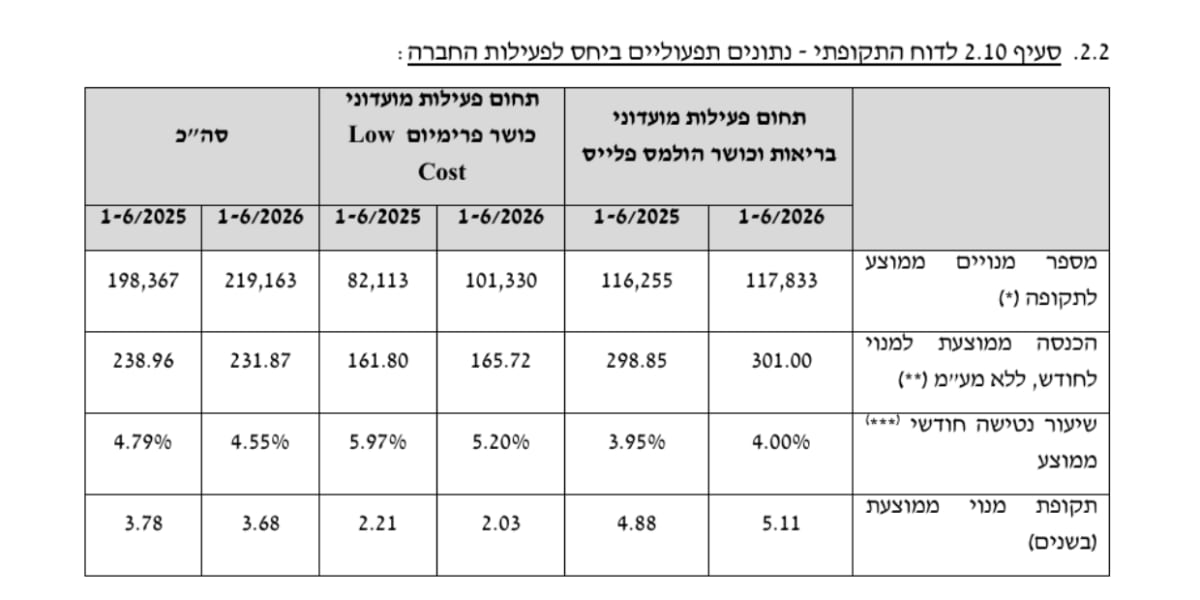
המנוע השני הוא שיפור איכות הפעילות. ההכנסה הממוצעת למנוי עלתה בכל אחד משני המגזרים ושיעור הנטישה הכללי ירד מ4.79% ל4.55%. במקביל, הרווח הגולמי ברבעון צמח ביותר מפי שניים מקצב צמיחת ההכנסות. המשמעות היא שהגידול במספר המנויים מתחיל לייצר יתרון לגודל, משום שהוספת מנויים למועדון קיים אינה דורשת עלייה זהה בשכר הדירה ובהוצאות הקבועות.
 מקור: הדוח החציוני של הולמס פלייס
מספר המועדונים עלה מ69 בסוף 2024 ל83 ביוני 2026. מספר המנויים בסוף התקופה עלה מ193,828 ל230,394 באותה תקופה, נתון שתומך בהמשך צמיחת ההכנסות.
התרחיש הדובי
חלק מהשיפור ברבעון אינו אורגני לחלוטין. התוצאות כוללות לראשונה את רבו פיטנס, והרבעון המקביל נפגע מסגירת מועדונים ומאובדן הכנסות בתקופת מבצע עם כלביא. ללא שתי ההשפעות האלה, קצב הצמיחה הבסיסי היה מתון יותר. המשקיעים צריכים לבחון בהמשך האם החברה מסוגלת לשמור על צמיחה דו ספרתית גם מול תקופת השוואה רגילה.
הסיכון השני הוא השילוב בין תחרות גוברת לחשיפה משפטית. הוצאות המכירה, ההנהלה והכלליות עלו ברבעון ב30.8%, מהר משמעותית מההכנסות, בין היתר עקב הגדלת תקציבי השיווק במגזר הזול. במקביל מתנהלות נגד החברה כמה בקשות לתובענות ייצוגיות, ובהן תביעה שהסכום הקבוצתי הנטען בה עומד על כ60 מיליון שקל. החברה אינה יכולה בשלב זה להעריך את סיכויי התביעות, ולכן אי אפשר לכמת את החשיפה בפועל.
מסקנה
תזת ההשקעה התחזקה בזכות צמיחת המנויים, התרחבות מגזר אייקון ורבו והשיפור בשיעור הרווח הגולמי. עם זאת, הרבעון נהנה גם מבסיס השוואה חלש ומאיחוד פעילות חדשה. המשתנה החשוב ביותר הוא יכולתה של הולמס פלייס להמשיך למלא מועדונים קיימים וחדשים, תוך שמירה על הוצאות השיווק ועל שיעורי הנטישה.
מגזר הפרימיום הזול הופך למנוע המרכזי
הכנסות המגזר במחצית הראשונה הגיעו ל100.8 מיליון שקל, לעומת 79.7 מיליון שקל אשתקד. הרווח המגזרי לפני פחת הגיע ל34.7 מיליון שקל, לעומת 24.2 מיליון שקל. מנגד, הכנסות פעילות הולמס פלייס הוותיקה צמחו במחצית בשיעור מתון של 2.1%. הנתונים מצביעים על מעבר הדרגתי של מרכז הכובד לכיוון אייקון ורבו.
התמהיל מוריד את ההכנסה הממוצעת הכוללת
ההכנסה החודשית הממוצעת למנוי עלתה בהולמס פלייס מ298.85 שקל ל301 שקל ובמגזר הזול מ161.8 שקל ל165.72 שקל. למרות זאת, הממוצע הקבוצתי ירד מ238.96 שקל ל231.87 שקל, משום שמשקל מנויי המגזר הזול עלה מ41% לכ46%. זו אינה ירידת מחיר בתוך המותגים, אלא תוצאה של שינוי התמהיל.
 מקור: הדוח החציוני של הולמס פלייס
הטבלה מראה שהמחיר הממוצע למנוי עלה בשני המגזרים ושיעור הנטישה במגזר הזול השתפר, אך תקופת המינוי הממוצעת בו התקצרה.
הרווחיות משתפרת אבל הוצאות המטה עולות
הרווח מפעולות רגילות עלה ברבעון ב20.1% ל27.8 מיליון שקל. מנגד, הוצאות המכירה עלו ב49.5% והוצאות ההנהלה והכלליות עלו ב25.7%. כרגע השיפור ברווח הגולמי מפצה על הגידול בהוצאות, אך המשך עלייה מהירה בתקציבי השיווק עלול לצמצם את המינוף התפעולי.
המאזן תומך בהתרחבות ובחלוקת דיבידנדים
החוב הפיננסי נטו עמד במועד פרסום הדוח על כ95 מיליון שקל ויחס החוב נטו לEBITDA עמד על 0.87 בלבד, רחוק מהמגבלה הבנקאית של 3. החברה עמדה בכל אמות המידה הפיננסיות. מנגד, לחברה הון חוזר שלילי של כ157 מיליון שקל, שחלק משמעותי ממנו קשור להתחייבויות חכירה ולהכנסות מראש ממנויים.
שאלות מפתח
- מה היה קצב צמיחת ההכנסות והמנויים בנטרול איחוד רבו פיטנס ובנטרול הפגיעה במבצע עם כלביא אשתקד?
- מהי תקופת ההגעה לאיזון של מועדון חדש וכמה מהמועדונים שנפתחו בשנתיים האחרונות כבר פועלים ברווחיות מלאה?
- האם הגידול בהוצאות השיווק הוא השקעה זמנית בפתיחת מועדונים, או רמת הוצאה חדשה שנדרשת בשל התחרות במגזר הזול?
למה לשים לב ברבעון הבא
ראשית, צריך לעקוב אחר הצמיחה האורגנית בהכנסות. המשך צמיחה גם מול בסיס השוואה רגיל יחזק את ההנחה שהביקוש אינו תלוי רק ברכישות ובפתיחת סניפים.
שנית, צריך לעקוב אחר שיעור הרווח הגולמי והוצאות השיווק. שיפור נוסף ברווחיות לצד התמתנות בהוצאות יצביע על יתרון לגודל. עלייה מהירה נוספת בהוצאות עלולה לקזז את תרומת המנויים החדשים.
בנוסף, צריך לעקוב אחר שיעור הנטישה וההכנסה למנוי. יציבות במחירים לצד ירידה בנטישה תהיה סימן לאיכות צמיחה גבוהה יותר. שחיקה במחיר או עלייה בנטישה עשויות להעיד על החרפת התחרות.
לסיכום
הולמס פלייס הציגה רבעון חזק, עם צמיחה של 10.5% בהכנסות, כמעט הכפלה של הרווח הנקי ושיפור של כ2.9 נקודות אחוז בשיעור הרווח הגולמי. מנוע הצמיחה הבולט הוא מגזר אייקון ורבו, בעוד פעילות הולמס פלייס הוותיקה צומחת בקצב מתון יותר.