סיכום דו״ח Q2 2026 רמי לוי
19.8.2026

בקצרה
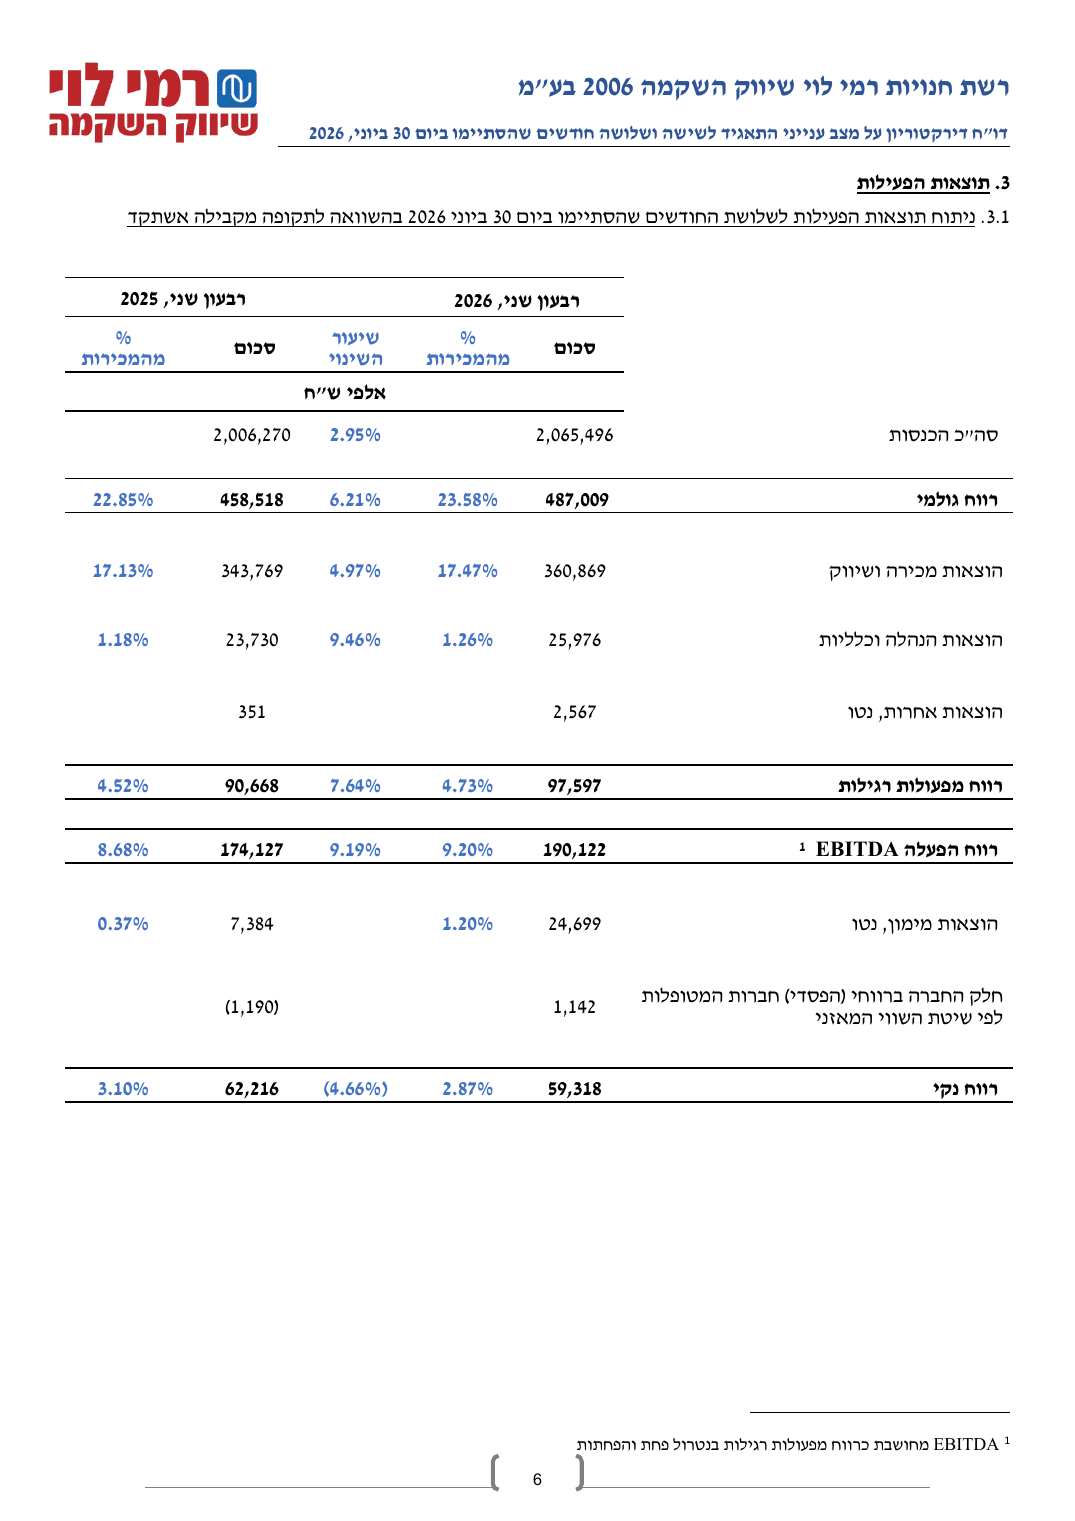
- הרווחיות הגולמית של רמי לוי השתפרה משמעותית, כאשר הרווח הגולמי גדל ב-6.21% ל-487 מיליון שקל ושיעורו עלה מ-22.85% ל-23.58%, בעיקר בזכות שיפור בתנאי הסחר מול הספקים ועיתוי חג הפסח, מה שמצביע על כוח קנייה מוגבר ויעילות תפעולית משופרת של הקבוצה.
- הרווח הנקי של רמי לוי ירד ב-4.66% ל-59.3 מיליון שקל ושיעורו ירד מ-3.1% ל-2.87%, בעקבות זינוק בהוצאות המימון מ-7.4 מיליון שקל ל-24.7 מיליון שקל, מה שמדגיש את השפעת עלויות המימון הגבוהות על השורה התחתונה למרות שיפור ברווחיות התפעולית.
- פעילויות הצמיחה מחוץ לקמעונאות המזון, כמו גוד פארם ורמי לוי סטוק, הציגו גידול מרשים בהכנסות וברווחיות, כאשר הכנסות גוד פארם צמחו ב-28.55% ל-161.4 מיליון שקל והרווח התפעולי שלה זינק ב-41.7%, מה שמצביע על פוטנציאל לגיוון מקורות ההכנסה והפחתת התלות במגזר המזון המסורתי.
- ליבת קמעונאות המזון הציגה חולשה עם עלייה של 0.27% בלבד בהכנסות וירידה של 2.39% בפדיון החנויות הזהות, מה שמעלה חשש מקניבליזציה ופגיעה בפריון השטח כתוצאה מפתיחת סניפים חדשים, ומחייב את החברה להתמקד בהחזרת הצמיחה למגזר זה.
נקודות מפתח
• הכנסות: עלו ב2.95% ל2.065 מיליארד שקל, אך עיקר הצמיחה הגיע מגוד פארם ומהפעילויות החדשות, בעוד קמעונאות המזון צמחה רק ב0.27%
• רווחיות גולמית: הרווח הגולמי גדל ב6.21% ל487 מיליון שקל ושיעורו השתפר מ22.85% ל23.58%, בעיקר בזכות שיפור בתנאי הסחר מול הספקים ועיתוי חג הפסח
• רווח תפעולי: עלה ב7.64% ל97.6 מיליון שקל ושיעורו השתפר מ4.52% ל4.73%, למרות עלייה בהוצאות השיווק, השכר והפחת
• EBITDA: הרווח לפני ריבית, מסים, פחת והפחתות, עלה ב9.19% ל190.1 מיליון שקל ושיעורו מההכנסות הגיע ל9.2%, לעומת 8.68% אשתקד
• רווח נקי: ירד ב4.66% ל59.3 מיליון שקל ושיעורו ירד מ3.1% ל2.87%, בעקבות זינוק בהוצאות המימון מ7.4 מיליון שקל ל24.7 מיליון שקל
• דיבידנד: לאחר מועד הדוח הוכרזה חלוקה נוספת של 50 מיליון שקל, שהם 3.63 שקלים למניה
רמי לוי פועלת בעיקר בתחום קמעונאות המזון, אך בשנים האחרונות היא מתרחבת גם לפארם, תקשורת, סלולר, מועדון אשראי, ביטוח, חנויות סטוק ומכירות לעסקים. נכון למועד הדוח מפעילה הקבוצה 62 סניפי סופרמרקט, שני סניפי רמי לוי לעסקים, כ36 מרכולים עירוניים ו82 סניפי גוד פארם. הרבעון הציג שיפור יפה ברווחיות התפעולית, אך גם חשף חולשה במכירות החנויות הקיימות ופגיעה ברווח הנקי בגלל הוצאות מימון.
התרחיש השורי
הנקודה החזקה ביותר בדוח היא השיפור ברווחיות הליבה. שיעור הרווח הגולמי עלה ב0.73 נקודת אחוז, והרווח התפעולי צמח מהר יותר מההכנסות. החברה מייחסת את השיפור לתנאי סחר טובים יותר מול הספקים, שנובעים מהתרחבות הקבוצה, לצד השפעת עיתוי חג הפסח. גם לאחר העלייה בהוצאות השכר, הפחת והפעלת הסניפים החדשים, שיעור הרווח התפעולי השתפר. המשמעות היא שכוח הקנייה של הקבוצה והתרחבותה מתחילים לייצר יתרון כלכלי מעבר לצמיחה במחזור.
 מקור: הדוח הכספי של רמי לוי
הטבלה ממחישה את הפער המרכזי בדוח. הרווח הגולמי, הרווח התפעולי והEBITDA עלו, אך הוצאות המימון הגבוהות הורידו את הרווח הנקי.
מנוע הצמיחה השני הוא התרחבות הפעילות מחוץ לסופרמרקטים המסורתיים. הכנסות גוד פארם צמחו ב28.55% ל161.4 מיליון שקל והרווח התפעולי של המגזר זינק ב41.7% ל17.3 מיליון שקל. פעילות המגזרים האחרים הגדילה הכנסות ב52.37% ל58 מיליון שקל, בעיקר בזכות השקת רמי לוי סטוק. במקביל, מספר מנויי הסלולר עלה מכ426 אלף לכ493 אלף. אם הפעילויות האלה ימשיכו לצמוח ולהבשיל, הקבוצה תהיה פחות תלויה בצמיחה של סניפי המזון בלבד.
התרחיש הדובי
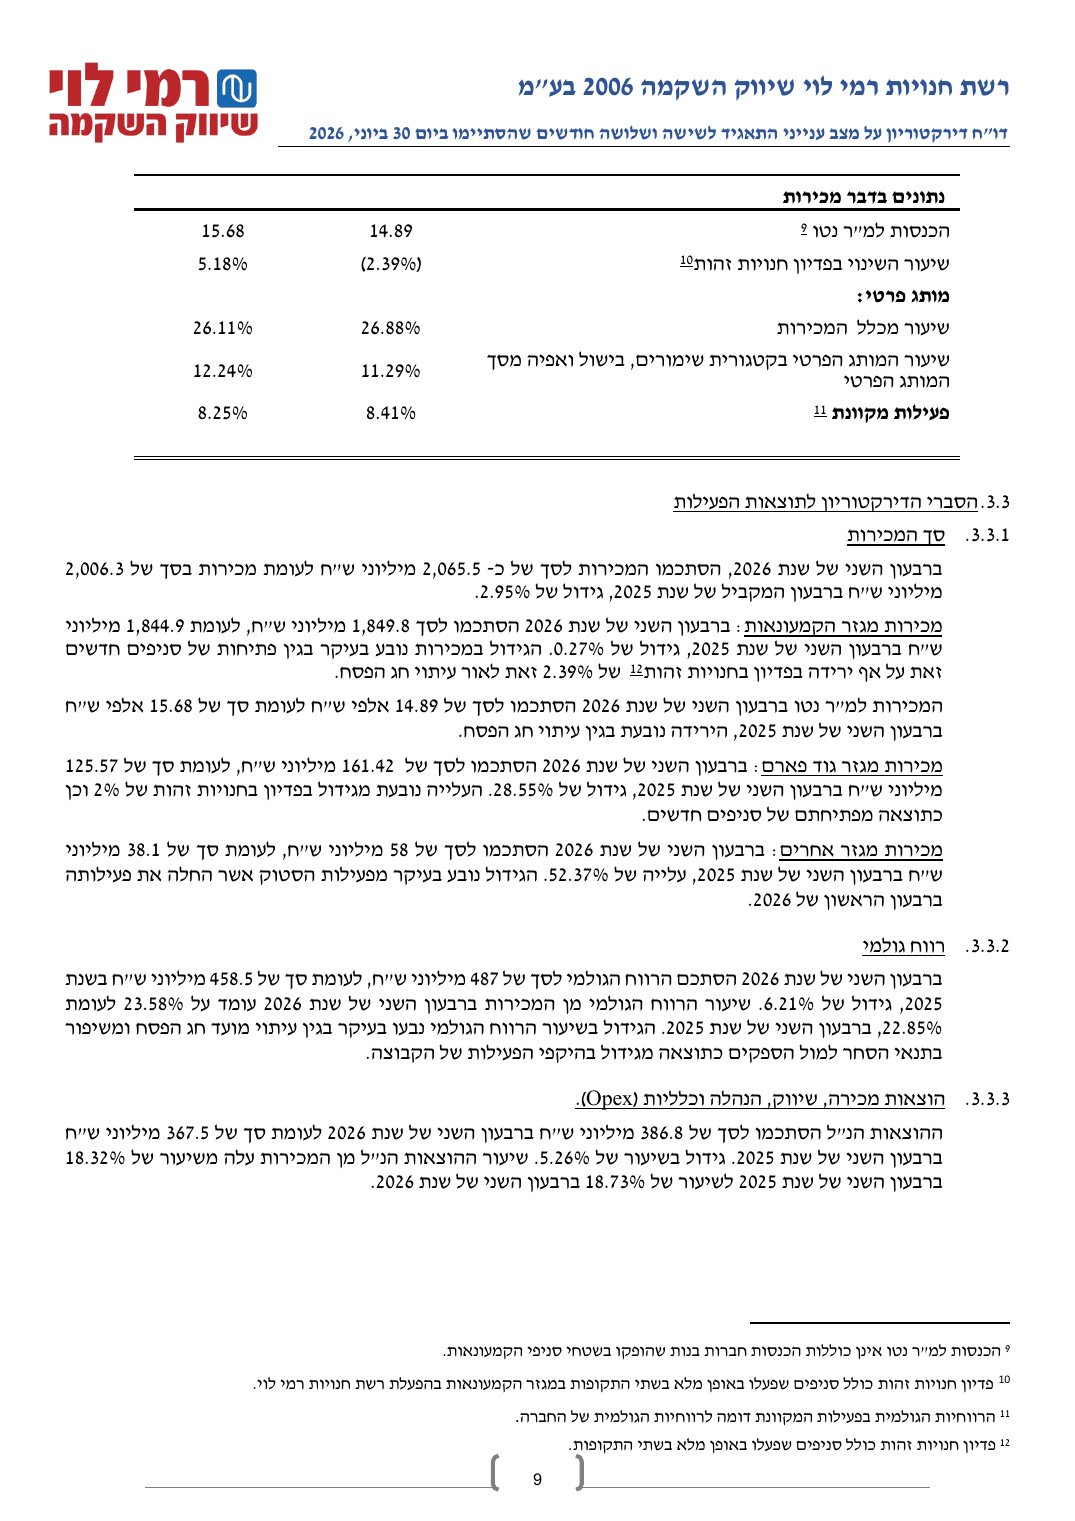
החולשה העיקרית נמצאת בליבת קמעונאות המזון. הכנסות המגזר עלו רק ב0.27%, פדיון החנויות הזהות ירד ב2.39% וההכנסות למטר רבוע ירדו מ15.68 אלף שקל ל14.89 אלף שקל. החברה מסבירה את הירידה בעיתוי חג הפסח, ולכן ייתכן שמדובר בהשפעה זמנית. עם זאת, פתיחת סניפים חדשים בזמן שהמכירות בחנויות הקיימות יורדות עלולה להוביל לקניבליזציה, לירידה בפריון השטח וללחץ על ההוצאות אם הביקוש לא יתאושש.
 מקור: הדוח הכספי של רמי לוי
הנתונים מראים ירידה בפדיון החנויות הזהות ובהכנסות למטר רבוע, לצד עלייה קלה במשקל המותג הפרטי והפעילות המקוונת.
הסיכון השני הוא שהשיפור התפעולי אינו מגיע במלואו לשורה התחתונה. הוצאות המימון זינקו ביותר מפי שלושה, בעיקר בגלל הפסד של כ9 מיליון שקל מעסקת גידור מטבע שהסתיימה והוצאות חכירה גבוהות יותר. הרווח למניה המיוחס לבעלי המניות ירד מ4.27 שקלים ל3.83 שקלים, ירידה של כ10.3%. החברה אמנם אינה נושאת חוב פיננסי רגיל, אך התרחבות באמצעות סניפים שכורים מגדילה את התחייבויות החכירה ואת הרגישות למדד ולעלויות המימון.
מסקנה
הדוח חיזק את התזה לגבי איכות הפעילות התפעולית והיכולת של הקבוצה להשתמש בגודלה לשיפור תנאי הסחר. מנגד, הצמיחה החלשה בקמעונאות המזון והירידה ברווח הנקי מונעות לראות ברבעון קפיצת מדרגה מלאה. המשתנה החשוב ביותר להמשך הוא היכולת להחזיר את החנויות הזהות לצמיחה, תוך שמירה על שיעור הרווח הגולמי וללא עלייה נוספת בהוצאות המימון.
שיפור ברווחיות מול צמיחה מתונה
הכנסות הקבוצה עלו ב2.95%, אך הרווח הגולמי צמח ב6.21% והרווח התפעולי ב7.64%. זהו סימן חיובי לאיכות הרווח, מאחר שהשיפור לא נשען רק על פתיחת סניפים ועל הגדלת המחזור. עם זאת, חלק מהשיפור הגולמי קשור לעיתוי חג הפסח, ולכן צריך לבדוק אם שיעור רווח גולמי של כ23.6% יישמר גם ברבעון הבא.
גוד פארם הופכת לפעילות משמעותית יותר
גוד פארם מפעילה 82 סניפים והציגה צמיחה של 28.55% בהכנסות ושל 41.7% ברווח התפעולי. פדיון החנויות הזהות עלה ב2%, כך שהצמיחה לא הגיעה רק מפתיחת חנויות חדשות. המגזר עדיין קטן ביחס לקמעונאות המזון, אבל הוא כבר תורם כ17.8% מהרווח התפעולי הרבעוני של הקבוצה.
התרחבות הסניפים דורשת זמן הבשלה
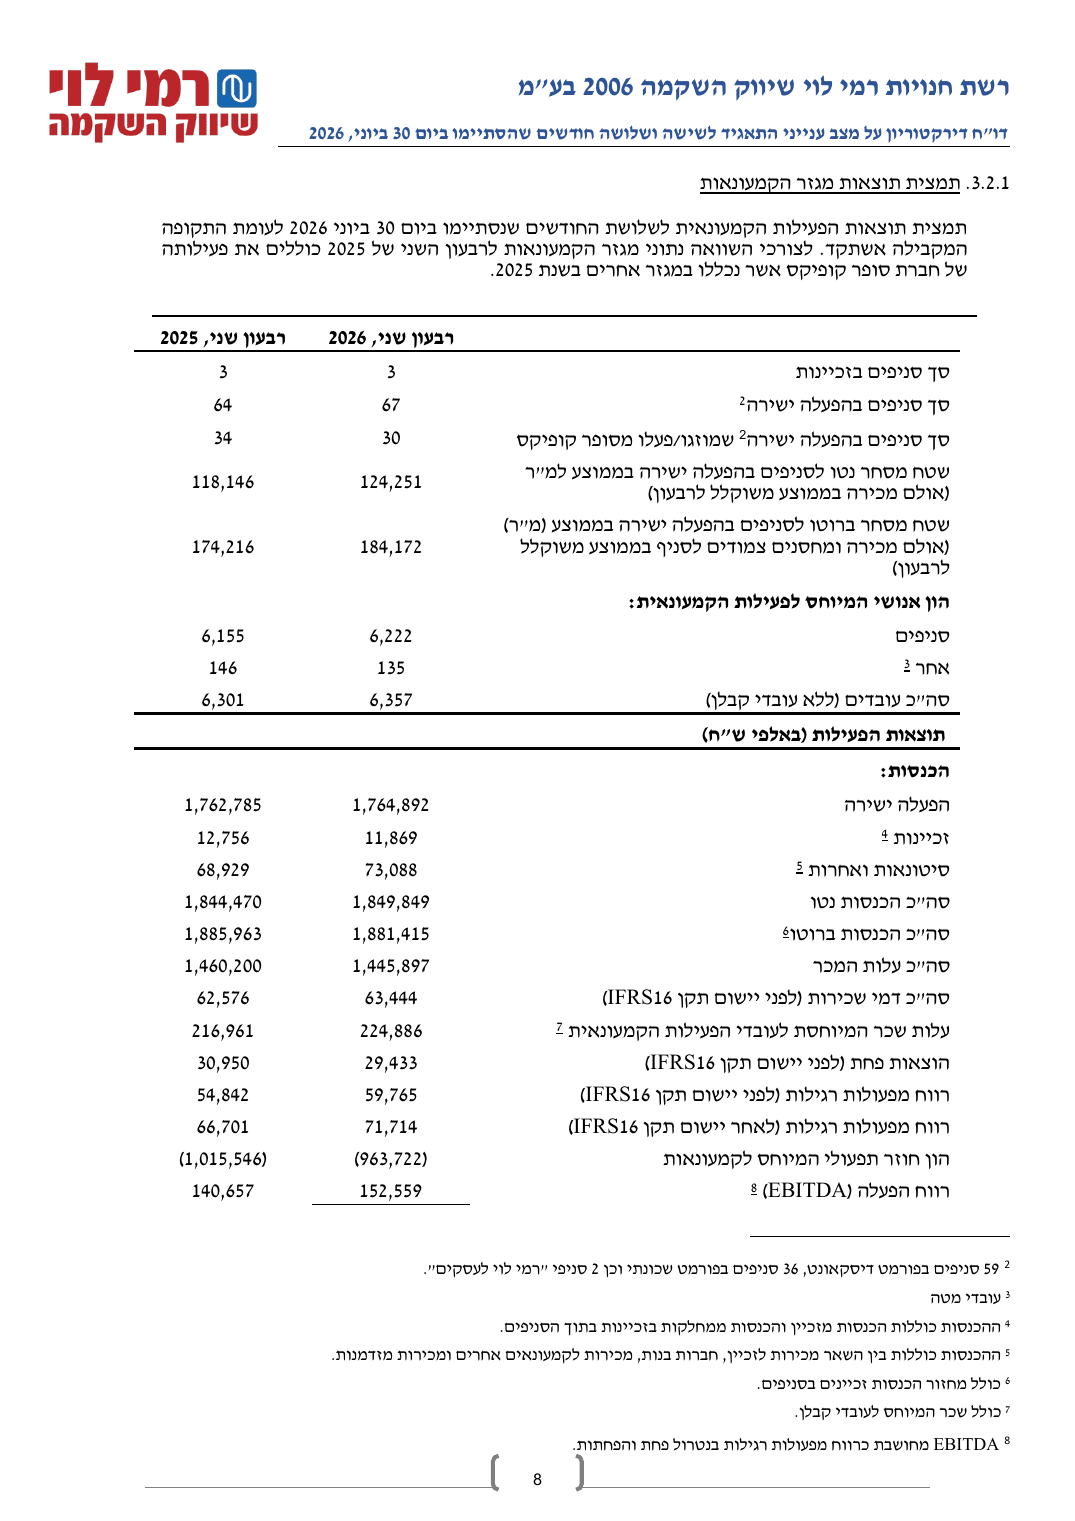
שטח המסחר הקמעונאי נטו גדל בכ5.2%, בעוד הכנסות מגזר הקמעונאות כמעט לא השתנו. התוצאה היא ירידה בהכנסות למטר רבוע. החברה השקיעה בסניפים חדשים ובטכנולוגיה, ולכן הוצאות הפחת והוצאות המכירה עלו. אם הסניפים החדשים יבשילו, ההוצאות האלה עשויות להפוך למנוע רווח. אם לא, הן עלולות להמשיך ללחוץ על התשואה שמייצר כל סניף.
 מקור: הדוח הכספי של רמי לוי
הטבלה מציגה את הגידול במספר הסניפים ובשטחי המסחר, מול צמיחה מזערית בהכנסות הקמעונאות ושיפור ברווח התפעולי.
מאזן חזק והמשך חלוקת הון
לקבוצה היו בסוף יוני מזומנים ושווי מזומנים בסך 825.2 מיליון שקל, לעומת 929 מיליון שקל אשתקד, ולדברי החברה אין לה התחייבויות פיננסיות. התזרים מפעילות שוטפת במחצית הסתכם ב338.4 מיליון שקל, ירידה של כ4.4%, בעיקר בגלל שינויים בהון החוזר. במהלך המחצית חולקו 100 מיליון שקל, ולאחריה הוכרז דיבידנד נוסף של 50 מיליון שקל. המאזן מאפשר לקבוצה להמשיך להתרחב ולתגמל את בעלי המניות, אך ירידה מתמשכת במזומן תחייב מעקב.
שאלות מפתח
- כמה מהשיפור בשיעור הרווח הגולמי נבע מתנאי סחר מתמשכים וכמה מהשפעת עיתוי חג הפסח?
- מתי צפויים הסניפים החדשים להגיע להבשלה ולהחזיר את ההכנסות למטר רבוע לצמיחה?
- האם פעילות רמי לוי סטוק ומועדון הלקוחות עם ישראייר צפויות לייצר תרומה מהותית לרווח, או בעיקר להגדיל הכנסות והוצאות?
למה לשים לב ברבעון הבא
הנתון הראשון הוא פדיון החנויות הזהות. חזרה לצמיחה תתמוך בטענה שהירידה ברבעון הייתה עונתית, בעוד ירידה נוספת תעלה חשש לחולשה בביקוש או לקניבליזציה בין הסניפים.
הנתון השני הוא שיעור הרווח הגולמי. שמירה על שיעור קרוב ל23.6% תצביע על שיפור מתמשך בתנאי הסחר. חזרה לרמות נמוכות יותר תראה שחלק מהשיפור היה זמני.
הנתון השלישי הוא הוצאות המימון. ירידה משמעותית מהוצאה רבעונית של 24.7 מיליון שקל תאפשר לשיפור התפעולי להגיע לרווח הנקי. רמה גבוהה נוספת תמשיך ליצור פער בין ביצועי העסק לבין התוצאה לבעלי המניות.
סיכום
רמי לוי הציגה רבעון מעורב. מצד אחד, ההכנסות, הרווח הגולמי, הרווח התפעולי והEBITDA צמחו, והרווחיות התפעולית השתפרה. גוד פארם והפעילויות החדשות ממשיכות להתרחב ומקטינות בהדרגה את התלות בסופרמרקטים.
מצד שני, פדיון החנויות הזהות ירד, המכירות למטר רבוע נשחקו והרווח הנקי ירד בגלל הוצאות המימון. כלומר, העסק עצמו השתפר, אבל בעלי המניות עדיין לא קיבלו את מלוא השיפור בשורה התחתונה.