סיכום דו״ח Q2 2026 חברת Target (TGT)
19.8.2026

בקצרה
- הכנסות חברת Target ברבעון השני של 2026 הסתכמו ב-26.54 מיליארד דולר, עלייה של 5.3% לעומת השנה שעברה ועקפו את צפי השוק, מה שמעיד על התאוששות חזקה וביקוש צרכני יציב התומך בצמיחה עסקית.
- הרווח למניה (EPS) בנטרול החזר מכסים חד פעמי עמד על 2.46 דולר, עלייה של 20% לעומת השנה שעברה וגבוה מצפי השוק, מה שמצביע על שיפור משמעותי ברווחיות התפעולית של החברה גם ללא הטבות חד פעמיות.
- מכירות דיגיטליות בחנויות זהות צמחו ב-8.7%, עם גידול של למעלה מ-25% במשלוחים באותו היום, מה שמדגיש את הצלחת אסטרטגיית האונליין של Target ואת יכולתה למשוך לקוחות באמצעות שירותי משלוח מהירים ויעילים.
- תנועת הלקוחות גדלה ב-3.6% בעוד סכום העסקה הממוצע עלה ב-0.2% בלבד, מה שמעיד על כך שהצמיחה בהכנסות נבעה בעיקר ממשיכת קונים חדשים ולא מהעלאות מחירים, ומחזק את תזת ההתאוששות של החברה.
נקודות מפתח
• הכנסות: הסתכמו ב26.54 מיליארד דולר, עלייה של 5.3% לעומת השנה שעברה ומעל צפי השוק לכ26.1 מיליארד דולר
• מכירות בחנויות זהות: צמחו ב3.8%, לעומת ירידה של 1.9% ברבעון המקביל ומעל צפי השוק לצמיחה של כ2.4%
• תנועת הלקוחות: גדלה ב3.6%, בעוד סכום העסקה הממוצע עלה ב0.2% בלבד. כלומר, הצמיחה הגיעה בעיקר מיותר קונים ולא מהעלאת מחירים
• EPS בנטרול החזר המכסים: הרווח למניה בנטרול הטבה חד פעמית של 1.65 דולר עמד בחישוב על 2.46 דולר, עלייה של 20% לעומת השנה שעברה ומעל הצפי לכ2.29 דולר
• דיגיטל: המכירות הדיגיטליות בחנויות זהות צמחו ב8.7%, בהובלת צמיחה של יותר מ25% במשלוחים באותו היום
• תחזית שנתית: החברה העלתה את תחזית צמיחת ההכנסות לסביבה של 5%. בנטרול החזר המכסים, אמצע תחזית הרווח השנתית עלה ב0.75 דולר לעומת התחזית הקודמת
לקוחות ושוק מקוון למוכרים חיצוניים. הדוח לרבעון שהסתיים ב1 באוגוסט מצביע על התקדמות בתוכנית השיפור שמוביל המנכ״ל מייקל פידלקה. הורדות המחירים, חידוש מגוון המוצרים והשיפור בשירותי המשלוחים החזירו לקוחות לחנויות, אבל חלק גדול מהזינוק ברווח המדווח הגיע מהחזר מכסים חד פעמי.
התרחיש השורי
הנקודה החזקה ביותר בדוח היא איכות הצמיחה בהכנסות. המכירות בחנויות זהות עלו ב3.8%, כאשר תנועת הלקוחות גדלה ב3.6% וסכום העסקה הממוצע עלה ב0.2% בלבד. המשמעות היא שהחברה לא הסתמכה בעיקר על העלאות מחירים, אלא הצליחה למשוך יותר לקוחות. הצמיחה הופיעה בחנויות, בדיגיטל, בכל שש קטגוריות הליבה ובקרב קבוצות שונות של צרכנים.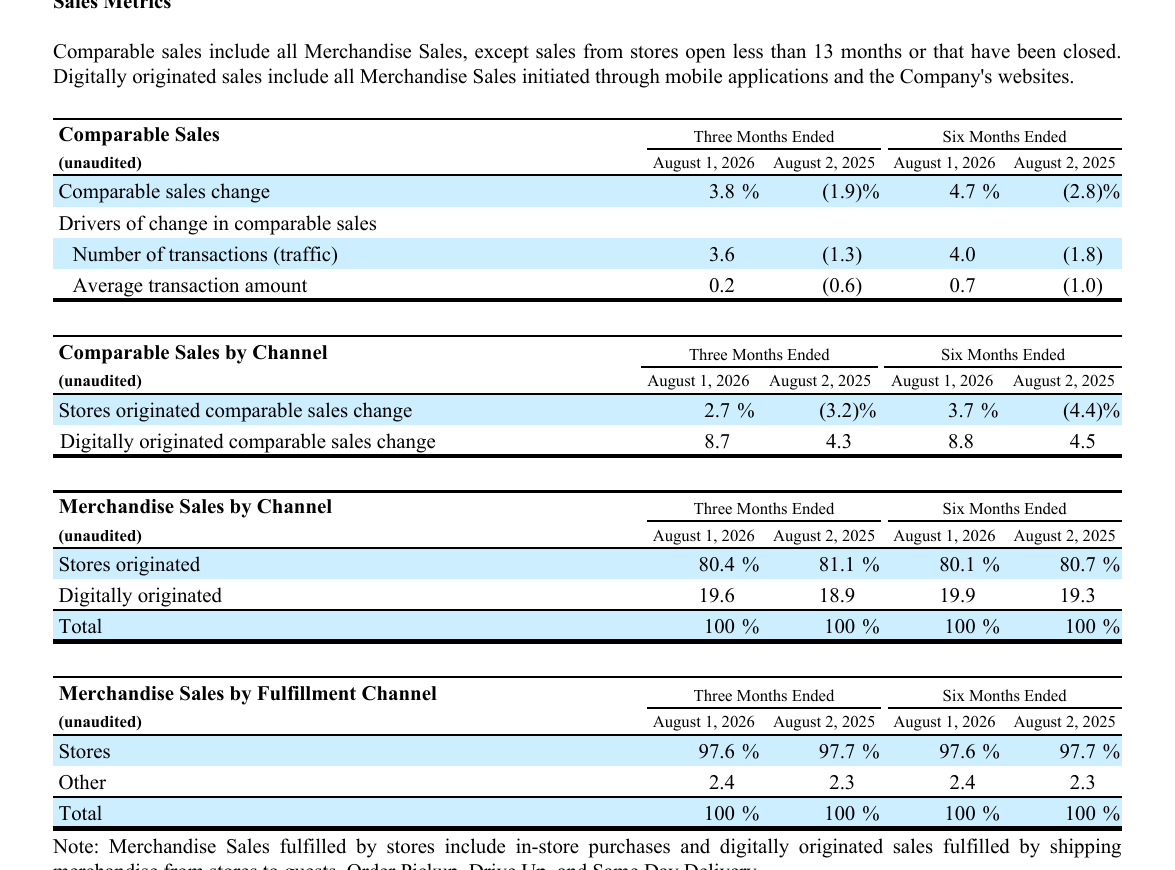 מקור: הדוח הכספי של Target
הטבלה מראה שהשיפור במכירות נבע כמעט כולו מעלייה במספר העסקאות. המכירות בחנויות צמחו ב2.7% והמכירות הדיגיטליות צמחו ב8.7%.
מנוע חיובי נוסף הוא הצמיחה בפעילויות שאינן מכירת מוצרים. ההכנסות מפרסום דיגיטלי, חברות במועדון Circle 360 והשוק המקוון Target+ צמחו יחד ביותר מ20%. הפעילויות האלו חשובות מפני שהן יכולות להגדיל את הרווח מכל לקוח בלי להעמיס באותה מידה על מלאי החנויות. הכנסות הפרסום לבדן גדלו ב28.6% והגיעו ל279 מיליון דולר.
התרחיש הדובי
איכות הרווח המדווח נמוכה משמעותית מכפי שנראה במבט ראשון. הרווח למניה הוכפל ל4.11 דולר, אבל 1.65 דולר הגיעו מהחזר מכסים חד פעמי בסך 994 מיליון דולר לפני מס. ללא ההחזר, הרווח למניה עמד בחישוב על 2.46 דולר וצמח ב20%. זה עדיין שיפור נאה, אך רחוק מאוד מהצמיחה המדווחת של 100%.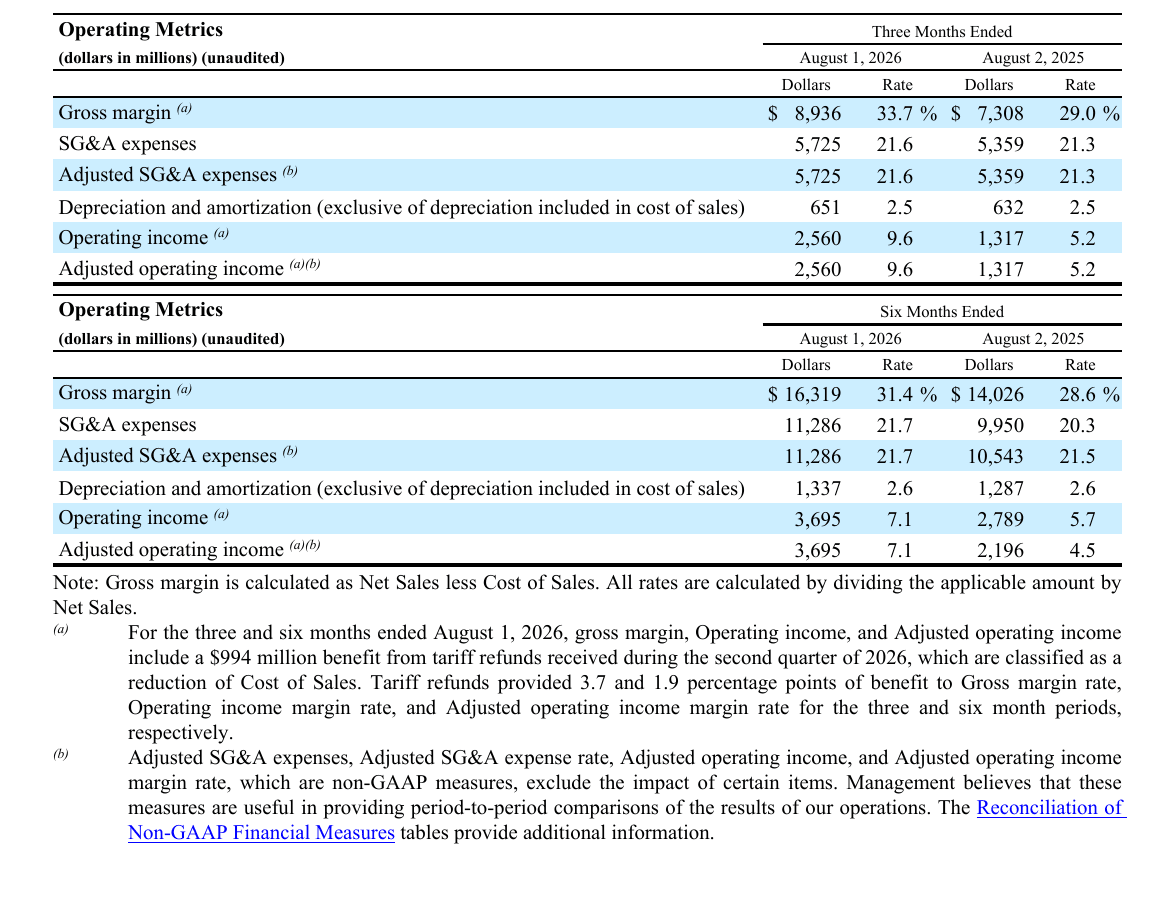 מקור: הדוח הכספי של Target
שיעור הרווח התפעולי המדווח הגיע ל9.6%, אבל החזר המכסים תרם 3.7 נקודות אחוז. בנטרולו, שיעור הרווח התפעולי היה כ5.9%, לעומת 5.2% בשנה שעברה.
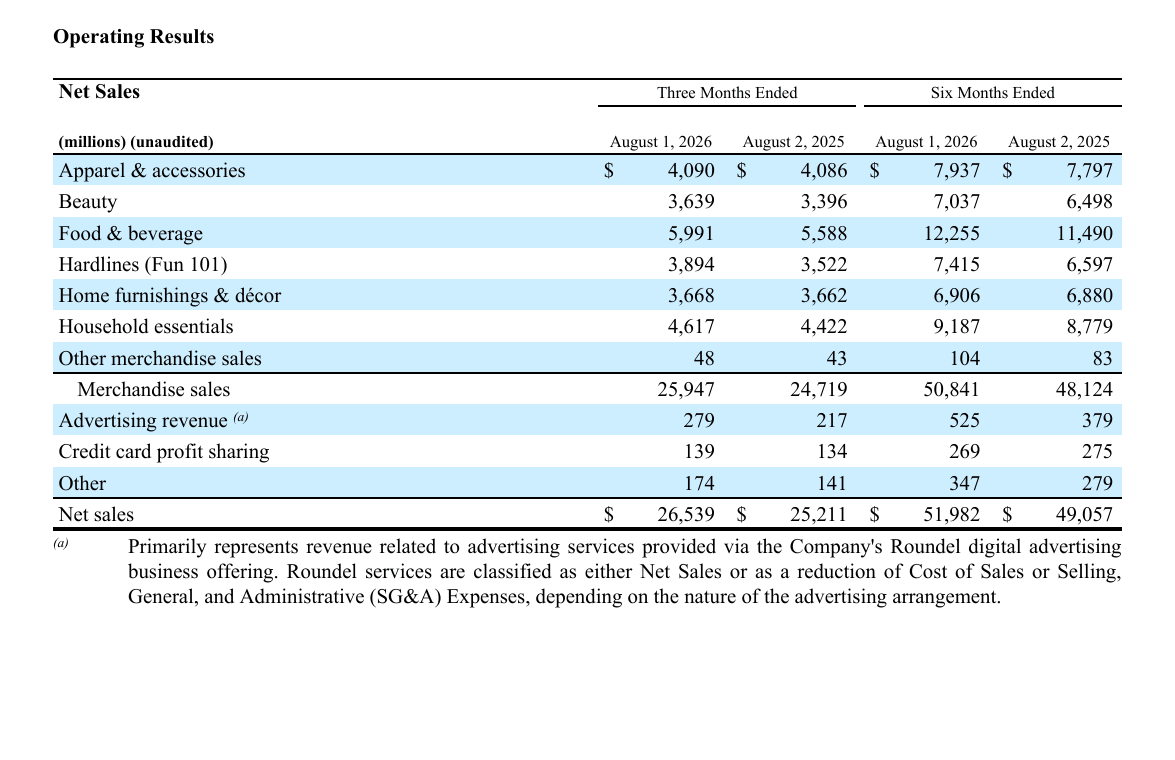
הסיכון השני הוא שההתאוששות עדיין אינה אחידה. מכירות ההלבשה והריהוט לבית כמעט לא צמחו, בעוד המזון, מוצרי היופי ומוצרי הפנאי הובילו את העלייה. במקביל, שיעור הוצאות המכירה וההנהלה עלה מ21.3% ל21.6% עקב עלויות שכר גבוהות יותר, תמריצים והשקעות בפרויקטים. אם הצמיחה תיחלש, ההוצאות האלו עלולות ללחוץ מחדש על הרווחיות.
מסקנה
תזת ההתאוששות של Target התחזקה, בעיקר בזכות העלייה בתנועת הלקוחות, השיפור בדיגיטל והעלאת התחזית השנתית. עם זאת, אסור לקרוא את הזינוק ברווח כפשוטו. המבחן החשוב ברבעונים הבאים יהיה האם החברה מסוגלת להמשיך להגדיל מכירות ולשפר רווחיות גם ללא החזרי מכסים חד פעמיים.
הצרכן חוזר לחנויות
הגידול בתנועת הלקוחות הוא האישור המרכזי לכך שהורדות המחירים על יותר מ10,000 מוצרים מתחילות להשפיע. Target הצליחה להגדיל את מספר העסקאות בלי להסתמך על עלייה משמעותית בסל הממוצע. זה מעיד על צרכן שממשיך לחפש תמורה טובה לכסף, אך עדיין מוכן להוציא כאשר המחיר והמוצר מתאימים לו.
הדיגיטל והמשלוחים הופכים למנוע מהותי
המכירות הדיגיטליות צמחו ב8.7%, כאשר שירותי המשלוח באותו היום צמחו ביותר מ25%. מכיוון ש97.6% ממכירות המוצרים עדיין מסופקות דרך רשת החנויות, החנויות משמשות גם כמרכזי הפצה מקומיים. המודל הזה מאפשר לחברה להציע משלוח מהיר תוך ניצול נכסים קיימים.
הצמיחה אינה אחידה בין הקטגוריות
 מקור: הדוח הכספי של Target
מוצרי הפנאי הציגו צמיחה דו ספרתית, בעוד המזון והמשקאות ומוצרי היופי צמחו בשיעור חד ספרתי גבוה. לעומתם, ההלבשה והריהוט לבית נותרו כמעט ללא שינוי. התמונה מצביעה על התאוששות רחבה, אבל לא מלאה.
המאזן מאפשר השקעה, אך המלאי דורש מעקב
לחברה היו בסוף הרבעון 5.41 מיליארד דולר במזומן, מול חוב פיננסי של כ15.36 מיליארד דולר. המלאי עלה ל13.25 מיליארד דולר, גידול של 2.9% לעומת השנה שעברה, קצב נמוך מצמיחת ההכנסות. הוצאות ההשקעה ברבעון גדלו ב27% ל1.4 מיליארד דולר עקב שיפוץ חנויות ופתיחת סניפים חדשים.
שאלות מפתח
- כמה מהשיפור בתנועת הלקוחות יישאר לאחר שהשפעת הורדות המחירים והמבצעים תיחלש?
- האם החברה יכולה לשמור על שיעור רווח תפעולי של יותר מ5% ללא החזרי מכסים נוספים?
- מתי ההשקעות בהלבשה ובעיצוב הבית יתחילו לייצר צמיחה משמעותית יותר?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר המכירות בחנויות זהות ותנועת הלקוחות. המשך צמיחה של יותר מ3% יחזק את ההערכה שההתאוששות יציבה. ירידה חזרה לצמיחה נמוכה תעורר חשש שהרבעון הנוכחי נהנה מגורמים זמניים.
שנית, חשוב לבחון את שיעור הרווח התפעולי בנטרול אירועים חד פעמיים. שיפור נוסף יעיד שהחברה מצליחה לתרגם את הצמיחה לרווח. עלייה בהוצאות ללא התרחבות ברווחיות תחליש את התזה.
שלישית, יש לעקוב אחר המלאי וההנחות. מלאי שיצמח מהר יותר מהמכירות עלול להוביל למבצעי חיסול ולפגיעה בשיעור הרווח הגולמי.
מה אומרת ההנהלה
מייקל פידלקה, מנכ״ל Target
״תוצאות הרבעון השני ממשיכות את המומנטום המעודד שראינו ברבעון הראשון ומחזקות את הביטחון שלנו בכך שהאסטרטגיה שלנו מתחברת ללקוחות״
הציטוט משקף ביטחון גובר מצד ההנהלה, אך פידלקה גם הדגיש שנותרה עבודה משמעותית. למשקיעים חשוב לראות שהמומנטום הופך לשיפור עקבי ולא נשען על רבעון חריג.
סיכום
חברת Target הציגה רבעון טוב יותר מהצפוי כמעט בכל מדד תפעולי חשוב. ההכנסות, המכירות בחנויות זהות, תנועת הלקוחות והדיגיטל השתפרו, והחברה העלתה את התחזית השנתית. מנגד, החזר המכסים תרם כמעט מיליארד דולר לרווח התפעולי ולכן הרווח המדווח אינו משקף במלואו את ביצועי הליבה.
נכון לכתיבת שורות אלו, במסחר המוקדם המניה ירדה בכ1.3%, למרות הדוח החזק.