סיכום דו״ח Q2 2026 חברת צים (ZIM)
19.8.2026

בקצרה
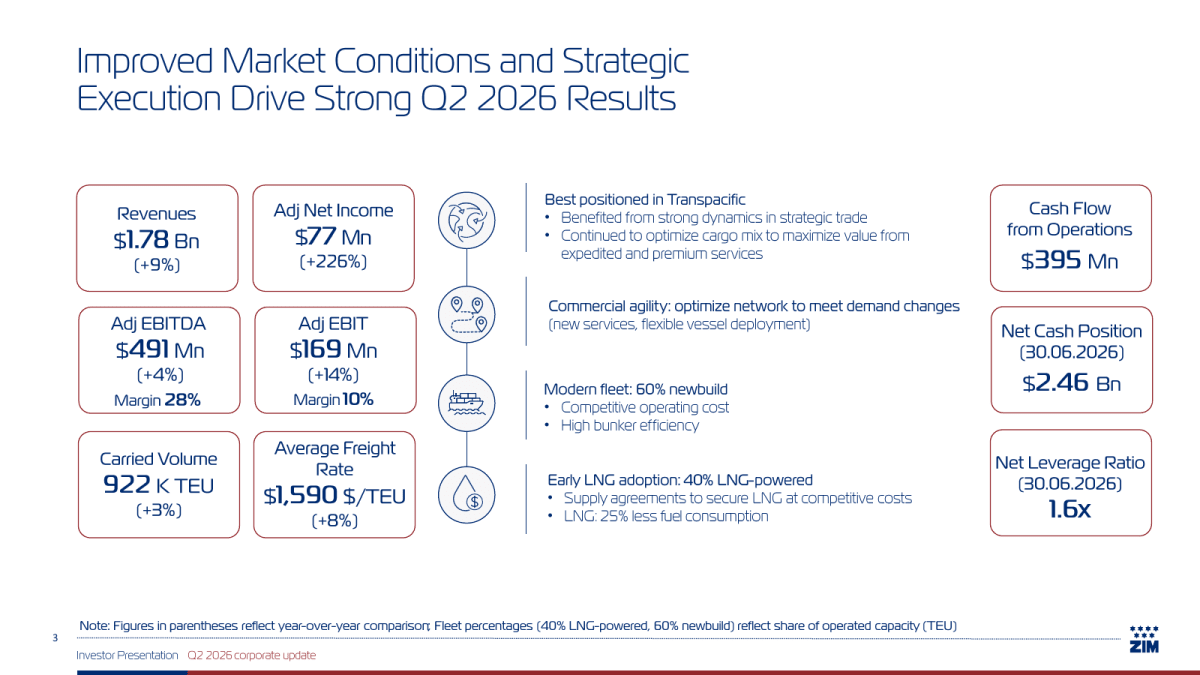
- חברת צים הציגה ברבעון השני של 2026 הכנסות של 1.78 מיליארד דולר, עלייה של 9% לעומת הרבעון המקביל, ורווח נקי של 64 מיליון דולר, זינוק משמעותי מ-24 מיליון דולר, מה שמעיד על שיפור חד בביצועים התפעוליים בזכות עלייה במחירי ההובלה ובנפח המטענים.
- הרווח הנקי המתואם של צים זינק ל-77 מיליון דולר, עלייה של 226% לעומת השנה שעברה, וה-EBITDA המתואם הגיע ל-491 מיליון דולר עם שיעור רווח של 28%, נתונים המצביעים על יעילות תפעולית גבוהה ויכולת החברה לייצר רווחיות משופרת גם לאחר נטרול עלויות חד-פעמיות.
- צים הובילה 922 אלף TEU ברבעון השני, עלייה של 3%, כאשר המחיר הממוצע למכולה עלה ב-8% ל-1,590 דולר, נתונים המעידים על ביקוש חזק לשירותי החברה ויכולתה לממש תמחור גבוה יותר, במיוחד בקו הטרנס-פסיפי, מה שתורם ישירות לצמיחה בהכנסות וברווחיות.
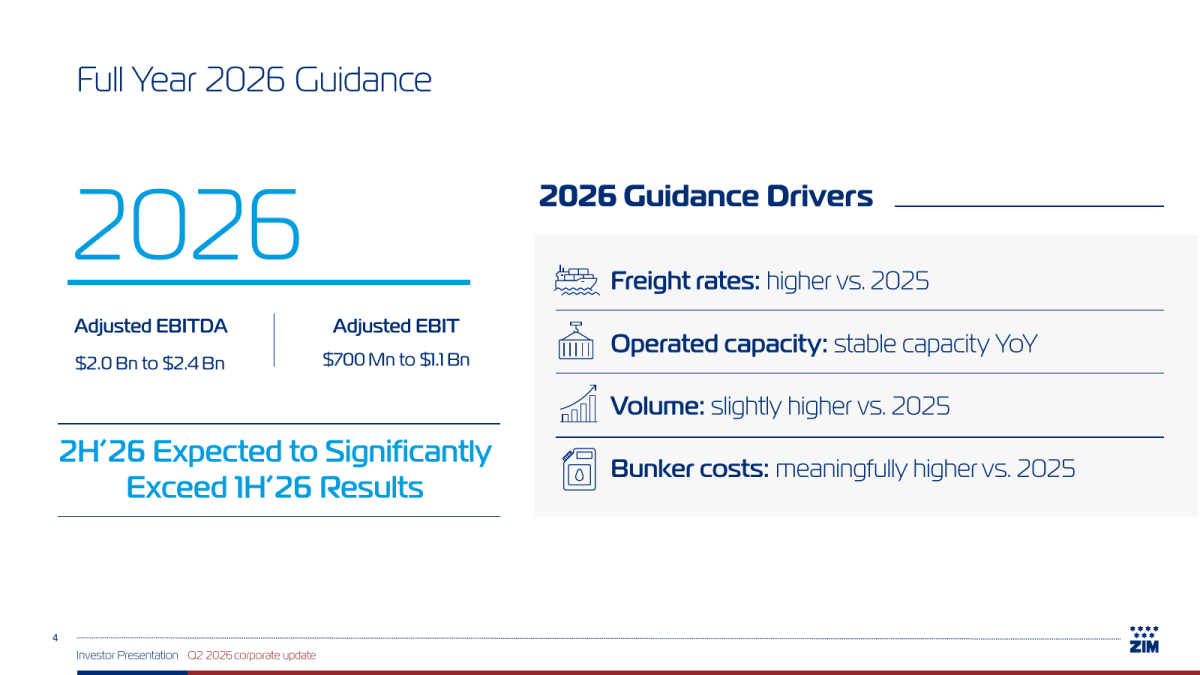
- הנהלת צים צופה EBITDA מתואם של 2 עד 2.4 מיליארד דולר ו-EBIT מתואם של 700 מיליון עד 1.1 מיליארד דולר לשנת 2026, כאשר המחצית השנייה צפויה להיות חזקה משמעותית מהראשונה, מה שמשקף אופטימיות לגבי המשך שיפור בתנאי השוק ויכולת החברה לנצל אותם להשגת יעדים פיננסיים גבוהים.
נקודות מפתח
• הכנסות: הסתכמו ב1.78 מיליארד דולר, עלייה של 9% לעומת הרבעון המקביל, בזכות שיפור במחירי ההובלה ובנפח המטענים
• רווח נקי: הסתכם ב64 מיליון דולר, לעומת 24 מיליון דולר ברבעון המקביל. הרווח המדולל למניה עלה מ0.19 דולר ל0.53 דולר
• רווח נקי מתואם: הגיע ל77 מיליון דולר, זינוק של 226% לעומת השנה שעברה, לאחר נטרול עלויות הקשורות לעסקה עם הפאג לויד
• EBITDA מתואם: הרווח לפני ריבית, מסים, פחת והפחתות הסתכם ב491 מיליון דולר, עלייה של 4%, עם שיעור רווח של 28%
• פעילות ההובלה: צים הובילה 922 אלף TEU, יחידת מדידה למכולה באורך 20 רגל, עלייה של 3%. המחיר הממוצע למכולה עלה ב8% ל1,590 דולר
• תחזית 2026: ההנהלה צופה EBITDA מתואם של 2 עד 2.4 מיליארד דולר וEBIT מתואם של 700 מיליון עד 1.1 מיליארד דולר, כאשר המחצית השנייה צפויה להיות חזקה משמעותית מהראשונה
חברת צים (ZIM) היא חברת ספנות ישראלית שמפעילה קווי הובלת מכולות ביותר מ90 מדינות ומשרתת מעל 30 אלף לקוחות ביותר מ300 נמלים. החברה מתמקדת בקווים שבהם היא מאמינה שיש לה יתרון תחרותי, בעיקר בקו הטרנס פסיפי המחבר בין אסיה לארצות הברית. צים פרסמה את תוצאות הרבעון השני ב19 באוגוסט 2026, במקביל להמשך תהליך המכירה להפאג לויד תמורת 35 דולר למניה. השלמת העסקה מתוכננת לרבעון הרביעי, אך עדיין דורשת אישורים רגולטוריים ואת אישור מדינת ישראל מכוח מניית הזהב.
התרחיש השורי
השיפור ברבעון הגיע משילוב איכותי יחסית של עלייה במחירים וגידול בפעילות. המחיר הממוצע למכולה עלה ב8% ונפח המטענים עלה ב3%, מה שהוביל לצמיחה של 9% בהכנסות ולזינוק ברווח הנקי. הנוכחות החזקה של צים בקו הטרנס פסיפי אפשרה לה לנצל מחירי הובלה גבוהים, במיוחד בשירותים מהירים ובמטעני פרימיום. אם מחירי ההובלה הגבוהים יישמרו גם במהלך המחצית השנייה, קיים בסיס סביר לעמידה בתחזית השנתית.
 מקור: מצגת המשקיעים של צים
התמונה מציגה את השיפור בהכנסות, ברווח המתואם, במחיר ההובלה ובנפח הפעילות. התוצאות מראות שהשיפור לא נשען רק על גורם אחד.
המנוע החיובי השני הוא מבנה הצי. כ60% מכושר ההובלה של צים מבוסס על אוניות חדשות וכ40% על אוניות המונעות בגז טבעי נוזלי. לפי החברה, אוניות הגז צורכות כ25% פחות דלק ומאפשרות לצים להתמודד בצורה טובה יותר עם עלויות אנרגיה גבוהות. בנוסף, חוזי החכירה מעניקים לחברה אפשרות מסוימת לצמצם או להתאים את הצי אם תנאי השוק ישתנו.
התרחיש הדובי
למרות השיפור הרבעוני, המחצית הראשונה עדיין מציגה תמונה חלשה משמעותית מהשנה שעברה. ההכנסות ירדו ב13% ל3.18 מיליארד דולר, הEBITDA המתואם ירד ב36% ל804 מיליון דולר והרווח הנקי התחלף מהכנסה של 320 מיליון דולר להפסד של 22 מיליון דולר. נתונים אלה ממחישים עד כמה הרווחיות של צים רגישה למחירי ההובלה. אם השיבושים בנמלים ובנתיבי הסחר ייחלשו והיצע האוניות יחזור ללחוץ על המחירים, השיפור הנוכחי עלול להתברר כמחזורי וזמני.
הסיכון השני הוא שילוב של עלויות דלק גבוהות ואי ודאות סביב העסקה עם הפאג לויד. התחזית מניחה שמחירי ההובלה יהיו גבוהים יותר מב2025, אך גם שעלויות הדלק יהיו גבוהות משמעותית. במקביל, העסקה עדיין ממתינה לאישורי מדינת ישראל ורשויות ההגבלים העסקיים. כל עיכוב או כישלון בהשלמתה עלול להחזיר את המשקיעים להתמקד בשווי העצמאי של צים ובתנודתיות החריפה בענף.
מסקנה
הרבעון השני חיזק את התזה התפעולית בטווח הקצר. צים הצליחה לנצל את העלייה במחירי ההובלה, להגדיל נפחים ולייצר תזרים חזק. עם זאת, החברה עדיין פועלת בענף מחזורי מאוד והמחצית הראשונה נותרה חלשה ביחס לשנה שעברה. המשתנה החשוב ביותר כעת הוא היכולת להפוך את מחירי ההובלה הגבוהים של הרבעון השלישי לרווח ולתזרים, לצד התקדמות באישורים למכירה להפאג לויד.
התחזית מצביעה על האצה חדה
צים צופה EBITDA מתואם של 2 עד 2.4 מיליארד דולר וEBIT מתואם של 700 מיליון עד 1.1 מיליארד דולר בשנת 2026. מכיוון שבמחצית הראשונה נרשמו EBITDA מתואם של 804 מיליון דולר וEBIT מתואם של 164 מיליון דולר, אמצע התחזית דורש מהמחצית השנייה EBITDA של כ1.4 מיליארד דולר וEBIT של כ736 מיליון דולר. מדובר בהאצה משמעותית מאוד, המבוססת בעיקר על מחירי הובלה גבוהים יותר.
 מקור: מצגת המשקיעים של צים
התחזית מצביעה על פער גדול בין שתי המחציות. זהו גם מקור הפוטנציאל וגם הסיכון המרכזי, משום שהעמידה בה תלויה במידה רבה במחירי ההובלה.
מחירי ההובלה הם מנוע הרווח המרכזי
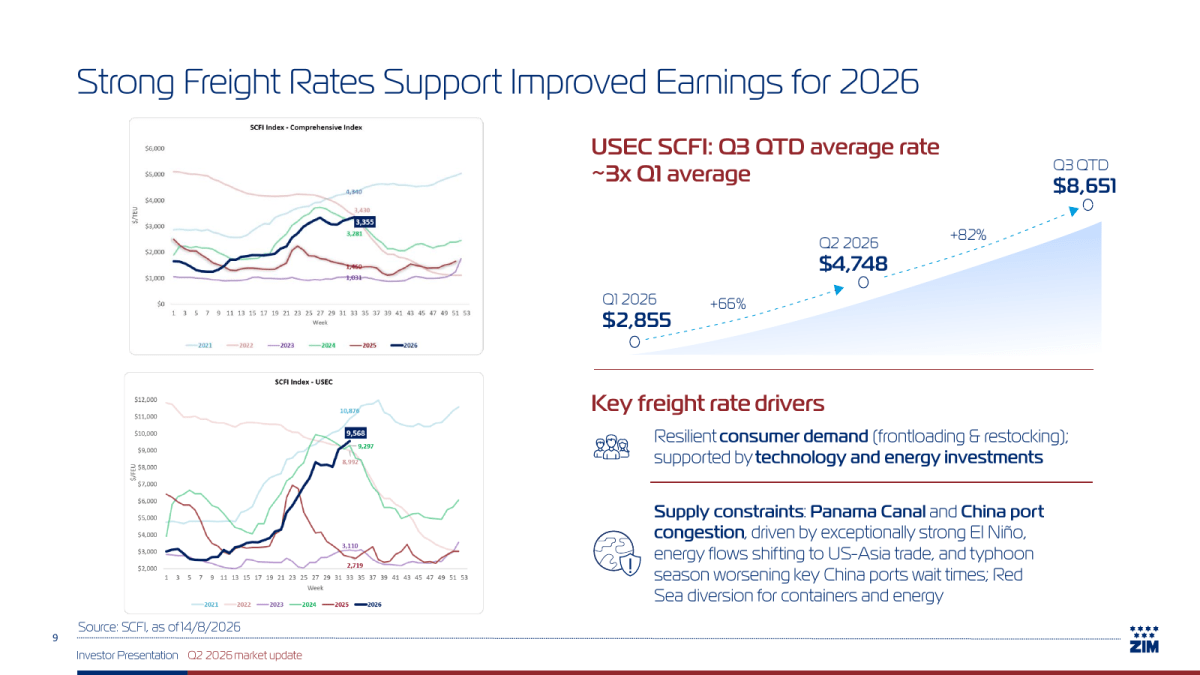
מדד מחירי ההובלה של שנחאי לקו למזרח ארצות הברית עמד בממוצע על 8,651 דולר מתחילת הרבעון השלישי ועד 14 באוגוסט. מדובר בעלייה של 82% לעומת הרבעון השני ובמחיר הגבוה בערך פי שלושה מהממוצע ברבעון הראשון. החברה מייחסת זאת לביקוש צרכני עמיד, הקדמת יבוא, חידוש מלאים, עומסים בנמלי סין, מגבלות בתעלת פנמה והמשך הסטת אוניות מהים האדום.
 מקור: מצגת המשקיעים של צים
הגרף מסביר מדוע ההנהלה צופה מחצית שנייה חזקה בהרבה. עם זאת, מחירי שוק נקודתיים אינם עוברים במלואם ובאופן מיידי להכנסות החברה.
תזרים ומאזן
צים ייצרה ברבעון תזרים מפעילות שוטפת של 395 מיליון דולר ותזרים חופשי, המזומן שנותר לאחר השקעות הון, של 386 מיליון דולר. התזרים היה נמוך מ426 מיליון דולר ברבעון המקביל, אך נותר גבוה משמעותית מהרווח הנקי. מצב המזומנים הכולל עמד על 2.53 מיליארד דולר והחברה הציגה יתרת מזומן נטו של 2.46 מיליארד דולר בנטרול התחייבויות חכירה. יחס המינוף נטו השתפר מ1.7 ברבעון הקודם ל1.6.
העסקה עם הפאג לויד והדיבידנד
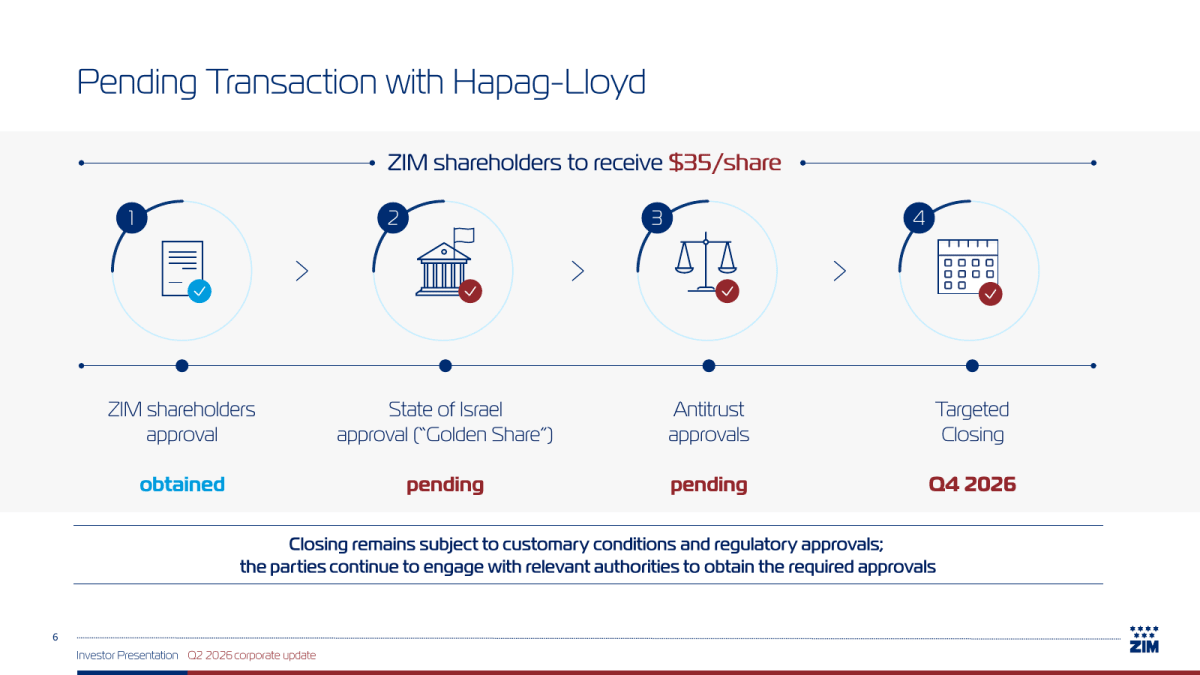
בעלי המניות כבר אישרו את מכירת צים להפאג לויד תמורת 35 דולר במזומן למניה. השלמת העסקה מכוונת לרבעון הרביעי של 2026, אך אישור מדינת ישראל ואישורי הגבלים עסקיים עדיין לא התקבלו. במקביל, צים צופה לחלק דיבידנד בגין תוצאות 2026 בהתאם למדיניות החלוקה של 30% עד 50% מהרווח הנקי. החלוקה כפופה להחלטת הדירקטוריון, לדין הישראלי ולמגבלות שנקבעו בהסכם המיזוג.
 מקור: מצגת המשקיעים של צים
העסקה אושרה בידי בעלי המניות, אך שני שלבים רגולטוריים מרכזיים עדיין פתוחים. הפער בין מחיר המניה ל35 דולר משקף בין היתר את הסיכון שהעסקה תתעכב או לא תושלם.
שאלות מפתח
- כמה ממחירי ההובלה הגבוהים ברבעון השלישי כבר נעולים בחוזים וכמה מהפעילות עדיין חשופה לשינוי במחירי השוק?
- מהי תרומת הקו הטרנס פסיפי לרווחיות לעומת קווי הסחר האחרים, והאם הריכוז בו מגדיל את הסיכון אם הביקוש האמריקאי ייחלש?
- אילו תנאים רגולטוריים עדיין מעכבים את העסקה עם הפאג לויד ומה עלול לדחות את ההשלמה מעבר לרבעון הרביעי?
למה לשים לב ברבעון הבא
מחיר ההובלה הממוצע למכולה הוא הנתון החשוב ביותר. עלייה משמעותית מעל 1,590 דולר תתמוך בתחזית השנתית, בעוד ירידה חדה תעלה ספק לגבי ההאצה שההנהלה צופה.
יש לעקוב אחר שיעורי הרווח המתואמים. שיפור בשיעור הEBITDA מעל 28% יראה שמחירי ההובלה מפצים על עלויות הדלק. שחיקה בשיעור הרווח למרות מחירים גבוהים תצביע על לחץ בעלויות.
התקדמות באישורים לעסקה עם הפאג לויד תשפיע ישירות על תזת ההשקעה. קבלת אישור מדינת ישראל ואישורי ההגבלים תחזק את הסבירות לקבלת 35 דולר למניה. עיכוב נוסף יגדיל את אי הוודאות.
מה אומרת ההנהלה
חן ליכטנשטיין, נשיא ומנכ״ל צים
״מאז שנכנסתי לתפקיד ביולי, המיקוד שלי היה ברור, לנצל באופן מלא את ההזדמנויות הקיימות בשוק תוך שימוש ממושמע ויעיל במשאבי החברה. אנו מחויבים לשמור על הגמישות שמאפשרת לנו להגיב במהירות לתנאי השוק המשתנים, לחזק את התחרותיות וליצור ערך לאורך זמן״
הדגש על גמישות חשוב במיוחד בענף הספנות, שבו מחירי ההובלה והביקוש יכולים להשתנות בתוך תקופה קצרה. השאלה היא אם החברה תצליח לשמור על המשמעת גם בתקופה שבה היא מוסיפה כושר הובלה חדש.
סיכום
צים הציגה רבעון שני חזק משמעותית מהרבעון המקביל, עם צמיחה בהכנסות, במחירי ההובלה ובנפח המטענים, לצד זינוק ברווח הנקי ותזרים חופשי של 386 מיליון דולר. התחזית מצביעה על מחצית שנייה חזקה בהרבה ומגדילה את הסיכוי לחלוקת דיבידנד.
מנגד, המחצית הראשונה כולה עדיין הייתה חלשה משמעותית מב2025 והעמידה בתחזית תלויה בהמשך מחירי הובלה גבוהים. העסקה עם הפאג לויד מספקת מחיר יעד חוזי של 35 דולר למניה, אך היא עדיין כפופה לאישורים מהותיים.
המניה נסחר במסחר המוקדם סביב 28.49 דולר, ירידה של כ1.1%. התגובה המתונה משקפת שילוב בין רווח למניה שהיה נמוך מחלק מהתחזיות לבין תחזית חזקה למחצית השנייה, כאשר מחיר העסקה עם הפאג לויד ממשיך לעגן את התמחור.