סיכום דו״ח Q2 2026 מור השקעות
19.8.2026

בקצרה
- מור השקעות הציגה צמיחה מרשימה בהכנסות של 21.7% ל-305.4 מיליון שקל ברבעון השני של 2026, אך הרווח הנקי לבעלי המניות ירד קלות ב-2.5% ל-38 מיליון שקל, מה שמצביע על אתגר בתרגום צמיחת ההכנסות לרווחיות נקייה עקב עלייה בהוצאות תפעוליות.
- הנכסים המנוהלים של מור השקעות זינקו בכ-30% תוך שנה והגיעו ל-219.5 מיליארד שקל בתחילת אוגוסט 2026, גידול המהווה מנוע צמיחה מרכזי ומתורגם להכנסות חוזרות, ומחזק את בסיס הרווח העתידי של החברה בזכות מודל ההכנסות הנגזר מאחוז מהנכסים.
- החברה הציגה שיפור ברווחיות במגזרים שאינם גמל ופנסיה, כאשר תוצאות קרנות הנאמנות עלו ב-26% ותוצאות ניהול התיקים זינקו מ-1.8 מיליון שקל ל-8.4 מיליון שקל במחצית, מה שמדגיש את פיזור מנועי הצמיחה ומפחית את התלות במגזר אחד.
- למרות הצמיחה בהכנסות, הוצאות תגמול מבוסס מניות עלו משמעותית ל-11.5 מיליון שקל ברבעון, והוצאות עמלות סוכנים צמחו ב-36.4% ל-110.4 מיליון שקל, מה שיוצר תנודתיות ברווח הנקי ומעלה חשש לגבי מינוף תפעולי ויכולת החברה לשמר את הרווחיות מול עלויות גיוס לקוחות.
נקודות מפתח
• הכנסות: הסתכמו בכ305.4 מיליון שקל, עלייה של 21.7% לעומת 251 מיליון שקל ברבעון המקביל
• רווח נקי לבעלי המניות: הסתכם בכ38 מיליון שקל, ירידה קלה של 2.5% לעומת 38.9 מיליון שקל בשנה שעברה, למרות הצמיחה בהכנסות
• EBITDA: הרווח לפני ריבית, מסים, פחת והפחתות, עלה בכ15.6% לכ88.9 מיליון שקל
• נכסים מנוהלים: הגיעו לכ219.5 מיליארד שקל ב4 באוגוסט, צמיחה של 14.5% מתחילת השנה ושל כ30% בתוך שנה
• גמל ופנסיה: ההכנסות ברבעון עלו ב33% לכ196.6 מיליון שקל, אך תוצאות המגזר עלו רק ב11% לכ27.6 מיליון שקל
• תחזית ודיבידנד: תחזית הרווח המתואם לפני מס של מור גמל ופנסיה הועלתה ל150 עד 165 מיליון שקל. מור השקעות אישרה דיבידנד של 40 מיליון שקל
מור השקעות היא בית השקעות ישראלי הפועל באמצעות מספר מנועי הכנסה מרכזיים, בהם קופות גמל וקרנות פנסיה, קרנות נאמנות, ניהול תיקי השקעות, קרנות השקעה פרטיות ושירותי מסחר.
בתקופה האחרונה הרחיבה הקבוצה את פעילותה גם לאשראי חוץ בנקאי באמצעות רכישת 56% מטקלנד, ששמה שונה למור קרדיט.
במקביל, מידרוג העלתה את אופק הדירוג של החברה מיציב לחיובי ואישרה את דירוג A1.il. הדוח פורסם ב19 באוגוסט 2026 ומתייחס לרבעון ולמחצית שהסתיימו ב30 ביוני.
התרחיש השורי
מנוע הצמיחה המרכזי ממשיך להיות הגידול בנכסים המנוהלים. מור סיימה את 2025 עם כ191.7 מיליארד שקל, הגיעה לכ214 מיליארד שקל בסוף יוני ולכ219.5 מיליארד שקל בתחילת אוגוסט. מדובר בגידול שמגיע גם מצבירות חדשות וגם מעליית שווי הנכסים. מאחר שחלק גדול מההכנסות נגזר כאחוז מהנכסים, הצמיחה הזאת מתורגמת להכנסות חוזרות ויוצרת בסיס רחב יותר לרווח עתידי.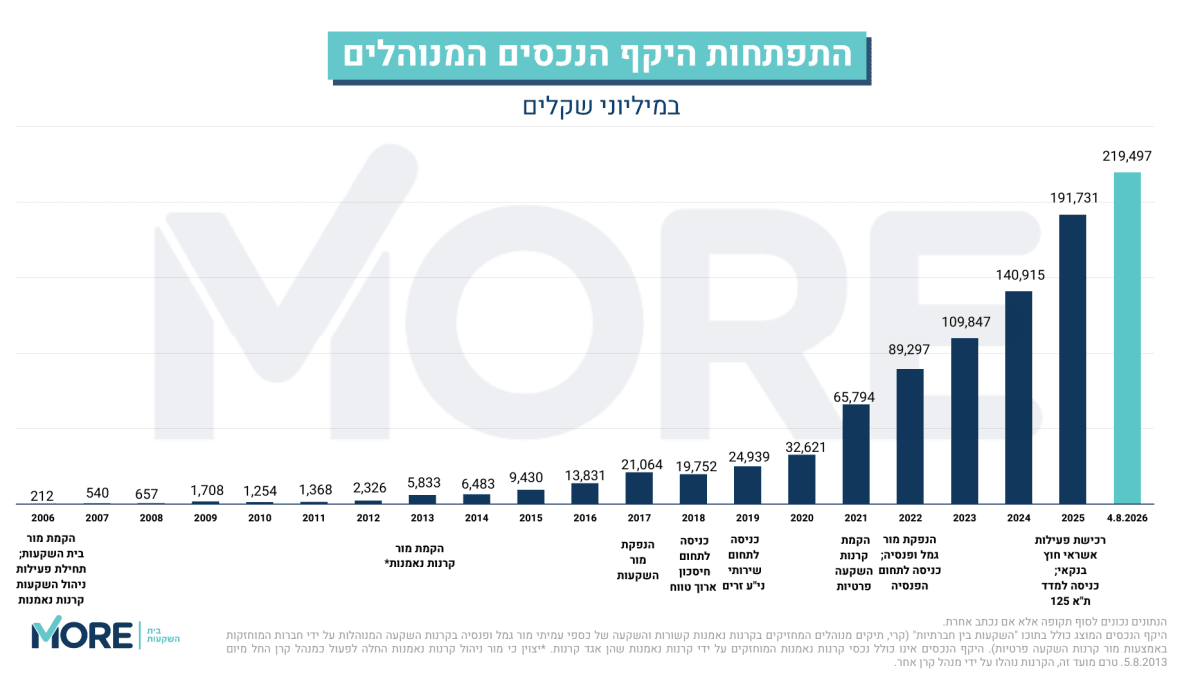 מקור: מצגת המשקיעים של מור השקעות
הגרף מציג את העלייה מנכסים מנוהלים בהיקף של כ140.9 מיליארד שקל בסוף 2024 לכ219.5 מיליארד שקל באוגוסט 2026. קצב הגידול בשנים האחרונות מהיר משמעותית מהקצב ההיסטורי.
מנוע חיובי נוסף הוא השיפור ברווחיות של פעילויות שאינן גמל ופנסיה. תוצאות מגזר קרנות הנאמנות במחצית עלו ב26% לכ89.6 מיליון שקל, בעוד תוצאות ניהול התיקים זינקו מ1.8 מיליון שקל לכ8.4 מיליון שקל. התמונה מלמדת שהצמיחה אינה נשענת רק על חברה בת אחת. בנוסף, התחזית המעודכנת של מור גמל ופנסיה מצביעה על רווח מתואם לפני מס של 150 עד 165 מיליון שקל ב2026, לעומת תחזית קודמת של 140 עד 160 מיליון שקל.
התרחיש הדובי
החולשה המרכזית נמצאת באיכות הרווח הרבעוני. ההכנסות עלו בכ21.7%, הרווח מפעולות עלה בכ7.9% והEBITDA צמח בכ15.6%, אבל הרווח המיוחס לבעלי המניות ירד מעט לכ38 מיליון שקל. אחד ההסברים הוא הוצאה של כ11.5 מיליון שקל על תגמול מבוסס מניות, לעומת כ4.8 מיליון שקל ברבעון המקביל. מדובר בהוצאה חשבונאית רגישה למחירי מניות החברה והחברה הבת, ולכן היא יכולה ליצור תנודתיות משמעותית גם בתקופה שבה העסק עצמו ממשיך לצמוח.
הסיכון השני הוא התלות הישירה בשוקי ההון ובזרימת כספי הציבור. ירידות בשווקים פוגעות בשווי הנכסים שמהם נגבים דמי הניהול, בעוד תשואות חלשות או תחרות על דמי הניהול עלולות להוביל לניודים החוצה. במקביל, עמלות הסוכנים ברבעון עלו ב36.4% לכ110.4 מיליון שקל, מהר יותר מהצמיחה הכוללת בהכנסות. אם התחרות תדרוש עמלות גבוהות יותר כדי לשמור על קצב הגיוסים, חלק מהצמיחה בהכנסות לא יגיע לשורת הרווח.
מסקנה
תזת ההשקעה במור התחזקה ברמת הפעילות, אך פחות ברמת הרווח הנקי הרבעוני. הנכסים המנוהלים, ההכנסות, הEBITDA וביצועי רוב המגזרים המשיכו לעלות, והעלאת התחזית של מור גמל ופנסיה מצביעה על אמון ההנהלה בהמשך המגמה. מנגד, הרבעון מדגיש שצמיחה בנכסים אינה מתורגמת באופן אוטומטי לצמיחה זהה ברווח לבעלי המניות. המשתנה החשוב ביותר להמשך הוא היכולת להציג מינוף תפעולי, כלומר לגרום לרווח לצמוח מהר יותר מההכנסות לאחר הוצאות סוכנים, שכר ותגמול מבוסס מניות.
הפער בין הצמיחה בהכנסות לרווח הנקי
הכנסות המחצית הראשונה עלו בכ26.8% לכ610.1 מיליון שקל והרווח המיוחס לבעלי המניות עלה בכ24.6% לכ88.2 מיליון שקל. התמונה המחציתית נראית טובה בהרבה מזו של הרבעון לבדו. ברבעון השני, ההוצאות הכוללות עלו בכ29.2%, מהר יותר מההכנסות, ולכן הרווח הנקי נשאר כמעט ללא שינוי.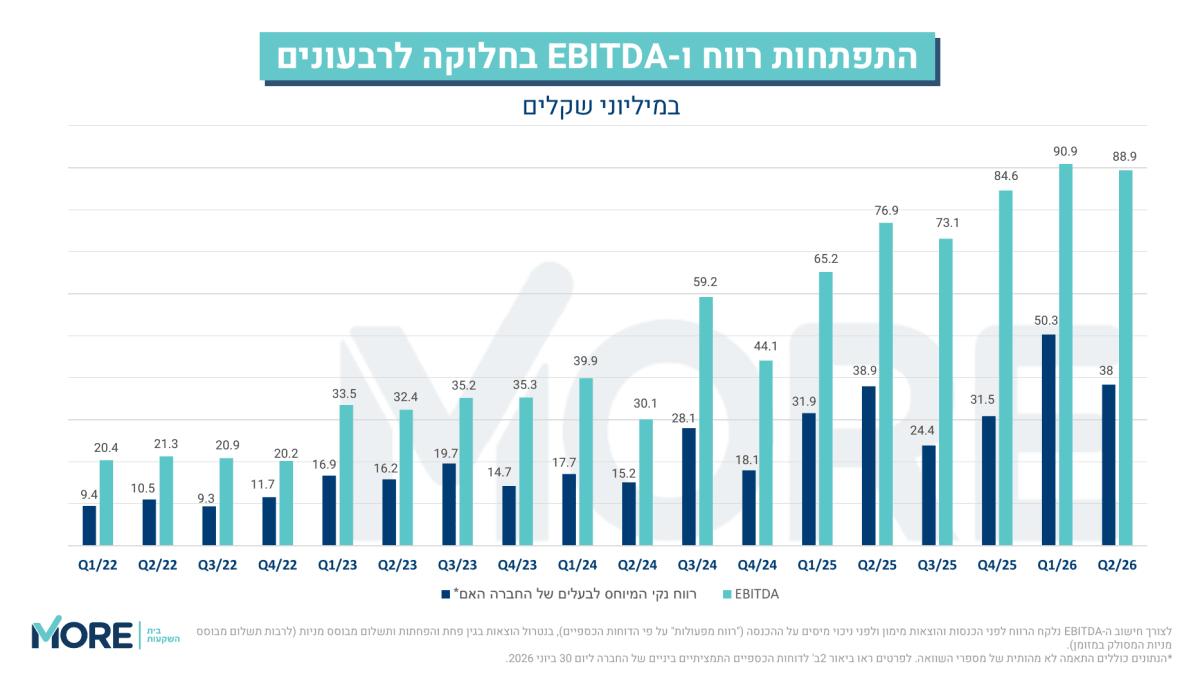 מקור: מצגת המשקיעים של מור השקעות
הגרף מראה שהEBITDA נותר קרוב לשיא, אך הרווח הנקי ירד מכ50.3 מיליון שקל ברבעון הראשון לכ38 מיליון שקל ברבעון השני. הפער נובע בין היתר מהוצאות תגמול, מימון ומס.
גמל ופנסיה ממשיכים להוביל
מגזר הגמל והפנסיה ייצר במחצית הכנסות של כ394.7 מיליון שקל, כ64.7% מהכנסות הקבוצה. תוצאות המגזר הגיעו לכ71.6 מיליון שקל, עלייה של 31%. הנכסים המנוהלים במגזר הגיעו לכ140 מיליארד שקל בתחילת אוגוסט. עם זאת, ברבעון השני תוצאות המגזר צמחו רק ב11%, הרבה פחות מהעלייה בהכנסות, בעיקר בגלל העלייה בהוצאות תגמול מבוסס מניות.
קרנות הנאמנות וניהול התיקים
הכנסות קרנות הנאמנות עלו ברבעון ב9% לכ99 מיליון שקל, ותוצאות המגזר ירדו ב3% לכ43.8 מיליון שקל. במחצית התמונה טובה יותר, עם צמיחה של 22% בהכנסות ושל 26% בתוצאות המגזר. במקביל, ניהול התיקים נהנה ממינוף תפעולי ברור, עם עלייה של 35% בהכנסות הרבעוניות לכ13.9 מיליון שקל וזינוק בתוצאות המגזר לכ2 מיליון שקל.
חלוקת הון והרחבת הפעילות
מור אישרה באוגוסט דיבידנד של 40 מיליון שקל, לאחר דיבידנד של 50.5 מיליון שקל שאושר במאי. החברה גם הגדילה את תוכנית הרכישה העצמית, כך שהמסגרת שטרם נוצלה עומדת על כ6.9 מיליון שקל. לצד החזרת הון לבעלי המניות, הכניסה למור קרדיט עשויה להוסיף מקור הכנסות שפחות תלוי ישירות בשווי שוקי ההון, אך החברה עדיין צריכה להראות שהפעילות החדשה יכולה לצמוח בלי להוסיף סיכון אשראי חריג.
שאלות מפתח
- כמה מהצמיחה בנכסים המנוהלים נבע מצבירה נטו חדשה וכמה מעליית שווי הנכסים בשווקים?
- האם העלייה החדה בעמלות הסוכנים היא השקעה זמנית בצמיחה או שינוי קבוע במבנה העלויות?
- מהו לוח הזמנים המעודכן למעבר פעילות הפנסיה לרווח מתואם לפני מס?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר הצבירה נטו בגמל, בפנסיה ובקרנות הנאמנות. המשך גיוסים גם בשוק תנודתי יחזק את ההערכה שהצמיחה נובעת מיתרון תחרותי ולא רק מעליות בשווקים.
שנית, חשוב לבחון את היחס בין צמיחת ההכנסות לצמיחת הרווח. שיפור ייראה אם הרווח מפעולות והEBITDA יצמחו מהר יותר מההוצאות. החמרה תהיה רבעון נוסף שבו ההכנסות צומחות בעשרות אחוזים והרווח הנקי נשאר ללא שינוי.
שלישית, יש לעקוב אחר הוצאות התגמול מבוסס המניות ועמלות הסוכנים. ירידה בהוצאות האלה עשויה לאפשר לרווח הנקי להדביק את קצב הצמיחה בפעילות. המשך עלייה מהירה יפגע במינוף התפעולי.
סיכום
מור הציגה רבעון חזק ברמת הצמיחה העסקית, עם הכנסות של כ305.4 מיליון שקל, EBITDA של כ88.9 מיליון שקל ונכסים מנוהלים שהמשיכו לעלות גם לאחר סיום הרבעון. נקודת החולשה היא שהרווח לבעלי המניות לא צמח, בעיקר בגלל עלייה בהוצאות התפעול, בעמלות הסוכנים ובתגמול מבוסס מניות.
העלאת התחזית של מור גמל ופנסיה, חלוקת הדיבידנד והמשך הצמיחה בנכסים תומכות בתזה.
כדי להפוך את הצמיחה העסקית לצמיחה ברורה יותר בערך לבעלי המניות, מור תצטרך להציג שיפור ברווחיות ולהוכיח שההוצאות גדלות בקצב מתון יותר.