סיכום דו״ח Q2 2026 קבוצת דלק
19.8.2026

בקצרה
- קבוצת דלק הציגה עלייה משמעותית ברווח הנקי לבעלי המניות ל-314 מיליון ש״ח ברבעון השני של 2026, זינוק של 78.4% לעומת הרבעון המקביל, מה שמדגיש את התאוששותה החזקה לאחר השבתת לוויתן ומעיד על פוטנציאל רווחיות גבוה בתנאי פעילות מלאים.
- הרווח התפעולי של קבוצת דלק קפץ ב-75.2% והגיע ל-650 מיליון ש״ח, בעיקר בזכות התאוששות מאגר לוויתן ושיפור בביצועי איתקה, דבר המצביע על יעילות תפעולית משופרת ויכולת הקבוצה לייצר ערך משמעותי מנכסיה המרכזיים.
- מכירות הגז מלוויתן זינקו ל-2.68 BCM במחיר ממוצע של 6.55 דולר ליחידת חום, לצד צמיחה של 8.7% בהכנסות איתקה ל-811 מיליון דולר, מה שמבליט את חשיבות הפיזור הגיאוגרפי והתפעולי של הקבוצה כמנוע צמיחה וגורם מייצב מול תנודתיות.
- קבוצת דלק הכריזה על דיבידנד נוסף של 250 מיליון ש״ח וביצעה רכישה עצמית של מניות בהיקף 107 מיליון ש״ח, מה שמשקף אמון בהמשך ביצועיה החזקים ויכולתה להחזיר ערך לבעלי המניות, תוך איזון בין השקעות עתידיות לחלוקת הון.
נקודות מפתח
• הרווח הנקי לבעלי המניות: הסתכם ב314 מיליון ש״ח, עלייה של 78.4% לעומת 176 מיליון ש״ח ברבעון המקביל
• הכנסות מכלל מגזרי הפעילות: הגיעו ל4.43 מיליארד ש״ח, צמיחה של 26.2% לעומת 3.51 מיליארד ש״ח בשנה שעברה
• הרווח התפעולי מהפעילויות הכלליות: עלה ב75.2% והסתכם ב650 מיליון ש״ח, בעיקר בזכות התאוששות לוויתן ושיפור באיתקה
• לוויתן: מכירות הגז ברבעון הגיעו ל2.68 BCM, מיליארד מטרים מעוקבים, לעומת 2.04 BCM ברבעון המקביל. המחיר הממוצע עלה מ5.63 דולר ל6.55 דולר ליחידת חום
• איתקה: ההכנסות צמחו ב8.7% ל811 מיליון דולר והתפוקה הממוצעת עלתה ב9% לכ130.6 אלף חביות שווה ערך נפט ביום
• חלוקת הון: קבוצת דלק הכריזה על דיבידנד נוסף של 250 מיליון ש״ח, לצד רכישה עצמית מצטברת של מניות בהיקף של כ107 מיליון ש״ח
קבוצת דלק היא קבוצת החזקות שפועלת בעיקר בתחום חיפושי והפקת נפט וגז בישראל ובים הצפוני, באמצעות ניו מד אנרג׳י ואיתקה. לצד פעילות האנרגיה, הקבוצה שולטת בכ40% מישראכרט ומחזיקה בפעילויות נוספות בתחומי הדלק, הנדל״ן והחקלאות. הדוח פורסם ב19 באוגוסט 2026 ומתייחס לשלושת החודשים שהסתיימו ב30 ביוני 2026.
הרבעון מציג התאוששות משמעותית ביחס לרבעון הראשון, שבו פעילות לוויתן הושבתה זמנית עקב המצב הביטחוני. במקביל, הקבוצה התקדמה בפרויקט הרחבת לוויתן, השלימה את חלוקת הזכות לתמלוגים מלוויתן לבעלי המניות וקיבלה מקור נוסף לרווח ולתזרים בעקבות איחוד ישראכרט.
התרחיש השורי
הגורם החיובי המרכזי הוא השיפור בפעילות לוויתן. ההכנסות ממכירת גז ונפט בניכוי תמלוגים עלו ברבעון ב53% ל254 מיליון דולר, הרווח התפעולי עלה מ108 מיליון דולר ל182 מיליון דולר והרווח הנקי עלה מ44 מיליון דולר ל65 מיליון דולר. השיפור הגיע גם מגידול בכמויות וגם מעלייה במחיר המכירה, כך שהוא אינו מבוסס על גורם אחד בלבד. השלמת מקטע ההולכה בין אשדוד לאשקלון והגדלת יכולת ההפקה לכ15.8 BCM בשנה מאפשרות למאגר לנצל טוב יותר את הביקוש ממצרים ומישראל.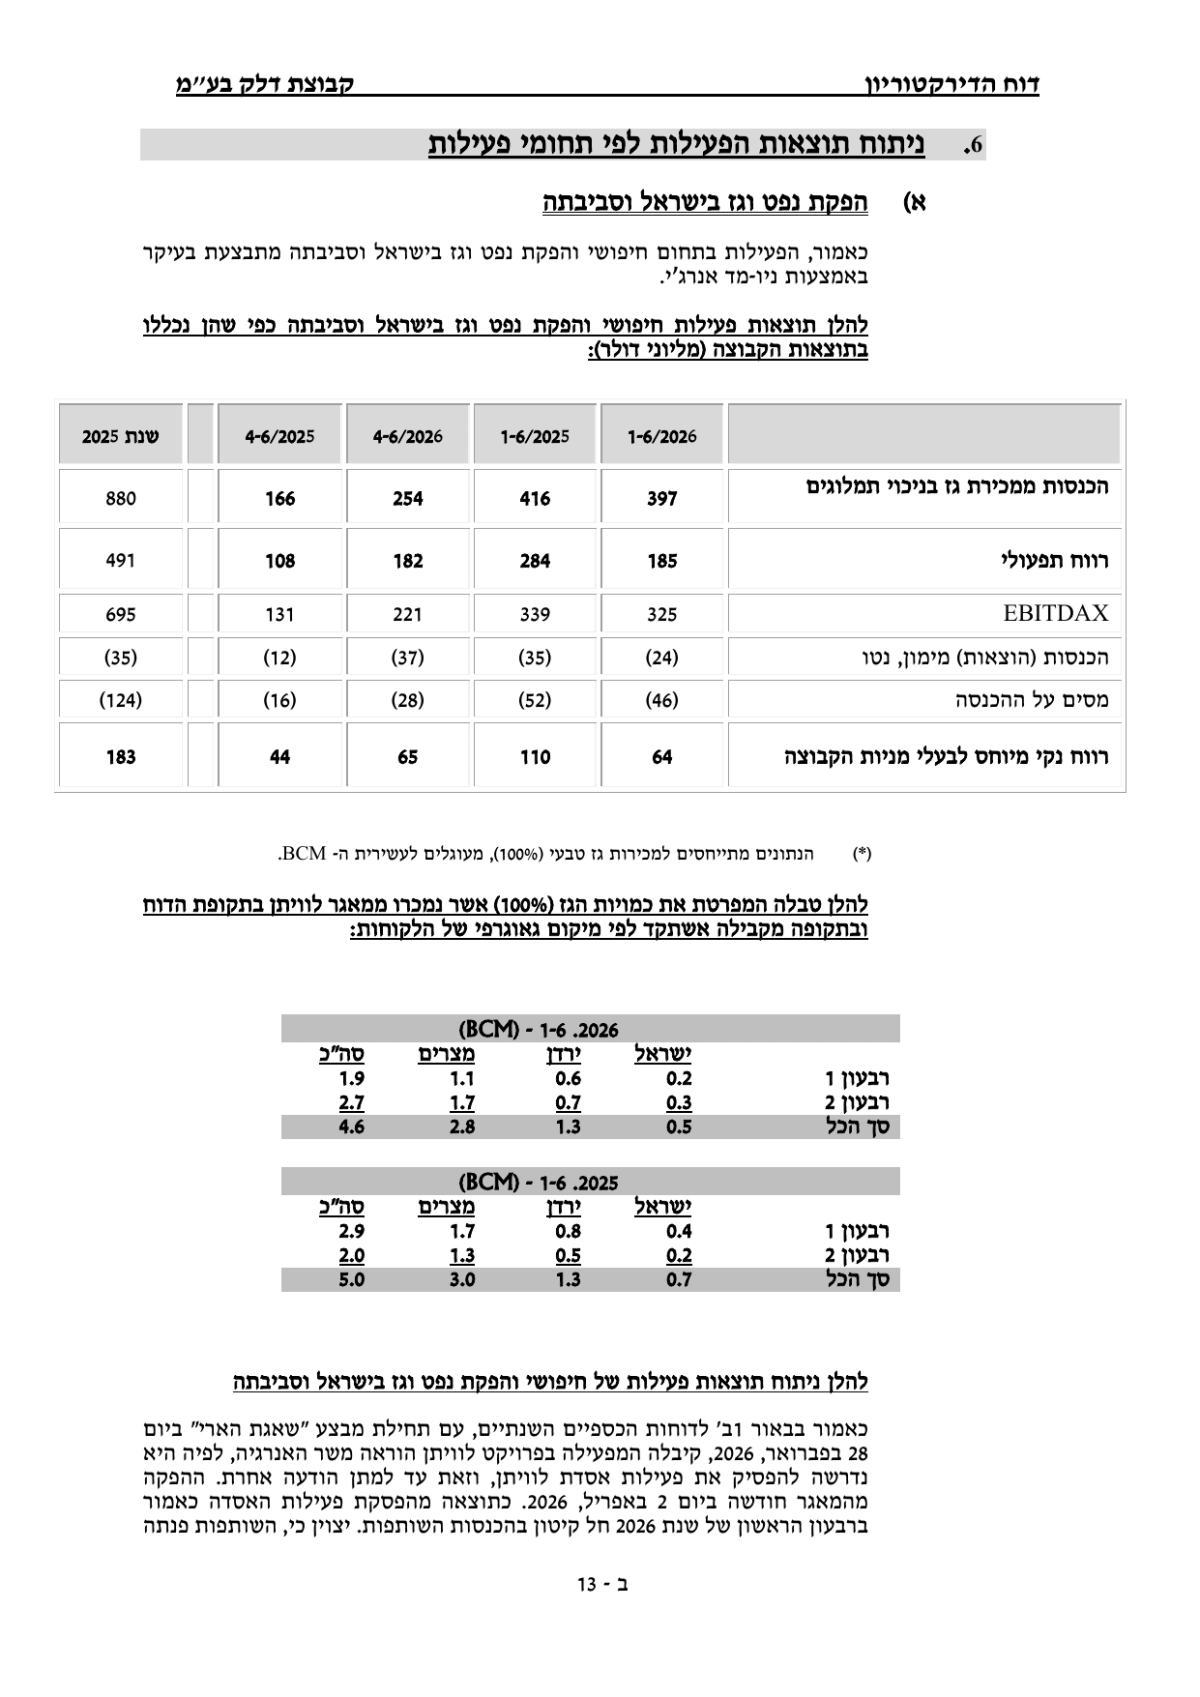 מקור: הדוח הכספי של קבוצת דלק
הטבלה מציגה את ההכנסות, הרווח התפעולי והרווח הנקי מפעילות הגז בישראל. חשוב להבחין בין הרבעון החזק לבין המחצית כולה, שעדיין הושפעה מהשבתת לוויתן בתחילת השנה.
המנוע החיובי השני הוא הפיזור בין ישראל, הים הצפוני והפעילות הפיננסית. איתקה הציגה ברבעון הכנסות של 811 מיליון דולר, EBITDAX של 550 מיליון דולר ותפוקה ממוצעת של 130.6 אלף חביות שווה ערך נפט ביום. EBITDAX הוא רווח תפעולי לפני ריבית, מס, פחת, הפחתות ועלויות חיפוש. ישראכרט הוסיפה לקבוצה רווח של 37 מיליון ש״ח ברבעון. השילוב מפחית את התלות של הקבוצה בנכס יחיד ומייצר כמה מקורות לדיבידנדים שעולים לחברת האם.
התרחיש הדובי
ההשוואה השנתית של לוויתן מחמיאה לרבעון הנוכחי, משום שגם ברבעון השני של 2025 נרשמו הפסקות הפקה. במחצית הראשונה של 2026 מכירות לוויתן הסתכמו ב4.57 BCM, לעומת 4.99 BCM בתקופה המקבילה, והרווח מפעילות הגז בישראל נפגע גם מהפחתה של כ127 מיליון ש״ח בגין קידוח Krum היבש בבולגריה. חידוש הלחימה או מגבלה נוספת על ההפקה והיצוא עלולים לפגוע שוב בכמויות ובתזרים.
הסיכון השני נמצא במחירי האנרגיה, בגידורים ובמינוף. מחיר הנפט הממוצע של איתקה עמד במחצית על 89 דולר לחבית לפני גידור, אך על 66 דולר בלבד לאחר גידור. כלומר, חלק גדול מהעלייה במחיר הנפט לא הגיע בפועל לשורת ההכנסות. במקביל, החוב הפיננסי נטו של חברת האם וחברות המטה עמד על כ4.05 מיליארד ש״ח. הקבוצה מחלקת דיבידנדים ומשקיעה בהרחבת לוויתן ובפרויקטים של איתקה, ולכן נדרשת משמעת גבוהה באיזון בין השקעות, החזר חוב וחלוקת הון.
מסקנה
הרבעון חיזק את תזת ההשקעה בכך שהראה את יכולת הרווח של הקבוצה תחת פעילות כמעט מלאה של לוויתן, תפוקה גבוהה באיתקה ותרומה חיובית מישראכרט. עם זאת, חלק מהזינוק נובע מבסיס השוואה חלש, והמחצית כולה עדיין חושפת את הרגישות להשבתות, לקידוחים כושלים, למחירי האנרגיה ולגידורים. המשתנה המרכזי להמשך הוא היכולת להפוך את הרחבת לוויתן ואת הצמיחה באיתקה לתזרים עולה, מבלי להגדיל בצורה חדה את המינוף.
איכות הרווח השתפרה ברבעון
הרווח הנקי לבעלי המניות עלה ל314 מיליון ש״ח, אך חשוב להבין מה עומד מאחוריו. שלוש פעילויות הליבה תרמו יחד 376 מיליון ש״ח, לעומת 265 מיליון ש״ח ברבעון המקביל. פעילות הגז בישראל תרמה 213 מיליון ש״ח, איתקה תרמה 126 מיליון ש״ח וישראכרט תרמה 37 מיליון ש״ח. מנגד, הוצאות מימון, מסים ופעילויות אחרות הפחיתו כ41 מיליון ש״ח.
לוויתן חוזר להיות מנוע הרווח המרכזי
ברבעון נמכרו מלוויתן 2.68 BCM, מתוכם כ1.7 BCM למצרים, כ0.7 BCM לירדן וכ0.3 BCM בישראל. התלות ביצוא למצרים גבוהה, אך היא גם מאפשרת למאגר למכור כמויות גדולות יותר מהביקוש המקומי. השלב הראשון של הרחבת לוויתן אמור להגדיל את יכולת ההפקה לכ21 BCM בשנה, עם הפקה ראשונה המתוכננת למחצית השנייה של 2029 ובהשקעה כוללת של כ2.36 מיליארד דולר.
איתקה מגדילה תפוקה אך הגידורים מגבילים את היתרון
התפוקה הממוצעת של איתקה עלתה מ123.6 אלף חביות שווה ערך נפט ביום במחצית המקבילה ל128.3 אלף במחצית הנוכחית. ההכנסות צמחו ב16.4% ל1.69 מיליארד דולר, אך EBITDAX נותר כמעט ללא שינוי ברמה של 1.12 מיליארד דולר. המשמעות היא שהגידול במחזור ובהפקה עדיין לא תורגם לשיפור דומה ברווח התפעולי התזרימי, בעיקר עקב גידורים, תמהיל מכירות ועלויות הפקה גבוהות יותר.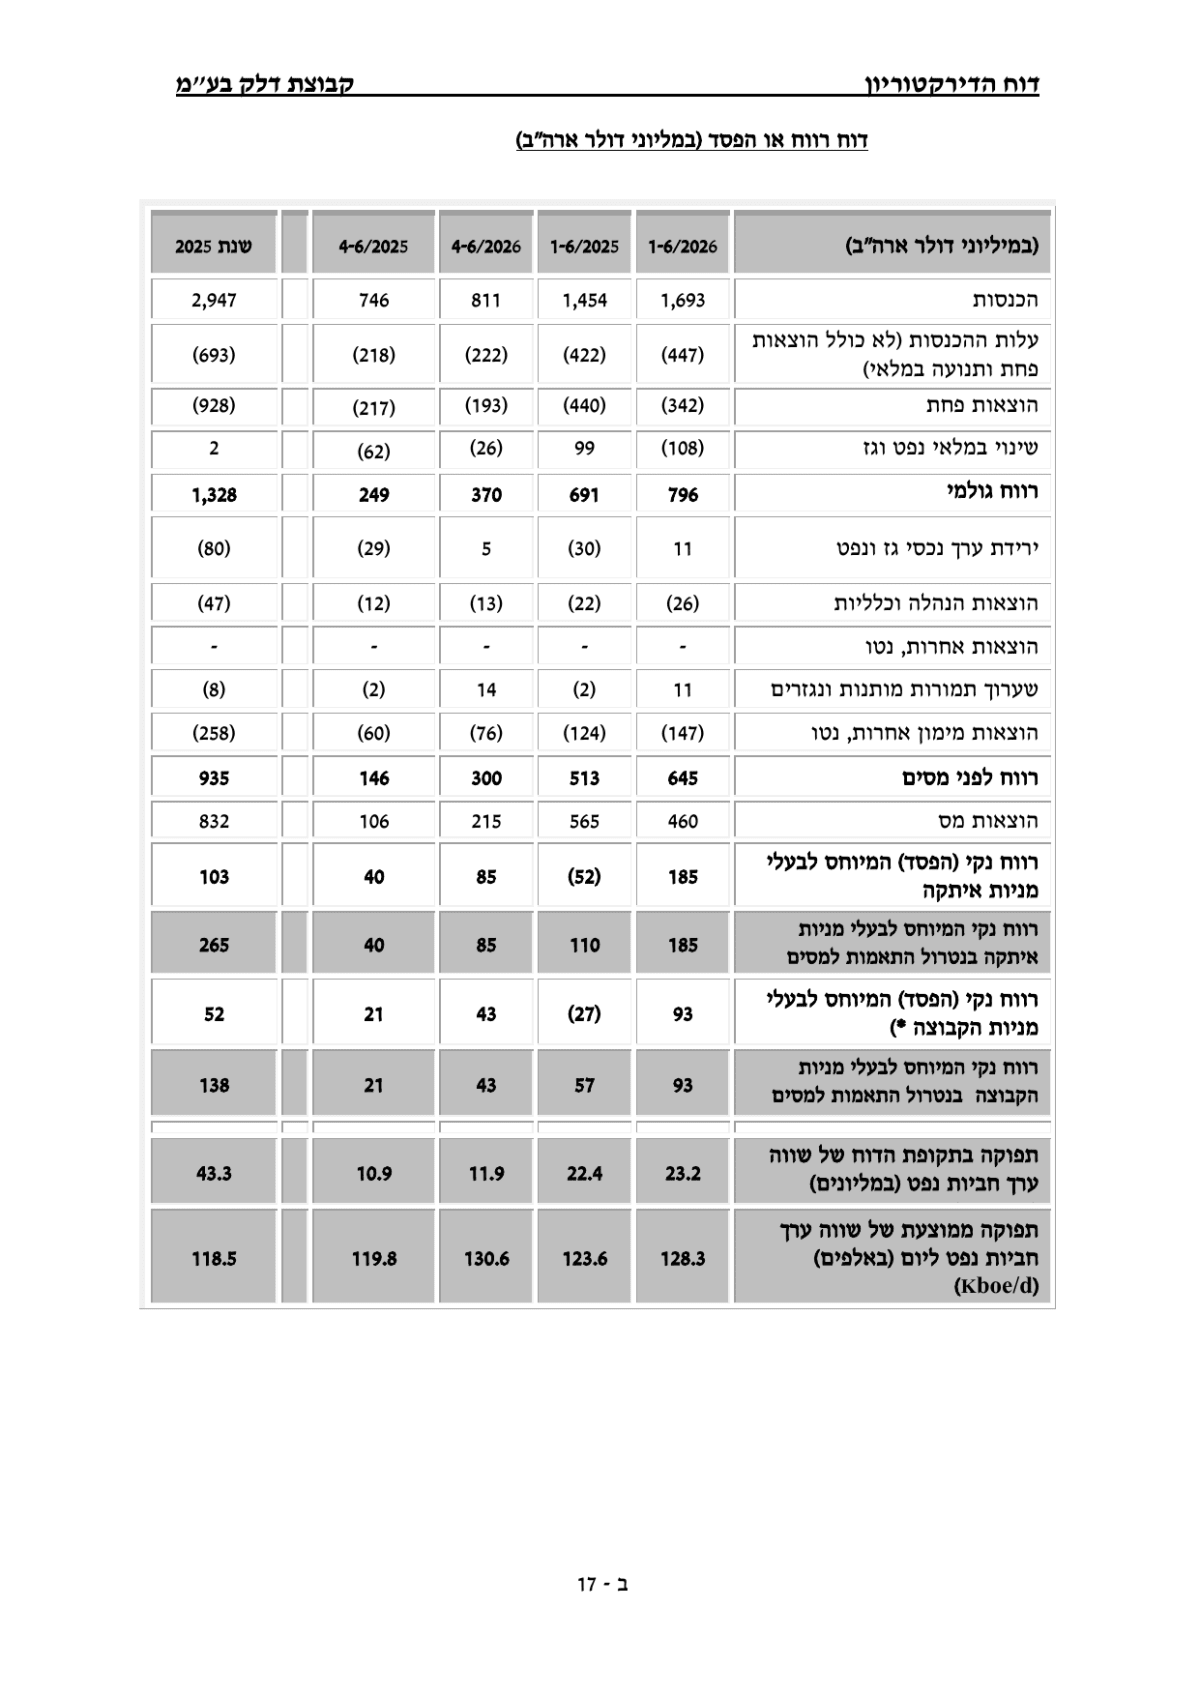 מקור: הדוח הכספי של קבוצת דלק
הטבלה מציגה צמיחה בהכנסות, בתפוקה וברווח הגולמי של איתקה. מנגד, הרווחיות התזרימית נותרה יציבה יחסית והפער בין מחיר הנפט לפני ואחרי הגידור היה משמעותי.
ישראכרט מוסיפה שכבת רווח חדשה
ישראכרט הציגה ברבעון הכנסות של 997 מיליון ש״ח ורווח לאחר מס של 93 מיליון ש״ח, כאשר חלקה של קבוצת דלק ברווח הסתכם ב37 מיליון ש״ח. הפעילות הפיננסית הופכת את קבוצת דלק לקבוצה פחות ממוקדת אנרגיה, אך מוסיפה חשיפה לסיכוני אשראי, רגולציה, תחרות ושינויים בריבית. היתרון הוא מקור רווח שאינו תלוי ישירות במחירי הנפט והגז.
שאלות מפתח
- כמה מהשיפור בלוויתן יישמר גם ללא מחיר ברנט גבוה ובלי בסיס השוואה שנפגע מהשבתות?
- מה תהיה העלות הכוללת של השקעות הקבוצה בהרחבת לוויתן ובפרויקטים של איתקה, ומה יהיה מקור המימון?
- האם ישראכרט תוכל להגדיל את תרומתה לרווח בלי עלייה מהותית בהפסדי האשראי ובהוצאות גיוס הלקוחות?
למה לשים לב ברבעון הבא
• היקף המכירות מלוויתן: מכירות שנותרות סביב הרמה של הרבעון השני או עולות ממנה יעידו שהקיבולת הנוספת מתורגמת להכנסות. ירידה חדה תעלה מחדש את שאלת הרגישות לביטחון ולתשתיות היצוא
• התפוקה והתזרים באיתקה: שיפור יימדד לא רק במספר החביות, אלא גם ביכולת לשמור על EBITDAX ולהקטין את הפער בין מחיר הנפט בשוק למחיר המתקבל לאחר גידור
• החוב בחברת האם: ירידה בחוב הפיננסי נטו, לצד המשך דיבידנדים, תחזק את איכות התזה. עלייה בחוב במקביל להשקעות גדולות ולחלוקת הון תגדיל את הסיכון
סיכום
קבוצת דלק הציגה רבעון חזק יותר באופן ברור, עם התאוששות בלוויתן, צמיחה באיתקה ותרומה חיובית מישראכרט. הרווח הנקי לבעלי המניות עלה ב78.4%, ההכנסות מכלל המגזרים צמחו ב26.2% והרווח התפעולי מהפעילויות הכלליות עלה ב75.2%.
לצד התוצאות, הוכרז דיבידנד נוסף של 250 מיליון ש״ח. דיבידנדים שאושרו באיתקה ובניו מד לאחר תאריך המאזן צפויים להזרים לקבוצה סכום מצטבר של כ485 מיליון ש״ח, לפני הבדלי עיתוי ומס.