סיכום דו״ח Q2 2026 קסטרו
19.8.2026

בקצרה
- קסטרו הציגה גידול מרשים ברווח הנקי של 92.3% ל-44.6 מיליון ש״ח ברבעון השני של 2026, עם רווח של 4.3 ש״ח למניה, מה שמעיד על מינוף תפעולי חזק ויכולת החברה להמיר גידול בהכנסות לרווחיות משופרת לבעלי המניות.
- הרווח התפעולי של קסטרו זינק ב-67.4% ל-100.9 מיליון ש״ח, ושיעורו עלה מ-12.0% ל-17.4%, שיפור הנובע בעיקר מהתחזקות השקל מול הדולר, שינוי חיובי בתמהיל המכירות ושיעור הנחות נמוך יותר, גורמים התומכים בהמשך שיפור הרווחיות התפעולית.
- מכירות קסטרו בחנויות זהות ירדו ב-1.9% לאחר התאמת ימי הפעילות, למרות גידול של 8.5% בשטח המסחר הכולל, נתון המצביע על כך שחלק ניכר מהצמיחה בהכנסות נובע מפתיחת חנויות חדשות ולא משיפור בתפוקה של חנויות קיימות, מה שמחייב בחינה זהירה של איכות הצמיחה.
- הוצאות המימון של קסטרו גדלו ב-46.8% ל-42 מיליון ש״ח, בעיקר עקב הפסדים משערוך נגזרים ועלייה בהוצאות הריבית מחכירות, מה ששחק למעלה מ-40% מהרווח התפעולי ומדגיש כי השיפור התפעולי אינו מתורגם במלואו לרווח הנקי, ומעיד על סיכון פיננסי שיש לנטר.
נקודות מפתח
• הכנסות: הסתכמו ב580.5 מיליון ש״ח, עלייה של 15.2% לעומת הרבעון המקביל
• רווח גולמי: עלה ב22.2% ל369.3 מיליון ש״ח, ושיעורו השתפר מ60.0% ל63.6%
• רווח תפעולי: זינק ב67.4% ל100.9 מיליון ש״ח, ושיעורו עלה מ12.0% ל17.4%
• רווח נקי: הסתכם ב44.6 מיליון ש״ח, עלייה של 92.3%, עם רווח של 4.3 ש״ח למניה
• חנויות זהות: המכירות ירדו ב1.9% לאחר התאמת ימי הפעילות, אך ללא ההתאמה נרשמה עלייה של 10.3%
• תזרים מפעילות שוטפת: עלה ל134.7 מיליון ש״ח, לעומת 48.1 מיליון ש״ח ברבעון המקביל
קסטרו מפעילה קבוצת מותגי אופנה, אביזרים וקוסמטיקה הכוללת את קסטרו, הודיס, אורבניקה, טופ טן, קרולינה למקה, איב רושה וקיקו מילאנו. נכון לפרסום הדוח הפעילה הקבוצה 362 חנויות ודוכנים בישראל, לצד 11 נקודות מכירה בחו״ל ואתרי מסחר מקוונים. הדוח פורסם ב19 באוגוסט 2026 ומתייחס לרבעון שהסתיים בסוף יוני.
התוצאות משקפות שיפור חד בפעילות ברבעון השני, אך צריך לקרוא אותן בזהירות. הרבעון המקביל הושפע ממבצע עם כלביא, בעוד הרבעון הנוכחי נהנה מגידול בשטחי המסחר, התחזקות השקל ושינוי חיובי בתמהיל המכירות ובהנחות. לאחר תאריך המאזן חתמה הקבוצה על הסכם להפצת מותג הספורט ANTA בישראל, בפעילות שצפויה להתחיל במהלך 2027 ובהשקעה מוערכת של כ30 מיליון ש״ח.
התרחיש השורי
הרווחיות השתפרה בקצב מהיר משמעותית מההכנסות. שיעור הרווח הגולמי עלה ב3.6 נקודות אחוז ל63.6%, בעיקר בזכות התחזקות השקל מול הדולר, שינוי בתמהיל המכירות ושיעור הנחה ממוצע נמוך יותר. מאחר שחלק גדול מהרכש מבוצע בדולרים וההכנסות בישראל מתקבלות בשקלים, ירידת הדולר מכ3.37 ש״ח לכ2.98 ש״ח סיפקה לקבוצה יתרון ישיר בעלויות. אם השקל יישאר חזק והחברה תשמור על משמעת המבצעים, חלק מהשיפור עשוי להימשך גם מעבר לבסיס ההשוואה הנוח.
המנוע השני הוא ההתרחבות של אורבניקה ופעילות אביזרי האופנה. הכנסות מגזר האביזרים עלו ב18.5% והרווח התפעולי גדל ב77.4% ל37.3 מיליון ש״ח. גם בתחום ההלבשה נרשם שיפור חד, עם עלייה של 56.9% ברווח התפעולי. אורבניקה בולטת במיוחד, עם הכנסות הלבשה של 151.9 מיליון ש״ח ושיעור רווח תפעולי של 20.3%. השילוב בין צמיחת החנויות, התרחבות אורבניקה והכניסה המתוכננת לפעילות ANTA עשוי להגדיל את בסיס ההכנסות ולהפחית את התלות במותג קסטרו לבדו.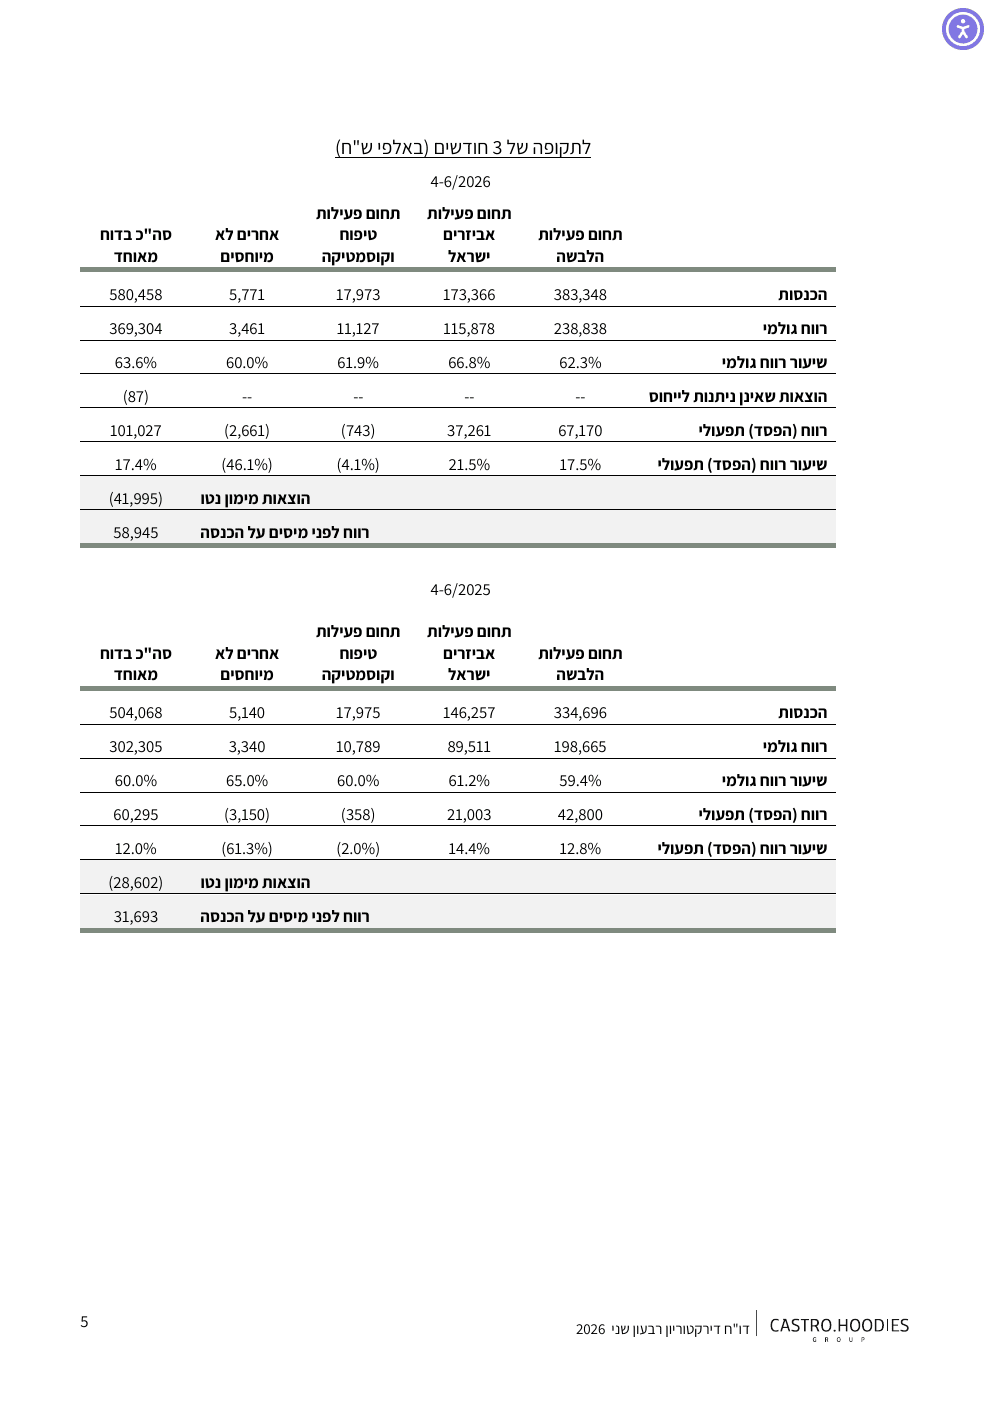 מקור: הדוח הכספי של קסטרו
הטבלה מציגה כי עיקר ההכנסות מגיע מתחום ההלבשה, אך תחום אביזרי האופנה מספק שיעור רווח תפעולי גבוה יותר.
התרחיש הדובי
הצמיחה המדווחת אינה משקפת בהכרח צמיחה אורגנית מלאה. לאחר התאמת ימי הפעילות לתקופות המלחמה, המכירות בחנויות זהות, מדד שמבודד את ביצועי החנויות הקיימות, ירדו ב1.9% כולל אתרי הסחר וב3.0% ללא האתרים. במקביל, שטח המסחר ששימש לחישוב גדל ב8.5%. המשמעות היא שחלק גדול מהגידול בהכנסות הגיע מפתיחת חנויות ומהגדלת שטחים, ולא משיפור בתפוקה של כל חנות קיימת. אם הירידה בפדיון למ״ר תימשך, הרחבת הרשת עלולה להגדיל הוצאות מבלי לייצר תשואה מספקת.
הסיכון השני נמצא בין הרווח התפעולי לרווח הנקי. הוצאות המימון גדלו ב46.8% ל42 מיליון ש״ח, בעיקר בשל הפסדים משערוך ומימוש נגזרים ועלייה בהוצאות הריבית הנובעות מחכירות. כתוצאה מכך, יותר מ40% מהרווח התפעולי נשחק לפני שורת המס. זהו פער משמעותי שממחיש כי השיפור התפעולי עדיין אינו זורם במלואו לבעלי המניות. בנוסף, פעילות הטיפוח והקוסמטיקה נותרה הפסדית, עם הפסד תפעולי של 743 אלף ש״ח ברבעון.
מסקנה
הרבעון חיזק את התזה שלפיה לקסטרו יש יכולת לייצר מינוף תפעולי משמעותי כאשר המכירות עולות, השקל מתחזק ושיעור ההנחות מתמתן. עם זאת, איכות הצמיחה עדיין אינה מושלמת. המכירות בחנויות זהות נחלשו לאחר התאמת ימי הפעילות, וחלק מהעלייה נבע מבסיס השוואה חלש ומהרחבת הרשת. ברבעונים הבאים החברה תצטרך להוכיח שהשיפור ברווחיות נשמר גם ללא יתרון השוואתי חריג ושפתיחת החנויות מייצרת תשואה ולא רק מחזור.
הרווחיות התפעולית השתפרה בכל המגזרים המרכזיים
הרווח התפעולי המאוחד עלה ל100.9 מיליון ש״ח ושיעורו הגיע ל17.4%. בתחום ההלבשה השיעור עלה מ12.8% ל17.5%, ובאביזרי האופנה הוא עלה מ14.4% ל21.5%. מותג קסטרו עצמו הציג שיפור בולט במיוחד, עם עלייה בשיעור הרווח התפעולי מ7.2% ל12.4%. אורבניקה והודיס שמרו על שיעורי רווח גבוהים יותר, של 20.3% ו21.7% בהתאמה.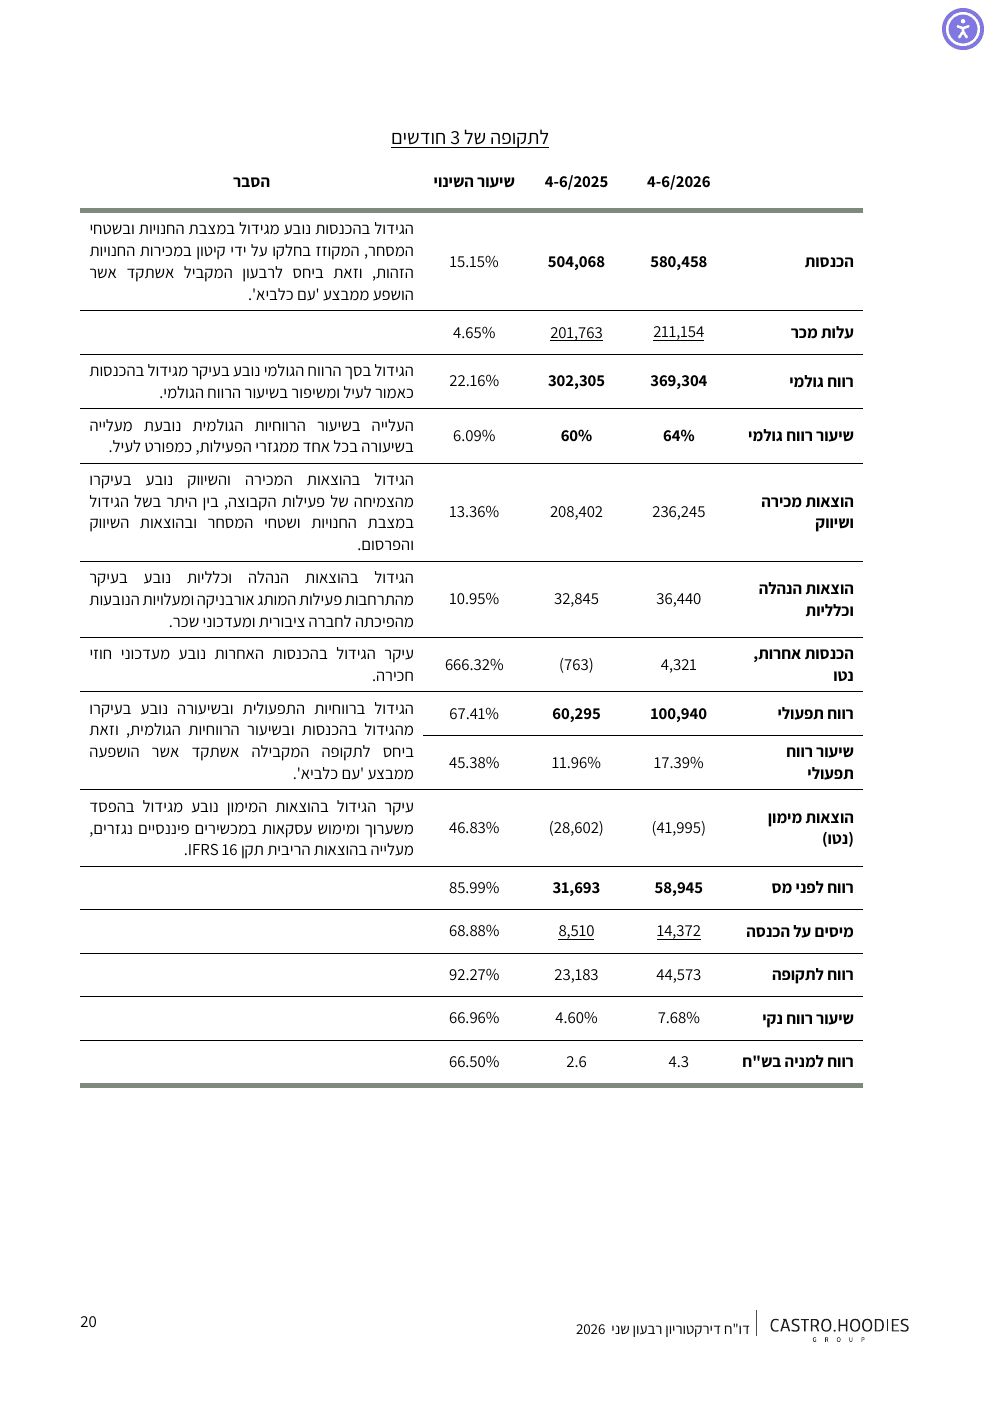 מקור: הדוח הכספי של קסטרו
הטבלה ממחישה כי הרווח הגולמי והתפעולי צמחו מהר משמעותית מההכנסות, אך הוצאות המימון הגבוהות צמצמו את התרגום לרווח נקי.
המכירות בחנויות זהות מציגות תמונה מעורבת
בחישוב המותאם לימי הפעילות ירדו המכירות בחנויות זהות ב1.9%. ללא ההתאמה הן עלו ב10.3%, בעיקר מפני שהרבעון המקביל כלל ימי סגירה בתקופת עם כלביא. הפער החריג בין שני הנתונים מראה עד כמה בסיס ההשוואה משפיע על התוצאה. הפדיון החודשי למ״ר ירד ב8.0%, בעוד הפדיון הממוצע לעובד עלה ב4.5%, נתון שעשוי להעיד על שיפור בפריון העבודה לצד ירידה בתפוקת שטחי המסחר.
התזרים והמאזן מעניקים גמישות
התזרים מפעילות שוטפת הסתכם ב134.7 מיליון ש״ח, כמעט פי שלושה מהרבעון המקביל. לאחר השקעות של כ26.7 מיליון ש״ח ברכוש קבוע ונכסים בלתי מוחשיים, נותרה לקבוצה יצירת מזומנים משמעותית. בסוף יוני היו לקבוצה 433.6 מיליון ש״ח במזומנים ושווי מזומנים ועודף מזומנים על חוב של כ361.5 מיליון ש״ח. מנגד, ההון העצמי ירד ל996.2 מיליון ש״ח בעקבות חלוקת דיבידנדים, ויחס ההון למאזן ירד מ41.8% ל36.0%.
ANTA מוסיפה מנוע צמיחה אבל גם סיכון ביצוע
הפעילות החדשה צפויה לכלול הפצה סיטונאית, חנויות פיזיות ומכירה מקוונת. קסטרו תחזיק 51% מהחברה הייעודית, רנואר תחזיק 39.1% וישראל חן יחזיק 9.9%. ההשקעה הראשונית מוערכת בכ30 מיליון ש״ח. אם המותג ייקלט היטב בישראל, מדובר בפלטפורמת צמיחה נוספת בתחום הספורט. מנגד, הפעילות טרם החלה, השלמת העסקה כפופה לתנאים ולאישור רשות התחרות, ואין עדיין הוכחה לביקוש או לרווחיות.
שאלות מפתח
- כמה מהשיפור בשיעור הרווח הגולמי יישמר אם הדולר יתחזק ושיעור ההנחות יחזור לעלות?
- האם המכירות בחנויות זהות יחזרו לצמוח לאחר נטרול השפעות המלחמה והבדלי ימי הפעילות?
- מהי התשואה הצפויה על ההשקעה בחנויות החדשות ובפעילות ANTA, ומתי היא צפויה להגיע לאיזון תפעולי?
למה לשים לב ברבעון הבא
הנתון הראשון הוא המכירות בחנויות זהות. חזרה לצמיחה לאחר התאמת ימי הפעילות תחזק את ההבנה שהביקוש השתפר גם בחנויות הקיימות. ירידה נוספת תעיד שהצמיחה עדיין תלויה בהרחבת שטחים.
הנתון השני הוא שיעור הרווח הגולמי. שמירה על רמה הקרובה ל63% תראה שהשיפור בתמהיל ובמשמעת ההנחות אינו זמני. ירידה חדה תעיד שחלק גדול מהשיפור נבע משער המטבע.
הנתון השלישי הוא הוצאות המימון. ירידה בהפסדי הנגזרים ובהוצאות החכירה תאפשר לחלק גדול יותר מהרווח התפעולי להגיע לשורה התחתונה. הישארות הוצאות המימון ברמה גבוהה תמשיך לפגוע באיכות הרווח.
סיכום
קסטרו הציגה רבעון חזק מאוד ברמת הרווחיות. ההכנסות עלו ב15.2%, שיעור הרווח התפעולי השתפר ביותר מ5 נקודות אחוז והרווח הנקי כמעט הוכפל. גם התזרים היה חזק והמאזן נותר עם עודף מזומנים משמעותי.
עם זאת, לא נכון לקרוא את המספרים ללא ההקשר.
בסיס ההשוואה היה חלש, המכירות המותאמות בחנויות זהות ירדו והוצאות המימון נותרו גבוהות, המבחן המרכזי יהיה האם קסטרו יכולה לשמור על שיעורי הרווח הגבוהים גם כאשר השוואת המלחמה יוצאת מהנתונים.